TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سناریوی رابوبانک برای بانک اروپا: دو افزایش نرخ بهره؛ یکی هفته آینده، دیگری در سپتامبر

رابوبانک پیش‌بینی می‌کند بانک مرکزی اروپا یک افزایش ۲۵ نقطه پایه‌ای دیگر نیز انجام دهد؛ محتمل‌ترین زمان، سپتامبر. این مؤسسه می‌گوید همچنان بر سناریوی خود مبنی بر افزایش ۲۵ نقطه پایه‌ای نرخ بهره در نشست هفته آینده پایبند است و انتظار دارد ECB مسیر انقباضی را ادامه دهد. به‌گفته تحلیلگران رابوبانک، بانک مرکزی اروپا احتمالاً پیش‌بینی‌های تورمی خود را به‌طور قابل‌توجهی رو به بالا اصلاح می‌کند؛ در حالی که چشم‌انداز رشد اقتصادی ممکن است ضعیف‌تر از برآوردهای ماه مارس باشد.

خواندن کامل خبر
اخبار اثر بالا
اخبار اثر بالا

دلار در منطقه امن؛ داده‌های آمریکا چه سرنوشتی برای DXY رقم می‌زنند؟

نوسان ضمنی در USDJPY همچنان پایین مانده؛ مشابه آنچه در سایر ارزهای گروه G10 دیده می‌شود. این موضوع در حالی رخ می‌دهد که USDJPY بار دیگر در آستانه سطح کلیدی 160.0 قرار گرفته و بازار وارد ماهی می‌شود که از نظر فصلی معمولاً برای این جفت‌ارز قدرتمند است. شاید آستانه واکنش بازار نسبت به آوریل بالاتر رفته باشد، اما به نظر می‌رسد بازارها همچنان ریسک مداخله جدید را کمتر از واقعیت قیمت‌گذاری می‌کنند. محرک‌های امروز بازار شامل داده‌های JOLTS آمریکا و تورم منطقه یورو در کنار تمرکز بر تیترهای خبری خلیج فارس خواهد بود. این مقاله بر اساس تحلیل منتشرشده توسط مؤسسه ING تهیه و توسط تیم یوتوتایمز ترجمه، بازنویسی و در اختیار مخاطبان قرار گرفته است. در یک نگاه نوسانات بازار فارکس به‌شدت کاهش یافته و بازارها ریسک تشدید تنش‌های خاورمیانه یا مداخله جدید ژاپن را کمتر قیمت‌گذاری می‌کنند. شاخص دلار در محدوده 99.0 تا 99.50 حمایت می‌شود و داده‌های آمریکا می‌توانند از دلار پشتیبانی بیشتری کنند. تورم منطقه یورو احتمالاً افزایش می‌یابد و می‌تواند از لحن هاوکیش ECB و افزایش نرخ بهره هفته آینده حمایت کند. با نزدیک شدن USDJPY به سطح 160، ریسک مداخله جدید ژاپن همچنان جدی است؛ اما بازار این ریسک را دست‌کم گرفته است. دلار آمریکا (USD): نوسانات همچنان در سطوحی بسیار پایین نوسانات بازار فارکس به افت خود ادامه داده و شاخص پرمخاطب CVIX برای نخستین بار از مارس ۲۰۲۴ به زیر 6.0 سقوط کرده است. بازار فارکس امروز صبح همان‌قدر نسبت به قیمت‌گذاری سناریوی تشدید دوباره تنش‌ها در خاورمیانه بی‌میل به نظر می‌رسد که در روزهای اخیر نسبت به قیمت‌گذاری توافق صلح قریب‌الوقوع بی‌میل بود. بازگشت سریع نفت برنت به زیر 95 دلار در معاملات آسیایی نشان می‌دهد احساسات کلی بازار دوباره در حال بهبود است؛ آن هم با وجود خبرهایی مبنی بر فروپاشی مجدد مذاکرات آمریکا و ایران. محدوده 99.0 تا 99.50 در شاخص دلار (DXY) فعلاً «منطقه راحتی» بازار محسوب می‌شود. این وضعیت هم منعکس‌کننده قیمت پایین‌تر نفت و هم نشان‌دهنده پشتوانه قوی‌تر اقتصاد کلان برای دلار است. از نگاه ما، داده‌های اقتصادی آمریکا در این هفته می‌توانند این عامل دوم را تقویت کنند. پس از انتشار داده قوی ISM بخش تولید در روز گذشته، اکنون تمرکز بازار به گزارش فرصت‌های شغلی JOLTS ماه آوریل معطوف شده است. بازار به‌ویژه پس از افزایش اخراج‌ها در مارس، وضعیت تعدیل نیرو را با دقت دنبال خواهد کرد، اما اجماع بازار بر ثبات شرایط و عدم تغییر در تعداد فرصت‌های شغلی است. در این سناریو، تأثیر خالص بر دلار احتمالاً خنثی خواهد بود و تیترهای خاورمیانه تنها محرک اصلی باقی می‌مانند. یورو (EUR): تورم هسته منطقه یورو در حال افزایش تدریجی انتظار می‌رود تورم اولیه منطقه یورو در ماه مه از 3.0 درصد به 3.2 درصد افزایش یابد. همچنین پیش‌بینی می‌شود تورم هسته از 2.2 درصد به 2.4 درصد برسد؛ موضوعی که برای بانک مرکزی اروپا (ECB) خوشایند نیست، هرچند هنوز آن‌قدر نگران‌کننده نیست که هشدار فوری ایجاد کند. با این حال، این داده‌ها می‌توانند از لحن هاوکیش ECB در کنار افزایش نرخ بهره تقریباً قطعی در نشست هفته آینده حمایت کنند. افت نسبتاً غافلگیرکننده انتظارات تورمی سه‌ساله به 2.9 درصد در آوریل، احتمالاً اهمیت حفظ انتظارات انقباضی توسط ECB را برای جلوگیری از بی‌ثبات شدن انتظارات تورمی نشان می‌دهد. EURUSD دیروز نیز نوسانات معمول ناشی از اخبار خلیج فارس را تجربه کرد، اما همانند سایر ارزهای G10، دامنه نوسان آن به‌مراتب محدودتر شده است. اگر در نهایت توافق صلح امضا شود، یورو می‌تواند برای بازگشت به محدوده 1.180 تلاش کند، اما نباید انتظار داشت بازار تنها بر اساس تیترهای مثبت، خوش‌بینی زیادی را در این جفت‌ارز قیمت‌گذاری کند. ین ژاپن (JPY): ریسک مداخلات جدید کمی کمتر از واقعیت قیمت‌گذاری شده است نوسان ضمنی کوتاه‌مدت USDJPY (از یک هفته تا سه ماه) همراه با افت عمومی نوسانات G10 کاهش یافته و نتوانسته ریسک مداخلات ارزی تازه را در حالی که این جفت‌ارز به 160.0 نزدیک می‌شود منعکس کند. به نظر می‌رسد بازارها فرض می‌کنند بانک مرکزی ژاپن (BoJ) منتظر خواهد ماند تا ببیند آیا افزایش نرخ بهره ۱۶ ژوئن (که 19 نقطه پایه آن قیمت‌گذاری شده) می‌تواند رشد USDJPY را محدود کند یا خیر. پس از بزرگ‌ترین مداخله ارزی ژاپن از سال ۲۰۰۴ در بازه آوریل-مه، این تصور در حال شکل‌گیری است که ادامه چنین سرعتی از مداخله قابل‌دوام نیست. همچنین احتمالاً بازارها انتظار خویشتنداری بیشتری دارند؛ زیرا دستورالعمل صندوق بین‌المللی پول (IMF) برای حفظ وضعیت «شناور آزاد»، حداکثر سه دوره مداخله در هر بازه شش‌ماهه را توصیه می‌کند. با این حال، با توجه به اینکه مقام‌های ژاپنی همچنان لحن نسبتاً هاوکیشی درباره مداخلات ارزی حفظ کرده‌اند، به نظر می‌رسد بازار ریسک مداخلات جدید را کمی کمتر از واقعیت ارزیابی کرده است. شاید آستانه جدید مداخله به‌جای 160.60 (سطح مداخله آوریل) اکنون در محدوده 162 تا 163 قرار گرفته باشد. ما معتقدیم بازارها همچنان سقف‌های بالاتر را در USDJPY آزمایش خواهند کرد؛ به‌ویژه با توجه به اینکه ماه ژوئن معمولاً از منظر فصلی، ماهی ضعیف برای ین محسوب می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در آستانه موج صعودی تازه؛ داده‌های آمریکا همه‌چیز را تغییر می‌دهد؟

هفته پیش‌رو، هفته‌ای مهم برای داده‌های اقتصاد کلان، به‌ویژه در آمریکا است. این دیدگاه به‌تدریج در حال تقویت شدن است که رشد اقتصادی آمریکا می‌تواند با سرریز شدن سرمایه‌گذاری‌های مرتبط با هوش مصنوعی به بخش‌های گسترده‌تر اقتصاد، دوباره شتاب بگیرد. داده‌های مطلوب اشتغال و افزایش تمایلات قیمتی در نظرسنجی‌های تجاری ISM این هفته می‌تواند به انتظارات بازار مبنی بر افزایش نرخ بهره توسط فدرال رزرو در سال جاری دامن بزند. ما انتظار داریم دلار همچنان حمایت شود. این مطلب بر پایه گزارش ING و با بازخوانی تیم یوتوتایمز منتشر می‌شود. در یک نگاه بازارها دوباره تمرکز خود را از ژئوپلیتیک به داده‌های اقتصاد آمریکا معطوف کرده‌اند و این موضوع از دلار حمایت می‌کند. داده‌های اشتغال، ISM و کتاب بژ می‌توانند انتظارات برای افزایش نرخ بهره فدرال رزرو را تقویت کنند. یورو ممکن است از داده‌های بالاتر انتظارات تورمی ECB حمایت بگیرد، اما چشم‌انداز دلار قوی‌تر رشد EURUSD را محدود می‌کند. بانک مرکزی انگلیس انتظارات افزایش نرخ بهره را کاهش داده و دلار قوی‌تر می‌تواند فشار بر GBPUSD را حفظ کند. دلار آمریکا (USD): بازگشت تمرکز بازار به داده‌های اقتصاد آمریکا به نظر می‌رسد بازار فارکس تا حدی از داستان خلیج فارس خسته شده است. اخبار آخر هفته مبنی بر ادامه مذاکرات آمریکا و ایران برای توافق صلح، در حالی که درگیری‌های نظامی محدود همچنان جریان دارد، تاکنون اثر چندانی بر بازار انرژی، سهام یا فارکس نداشته است. نوسان ضمنی یک‌ماهه ارزهای گروه G7 دوباره به کف‌های تابستان ۲۰۲۴ بازگشته؛ موضوعی که نشان می‌دهد بازار انتظار دارد ژئوپلیتیک در ماه‌های آینده نقش کمتری در بازار فارکس ایفا کند. با این حال، به نظر می‌رسد روایت اقتصاد کلان آمریکا در حال تقویت شدن است و آماده است حمایت گسترده‌تری از دلار فراهم کند. این هفته مجموعه بزرگی از داده‌های بازار کار و نظرسنجی‌های تجاری آمریکا منتشر خواهد شد. در حوزه بازار کار آمریکا، سه‌شنبه داده فرصت‌های شغلی JOLTS برای ماه آوریل منتشر می‌شود، چهارشنبه گزارش ماهانه ADP برای ماه مه، پنج‌شنبه آمار اخراجی‌های Challenger و در نهایت جمعه گزارش مهم اشتغال غیرکشاورزی (NFP) ماه مه منتشر خواهد شد؛ گزارشی که انتظار می‌رود افزایش مطلوب ۹۰ هزار شغل و ثبات نرخ بیکاری در سطح پایین ۴.۳ درصد را نشان دهد. همچنین، نظرسنجی‌های تجاری ISM برای بخش تولید (امروز) و خدمات (چهارشنبه) منتشر می‌شوند و تصویری از روند اشتغال، سفارشات و قدرت قیمت‌گذاری ارائه خواهند داد. علاوه بر این، کتاب بژ فدرال رزرو در روز چهارشنبه آخرین وضعیت قیمت‌ها و بازار کار در ۱۲ منطقه بانک مرکزی آمریکا را نشان خواهد داد. داده‌های این هفته احتمالاً روایت رو‌به‌رشد بازار را تقویت خواهند کرد؛ روایتی که بر اساس آن، فدرال رزرو می‌تواند نسبت به مأموریت اشتغال کامل خود آسوده‌تر باشد و تمرکز اصلی را بر ریسک‌های صعودی تورم قرار دهد. پس از شنیدن نظرات میشل بومن ــ که به‌عنوان انبساطی‌ترین عضو فدرال رزرو شناخته می‌شود ــ این هفته نوبت به اعضای هاوکیش‌تر مانند نیل کاشکاری، بث هامک و لوری لوگان می‌رسد. اگر داده‌های اشتغال همچنان قدرتمند باقی بمانند و فشارهای قیمتی در نظرسنجی‌های ISM شدید بماند، بازارها احتمالاً به سمت قیمت‌گذاری یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو در سال جاری حرکت خواهند کرد؛ در حالی که در حال حاضر حدود ۱۷ نقطه پایه انقباض پولی قیمت‌گذاری شده است. نوسانات پایین بازار همچنان جذابیت معاملات کری‌ترید (معاملات حملی) را حفظ خواهد کرد و اگر دلار به‌دلیل داده‌های قوی‌تر اقتصاد آمریکا تقویت شود، این حرکت احتمالاً بیشتر در برابر ارزهای کم‌بازدهی مانند ین ژاپن و فرانک سوئیس رخ خواهد داد. همان‌طور که جمعه اشاره کردیم، مگر اینکه بانک مرکزی ژاپن به‌طور غیرمنتظره موضعی بسیار هاوکیش اتخاذ کند، USDJPY همچنان تمایل به حرکت به سمت محدوده 162 دارد. انتظار می‌رود شاخص دلار (DXY) همچنان در محدوده 98.75 تا 99.00 حمایت شود و این هفته دوباره محدوده 99.50 را آزمایش کند. یورو (EUR): نظرسنجی انتظارات تورمی می‌تواند از سناریوی دو افزایش نرخ ECB حمایت کند امروز توجه ما به انتشار نظرسنجی انتظارات تورمی بانک مرکزی اروپا در ساعت ۱۰ صبح به وقت اروپای مرکزی معطوف است. انتظارات تورمی سه‌ساله در ماه مارس به ۳ درصد جهش کرده بود و اگر امروز نیز رقم بالایی ثبت شود، می‌تواند دیدگاه بازار مبنی بر نیاز ECB به دو مرحله افزایش نرخ بهره در سال جاری ــ احتمالاً در ژوئن و سپتامبر ــ را تقویت کند. این سناریو اندکی تهاجمی‌تر از ۴۴ نقطه پایه انقباض پولی است که بازار تا سپتامبر قیمت‌گذاری کرده است. افزایش نرخ‌های سوآپ کوتاه‌مدت یورو می‌تواند حمایت محدودی از یورو فراهم کند، اما ما معتقدیم داستان دلار همچنان مانع رشد بیشتر EURUSD خواهد شد. محدوده 1.1660 تا 1.1685 می‌تواند سقف کوتاه‌مدت معاملاتی باشد و فضای مثبت اقتصاد کلان آمریکا این پرسش را مطرح می‌کند که آیا حتی در صورت دستیابی رسمی به توافق صلح میان آمریکا و ایران، EURUSD خواهد توانست دوباره به سطح 1.18 بازگردد یا خیر. پوند بریتانیا (GBP): بیلی انتظارات برای سیاست انقباضی را آرام کرد به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی انگلیس، توانسته انتظارات بازار برای افزایش نرخ بهره در سال جاری را به‌خوبی مهار کند. در مقطعی، بازار بیش از ۸۰ نقطه پایه انقباض پولی بانک مرکزی انگلیس را قیمت‌گذاری می‌کرد، اما اکنون این رقم به ۳۳ نقطه پایه کاهش یافته است؛ هرچند افت قیمت نفت نیز در این روند نقش مهمی داشته است. بیلی در سخنرانی روز جمعه گفت بانک مرکزی انگلیس می‌تواند تورم موقت بالاتر از هدف را نادیده بگیرد، مشروط بر اینکه اثرات دور دوم شکل نگیرد. نشانه‌های مربوط به این اثرات ممکن است در روز جمعه و از طریق نظرسنجی Decision Maker Panel بانک مرکزی انگلیس درباره انتظارات تورمی منتشر شود. حذف سناریوی انقباضی تهاجمی بانک مرکزی انگلیس فشار شدیدی بر پوند وارد نکرده است؛ اما روایت دلار قوی‌تر احتمالاً GBPUSD را نزدیک محدوده 1.3500 محدود خواهد کرد و حمایت EURGBP در محدوده 0.8610/20 همچنان مستحکم به نظر می‌رسد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مصرف‌کنندگان یورو تورم کوتاه‌مدت را بالا پیش‌بینی می‌کنند

بانک مرکزی اروپا (ECB) در تازه‌ترین نظرسنجی مصرف‌کنندگان اعلام کرد که انتظارات تورمی برای یک سال آینده در سطح ۴.۰٪ ثابت مانده است، در حالی که انتظارات سه‌ساله از ۳.۰٪ به ۲.۹٪ کاهش یافته است. این داده‌ها نشان می‌دهد مصرف‌کنندگان منطقه یورو همچنان تورم کوتاه‌مدت را بالا می‌بینند، اما در افق بلندمدت کمی خوش‌بین‌تر شده‌اند. این تغییر می‌تواند بر تصمیمات سیاست پولی ECB و مسیر نرخ بهره در ماه‌های آینده اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک فرانسه پیش‌بینی رشد اقتصادی را کاهش می‌دهد

ویلروی، عضو شورای حکمرانی بانک مرکزی اروپا و رئیس بانک فرانسه اعلام کرد که بانک فرانسه قصد دارد پیش‌بینی‌های رشد اقتصادی خود را کاهش دهد. این اقدام نشان‌دهنده نگرانی سیاست‌گذاران نسبت به چشم‌انداز اقتصاد فرانسه و فشارهای تورمی در منطقه یورو است.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اشنابل، عضو بانک مرکزی اروپا: دیگر نمی‌توان شوک انرژی را نادیده گرفت

ایزابِل اشنابل، عضو هیئت اجرایی بانک مرکزی اروپا، در سخنانی تازه تأکید کرد که شدت و پایداری شوک انرژی در اروپا به مرحله‌ای رسیده که دیگر نمی‌توان آن را «نادیده گرفت». او هشدار داد که ریسک ازهم‌گسیختگی انتظارات تورمی در حال افزایش است و احتمال دارد فشارهای انرژی به بخش‌های گسترده‌تری از سبد تورمی منتقل شود. اشنابل با اشاره به اینکه قیمت نفت احتمالاً برای مدتی بالا خواهد ماند، گفت تورمی با این ابعاد و پایداری «ممکن است بسیار سخت‌تر از دوره‌های قبلی معکوس شود».

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده کل آلمان – مه ۲۰۲۶

شاخص قیمت مصرف کننده آلمان - مه - Consumer Price Index واقعی ................ %0.2- پیش‌بینی ............. %0.1 قبلی ..................... %0.6  شاخص قیمت مصرف کننده آلمان - سالانه (مه) - Consumer Price Index  واقعی ................ %2.6 پیش‌بینی ............. %2.9 قبلی ..................... %2.9  برآورد اولیه نرخ تورم هماهنگ‌شده ماهانه آلمان - Harmonised Inflation Rate (مه)  واقعی ................ %0.1-  پیش‌بینی ............. %0.2 قبلی ..................... %0.5  برآورد اولیه نرخ تورم هماهنگ‌شده سالانه آلمان - Harmonised Inflation Rate (مه)  واقعی ................ %2.7  پیش‌بینی ............. %2.8  قبلی ..................... %2.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمایت قاطع سیمکاس از افزایش نرخ بهره و چشم‌انداز سپتامبر

سیمکاس، عضو بانک مرکزی اروپا، از افزایش نرخ بهره در ژوئن حمایت کرده و اظهار داشت که احتمال افزایش دوم نرخ بهره (پس از افزایش اول) بیشتر از احتمال عدم انجام این اقدام است. وی بیان کرد: «سناریوهایی که من را از حمایت از افزایش نرخ بهره منصرف کند، بعید به نظر می‌رسد.» سیمکاس افزود که پس از ژوئن، بانک مرکزی اروپا باید داده‌ها را جمع‌آوری کند و احساس نکند که باید بلافاصله اقدام دیگری انجام دهد. او همچنین اشاره کرد: «در سپتامبر، پیش‌بینی‌های جدیدی خواهیم داشت» که به ارزیابی گسترده‌تری از اقتصاد کمک خواهد کرد. این عضو بانک مرکزی اروپا تأثیر اقتصادی افزایش ۲۵ نقطه پایه یا حتی ۵۰ نقطه پایه در طول سال ۲۰۲۶ را کم اهمیت دانست و آن را به عنوان «افزایش بیمه‌ای» توصیف کرد. او همچنین خاطرنشان کرد: «انتظارات تورمی کوتاه‌مدت به طور قابل توجهی تغییر کرده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ایتالیا – مه 2026

شاخص قیمت مصرف کننده ایتالیا - سالانه (مه) - Consumer Price Index  واقعی .................. %3.2  پیش‌بینی ............ %3.2 قبلی ..................... %2.7 شاخص قیمت مصرف کننده ایتالیا - مه - Consumer Price Index  واقعی .................. %0.4  پیش‌بینی ............ %0.1 قبلی ..................... %1.1  شاخص قیمت مصرف کننده HICP ایتالیا - سالانه (مه) - Harmonised Inflation Rate  واقعی .................. %3.3  پیش‌بینی ............ %3.2  قبلی ..................... %2.8  شاخص قیمت مصرف کننده HICP ایتالیا - ماهانه (مه) - Harmonised Inflation Rate  واقعی .................. %0.4  پیش‌بینی ............ %0.3  قبلی ..................... %1.6

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

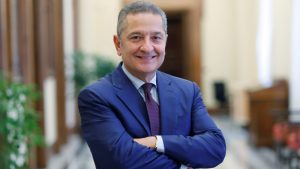
پانتا، رئيس بانک مرکزی ایتالیا: انتظارات تورمی در اروپا رو به افزایش است

«فابیو پانتا»، عضو هیئت‌مدیره بانک مرکزی اروپا (ECB)، هشدار داد که انتظارات تورمی مصرف‌کنندگان رو به افزایش است و بسیاری از شرکت‌ها از هم‌اکنون برنامه‌ریزی برای افزایش قیمت‌ها را آغاز کرده‌اند. او تأکید کرد که ECB برای جلوگیری از تبدیل شوک انرژی به تورم پایدار، در زمان مناسب و با رویکردی سنجیده اقدام خواهد کرد. تمرکز ECB بر تصمیم حساس ماه ژوئن پانتا گفت تصویر آینده‌نگر اقتصاد نشان می‌دهد که نیاز به بازتنظیم موضع سیاست پولی وجود دارد. او افزود که برای تصمیم‌گیری در نشست ژوئن، ارزیابی میزان سرایت افزایش قیمت انرژی به سایر بخش‌ها اهمیت حیاتی دارد. به گفته او، انتظارات تورمی میان‌مدت همچنان به‌طور محکم در نزدیکی هدف ۲ درصدی ECB تثبیت شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده اسپانیا – مه 2026

شاخص قیمت مصرف کننده  هسته اسپانیا - مه (سالانه) - CORE Consumer Price Index  واقعی  .................  %2.9  قبلی  ....................        %2.8  شاخص قیمت مصرف کننده اسپانیا - مه (ماهانه) - Consumer Price Index  واقعی  ..................   %0.1  پیش‌بینی  ............        % 0.2  قبلی  .....................       %0.4  شاخص قیمت مصرف کننده  اسپانیا - مه (سالانه)  - Consumer Price Index  واقعی  ..................   %3.2  پیش‌بینی  ............        % 3.4  قبلی  .....................       %3.2 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (مه) واقعی .................     %0.1  پیش‌بینی  ............        %0.2 قبلی ...................      %0.7  نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (مه) واقعی .................        %3.6  پیش‌بینی  ............         %3.6 قبلی ...................        %3.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده فرانسه – مه 2026

شاخص قیمت مصرف کننده فرانسه - مه - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ............... %0.3 قبلی ..................... %1  شاخص قیمت مصرف کننده فرانسه - سالانه (مه) - Consumer Price Index  واقعی .................. %2.4  پیش‌بینی ............... %2.5 قبلی ..................... %2.2  شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (مه) - Harmonised Inflation Rate واقعی .................. %0.1  پیش‌بینی ............... %0.3  قبلی ..................... %1.2 شاخص قیمت مصرف کننده HICP فرانسه - سالانه (مه) - Harmonised Inflation Rate  واقعی .................. %2.8  پیش‌بینی ............ %2.9  قبلی ..................... %2.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیا در انتظار امضای ترامپ؛ آتش‌بس ایران–آمریکا در برزخ

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتش‌بس ایران–آمریکا هنوز به امضای رئیس‌جمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هسته‌ای ایران و نحوه برخورد با ذخایر اورانیوم غنی‌شده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقام‌های آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایین‌تر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیش‌بینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیش‌بینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانه‌های دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بوده‌اند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیش‌بینی کاهش ۰.۹٪) پیش‌بینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این داده‌ها پیام سیاستی بانک مرکزی ژاپن را پیچیده‌تر می‌کند؛ جایی که بازارها تا پیش از انتشار داده‌ها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمت‌گذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش می‌یابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینه‌های وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. داده‌های با فرکانس بالا برای تصمیم ژوئیه بررسی می‌شود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معامله‌گران کمی از دلار فاصله گرفتند، اما ریسک‌پذیری کامل شکل نگرفت؛ زیرا توافق آتش‌بس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکت‌ها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر به‌عنوان تأمین‌کننده زیرساخت AI دیده می‌شود. SpaceX هدف‌گذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیق‌تر نوسانات خلاصه رویداد‌‌های سش آسیا توافق تمدید آتش‌بس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیف‌تر از انتظار؛ تولید صنعتی قوی‌تر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX به‌دنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لین، عضو بانک مرکزی اروپا: اثرات تورمی جدید فقط محدود به انرژی نیست

فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا (ECB): «بانک مرکزی اروپا انتظار دارد اثرات غیرمستقیم فراتر از قیمت انرژی نیز ظاهر شود.» او همچنین تأکید کرد: «سطح عدم‌قطعیت در اقتصاد افزایش یافته است.»  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم ژاپن دوباره بالاتر رفت؛ آیا افزایش نرخ بهره نزدیک است؟

بانک مرکزی ژاپن اعلام کرد نرخ تورم هسته (Core CPI) بدون عوامل موقتی در ماه آوریل به ۲.۸٪ رسیده که بالاتر از ۲.۵٪ در ماه مارس است. همچنین تورم هسته–هسته (Core-Core CPI) که قیمت مواد غذایی و انرژی و سایر عوامل ویژه را حذف می‌کند، در آوریل ۲.۲٪ ثبت شد؛ رقمی که نسبت به ۲.۶٪ ماه مارس کاهش یافته اما همچنان بالاتر از هدف ۲ درصدی بانک مرکزی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشنابل، عضو بانک مرکزی اروپا: افزایش نرخ بهره در ژوئن اجتناب‌ناپذیر است

ایزابِل اشنابل، عضو هیئت اجرایی بانک مرکزی اروپا (ECB)، اعلام کرد که افزایش نرخ بهره در نشست ژوئن ضروری خواهد بود و دیگر نمی‌توان از کنار جهش تورمی عبور کرد. او گفت نشانه‌های فزاینده‌ای وجود دارد که شوک تورمی به سایر بخش‌های سبد مصرفی سرایت کرده است و داده‌های جدید نشان می‌دهد ریسک صعودی تورم و ریسک نزولی رشد اقتصادی در حال تقویت است. اشنابل تأکید کرد حتی اگر جنگ ایران همین امروز پایان یابد، به‌دلیل آسیب واردشده به زیرساخت‌های انرژی، سیاست پولی همچنان نیازمند واکنش خواهد بود. او افزود اثر منفی این شوک بر رشد اقتصادی شدیدتر خواهد بود. در مورد افزایش بازده اوراق قرضه، اشنابل گفت هیچ نشانه نگران‌کننده‌ای مشاهده نمی‌کند و بازارها در حال قیمت‌گذاری مجدد ریسک‌های تورمی هستند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازارهای آسیا–اقیانوسیه: امید به توافق هرمز نفت را پایین کشید

بازارهای آسیایی در دوشنبه، ۲۵ مه ۲۰۲۶ با فضای مثبت آغاز شدند؛ جایی که امید به توافق میان آمریکا و ایران برای بازگشایی تنگه هرمز، فشار فروش بر نفت را تشدید کرد و دارایی‌های ریسکی را بالا برد. در آغاز معاملات، نفت زیر ۱۰۰ دلار معامله شد و هم‌زمان دلار تضعیف و شاخص‌های سهام و طلا تقویت شدند — نشانه‌ای از بازگشت محتاطانه ریسک‌پذیری به بازارهای منطقه. نفت، دلار، سهام و طلا نفت برای نخستین‌بار در دو هفته گذشته به زیر ۱۰۰ دلار سقوط کرد؛ معامله‌گران به گزارش‌های آخر هفته درباره پیشرفت در تفاهم‌نامه واشنگتن–تهران برای بازگشایی هرمز واکنش نشان دادند. این حرکت، الگوی معمول «معاملات تخفیف ریسک ایران» را فعال کرد: دلار تضعیف شد. فیوچرز S&P500 و Nasdaq تقویت شدند. طلا ۱.۴٪ رشد کرد. در بازار فارکس، بانک خلق چین (PBOC) نرخ مرجع USDCNY را در قوی‌ترین سطح از فوریه ۲۰۲۳ تعیین کرد؛ اقدامی که به‌عنوان حمایت ضمنی از قدرت یوان تعبیر شد. سیگنال‌های ژئوپلیتیک با وجود خوش‌بینی بازار، فضای دیپلماتیک پیچیده‌تر بود. ترامپ یکشنبه اعلام کرد محاصره دریایی ایران تا زمان امضای رسمی توافق پابرجا می‌ماند و «هیچ عجله‌ای» برای توافق وجود ندارد. با این حال، بازارها ترجیح دادند مسیر حرکت را قیمت‌گذاری کنند، نه پیام‌های متناقض آخر هفته را. نشانه‌های اولیه از کاهش فشار در هرمز داده‌های کشتیرانی نشان داد: دو نفتکش LNG از تنگه عبور کردند (به مقصد پاکستان و چین).. یک سوپرتانکر حامل نفت عراق پس از سه ماه توقف، از خلیج فارس خارج شد. هرچند عبور و مرور هنوز بسیار کمتر از دوران پیش از جنگ است، اما جهت حرکت رو به بهبود است. آسیا: رشد قوی، ریسک‌های خاورمیانه نیکی ژاپن رکوردهای تاریخی را شکست و از ۶۴ هزار و سپس ۶۵ هزار واحد عبور کرد. .سنگاپور رشد فراتر از انتظار ثبت کرد، اما وزارت تجارت نسبت به ریسک‌های خاورمیانه هشدار داد. NZIER از تثبیت نرخ بهره بانک مرکزی نیوزیلند (RBNZ) در نشست این هفته حمایت کرد. لاگارد از بازبینی صعودی پیش‌بینی تورم ECB خبر داد. وارش در فدرال‌رزرو با کمیته‌ای هاوکیش روبه‌روست و امید به کاهش نرخ‌ها در آمریکا کمرنگ شده است. بازارهای جهانی در تعطیلات امروز بریتانیا، بخش بزرگی از اروپا و آمریکا تعطیل‌اند؛ بنابراین نقدشوندگی پایین می‌تواند نوسانات تیز ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد، رئيس بانک مرکزی اروپا مسیر افزایش نرخ را باز گذاشت

کریستین لاگارد عملاً تأیید کرده که «محاسبات تورمی» بانک مرکزی اروپا دیگر با شرایط فعلی همخوانی ندارد و نشست ژوئن را کاملاً باز گذاشته است. رئیس بانک مرکزی اروپا می‌گوید پیش‌بینی تورم ماه مارس که نرخ ۲.۶ درصدی برای سال ۲۰۲۵ را نشان می‌داد، احتمالاً در نشست ژوئن رو به بالا اصلاح خواهد شد؛ موضوعی که طی روزهای اخیر چند عضو شورای حکمرانی نیز به آن اشاره کرده بودند. لاگارد در یک برنامه تلویزیونی ایتالیایی گفت شرایط اقتصادی از زمان انتشار پیش‌بینی‌های مارس «به‌طور قابل‌توجهی تغییر کرده» و این ارقام دیگر تصویر دقیقی ارائه نمی‌دهند. اهمیت زمانی این موضوع در آن است که پیش‌بینی مارس درست پس از آغاز جنگ ایران منتشر شد؛ زمانی که اثر کامل شوک انرژی هنوز در داده‌ها دیده نمی‌شد. الکساندر دمارکو، عضو شورای حکمرانی، نیز در گفت‌وگو با بلومبرگ گفته بود که پیش‌بینی‌های مارس ممکن است بیش از حد خوش‌بینانه بوده باشد. اظهارات لاگارد اکنون این سیگنال را از سطح «حاشیه شورا» به سطح ریاست بانک منتقل کرده است. با این حال، لاگارد درباره اینکه بازبینی صعودی تورم چه معنایی برای تصمیم نرخ بهره در ۱۱ ژوئن دارد، محتاط بود. او از پاسخ مستقیم خودداری کرد و گفت بانک باید همه داده‌های موجود را بررسی کند، مسیر اقتصاد در ماه‌های آینده را بسنجد و اثرات میان‌مدت هر اقدام احتمالی را ارزیابی کند. هدف ۲ درصدی تورم همچنان معیار اصلی سیاست‌گذاری است. در بازارها اما تردیدی دیده نمی‌شود. اقتصاددانان و معامله‌گران به‌طور گسترده افزایش یک‌چهارم درصدی نرخ بهره در ۱۱ ژوئن را قیمت‌گذاری کرده‌اند و چند عضو شورا نیز گفته‌اند این اقدام احتمالاً اجتناب‌ناپذیر است، مگر اینکه پیش از نشست، توافق پایداری میان آمریکا و ایران حاصل شود. با توجه به اینکه هنوز چنین توافقی امضا نشده، سناریوی افزایش نرخ در ژوئن در حال تقویت است. پیامدهای بازار سیگنال لاگارد مبنی بر بازبینی صعودی پیش‌بینی تورم، انتظار برای افزایش نرخ بهره در ژوئن را تقویت می‌کند. این موضوع می‌تواند در کوتاه‌مدت از نرخ‌های اروپایی و یورو حمایت کند، هرچند ابهام عمدی لاگارد درباره تصمیم نهایی، همچنان احتمال «عدم تغییر» را در صورت ضعف داده‌های جدید باز می‌گذارد. عامل کلیدی همچنان جنگ ایران است؛ اعضای شورا روشن گفته‌اند که تنها یک توافق پایدار می‌تواند مسیر سیاستی را تغییر دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

لاگارد، رئيس بانک مرکزی اروپا: سیاست پولی اروپا همچنان داده‌محور است

کریستین لاگارد، رئیس بانک مرکزی اروپا (ECB)، امروز، ۲۲ مه ۲۰۲۶ تأکید کرد که هرگونه انحراف از سیاست‌های حمایتی موقت و هدفمند می‌تواند به تغییر موضع سیاست پولی منجر شود. او گفت ECB همچنان به رویکرد داده‌محور و تصمیم‌گیری جلسه‌به‌جلسه پایبند است. لاگارد افزود که بانک مرکزی به‌طور ویژه مراقب اثرات دور دوم تورمی است، هرچند شواهد زیادی از این اثرات مشاهده نمی‌شود. او تأکید کرد که انتظارات تورمی بلندمدت همچنان به‌خوبی مهار شده‌اند و ECB برای حفظ اعتبار خود باید تعهد کامل به هدف تورمی ۲ درصدی را نشان دهد. مهم‌ترین اظهارات لاگارد هر انحراف از محرک‌های هدفمند، سیاست پولی را تغییر می‌دهد. تصمیم‌گیری ECB همچنان داده‌محور و جلسه‌به‌جلسه است. به‌طور ویژه مراقب اثرات دور دوم تورمی هستیم. انتظارات تورمی بلندمدت به‌خوبی مهار شده‌اند. ECB کاملاً به ثبات قیمتی متعهد است. کریستین لاگارد، رئیس بانک مرکزی اروپا (ECB)، همچنین اعلام کرد که این نهاد «اقدامات لازم را برای دستیابی به ثبات قیمتی در سطح ۲ درصد» اتخاذ خواهد کرد و بر پایبندی کامل به هدف تورمی تأکید کرد. او همچنین گفت حتی اگر بحران فعلی همین امروز حل شود، اثرگذاری آن با یک تأخیر زمانی ادامه خواهد داشت و سیاست‌گذاران باید این تأخیر را در تصمیم‌گیری‌ها لحاظ کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دمارکو، عضو بانک مرکزی اروپا: شواهد کمی از تورم ثانویه وجود دارد

«دمارکو»، عضو بانک مرکزی اروپا (ECB)، امروز اعلام کرد که پیش‌بینی‌های جدید اقتصادی مشخص خواهد کرد آیا تنها یک افزایش نرخ بهره کافی است یا نیاز به افزایش‌های بیشتر وجود دارد. او گفت چشم‌انداز تورم سال ۲۰۲۶ احتمالاً بالاتر بازنگری خواهد شد و همین موضوع می‌تواند بر مسیر سیاست پولی اثر بگذارد. مهم‌ترین اظهارات دمارکو پیش‌بینی‌ها تعیین می‌کنند آیا یک افزایش نرخ کافی است. تورم ۲۰۲۶ احتمالاً بالاتر بازنگری می‌شود. در حال حاضر نیازی نمی‌بینیم که نرخ‌ها را بیش از حد بالا ببریم. رویکرد تصمیم‌گیری جلسه‌به‌جلسه ECB همچنان معتبر است. شواهد زیادی از اثرات غیرمستقیم تورمی دیده نمی‌شود. انتظارات تورمی میان‌مدت همچنان به‌خوبی مهار شده‌اند. ECB باید برای حفظ اعتبار خود به هدف ۲٪ پایبند بماند. احتمالاً ECB در ماه ژوئن نیاز به افزایش نرخ خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار همچنان قدرتمند؛ بحران ایران فشار تازه‌ای به یورو وارد کرد

جفت‌ارز EURUSD در ماه مارس تحت فشار قرار گرفت؛ زیرا بازارها انتظار داشتند شوک تورمی-رکودی ناشی از بحران ایران، اروپا را بیش از آمریکا تحت تأثیر قرار دهد. اثرات تورمی این بحران اکنون کاملاً آشکار شده، اما داده‌های PMI اروپا در این هفته هشدار می‌دهند که بخش رکودی این شوک تازه در حال نمایان شدن در اقتصاد اروپا است. این وضعیت می‌تواند انتظارات برای ادامه سیاست‌های انقباضی بانک مرکزی اروپا (ECB) را محدود کرده و به EURUSD فشار وارد کند. این مقاله را موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بحران ایران اکنون از مسیر ضعف رشد اقتصادی و شوک انرژی، فشار بیشتری بر EURUSD وارد کرده است. بازارها انتظارات خود از افزایش نرخ بهره ECB را کاهش داده‌اند و این موضوع به ضرر یورو تمام شده است. فدرال رزرو همچنان موضعی هاوکیش دارد و بازار حدود ۲۰ نقطه پایه افزایش نرخ بهره تا پایان سال را قیمت‌گذاری می‌کند. در صورت شکست سطح 1.1575، احتمال افت EURUSD تا محدوده 1.1500 افزایش خواهد یافت. دلار آمریکا (USD): مراقب سخنرانی والر در ساعت 4 عصر به وقت اروپای مرکزی باشید بازار فارکس فعلاً نسبتاً آرام است و عمدتاً تحت تأثیر تیترهای خبری مرتبط با ایران نوسان می‌کند. نوسان ضمنی یک‌ماهه ارزهای گروه G7 نزدیک به پایین‌ترین سطوح سال قرار دارد؛ موضوعی که نشان می‌دهد بازار فارکس هنوز برای روندهای خبری شدید و ناگهانی قیمت‌گذاری نشده است. با این حال، داستان اصلی از اواسط ماه مه تاکنون، بازقیمت‌گذاری هاوکیش فدرال رزرو و تقویت دلار بوده است. بازار اکنون حدود 20 واحد پایه افزایش نرخ بهره فدرال رزرو تا دسامبر را قیمت‌گذاری می‌کند. آستان گولزبی، رئیس فدرال رزرو شیکاگو، روز گذشته هشدار داد: «ما در حال مواجهه با یک مشکل تورمی نسبتاً جدی هستیم.» هرچند او امسال حق رأی ندارد و معمولاً جزو اعضای بسیار هاوکیش فدرال رزرو محسوب نمی‌شود. برای درک بهتر دیدگاه فدرال رزرو، بازارها امروز به سخنرانی کریستوفر والر  در ساعت 4 عصر به وقت اروپای مرکزی توجه خواهند کرد. والر معمولاً سخنرانی‌های شفافی درباره چشم‌انداز اقتصادی ارائه می‌دهد و آخرین سخنان او بر لزوم حفظ توقف طولانی‌مدت در سیاست پولی تأکید داشت؛ آن هم پس از اینکه در ژانویه به کاهش نرخ بهره رأی داده بود. احتمالاً هنوز برای صحبت مستقیم درباره افزایش نرخ بهره زود است، اما این سخنرانی می‌تواند مهم‌ترین محرک بازار در روز آرام جمعه باشد. زمینه کلی این است که اکنون با نسبتاً باثبات شدن بازار کار آمریکا، فدرال رزرو باید تمرکز بیشتری بر مأموریت کنترل تورم داشته باشد. تقویم داده‌های آمریکا امروز خلوت است. انتشار نهایی شاخص اعتماد مصرف‌کننده دانشگاه میشیگان، به‌ویژه بخش انتظارات تورمی یک‌ساله و 5 تا 10 ساله، مورد توجه خواهد بود. هرگونه افزایش در انتظارات تورمی میان‌مدت برای فدرال رزرو اهمیت زیادی خواهد داشت. انتظار می‌رود شاخص دلار (DXY) در بازه 99.00 تا 99.50 حمایت شود و اگر والر به احتمال افزایش نرخ بهره اشاره کند، ریسک صعودی بیشتری خواهد داشت. یورو (EUR): فعالیت اقتصادی، حلقه ضعیف ماجراست شوک خاورمیانه در چند مرحله بر EURUSD اثر گذاشته است: ابتدا این تصور شکل گرفت که اروپا بیش از آمریکا در معرض آسیب قرار دارد. سپس بازار با این دیدگاه که ECB برای مقابله با تورم سیاست انقباضی شدیدی اتخاذ خواهد کرد، بخشی از افت یورو را جبران کرد. اما اکنون به نظر می‌رسد وارد فاز نزولی جدیدی برای EURUSD شده‌ایم. شاخص‌های PMI اروپا در این هفته ضعیف بودند و نسبت به کاهش فعالیت اقتصادی در سه‌ماهه دوم هشدار می‌دهند. ضعیف شدن فعالیت اقتصادی همچنین این پرسش را مطرح می‌کند که ECB تا چه اندازه می‌تواند همچنان موضع هاوکیش خود را حفظ کند. در اواخر آوریل، بازار نزدیک به 85 نقطه پایه افزایش نرخ بهره ECB در سال جاری را قیمت‌گذاری می‌کرد، اما این رقم اکنون به 65 نقطه پایه کاهش یافته است. دیدگاه ING این است که ECB تنها یک بار در ماه ژوئن نرخ بهره را افزایش خواهد داد. بازقیمت‌گذاری هم‌زمان چرخه سیاستی فدرال رزرو و ECB باعث شده اختلاف بازدهی واقعی دوساله EURUSD طی دو هفته گذشته حدود 30 نقطه پایه به ضرر یورو تغییر کند و ما معتقدیم این روند هنوز جای ادامه دارد. اگر EURUSD به زیر 1.1575 برسد، احتمال افت دوباره به 1.1500 وجود دارد. از سوی دیگر، حتی اگر مذاکرات صلح خاورمیانه پیشرفت کند، هرگونه رشد اصلاحی احتمالاً در محدوده 1.1660 تا 1.1690 متوقف خواهد شد؛ زیرا اثرات شوک انرژی همچنان برای چند ماه آینده پابرجا می‌ماند. امروز تمرکز بازار بر شاخص Ifo آلمان در ساعت 10 صبح به وقت اروپای مرکزی (۱۱:۳۰ به وقت ایران) خواهد بود. انتظار می‌رود بخش انتظارات این شاخص نزدیک 83.3 تا 83.5 باقی بماند؛ پایین‌ترین سطح از سال 2023 تاکنون. هرگونه افت قابل‌توجه می‌تواند فشار بیشتری بر EURUSD وارد کند. همچنین سخنرانی والر و سخنرانی امروز کریستین لاگارد، رئیس ECB، اهمیت زیادی خواهد داشت. فرانک سوئیس (CHF): EURCHF گروگان سیاست ECB شده است اکنون تقریباً روشن است که بانک مرکزی سوئیس (SNB) فعلاً قصد تغییر سیاست پولی را ندارد. اوایل سال، بحث اصلی این بود که آیا SNB مجبور می‌شود نرخ بهره را که اکنون روی 0% قرار دارد، به محدوده منفی ببرد یا خیر. اما جهش قیمت نفت باعث شد انتظارات بازار به سمت احتمال سیاست انقباضی SNB تغییر کند و اکنون حدود 20 نقطه پایه افزایش نرخ بهره تا پایان سال قیمت‌گذاری شده است. با این حال، ما بعید می‌دانیم SNB امسال نرخ بهره را افزایش دهد؛ به‌ویژه در شرایطی که این بانک تأکید کرده قصد دارد برای مقابله با قدرت بیش‌ازحد فرانک، مداخلات ارزی را تشدید کند. در نتیجه، EURCHF اکنون عملاً تحت تأثیر داستان سیاست انقباضی ECB حرکت می‌کند. اگر داده‌های ضعیف‌تر منطقه یورو باعث شود بازارها درباره میزان افزایش نرخ بهره ECB تردید کنند، ریسک‌های EURCHF به سمت نزول متمایل خواهد شد. در صورت شکست محدوده 0.9125 تا 0.9135، این جفت‌ارز می‌تواند به زیر 0.9100 نیز حرکت کند. با این حال، سطح 0.90 همچنان خط قرمز SNB محسوب می‌شود. همچنین نباید فراموش کرد که صنایع سوئیس جزو کم‌مصرف‌ترین صنایع اروپا از نظر سوخت‌های فسیلی هستند؛ موضوعی که می‌تواند عملکرد اقتصاد سوئیس را نسبت به سایر اقتصادهای اروپایی در سال جاری بهتر نگه دارد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده ژاپن – آوریل 2026

شاخص قیمت مصرف کننده هسته ژاپن - سالانه (آوریل) - National Core CPI  واقعی  .................  %1.4  پیش‌بینی  .............    %1.7 قبلی  ................     %1.8  شاخص قیمت مصرف کننده ژاپن - سالانه (آوریل) - Inflation Rate YoY  واقعی  .................  %1.4  قبلی  ................     %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر