TSLA 375.00 USD ▼ 0.74%
AAPL 340.42 USD ▲ 1.11%
GOOGL 348.29 USD ▼ 0.63%
AMZN 254.06 USD ▼ 2.25%
NVDA 230.48 USD ▼ 2.94%
BTCUSD 81,849.27 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

دلار در منطقه امن؛ داده‌های آمریکا چه سرنوشتی برای DXY رقم می‌زنند؟

نوسان ضمنی در USDJPY همچنان پایین مانده؛ مشابه آنچه در سایر ارزهای گروه G10 دیده می‌شود. این موضوع در حالی رخ می‌دهد که USDJPY بار دیگر در آستانه سطح کلیدی 160.0 قرار گرفته و بازار وارد ماهی می‌شود که از نظر فصلی معمولاً برای این جفت‌ارز قدرتمند است. شاید آستانه واکنش بازار نسبت به آوریل بالاتر رفته باشد، اما به نظر می‌رسد بازارها همچنان ریسک مداخله جدید را کمتر از واقعیت قیمت‌گذاری می‌کنند. محرک‌های امروز بازار شامل داده‌های JOLTS آمریکا و تورم منطقه یورو در کنار تمرکز بر تیترهای خبری خلیج فارس خواهد بود. این مقاله بر اساس تحلیل منتشرشده توسط مؤسسه ING تهیه و توسط تیم یوتوتایمز ترجمه، بازنویسی و در اختیار مخاطبان قرار گرفته است. در یک نگاه نوسانات بازار فارکس به‌شدت کاهش یافته و بازارها ریسک تشدید تنش‌های خاورمیانه یا مداخله جدید ژاپن را کمتر قیمت‌گذاری می‌کنند. شاخص دلار در محدوده 99.0 تا 99.50 حمایت می‌شود و داده‌های آمریکا می‌توانند از دلار پشتیبانی بیشتری کنند. تورم منطقه یورو احتمالاً افزایش می‌یابد و می‌تواند از لحن هاوکیش ECB و افزایش نرخ بهره هفته آینده حمایت کند. با نزدیک شدن USDJPY به سطح 160، ریسک مداخله جدید ژاپن همچنان جدی است؛ اما بازار این ریسک را دست‌کم گرفته است. دلار آمریکا (USD): نوسانات همچنان در سطوحی بسیار پایین نوسانات بازار فارکس به افت خود ادامه داده و شاخص پرمخاطب CVIX برای نخستین بار از مارس ۲۰۲۴ به زیر 6.0 سقوط کرده است. بازار فارکس امروز صبح همان‌قدر نسبت به قیمت‌گذاری سناریوی تشدید دوباره تنش‌ها در خاورمیانه بی‌میل به نظر می‌رسد که در روزهای اخیر نسبت به قیمت‌گذاری توافق صلح قریب‌الوقوع بی‌میل بود. بازگشت سریع نفت برنت به زیر 95 دلار در معاملات آسیایی نشان می‌دهد احساسات کلی بازار دوباره در حال بهبود است؛ آن هم با وجود خبرهایی مبنی بر فروپاشی مجدد مذاکرات آمریکا و ایران. محدوده 99.0 تا 99.50 در شاخص دلار (DXY) فعلاً «منطقه راحتی» بازار محسوب می‌شود. این وضعیت هم منعکس‌کننده قیمت پایین‌تر نفت و هم نشان‌دهنده پشتوانه قوی‌تر اقتصاد کلان برای دلار است. از نگاه ما، داده‌های اقتصادی آمریکا در این هفته می‌توانند این عامل دوم را تقویت کنند. پس از انتشار داده قوی ISM بخش تولید در روز گذشته، اکنون تمرکز بازار به گزارش فرصت‌های شغلی JOLTS ماه آوریل معطوف شده است. بازار به‌ویژه پس از افزایش اخراج‌ها در مارس، وضعیت تعدیل نیرو را با دقت دنبال خواهد کرد، اما اجماع بازار بر ثبات شرایط و عدم تغییر در تعداد فرصت‌های شغلی است. در این سناریو، تأثیر خالص بر دلار احتمالاً خنثی خواهد بود و تیترهای خاورمیانه تنها محرک اصلی باقی می‌مانند. یورو (EUR): تورم هسته منطقه یورو در حال افزایش تدریجی انتظار می‌رود تورم اولیه منطقه یورو در ماه مه از 3.0 درصد به 3.2 درصد افزایش یابد. همچنین پیش‌بینی می‌شود تورم هسته از 2.2 درصد به 2.4 درصد برسد؛ موضوعی که برای بانک مرکزی اروپا (ECB) خوشایند نیست، هرچند هنوز آن‌قدر نگران‌کننده نیست که هشدار فوری ایجاد کند. با این حال، این داده‌ها می‌توانند از لحن هاوکیش ECB در کنار افزایش نرخ بهره تقریباً قطعی در نشست هفته آینده حمایت کنند. افت نسبتاً غافلگیرکننده انتظارات تورمی سه‌ساله به 2.9 درصد در آوریل، احتمالاً اهمیت حفظ انتظارات انقباضی توسط ECB را برای جلوگیری از بی‌ثبات شدن انتظارات تورمی نشان می‌دهد. EURUSD دیروز نیز نوسانات معمول ناشی از اخبار خلیج فارس را تجربه کرد، اما همانند سایر ارزهای G10، دامنه نوسان آن به‌مراتب محدودتر شده است. اگر در نهایت توافق صلح امضا شود، یورو می‌تواند برای بازگشت به محدوده 1.180 تلاش کند، اما نباید انتظار داشت بازار تنها بر اساس تیترهای مثبت، خوش‌بینی زیادی را در این جفت‌ارز قیمت‌گذاری کند. ین ژاپن (JPY): ریسک مداخلات جدید کمی کمتر از واقعیت قیمت‌گذاری شده است نوسان ضمنی کوتاه‌مدت USDJPY (از یک هفته تا سه ماه) همراه با افت عمومی نوسانات G10 کاهش یافته و نتوانسته ریسک مداخلات ارزی تازه را در حالی که این جفت‌ارز به 160.0 نزدیک می‌شود منعکس کند. به نظر می‌رسد بازارها فرض می‌کنند بانک مرکزی ژاپن (BoJ) منتظر خواهد ماند تا ببیند آیا افزایش نرخ بهره ۱۶ ژوئن (که 19 نقطه پایه آن قیمت‌گذاری شده) می‌تواند رشد USDJPY را محدود کند یا خیر. پس از بزرگ‌ترین مداخله ارزی ژاپن از سال ۲۰۰۴ در بازه آوریل-مه، این تصور در حال شکل‌گیری است که ادامه چنین سرعتی از مداخله قابل‌دوام نیست. همچنین احتمالاً بازارها انتظار خویشتنداری بیشتری دارند؛ زیرا دستورالعمل صندوق بین‌المللی پول (IMF) برای حفظ وضعیت «شناور آزاد»، حداکثر سه دوره مداخله در هر بازه شش‌ماهه را توصیه می‌کند. با این حال، با توجه به اینکه مقام‌های ژاپنی همچنان لحن نسبتاً هاوکیشی درباره مداخلات ارزی حفظ کرده‌اند، به نظر می‌رسد بازار ریسک مداخلات جدید را کمی کمتر از واقعیت ارزیابی کرده است. شاید آستانه جدید مداخله به‌جای 160.60 (سطح مداخله آوریل) اکنون در محدوده 162 تا 163 قرار گرفته باشد. ما معتقدیم بازارها همچنان سقف‌های بالاتر را در USDJPY آزمایش خواهند کرد؛ به‌ویژه با توجه به اینکه ماه ژوئن معمولاً از منظر فصلی، ماهی ضعیف برای ین محسوب می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش بازارهای فارکس آسیا-اقیانوسیه – سه‌شنبه، ۲ ژوئن ۲۰۲۶

بازارهای آسیایی امروز با نوسانات محدود آغاز شدند؛ در حالی‌که اظهارات تازه دونالد ترامپ درباره احتمال توافق برای تمدید آتش‌بس و بازگشایی تنگه هرمز طی یک هفته آینده واکنش محدودی در بازارها داشت. تحلیلگران می‌گویند سوابق زمانی ترامپ در پرونده‌های ژئوپلیتیکی باعث شده بازارها به این وعده‌ها با احتیاط نگاه کنند. در واشنگتن، کاخ سفید تعرفه واردات تجهیزات کشاورزی و صنعتی از جمله کمباین‌ها و ماشین‌های برداشت را کاهش داد و رژیم تعرفه‌ای فلزات شامل فولاد، مس و آلومینیوم را تعدیل کرد؛ اقدامی که به‌عنوان امتیاز تجاری نادر از سوی ترامپ تلقی می‌شود. در استرالیا، حداقل دستمزد ۴.۷۵٪ افزایش یافت و ایان هارپر، عضو هیئت‌مدیره بانک مرکزی (RBA)، با لحنی هاوکیش نسبت به تداوم فشارهای تورمی هشدار داد. او گفت شاخص‌های بازار برای انتظارات تورمی افزایش یافته‌اند و این موضوع می‌تواند زمینه‌ساز افزایش نرخ بهره در نشست ماه اوت باشد. داده‌های امروز نیز نشان دادند که رشد سه‌ماهه اول اقتصاد استرالیا احتمالاً ضعیف خواهد بود؛ تجارت خالص ۰.۸ واحد درصد از رشد کاسته و هزینه‌های دولتی تقریباً ثابت مانده است. در ژاپن، رسانه‌ها از طرح دولت برای کاهش مالیات فروش مواد غذایی از ۸٪ به ۱٪ از آوریل ۲۰۲۷ خبر دادند؛ اقدامی که نگرانی‌هایی درباره وضعیت مالی و بازار اوراق قرضه ایجاد کرده است. وزیر دارایی کاتایاما نیز تأیید کرد که توکیو و واشنگتن در زمینه بازار ارز همکاری نزدیک دارند و هر دو طرف شرایط را به‌طور فعال رصد می‌کنند. نرخ USDJPY در محدوده ۱۵۹.۷۰ بدون تغییر قابل‌توجه باقی ماند. در حوزه فناوری، مدیرعامل انویدیا، جن‌سون هوانگ اعلام کرد که تأمین قطعات برای رشد پرشتاب هوش مصنوعی تضمین شده است. هم‌زمان، آلفابت از برنامه افزایش سرمایه ۸۰ میلیارد دلاری برای توسعه زیرساخت‌های هوش مصنوعی خبر داد که شامل ۱۰ میلیارد دلار سرمایه‌گذاری خصوصی از برکشایر هاتاوی می‌شود. در بازار انرژی، کومرتس‌بانک پیش‌بینی خود از قیمت نفت برنت را به ۹۰ دلار افزایش داد و هشدار داد که در صورت تداوم بسته‌بودن تنگه هرمز، بازگشت به قیمت‌های پیش از جنگ بعید است. در کره‌جنوبی، داده‌های تورم ماه مه بالاتر از انتظار بود و احتمال ادامه سیاست‌های انقباضی بانک مرکزی (BoK) را تقویت کرد. در خاورمیانه، نخست‌وزیر اسرائیل اظهارات ترامپ درباره توافق با ایران را رد کرد و گفت عملیات علیه حزب‌الله در جنوب لبنان ادامه خواهد یافت. در وال‌استریت، شاخص‌های اصلی بار دیگر در سطح رکوردی بسته شدند، اما تحلیلگران بانک آمریکا هشدار دادند که شاخص‌های خوش‌بینی بیش از حد ممکن است سیگنال فروش معکوس را فعال کند. در بازار رمزارزها نیز شرکت برای نخستین بار از سال ۲۰۲۲ اقدام به فروش بیت‌کوین کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هارپر، عضو بانک مرکزی استرالیا: انتظارات تورمی در بازار افزایش یافته و نگران‌کننده است

هارپر، عضو هیئت‌مدیره بانک مرکزی استرالیا (RBA) اعلام کرد که شاخص‌های بازار برای انتظارات تورمی افزایش یافته‌اند و این موضوع نگران‌کننده است. او تأکید کرد که درس دهه ۱۹۷۰ نشان می‌دهد پایداری تورم یک مشکل واقعی است، هرچند قیمت نفت در حال حاضر به‌مراتب پایین‌تر از آن دوره تاریخی است. هارپر افزود که پایداری تورم همچنان یکی از دغدغه‌های اصلی سیاست‌گذاران پولی است و بانک مرکزی به‌دقت تحولات بازار را دنبال می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آستانه موج صعودی تازه؛ داده‌های آمریکا همه‌چیز را تغییر می‌دهد؟

هفته پیش‌رو، هفته‌ای مهم برای داده‌های اقتصاد کلان، به‌ویژه در آمریکا است. این دیدگاه به‌تدریج در حال تقویت شدن است که رشد اقتصادی آمریکا می‌تواند با سرریز شدن سرمایه‌گذاری‌های مرتبط با هوش مصنوعی به بخش‌های گسترده‌تر اقتصاد، دوباره شتاب بگیرد. داده‌های مطلوب اشتغال و افزایش تمایلات قیمتی در نظرسنجی‌های تجاری ISM این هفته می‌تواند به انتظارات بازار مبنی بر افزایش نرخ بهره توسط فدرال رزرو در سال جاری دامن بزند. ما انتظار داریم دلار همچنان حمایت شود. این مطلب بر پایه گزارش ING و با بازخوانی تیم یوتوتایمز منتشر می‌شود. در یک نگاه بازارها دوباره تمرکز خود را از ژئوپلیتیک به داده‌های اقتصاد آمریکا معطوف کرده‌اند و این موضوع از دلار حمایت می‌کند. داده‌های اشتغال، ISM و کتاب بژ می‌توانند انتظارات برای افزایش نرخ بهره فدرال رزرو را تقویت کنند. یورو ممکن است از داده‌های بالاتر انتظارات تورمی ECB حمایت بگیرد، اما چشم‌انداز دلار قوی‌تر رشد EURUSD را محدود می‌کند. بانک مرکزی انگلیس انتظارات افزایش نرخ بهره را کاهش داده و دلار قوی‌تر می‌تواند فشار بر GBPUSD را حفظ کند. دلار آمریکا (USD): بازگشت تمرکز بازار به داده‌های اقتصاد آمریکا به نظر می‌رسد بازار فارکس تا حدی از داستان خلیج فارس خسته شده است. اخبار آخر هفته مبنی بر ادامه مذاکرات آمریکا و ایران برای توافق صلح، در حالی که درگیری‌های نظامی محدود همچنان جریان دارد، تاکنون اثر چندانی بر بازار انرژی، سهام یا فارکس نداشته است. نوسان ضمنی یک‌ماهه ارزهای گروه G7 دوباره به کف‌های تابستان ۲۰۲۴ بازگشته؛ موضوعی که نشان می‌دهد بازار انتظار دارد ژئوپلیتیک در ماه‌های آینده نقش کمتری در بازار فارکس ایفا کند. با این حال، به نظر می‌رسد روایت اقتصاد کلان آمریکا در حال تقویت شدن است و آماده است حمایت گسترده‌تری از دلار فراهم کند. این هفته مجموعه بزرگی از داده‌های بازار کار و نظرسنجی‌های تجاری آمریکا منتشر خواهد شد. در حوزه بازار کار آمریکا، سه‌شنبه داده فرصت‌های شغلی JOLTS برای ماه آوریل منتشر می‌شود، چهارشنبه گزارش ماهانه ADP برای ماه مه، پنج‌شنبه آمار اخراجی‌های Challenger و در نهایت جمعه گزارش مهم اشتغال غیرکشاورزی (NFP) ماه مه منتشر خواهد شد؛ گزارشی که انتظار می‌رود افزایش مطلوب ۹۰ هزار شغل و ثبات نرخ بیکاری در سطح پایین ۴.۳ درصد را نشان دهد. همچنین، نظرسنجی‌های تجاری ISM برای بخش تولید (امروز) و خدمات (چهارشنبه) منتشر می‌شوند و تصویری از روند اشتغال، سفارشات و قدرت قیمت‌گذاری ارائه خواهند داد. علاوه بر این، کتاب بژ فدرال رزرو در روز چهارشنبه آخرین وضعیت قیمت‌ها و بازار کار در ۱۲ منطقه بانک مرکزی آمریکا را نشان خواهد داد. داده‌های این هفته احتمالاً روایت رو‌به‌رشد بازار را تقویت خواهند کرد؛ روایتی که بر اساس آن، فدرال رزرو می‌تواند نسبت به مأموریت اشتغال کامل خود آسوده‌تر باشد و تمرکز اصلی را بر ریسک‌های صعودی تورم قرار دهد. پس از شنیدن نظرات میشل بومن ــ که به‌عنوان انبساطی‌ترین عضو فدرال رزرو شناخته می‌شود ــ این هفته نوبت به اعضای هاوکیش‌تر مانند نیل کاشکاری، بث هامک و لوری لوگان می‌رسد. اگر داده‌های اشتغال همچنان قدرتمند باقی بمانند و فشارهای قیمتی در نظرسنجی‌های ISM شدید بماند، بازارها احتمالاً به سمت قیمت‌گذاری یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو در سال جاری حرکت خواهند کرد؛ در حالی که در حال حاضر حدود ۱۷ نقطه پایه انقباض پولی قیمت‌گذاری شده است. نوسانات پایین بازار همچنان جذابیت معاملات کری‌ترید (معاملات حملی) را حفظ خواهد کرد و اگر دلار به‌دلیل داده‌های قوی‌تر اقتصاد آمریکا تقویت شود، این حرکت احتمالاً بیشتر در برابر ارزهای کم‌بازدهی مانند ین ژاپن و فرانک سوئیس رخ خواهد داد. همان‌طور که جمعه اشاره کردیم، مگر اینکه بانک مرکزی ژاپن به‌طور غیرمنتظره موضعی بسیار هاوکیش اتخاذ کند، USDJPY همچنان تمایل به حرکت به سمت محدوده 162 دارد. انتظار می‌رود شاخص دلار (DXY) همچنان در محدوده 98.75 تا 99.00 حمایت شود و این هفته دوباره محدوده 99.50 را آزمایش کند. یورو (EUR): نظرسنجی انتظارات تورمی می‌تواند از سناریوی دو افزایش نرخ ECB حمایت کند امروز توجه ما به انتشار نظرسنجی انتظارات تورمی بانک مرکزی اروپا در ساعت ۱۰ صبح به وقت اروپای مرکزی معطوف است. انتظارات تورمی سه‌ساله در ماه مارس به ۳ درصد جهش کرده بود و اگر امروز نیز رقم بالایی ثبت شود، می‌تواند دیدگاه بازار مبنی بر نیاز ECB به دو مرحله افزایش نرخ بهره در سال جاری ــ احتمالاً در ژوئن و سپتامبر ــ را تقویت کند. این سناریو اندکی تهاجمی‌تر از ۴۴ نقطه پایه انقباض پولی است که بازار تا سپتامبر قیمت‌گذاری کرده است. افزایش نرخ‌های سوآپ کوتاه‌مدت یورو می‌تواند حمایت محدودی از یورو فراهم کند، اما ما معتقدیم داستان دلار همچنان مانع رشد بیشتر EURUSD خواهد شد. محدوده 1.1660 تا 1.1685 می‌تواند سقف کوتاه‌مدت معاملاتی باشد و فضای مثبت اقتصاد کلان آمریکا این پرسش را مطرح می‌کند که آیا حتی در صورت دستیابی رسمی به توافق صلح میان آمریکا و ایران، EURUSD خواهد توانست دوباره به سطح 1.18 بازگردد یا خیر. پوند بریتانیا (GBP): بیلی انتظارات برای سیاست انقباضی را آرام کرد به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی انگلیس، توانسته انتظارات بازار برای افزایش نرخ بهره در سال جاری را به‌خوبی مهار کند. در مقطعی، بازار بیش از ۸۰ نقطه پایه انقباض پولی بانک مرکزی انگلیس را قیمت‌گذاری می‌کرد، اما اکنون این رقم به ۳۳ نقطه پایه کاهش یافته است؛ هرچند افت قیمت نفت نیز در این روند نقش مهمی داشته است. بیلی در سخنرانی روز جمعه گفت بانک مرکزی انگلیس می‌تواند تورم موقت بالاتر از هدف را نادیده بگیرد، مشروط بر اینکه اثرات دور دوم شکل نگیرد. نشانه‌های مربوط به این اثرات ممکن است در روز جمعه و از طریق نظرسنجی Decision Maker Panel بانک مرکزی انگلیس درباره انتظارات تورمی منتشر شود. حذف سناریوی انقباضی تهاجمی بانک مرکزی انگلیس فشار شدیدی بر پوند وارد نکرده است؛ اما روایت دلار قوی‌تر احتمالاً GBPUSD را نزدیک محدوده 1.3500 محدود خواهد کرد و حمایت EURGBP در محدوده 0.8610/20 همچنان مستحکم به نظر می‌رسد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مصرف‌کنندگان یورو تورم کوتاه‌مدت را بالا پیش‌بینی می‌کنند

بانک مرکزی اروپا (ECB) در تازه‌ترین نظرسنجی مصرف‌کنندگان اعلام کرد که انتظارات تورمی برای یک سال آینده در سطح ۴.۰٪ ثابت مانده است، در حالی که انتظارات سه‌ساله از ۳.۰٪ به ۲.۹٪ کاهش یافته است. این داده‌ها نشان می‌دهد مصرف‌کنندگان منطقه یورو همچنان تورم کوتاه‌مدت را بالا می‌بینند، اما در افق بلندمدت کمی خوش‌بین‌تر شده‌اند. این تغییر می‌تواند بر تصمیمات سیاست پولی ECB و مسیر نرخ بهره در ماه‌های آینده اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید، عضو فدرال رزرو: نگرانی اصلی من تورم است؛ هنوز بیش از حد داغ است

آستین اشمید، رئیس فدرال رزرو کانزاس‌سیتی، اعلام کرد که تورم همچنان بسیار بالاست و این موضوع «نگرانی اصلی» او در سیاست‌گذاری است. او گفت که به‌هیچ‌وجه اعتقادی ندارد که افزایش اخیر تورم «گذرا» باشد و تأکید کرد فدرال رزرو باید تعهد خود به بازگرداندن تورم به هدف ۲ درصدی را به‌وضوح به بازارها نشان دهد. فشار انرژی و وضعیت بازار کار اشمید گفت افزایش قیمت نفت قدرت خرید خانوارها را کاهش داده و بر هزینه‌کرد مصرف‌کنندگان فشار وارد می‌کند. او افزود که بازار کار در وضعیت «متعادل» قرار دارد و بخشی از این پایداری ناشی از استخدام در بخش سلامت است. به گفته او، با وجود رشد قیمت انرژی، تولیدکنندگان آمریکایی هنوز تمایلی به افزایش سرمایه‌گذاری برای تولید بیشتر نشان نداده‌اند. چشم‌انداز اقتصاد آمریکا و نقش هوش مصنوعی اشمید گفت بیشتر داده‌ها نشان می‌دهد اقتصاد آمریکا همچنان در مسیر رشد قرار دارد. او همچنین اشاره کرد که برخی شواهد نشان می‌دهد هوش مصنوعی سرعت استخدام را کاهش داده اما هنوز باعث تعدیل نیرو نشده است. اشمید تأکید کرد که اقتصاد آمریکا نسبت به گذشته کمتر در معرض شوک‌های انرژی قرار دارد، اما این موضوع از اهمیت کنترل تورم کم نمی‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئيس بانک انگلیس: تحمل تورم بالاتر از هدف در شرایط فعلی منطقی است

اندرو بیلی، رئیس بانک مرکزی انگلستان (BoE)، اعلام کرد که با توجه به نرم‌شدن فعالیت اقتصادی و ابهام ناشی از شوک جنگ ایران، رویکرد مناسب در شرایط فعلی می‌تواند تحمل موقت تورم بالاتر از هدف ۲ درصدی باشد. او تأکید کرد که تعادل درست سیاست پولی کاملاً وابسته به تحولات و واکنش اقتصاد است. تصمیم به عدم کاهش نرخ بهره یک «انتخاب فعال» بود بیلی گفت که تصمیم اخیر برای ثابت نگه‌داشتن نرخ بهره یک «انتخاب فعال» بوده و نه یک تصمیم منفعلانه. به گفته او، سیاست پولی فعلی هم‌اکنون در حال اثرگذاری بر اقتصاد است و ضعف فعالیت اقتصادی و بازار کار باعث شده اثرات دور دوم تورمی محدودتر شود. بیلی: کاهش نرخ بهره فعلاً منتفی است؛ ریسک‌های خاورمیانه باید با دقت رصد شود بیلی تأکید کرد که با کنار گذاشتن سناریوی کاهش نرخ بهره، سیاست پولی بریتانیا نسبت به انتظارات بازار به‌طور قابل‌توجهی سخت‌گیرانه‌تر شده است. او افزود که بانک مرکزی باید تحولات خاورمیانه و اثر آن بر تورم و اقتصاد بریتانیا را بسیار دقیق زیر نظر بگیرد و در صورت نیاز، سیاست را تنظیم کند. بیلی هشدار داد که تحمل تورم بالاتر از هدف تنها زمانی قابل‌قبول است که نشانه‌ای از شکل‌گیری اثرات دور دوم تورمی دیده نشود. او همچنین گفت که توان چشم‌پوشی از اثرات غیرمستقیم تورم اکنون ضعیف‌تر از گذشته است. #GBP #بانک_مرکزی_انگلستان @UTOFX

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟

تمدید آتش‌بس در ایران بار دیگر به بازارها کمک کرده تا با دیدگاهی خوش‌بینانه معامله کنند، اما برای آنکه دلار از سطوح فعلی افت قابل‌توجه‌تری را تجربه کند، در نهایت باید شاهد بازگشایی تنگه هرمز باشیم. در کنار تحولات جدید خلیج فارس، انتشار احتمالی داده‌های تورمی قوی‌تر از انتظار آلمان نیز امروز زیر ذره‌بین قرار دارد. این تحلیل توسط مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه تمدید آتش‌بس ایران–آمریکا فضای ریسک‌پذیری را بهبود داده اما برای افت معنادار دلار، بازار نیازمند بازگشایی واقعی تنگه هرمز است. داده‌های تورمی آلمان احتمالاً بالاتر از انتظار منتشر می‌شود و می‌تواند از یورو حمایت کند، در حالی که EURUSD همچنان تحت‌تأثیر تحولات خاورمیانه است. فدرال رزرو هنوز در مسیر انقباضی باقی مانده و معامله‌گران پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، منتظر گزارش بعدی CPI هستند. دلار کانادا زیر فشار اختلاف نرخ‌های بهره و ریسک‌های تجاری USMCA قرار دارد و حتی با بهبود ریسک‌پذیری، مسیر نزولی USDCAD محدود می‌ماند. دلار امریکا: بازار در تعقیب تیتر بعدی گزارش‌ها حاکی از آن است که آمریکا و ایران بر سر تمدید موقت ۶۰ روزه آتش‌بس به توافق رسیده‌اند؛ توافقی که همچنان نیازمند تأیید دونالد ترامپ، رئیس‌جمهور آمریکا است. این خبر پس از نگرانی‌های صبح دیروز درباره احتمال گسترش دوباره تنش‌ها در پی درگیری‌های نظامی جدید، تا حدی به سرمایه‌گذاران آرامش داده است. اکنون پرسش اصلی این است که آیا تنگه هرمز به‌زودی بازگشایی خواهد شد یا اینکه تمدید آتش‌بس تنها به یک بن‌بست طولانی‌تر منجر می‌شود. پس از تیترهای خبری دیروز، دلار در برابر اکثر ارزها تضعیف شد، اما شاخص دلار (DXY) همچنان حدود ۱ درصد بالاتر از سطوح ابتدای ماه مه معامله می‌شود. این در حالی است که نفت برنت اکنون ۴ درصد پایین‌تر از کف ۷ مه قرار دارد. پیش‌بینی اینکه آیا این لحظه واقعاً نقطه عطفی برای حل‌وفصل بحران خاورمیانه است یا نه دشوار است، اما نکته‌ای که باید پذیرفت این است که دلار، فارغ از این تحولات، همچنان در موقعیت نسبتاً قدرتمندی قرار دارد. علت این موضوع را می‌توان در لحن انقباضی فدرال رزرو و داده‌های تورمی جست‌وجو کرد که علی‌رغم کاهش قیمت انرژی، بازارها را همچنان به قیمت‌گذاری برای تداوم سیاست‌های انقباضی (حدود ۱۵ نقطه پایه تا پایان سال) سوق داده‌اند. داده‌های دیروز Core PCE آمریکا که اندکی پایین‌تر از اجماع بازار و برابر با ۰.۲ درصد ماهانه منتشر شد، تأثیر چندانی بر انتظارات بازار از فدرال رزرو نداشت؛ موضوعی که شاید نشان دهد معامله‌گران ترجیح می‌دهند پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، ابتدا گزارش بعدی CPI را مشاهده کنند. امروز تقویم داده‌های آمریکا سبک‌تر است، اما سخنرانی‌های متعدد مقامات فدرال رزرو می‌تواند مورد توجه بازار قرار گیرد. دلار همچنان کاملاً تحت‌تأثیر تیترهای خبری حرکت می‌کند. نشانه‌های قوی از آغاز بازگشایی تنگه هرمز برای عبور‌ومرور می‌تواند دلار را به‌طور معناداری در برابر اکثر ارزها پایین‌تر ببرد؛ اما از سوی دیگر، تداوم وضعیت تعلیق و بلاتکلیفی حتی بدون تشدید مجدد درگیری‌های نظامی نیز ممکن است شاخص دلار را دوباره به محدوده 99.50 بازگرداند. یورو : تورم آلمان ممکن است بازار را غافلگیر کند فرانسه، اسپانیا و آلمان امروز صبح برآورد اولیه تورم ماه مه را منتشر می‌کنند. انتظار می‌رود تورم فرانسه و اسپانیا به روند شتاب‌گیری خود ادامه دهد، در حالی که پیش‌بینی‌ها تورم آلمان را در سطح ۲.۹ درصد بدون تغییر نشان می‌دهند. با این حال، تیم اقتصاد کلان ما معتقد است داده کلیدی آلمان با ریسک صعودی همراه است و احتمال ثبت رقمی به‌مراتب بالاتر از ۳ درصد وجود دارد. چنین نتیجه‌ای احتمالاً با تقویت روند نزولی نرخ‌های بهره کوتاه‌مدت، از یورو حمایت خواهد کرد. با این وجود، تحولات خاورمیانه همچنان عامل غالب در حرکت EURUSD باقی مانده است. از دید ما، بازگشایی تنگه هرمزمی‌تواند محرک یک رالی احساسی بیش از ۱ درصدی در این جفت‌ارز باشد. با این حال، تثبیت نرخ‌های بالاتر از 1.180 احتمالاً به شرایط مساعدتر در اختلاف نرخ‌های بهره کوتاه‌مدت نیز نیاز دارد؛ موضوعی که عمدتاً از مسیر بازقیمت‌گذاری انبساطی‌تر برای فدرال رزرو محقق می‌شود. دلار کانادا: اختلاف نرخ‌های بهره همچنان عامل فشار است کانادا امروز داده‌های تولید ناخالص داخلی سه‌ماهه نخست را منتشر می‌کند. انتظار بازار رشد نسبتاً ضعیف ۱.۵ درصدی سالانه‌سازی‌شده فصلی است؛ آن هم پس از ثبت رقم ناامیدکننده منفی ۰.۶ درصدی در سه‌ماهه چهارم. با این حال، چنین داده‌ای که تا حدی به گذشته مربوط است، تنها در صورتی برای بانک مرکزی کانادا اهمیت جدی خواهد داشت که اختلاف محسوسی با اجماع بازار داشته باشد. دلار کانادا امروز اندکی فرصت تنفس پیدا کرد، اما همچنان یکی از ضعیف‌ترین ارزهای گروه G10 در ماه مه باقی مانده است. در مدل ارزش منصفانه کوتاه‌مدت ما، سهام جهانی و اختلاف نرخ‌های بهره کوتاه‌مدت مهم‌ترین محرک‌های USDCAD هستند. کاهش بیشتر تنش‌ها و بهبود فضای ریسک‌پذیری احتمالاً می‌تواند USDCAD را پایین‌تر ببرد، اما اختلاف نرخ‌های بهره نسبی همچنان مانع مهمی در برابر این حرکت محسوب می‌شود. تورم کانادا و شرایط بازار کار نیز از تغییر رویکرد انقباضی بانک مرکزی کانادا در کوتاه‌مدت حمایت نمی‌کنند و بازارها همچنان راحت‌تر سناریوی حذف انتظارات انقباضی بانک مرکزی کانادا را می‌پذیرند تا کنار گذاشتن انتظارات انقباضی فدرال رزرو. مذاکرات مجدد توافق تجاری USMCA نیز همچنان یکی از ریسک‌های مهم برای دلار کانادا است. جیمیسون گریر، نماینده تجاری آمریکا، این هفته اعلام کرد اختلافات با کانادا «قابل‌توجه» است. همانند سال ۲۰۲۰، ترامپ ممکن است پیش از دستیابی به هر توافق نهایی، تهدیدهای تعرفه‌ای را تشدید کند. حتی اگر توافق جدیدی در نهایت حاصل شود، طولانی‌شدن مذاکرات و فضای عدم‌قطعیت می‌تواند بر اعتماد شرکت‌ها و بازار کار کانادا فشار وارد کند و احتمال اتخاذ موضع انقباضی‌تر از سوی بانک مرکزی کانادا را بیش از پیش کاهش دهد. در سناریوی پایه ما — که نسبت به تحولات خاورمیانه دیدگاهی نسبتاً خوش‌بینانه دارد — انتظار داریم USDCAD تا پایان ژوئن به 1.37 و تا پایان سه‌ماهه سوم به 1.36 بازگردد. این پیش‌بینی همچنان بخشی از پرمیوم ریسک مرتبط با مذاکرات مجدد USMCA را در دلار کانادا لحاظ می‌کند؛ عاملی که باعث می‌شود «لونی» نسبت به سایر ارزهای کالامحور گروه G10 عملکرد ضعیف‌تری داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاشکاری، عضو فدرال رزرو: هنوز زود است درباره افزایش نرخ بهره تصمیم بگیریم

کاشکاری، رئيس فدرال رزرو مینیاپولیس، هشدار داد که ریسک از‌هم‌گسیختگی انتظارات تورمی همچنان جدی است و باید با دقت بیشتری رصد شود. او تأکید کرد که هنوز خیلی زود است نتیجه بگیریم فدرال رزرو باید به‌زودی نرخ بهره را افزایش دهد. واکنش کاشکاری به داده‌های تورمی PCE ماه آوریل کاشکاری در ادامه گفت که داده‌های PCE آوریل نشان می‌دهد فشارهای تورمی ممکن است پایدارتر از برآوردهای قبلی باشد. به گفته او، هنوز نمی‌توان نتیجه گرفت که فدرال رزرو باید «فوراً» نرخ‌ها را بالا ببرد، اما این داده‌ها باعث شده توجه بیشتری به ریسک تورم داشته باشد. او افزود که ریسک تداوم تورم چه در سناریوی خوش‌بینانه و چه بدبینانه وجود دارد و سیاست‌گذاران باید برای هر دو مسیر آماده باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیا در انتظار امضای ترامپ؛ آتش‌بس ایران–آمریکا در برزخ

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتش‌بس ایران–آمریکا هنوز به امضای رئیس‌جمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هسته‌ای ایران و نحوه برخورد با ذخایر اورانیوم غنی‌شده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقام‌های آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایین‌تر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیش‌بینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیش‌بینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانه‌های دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بوده‌اند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیش‌بینی کاهش ۰.۹٪) پیش‌بینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این داده‌ها پیام سیاستی بانک مرکزی ژاپن را پیچیده‌تر می‌کند؛ جایی که بازارها تا پیش از انتشار داده‌ها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمت‌گذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش می‌یابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینه‌های وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. داده‌های با فرکانس بالا برای تصمیم ژوئیه بررسی می‌شود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معامله‌گران کمی از دلار فاصله گرفتند، اما ریسک‌پذیری کامل شکل نگرفت؛ زیرا توافق آتش‌بس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکت‌ها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر به‌عنوان تأمین‌کننده زیرساخت AI دیده می‌شود. SpaceX هدف‌گذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیق‌تر نوسانات خلاصه رویداد‌‌های سش آسیا توافق تمدید آتش‌بس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیف‌تر از انتظار؛ تولید صنعتی قوی‌تر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX به‌دنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر می‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اظهارات رئیس و معاون بانک مرکزی نیوزیلند درباره چشم‌انداز اقتصاد و نرخ بهره

رئیس بانک مرکزی نیوزیلند (RBNZ)، آنا برمن، اعلام کرد که پس‌زمینه اقتصاد جهانی همچنان با عدم‌قطعیت بالا همراه است؛ موضوعی که ناشی از اختلال در زنجیره تأمین و افزایش هزینه‌های ورودی برای تولیدکنندگان است. او هشدار داد که نیوزیلند و شرکای تجاری آن به‌دلیل درگیری‌های خاورمیانه احتمالاً با رشد اقتصادی ضعیف‌تر و تورم بالاتر در کوتاه‌مدت مواجه خواهند شد. برمن تأکید کرد که انتظارات هزینه‌ای بالاتر می‌تواند تورم را برای مدت طولانی‌تری بالا نگه دارد و همین موضوع باعث شده نرخ بهره رسمی (OCR) احتمالاً زودتر و بیشتر از برآوردهای قبلی افزایش یابد. در همین حال، کارن سیلک، معاون بانک مرکزی نیوزیلند، گفت که در حال حاضر نیازی به افزایش فوری نرخ بهره نمی‌بیند، اما فشارهای تورمی کوتاه‌مدت در حال تقویت است. او توضیح داد که RBNZ لازم نیست منتظر انتشار CPI فصلی بماند و باید پیش‌نگرانه‌تر تصمیم‌گیری کند. سیلک افزود که حتی اگر درگیری خاورمیانه به‌زودی پایان یابد، بخشی از آسیب اقتصادی وارد شده و باقی خواهد ماند. او گفت که بانک مرکزی برای تصمیم‌گیری در نشست ژوئیه به داده‌های با فرکانس بالا نگاه می‌کند و تمایل به افزایش نرخ بهره در جلسات آینده وجود دارد. این مجموعه اظهارات نشان می‌دهد که تورم نیوزیلند همچنان چسبنده است و بانک مرکزی در مسیر سیاست‌های انقباضی بیشتر قرار دارد؛ موضوعی که می‌تواند بر بازار اوراق، دلار نیوزیلند (NZD) و چشم‌انداز رشد اقتصادی تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مقام فدرال رزرو: بدون انرژی جایگزین، کاهش فعالیت اقتصادی محتمل است

لوریتا لوگان، رئیس فدرال رزرو دالاس و یکی از چهره‌های کلیدی در سیاست‌گذاری بازارهای پولی آمریکا، در سخنرانی خود در توکیو هشدار داد که اگر تنگه هرمز بسته بماند، جهان ممکن است ناچار شود مصرف نفت و گاز طبیعی را به‌طور قابل‌توجهی کاهش دهد. او گفت پیامدهای اقتصادی این وضعیت بستگی دارد به اینکه مصرف‌کنندگان نهایی تا چه حد قادر باشند به منابع انرژی جایگزین روی بیاورند یا بهره‌وری مصرف انرژی را افزایش دهند؛ در غیر این صورت، کاهش فعالیت اقتصادی اجتناب‌ناپذیر خواهد بود. لوگان در این سخنرانی هیچ اظهارنظری درباره مسیر آینده سیاست پولی فدرال رزرو نکرد، اما بر لزوم شفافیت بیشتر در عملیات بازار باز و حرکت به‌سمت تسویه متمرکز (Central Clearing) تأکید کرد. او همچنین خواستار توسعه ابزارهای نقدینگی پیشرفته‌تر شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بودجه تکمیلی ژاپن از ۳ تریلیون ین عبور می‌کند

نخست‌وزیر ژاپن، سانائه تاکایچی، امروز مجموعه‌ای از مواضع مهم درباره سیاست مالی، انرژی و امنیت عرضه این کشور اعلام کرد. او گفت دولت با کاهش نسبت بدهی به تولید ناخالص داخلی تلاش می‌کند اعتماد بازارها را تقویت کند. تاکایچی اعلام کرد که ژاپن مانند سال‌های گذشته، برنامه‌های صرفه‌جویی انرژی در تابستان و زمستان را اجرا خواهد کرد و وزیر آکازاوا فردا جزئیات این طرح‌ها را ارائه می‌دهد. او همچنین تأکید کرد که دولت قصد دارد سهم انرژی هسته‌ای و تجدیدپذیر را از ۳۰٪ فعلی به ۷۰٪ افزایش دهد. در حوزه مالی، نخست‌وزیر گفت دولت برای تأمین بودجه اضافی، اوراق کسری جدید منتشر خواهد کرد اما این اقدام تأثیری بر بازار اوراق نخواهد داشت زیرا بدهی تازه با افزایش درآمدهای مالیاتی و منابع دیگر جبران می‌شود. او افزود که تقویم انتشار اوراق تغییر نخواهد کرد. دولت ژاپن در حال تدوین بودجه‌ای بیش از ۳ تریلیون ین است و قرار است روز سه‌شنبه یارانه برق و گاز را تصویب کند؛ طرحی که حدود ۵۰۰ میلیارد ین هزینه دارد و از جولای تا سپتامبر برای کاهش فشار هزینه‌های انرژی بر خانوارها اجرا می‌شود. تاکایچی همچنین گفت دولت تمام تلاش خود را برای جلوگیری از اختلالات بازار مشابه دوران شوک نفتی به کار خواهد گرفت و تأمین نفت ژاپن تا بهار آینده تضمین شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازارهای آسیا–اقیانوسیه: امید به توافق هرمز نفت را پایین کشید

بازارهای آسیایی در دوشنبه، ۲۵ مه ۲۰۲۶ با فضای مثبت آغاز شدند؛ جایی که امید به توافق میان آمریکا و ایران برای بازگشایی تنگه هرمز، فشار فروش بر نفت را تشدید کرد و دارایی‌های ریسکی را بالا برد. در آغاز معاملات، نفت زیر ۱۰۰ دلار معامله شد و هم‌زمان دلار تضعیف و شاخص‌های سهام و طلا تقویت شدند — نشانه‌ای از بازگشت محتاطانه ریسک‌پذیری به بازارهای منطقه. نفت، دلار، سهام و طلا نفت برای نخستین‌بار در دو هفته گذشته به زیر ۱۰۰ دلار سقوط کرد؛ معامله‌گران به گزارش‌های آخر هفته درباره پیشرفت در تفاهم‌نامه واشنگتن–تهران برای بازگشایی هرمز واکنش نشان دادند. این حرکت، الگوی معمول «معاملات تخفیف ریسک ایران» را فعال کرد: دلار تضعیف شد. فیوچرز S&P500 و Nasdaq تقویت شدند. طلا ۱.۴٪ رشد کرد. در بازار فارکس، بانک خلق چین (PBOC) نرخ مرجع USDCNY را در قوی‌ترین سطح از فوریه ۲۰۲۳ تعیین کرد؛ اقدامی که به‌عنوان حمایت ضمنی از قدرت یوان تعبیر شد. سیگنال‌های ژئوپلیتیک با وجود خوش‌بینی بازار، فضای دیپلماتیک پیچیده‌تر بود. ترامپ یکشنبه اعلام کرد محاصره دریایی ایران تا زمان امضای رسمی توافق پابرجا می‌ماند و «هیچ عجله‌ای» برای توافق وجود ندارد. با این حال، بازارها ترجیح دادند مسیر حرکت را قیمت‌گذاری کنند، نه پیام‌های متناقض آخر هفته را. نشانه‌های اولیه از کاهش فشار در هرمز داده‌های کشتیرانی نشان داد: دو نفتکش LNG از تنگه عبور کردند (به مقصد پاکستان و چین).. یک سوپرتانکر حامل نفت عراق پس از سه ماه توقف، از خلیج فارس خارج شد. هرچند عبور و مرور هنوز بسیار کمتر از دوران پیش از جنگ است، اما جهت حرکت رو به بهبود است. آسیا: رشد قوی، ریسک‌های خاورمیانه نیکی ژاپن رکوردهای تاریخی را شکست و از ۶۴ هزار و سپس ۶۵ هزار واحد عبور کرد. .سنگاپور رشد فراتر از انتظار ثبت کرد، اما وزارت تجارت نسبت به ریسک‌های خاورمیانه هشدار داد. NZIER از تثبیت نرخ بهره بانک مرکزی نیوزیلند (RBNZ) در نشست این هفته حمایت کرد. لاگارد از بازبینی صعودی پیش‌بینی تورم ECB خبر داد. وارش در فدرال‌رزرو با کمیته‌ای هاوکیش روبه‌روست و امید به کاهش نرخ‌ها در آمریکا کمرنگ شده است. بازارهای جهانی در تعطیلات امروز بریتانیا، بخش بزرگی از اروپا و آمریکا تعطیل‌اند؛ بنابراین نقدشوندگی پایین می‌تواند نوسانات تیز ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وارش، رئيس جدید فدرال رزرو در نخستین آزمون با تورم سرسخت روبه‌روست

کوین وارش در حالی ریاست فدرال‌رزرو را بر عهده گرفته که صورت‌جلسه FOMC و اظهارات مقامات بانک مرکزی نشان می‌دهد سناریوی کاهش نرخ عملاً کنار گذاشته شده و حتی افزایش نرخ در صورت تداوم فشارهای تورمی محتمل است. در یک نگاه وارش کمیته‌ای هاوکیش را به ارث می‌برد؛ اعضا به سمت «ثبات طولانی‌مدت» یا حتی «سفت‌تر کردن سیاست» متمایل شده‌اند. صورت‌جلسه آوریل FOMC زبان «چابکی» را حذف کرده و بر «محدودیت طولانی‌تر» تأکید دارد. سه عضو خواستار حذف کامل «سوگیری کاهشی» شدند؛ اکثریت می‌گویند اگر تورم بالای ۲٪ بماند، افزایش نرخ محتمل است. آنا پالسون رئیس فدرال‌رزرو فیلادلفیا، سیاست فعلی را مناسب دانست و از بازقیمت‌گذاری بازارها به سمت احتمال افزایش نرخ استقبال کرد. وارش در شرایطی وارد دفتر ریاست فدرال‌رزرو شده که مسیر سیاست پولی آمریکا به‌طور محسوسی به سمت رویکردی تندروانه‌تر چرخیده است. صورت‌جلسه ماه آوریل نشان می‌دهد زبان پیشین که بر «انعطاف‌پذیری» تأکید داشت، جای خود را به هشدارهایی درباره تداوم تورم بالا و ابهام ناشی از جنگ ایران داده است؛ عواملی که می‌تواند سیاست را برای مدت طولانی‌تری در سطح محدودکننده نگه دارد. سه عضو کمیته حتی پا را فراتر گذاشته و خواستار حذف کامل «سوگیری کاهشی» شدند. اکثریت نیز هشدار داده‌اند که اگر تورم همچنان بالاتر از هدف ۲ درصدی بماند، افزایش نرخ بهره اجتناب‌ناپذیر خواهد شد. مقامات فدرال‌رزرو تأکید کرده‌اند که فشار تورمی تنها ناشی از انرژی نیست. افزایش هزینه سوخت به نرخ‌های حمل‌ونقل، بلیت هواپیما و قیمت کود سرایت کرده و دامنه تورم را گسترده‌تر کرده است؛ موضوعی که استدلال هاوکیش‌ها برای حفظ یا تشدید سیاست انقباضی را تقویت می‌کند. آنا پالسون، رئیس فدرال‌رزرو فیلادلفیا، هفته گذشته گفت سیاست فعلی «در جای درست» قرار دارد و از بازقیمت‌گذاری بازارها به سمت احتمال افزایش نرخ استقبال کرد. او یادآور شد که در ابتدای سال، بازارها سه کاهش نرخ برای ۲۰۲۶ قیمت‌گذاری کرده بودند، اما اکنون این سناریو تقریباً کاملاً حذف شده است. گرایش شخصی وارش و کاخ سفید به سمت نرخ‌های پایین‌تر، فعلاً فضای چندانی برای بروز ندارد. هرچند برخی تحلیلگران همچنان معتقدند ریسک‌های بازار کار نادیده گرفته شده و کاهش نرخ در اواخر ۲۰۲۶ یا اوایل ۲۰۲۷ ممکن است، اما این دیدگاه اکنون در حاشیه قرار گرفته است. جمع‌بندی  حذف تقریباً کامل سناریوی کاهش نرخ از قیمت‌گذاری بازار، پیام اصلی این تحولات است. بازارها اکنون حتی احتمال افزایش نرخ در اواخر ۲۰۲۶ یا اوایل ۲۰۲۷ را نیز در نظر می‌گیرند. تمایل وارش به سیاست‌های داویش (نرم‌تر)، او را در مسیر برخورد با کمیته‌ای قرار می‌دهد که به‌وضوح در حال سخت‌تر شدن است؛ وضعیتی که می‌تواند نوسان در ارتباطات FOMC را افزایش دهد. گسترش اثرات جنگ ایران از نفت به حمل‌ونقل، کود و سفرهای هوایی نیز مسیر هرگونه چرخش انبساطی را دشوارتر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ژاپن – آوریل 2026

شاخص قیمت مصرف کننده هسته ژاپن - سالانه (آوریل) - National Core CPI  واقعی  .................  %1.4  پیش‌بینی  .............    %1.7 قبلی  ................     %1.8  شاخص قیمت مصرف کننده ژاپن - سالانه (آوریل) - Inflation Rate YoY  واقعی  .................  %1.4  قبلی  ................     %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مالیات سوخت بریتانیا در ۲۰۲۶ ثابت می‌ماند

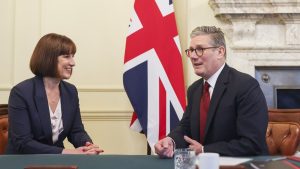
وزیر خزانه‌داری بریتانیا ریچل ریوز اعلام کرد که نرخ معافیت مالیاتی پیمایش (Mileage Rate) برای سفرهای کاری ۱۰ پنی به ازای هر مایل افزایش می‌یابد. او همچنین مجموعه‌ای از اصلاحات مالیاتی را معرفی کرد که شامل موارد زیر است: تسریع در اجرای تغییرات مالیاتی مربوط به سود شعب خارجی اصلاح ساختار مالیات شرکت‌های فعال در نفت و گاز خارجی عدم افزایش مالیات سوخت در سال ۲۰۲۶ انتظار از سوپرمارکت‌ها برای انتقال کامل کاهش تعرفه‌ها به مصرف‌کنندگان کاهش موقت مالیات بر ارزش افزوده برخی جاذبه‌های گردشگری از ۲۰٪ به ۵٪ این تغییرات از ۲۵ ژوئن تا ۳ سپتامبر اعمال خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش محتاطانه بازار به مذاکرات ایران و آمریکا؛ چرا دلار هنوز قوی مانده است؟

در حالی که رئیس‌جمهور آمریکا، دونالد ترامپ، مدعی شده مذاکرات در «مراحل نهایی» قرار دارد، بازار فارکس این بار نسبت به دو هفته قبل با احتیاط بسیار بیشتری روی سناریوی کاهش تنش معامله می‌کند. جو هاوکیش فدرال رزرو نیز شرط‌بندی علیه دلار را دشوارتر کرده است. در حوزه داده‌های کلان اقتصادی نیز انتظار می‌رود شاخص‌های PMI امروز مورد توجه بازار قرار گیرند. این مقاله را وب‌سایت موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازار فارکس این بار با احتیاط بیشتری به اخبار توافق احتمالی آمریکا و ایران واکنش نشان می‌دهد و دلار مقاومت بیشتری نشان داده است. صورتجلسه فدرال رزرو لحن هاوکیش داشت و احتمال افزایش نرخ بهره همچنان از دلار حمایت می‌کند. بانک مرکزی اروپا تمایلی به تعهد برای افزایش نرخ بهره در ماه ژوئیه ندارد و این موضوع فشار بر یورو را حفظ کرده است. داده‌های ضعیف اشتغال و PMI استرالیا از توقف افزایش نرخ بهره توسط بانک مرکزی استرالیا حمایت می‌کند، هرچند چشم‌انداز بلندمدت AUDUSD همچنان مثبت ارزیابی می‌شود. دلار آمریکا: مقاومت بیشتر در برابر اخبار کاهش تنش برای دومین بار در ماه مه، بازارها در حال معامله بر مبنای احتمال توافق صلح میان آمریکا و ایران هستند؛ آن هم پس از آنکه ترامپ اعلام کرد مذاکرات وارد «مراحل نهایی» شده است. اما این بار میزان اطمینان بازار کمتر است. لحن هر دو طرف همچنان تهاجمی باقی مانده و معامله‌گران پس از ناامیدی‌های قبلی، نسبت به دنبال کردن تیترهای خوش‌بینانه محتاط‌تر شده‌اند. در همین راستا، افت درون‌روزی شاخص دلار (DXY) دیروز تقریباً نصف حرکت مشابه در ۶ مه بود. پس‌زمینه کلان اقتصادی نیز شرط‌بندی تهاجمی علیه دلار را دشوارتر کرده است. صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) که دیروز منتشر شد، لحنی هاوکیش داشت و نشان داد «بسیاری» از اعضا خواهان ارسال این پیام بوده‌اند که حرکت بعدی می‌تواند افزایش نرخ بهره باشد. این موضوع به معنای آن است که احتمال ماندگاری بازدهی اوراق خزانه‌داری در سطوح بالا بیشتر از قبل شده است. حتی پس از اخبار کاهش تنش دیروز نیز بازار قراردادهای آتی نرخ بهره فدرال رزرو همچنان تا ماه دسامبر حدود ۱۷ نقطه پایه افزایش نرخ را قیمت‌گذاری می‌کند. اگر در نهایت توافقی میان آمریکا و ایران حاصل شود، این قیمت‌گذاری باید تعدیل شود، اما بازگشت سریع بازار به سناریوی کاهش نرخ بهره هنوز بسیار دور از انتظار به نظر می‌رسد. واکنش محدود دلار به اظهارات ترامپ نشان می‌دهد اگر واقعاً توافقی در آستانه نهایی شدن باشد، فضای بیشتری برای افت دلار وجود دارد. اما در عین حال، این مسئله تأیید می‌کند که صبر بازار کمتر شده و هرگونه توقف جدید در مذاکرات می‌تواند حتی بدون تشدید دوباره تنش‌های نظامی، شاخص دلار را به بالای سطح 99.50 برساند. امروز در تقویم اقتصادی آمریکا، مهم‌ترین رویدادها شامل آمار آغاز ساخت‌وساز مسکن در ماه آوریل و شاخص‌های PMI مؤسسه S&P Global برای ماه مه است. شاخص‌های PMI نسبت به نظرسنجی‌های ISM تأثیر کمتری بر بازار دارند، اما مزیت آن‌ها قابلیت مقایسه بهتر با داده‌های اروپا است که امروز منتشر می‌شوند. یورو: بانک مرکزی اروپا وعده افزایش نرخ در ژوئیه را نمی‌دهد گزارشی از خبرگزاری رویترز به نقل از منابع بانک مرکزی اروپا (ECB) نشان می‌دهد این بانک پس از افزایش نرخ بهره در ماه ژوئن، درباره اقدام در ماه ژوئیه موضعی غیرمتعهدانه خواهد داشت. هدف از این رویکرد، کاهش انتظارات بازار برای افزایش متوالی نرخ بهره عنوان شده؛ حتی با وجود آنکه چشم‌انداز تورمی به سمت سناریوی نامطلوب حرکت کرده است. این موضوع چندان غافلگیرکننده نیست، اما در عین حال سقفی برای میزان افزایش انتظارات بازار از سیاست‌های ECB ایجاد می‌کند. امروز توجه بازار به شاخص‌های PMI معطوف خواهد شد. انتظار می‌رود شاخص ترکیبی بدون تغییر باقی بماند؛ به‌گونه‌ای که ضعف بیشتر بخش تولید با بهبود نسبی خدمات جبران شود. با این حال، نوسانات نظرسنجی‌ها افزایش یافته و داده‌ها با هشدارهای جدی همراه هستند. تغییرات شدید احساسات ناشی از جنگ ایران می‌تواند زمان‌بندی پاسخ‌ها را دچار اختلال کرده باشد. از این منظر، پیش‌بینی‌های جدید کمیسیون اروپا شاید تصویر شفاف‌تری از میزان افت رشد اقتصادی ارائه دهد. با وجود بازگشت صعودی دیروز، فضای کلان اقتصادی برای EURUSD همچنان دشوار باقی مانده است. این جفت‌ارز احتمالاً برای حفظ حمایت نیازمند جریان مداوم اخبار مثبت از خاورمیانه خواهد بود. در غیر این صورت، انتظار می‌رود EURUSD دیر یا زود دوباره به زیر سطح 1.1600 بازگردد. دلار استرالیا: گزارش ضعیف اشتغال، توقف بانک مرکزی را تأیید کرد گزارش ضعیف اشتغال استرالیا که شب گذشته منتشر شد، به دلار استرالیا که در وضعیت اشباع خرید قرار داشت ضربه زد. نرخ بیکاری به ۴.۵ درصد افزایش یافت؛ زیرا اشتغال در ماه آوریل ۱۸.۶ هزار نفر کاهش پیدا کرد و بخش عمده این افت مربوط به مشاغل تمام‌وقت بود. شاخص‌های PMI نیز بسیار ضعیف بودند؛ به‌طوری که شاخص ترکیبی از 50.4 به 47.8 سقوط کرد و وارد محدوده انقباض شد. تمام این موارد از رویکرد محتاطانه بانک مرکزی استرالیا (RBA) پس از افزایش نرخ بهره در ماه مه حمایت می‌کند و انتظارات همچنان هاوکیش بازار برای پایان سال را تضعیف کرده است. پیش‌بینی ما همچنان این است که دیگر افزایش نرخی در استرالیا رخ ندهد، هرچند بازار هنوز یک افزایش کامل نرخ بهره تا ماه نوامبر را قیمت‌گذاری می‌کند. با این حال، دیدگاه انبساطی‌تر ما نسبت به بانک مرکزی استرالیا به معنای کاهش خوش‌بینی نسبت به AUDUSD نیست. ما معتقدیم ریسک افت بازدهی کوتاه‌مدت آمریکا حتی بیشتر شده و در مجموع، عوامل بنیادی و جذابیت معاملات کری‌ترید (معاملات حملی) همچنان از دلار استرالیا حمایت می‌کند. ماهیت پرریسک AUD باعث می‌شود اصلاح‌هایی مانند وضعیت فعلی اجتناب‌ناپذیر باشد، اما در صورت دستیابی نهایی به توافق در خاورمیانه، همچنان با اطمینان نسبتاً بالایی انتظار رشد بیشتر AUDUSD تا پایان سال را داریم. هدف تابستانی ما همچنان سطح 0.73 است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

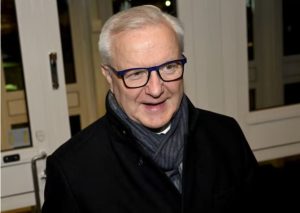
رن، عضو بانک مرکزی اروپا: اقتصاد اروپا به‌سمت سناریوی نامطلوب حرکت می‌کند

اولی رن، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، هشدار داد که اقتصاد منطقه یورو در حال نزدیک شدن به سناریوی نامطلوب است؛ سناریویی که ممکن است بانک مرکزی را مجبور به افزایش دوباره نرخ‌های بهره برای حفظ اعتبار سیاست پولی کند. مهم‌ترین اظهارات رن سناریوی نامطلوب ممکن است افزایش نرخ بهره را ضروری کند. انحراف قابل‌توجهی در انتظارات تورمی میان‌مدت و بلندمدت دیده نمی‌شود. رشد دستمزدها همچنان در مسیر تعدیل و کاهش سرعت قرار دارد. سرعت و شدت افزایش قیمت‌ها به‌دلیل تحولات خاورمیانه باید به‌دقت رصد شود. نگرانی‌های تورمی باعث افزایش بازدهی اوراق بلندمدت جهانی شده است. ریسک تورم بیش از ریسک رکود است. سخنان تکمیلی رن ریسک‌های تورمی در حال تحقق هستند. انتظار «وخامت شدید» در اقتصاد وجود ندارد، اما ادامه درگیری خاورمیانه می‌تواند چشم‌انداز رشد را تغییر دهد. اگر اثرات دومینویی تورم فعال شود، کنترل قیمت‌ها دشوارتر خواهد شد. چرا این اظهارات مهم است؟ بازارها از هفته‌ها قبل افزایش نرخ بهره در نشست ژوئن ECB را در قیمت‌ها لحاظ کرده‌اند. اگر بانک مرکزی از این مسیر عقب‌نشینی کند: شرایط مالی که بازارها از قبل سخت کرده‌اند، تسهیلی‌تر می‌شود. خطر شتاب‌گیری دوباره تورم افزایش می‌یابد. اعتبار سیاست‌گذاران زیر سؤال می‌رود. از سوی دیگر، افزایش ۲۵ یا ۵۰ نقطه پایه نرخ بهره نیز تنها نرخ‌ها را به محدوده «کمی انقباضی» بازمی‌گرداند و اثر قابل‌توجهی بر مهار تورم نخواهد داشت. این وضعیت، ECB را در یکی از پیچیده‌ترین دو راهی‌های سیاست پولی سال‌های اخیر قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بریتانیا بسته حمایتی تازه برای کاهش فشار تورمی ناشی از بحران ایران ارائه می‌دهد

ریچل ریوز، وزیر خزانه‌‌داری بریتانیا، امروز (پنج‌شنبه) جزئیات یک بسته حمایتی جدید را برای کاهش فشار هزینه‌های زندگی اعلام خواهد کرد؛ بسته‌ای که با هدف کاهش اثرات اقتصادی جنگ ایران طراحی شده است. طبق اعلام وزارت خزانه‌داری، ریوز قرار است حدود ساعت ۱۱:۳۰ صبح در پارلمان سخنرانی کند و مجموعه‌ای از اقدامات حمایتی را معرفی کند که شامل موارد زیر است: سفر رایگان اتوبوس برای کودکان در سراسر ماه اوت احتمال کاهش تعرفه‌های واردات محصولات کشاورزی–غذایی این اقدامات تحت عنوان «صرفه‌جویی‌های تابستانی بریتانیا» معرفی شده‌اند. این بسته در ادامه تصمیم روز چهارشنبه استارمر، نخست‌وزیر بریتانیا، برای تمدید توقف افزایش مالیات سوخت تا پایان سال ارائه می‌شود. این برنامه بخشی از تلاش دولت برای مدیریت فشارهای ناشی از افزایش قیمت انرژی، اختلالات زنجیره تأمین و تورم مرتبط با بحران خاورمیانه است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

وونش، عضو بانک مرکزی اروپا: اگر شرایط تا ژوئن تغییر نکند، خبر بدی در راه است

پی‌یر وونش، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، اعلام کرد اقتصاد منطقه یورو وارد رکود نشده، اما در وضعیت کندی رشد قرار دارد. او هشدار داد اگر شرایط تا ژوئن تغییر نکند، «خبر بدی» برای مسیر سیاست پولی خواهد بود. نکات کلیدی اظهارات وونش اقتصاد منطقه یورو در کندی رشد است، نه رکود اگر وضعیت تا ژوئن تغییر نکند، «خبر بدی» برای سیاست‌گذاری خواهد بود. وونش گفت در آوریل تمایل اندکی به افزایش نرخ بهره داشته است. تأکید کرد: «ما در ابتدای مشکل تورم هستیم.» فروش گسترده اوراق قرضه «تأثیری بر نگاه ECB درباره ایران ندارد». واکنش بخش‌هایی از اقتصاد به تورم ممکن است سریع‌تر باشد. این اظهارات نشان می‌دهد ECB همچنان نگران پایداری فشارهای تورمی است و احتمال می‌دهد برخی بخش‌ها زودتر از انتظار به افزایش قیمت‌ها واکنش نشان دهند. هم‌زمان، بانک مرکزی تلاش می‌کند میان ضعف رشد و خطر تورم تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار فارکس زیر فشار اوراق؛ دلار دوباره فرماندهی معاملات را در دست گرفت

فروش گسترده در بازار اوراق قرضه همچنان شرایط ایده‌آلی برای تقویت دلار فراهم کرده است. به نظر می‌رسد بازارها اکنون برای ورود به معاملات جدید مبتنی بر کاهش تنش‌ها، محتاط‌تر شده‌اند و ما معتقدیم ریسک‌ها امروز همچنان به نفع تقویت دلار باقی مانده‌اند. در بریتانیا نیز تورم کمتر از انتظار منتشر شد که احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس را کاهش داد. شرکت انویدیا نیز پس از بسته شدن بازار امروز گزارش درآمد خود را منتشر می‌کند. «این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان فراهم شده است.» در یک نگاه فروش گسترده اوراق قرضه و افزایش بازده واقعی آمریکا، همچنان از تقویت دلار حمایت می‌کند و شاخص DXY می‌تواند به بالای 99.50 برسد. بازارها نسبت به اخبار مثبت خاورمیانه محتاط‌تر شده‌اند و تا زمان انتشار اخبار سازنده، ریسک‌ها به نفع دلار باقی مانده است. یورو تحت فشار اختلاف نرخ بهره و رشد بازدهی دلار قرار دارد و سطح 1.1570 به‌عنوان حمایت مهم EUR/USD مطرح است. تورم بریتانیا کمتر از انتظار منتشر شد و احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس در ماه ژوئن به سناریوی ۵۰-۵۰ کاهش یافت. دلار آمریکا: فروش اوراق همچنان از دلار حمایت می‌کند افزایش بازده واقعی اوراق خزانه‌داری آمریکا دوباره به عامل اصلی تقویت دلار تبدیل شده است. دیروز احساس می‌کردیم صبر بازار نسبت به هرگونه بهبود در وضعیت خلیج فارس بسیار محدود شده و تازه‌ترین تیترهای خبری نیز نتوانستند روند نزولی بازار اوراق را متوقف کنند. همکار ما «پادریک گاروی» در گزارشی جداگانه این دوره دشوار برای اوراق خزانه آمریکا را بررسی کرده است. او معتقد است بازدهی اوراق در کوتاه‌مدت همچنان با ریسک افزایش بیش از حد مواجه است و حتی کاهش تنش‌ها نیز ممکن است باعث شود بازده واقعی اوراق در سطوح نسبتاً بالاتری باقی بماند. لازم است دوباره تأکید کنیم که برخلاف سال ۲۰۲۵، این موج فروش اوراق ناشی از نگرانی‌های تورمی است نه نگرانی‌های مالی دولت؛ موضوعی که به‌طور واضح به نفع دلار آمریکا محسوب می‌شود. زمانی که در ماه فوریه استدلال کردیم افت دلار بیشتر ماهیتی چرخه‌ای دارد تا ساختاری، شاخصی برای سنجش نقش پناهگاه امن دلار طراحی کردیم که ترکیبی از همبستگی دلار با سهام آمریکا و بازده اوراق ۱۰ ساله خزانه‌داری بود. این شاخص اکنون نشان می‌دهد جذابیت دلار به‌عنوان دارایی امن به بالاترین سطح از اواخر ۲۰۲۲ رسیده و دومین رکورد بالای این داده‌ها از سال ۲۰۰۵ تاکنون ثبت شده است. در نتیجه، تا زمانی که اخبار واقعاً مثبتی از خلیج فارس منتشر نشود، ریسک‌های صعودی دلار همچنان غالب خواهند بود. گزارش‌هایی که دیروز منتشر شد مبنی بر اینکه سازمان  ناتو (NATO) در حال بررسی مداخله در تنگه هرمز برای حمایت از عبور کشتی‌هاست، نتوانست تأثیر محسوسی بر دارایی‌های ریسکی بگذارد. عبور شاخص دلار (DXY) از سطح 99.50 همچنان سناریویی واقع‌بینانه تلقی می‌شود؛ حتی اگر تنش‌های نظامی دوباره تشدید نشوند. نفت برنت امروز صبح بالای ۱۱۰ دلار معامله می‌شود و انتشار گزارش هفتگی اداره اطلاعات انرژی آمریکا (EIA) می‌تواند نوسانات بیشتری ایجاد کند. اجماع بازار انتظار کاهش ۲.۸ میلیون بشکه‌ای ذخایر نفت خام را دارد. هفته گذشته نیز کاهش ذخایر قابل‌توجه بود و به ۴.۳ میلیون بشکه رسید؛ رقمی که با احتساب آزادسازی ذخایر استراتژیک نفت آمریکا (SPR)، کاهش کلی موجودی‌ها را به ۱۲.۹ میلیون بشکه رساند. رویداد مهم دیگر امروز، انتشار صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) است که می‌تواند جزئیات بیشتری درباره دلایل سه عضو مخالفی ارائه دهد که خواهان پیام کمتر انبساطی بودند. هرگونه اشاره به مطرح شدن احتمال افزایش نرخ بهره در این نشست می‌تواند قیمت‌گذاری تهاجمی‌تر بازار نسبت به سیاست‌های فدرال رزرو را تقویت کرده و از دلار حمایت کند. پس از بسته شدن بازار سهام آمریکا نیز توجه‌ها به گزارش درآمد سه‌ماهه نخست NVIDIA معطوف خواهد شد که قرار است امروز منتشر شود. یورو: ریسک‌های نزولی همچنان پابرجاست ما (تیم تحلیل ING) همچنان معتقدیم ریسک‌ها برای جفت‌ارز EURUSD به سمت نزول متمایل است؛ زیرا به نظر می‌رسد بازارها برای واکنش مثبت به اخبار خاورمیانه، اکنون آستانه بالاتری در نظر گرفته‌اند. سطح حمایتی بعدی که باید زیر نظر داشت 1.1570 است. در سوم مارس و همزمان با آغاز درگیری‌ها، EURUSD برای نخستین بار به زیر 1.160 سقوط کرد و پس از شکسته شدن سطح 1.1570 نیز با شکاف نزولی بیشتری مواجه شد. در حال حاضر موقعیت‌گیری معامله‌گران متعادل‌تر شده و این موضوع ریسک فروش‌های تکنیکال شدید و ناگهانی را محدودتر می‌کند. با این حال، محیط کلان اقتصادی به‌وضوح کمتر از گذشته به نفع یورو شده است. افزایش نرخ‌های بهره آمریکا، فضای ریسک‌پذیری را تضعیف کرده و روند کاهش اختلاف نرخ بهره که در دوره بحران انرژی از EURUSD حمایت می‌کرد را معکوس کرده است. اختلاف نرخ سوآپ دوساله یورو به دلار دوباره به حدود منفی ۱۰۰ نقطه پایه بازگشته؛ در حالی که اوایل آوریل در اوج خود به منفی ۶۵ نقطه پایه رسیده بود. پوند انگلیس: تورم پایین‌تر از انتظار، افزایش نرخ بهره را به تصمیمی نزدیک تبدیل کرد داده‌های تورم ماه آوریل بریتانیا امروز اندکی پایین‌تر از پیش‌بینی ما و برابر با ۲.۸ درصد سالانه منتشر شد؛ موضوعی که همانند داده‌های اشتغال روز گذشته، ضرورت افزایش تهاجمی (هاوکیش) نرخ بهره را زیر سؤال می‌برد. البته جزئیات گزارش چندان غافلگیرکننده نبود. افزایش هزینه سوخت بیش از آنکه تورم را بالا ببرد، تحت تأثیر موج افزایش‌های ملایم‌تر قیمت‌های اداری و مقرراتی در آغاز سال مالی و همچنین اثر موقت زمان‌بندی تعطیلات عید پاک خنثی شد. اکنون انتظار داریم تورم بریتانیا در ادامه سال، کمی پایین‌تر از ۴ درصد به اوج برسد. افزایش نرخ بهره در ماه ژوئن اکنون تقریباً یک سناریوی ۵۰-۵۰ محسوب می‌شود، هرچند با توجه به سناریوی پایه ING درباره قیمت انرژی، همچنان افزایش نرخ بهره را محتمل‌تر می‌دانیم. بر همین اساس، با وجود آشفتگی‌های سیاسی ادامه‌دار در بریتانیا، دیدگاه چندان صعودی نسبت به EURGBP نداریم.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بریتانیا در آوریل کمتر از انتظار بود؛ اما با چند هشدار مهم همراه است

گزارش جدید تورم بریتانیا نشان می‌دهد که شاخص قیمت مصرف‌کننده در آوریل ضعیف‌تر از پیش‌بینی‌ها بوده، اما بخش زیادی از این افت به عوامل موقتی و اثرات پایه مربوط است و لزوماً به معنای تغییر روند تورمی نیست. جزئیات شاخص تورم بریتانیا – آوریل CPI سالانه: ۲.۸٪ (انتظار ۳.۰٪) — قبلی ۳.۳٪ CPI ماهانه: ۰.۷٪ (انتظار ۰.۹٪) — قبلی ۰.۷٪ Core CPI سالانه: ۲.۵٪ (انتظار ۲.۶٪) — قبلی ۳.۱٪ Core CPI ماهانه: ۰.۷٪ (انتظار ۰.۸٪) — قبلی ۰.۴٪ افت شدید تورم خدمات؛ اما بیشتر ناشی از عوامل موقتی تورم خدمات که برای بانک انگلستان اهمیت کلیدی دارد، در ماه آوریل به ۳.۲٪ کاهش یافت (انتظار ۳.۵٪) در حالی که در مارس ۴.۵٪ بود. اما بخش زیادی از این افت ناشی از: عوامل یک‌باره اثر پایه سال قبل است و تصویر واقعی تورم را کمی «بهتر از واقع» نشان می‌دهد. بخش مسکن بزرگ‌ترین عامل کاهش تورم طبق داده‌های ONS: بخش مسکن ۰.۴٪ از تورم کم کرده است. دلیل اصلی: افت قیمت برق و گاز همچنین افزایش شدید قیمت آب و فاضلاب در آوریل ۲۰۲۵ باعث ایجاد اثر پایه منفی شده است. کاهش شدید بلیت هواپیما نیز اثرگذار بود بلیت هواپیما در آوریل امسال ۳.۳٪ کاهش داشته است. در حالی که در آوریل ۲۰۲۵ ۲۷.۵٪ جهش کرده بود. وزن این بخش در سبد CPI نیز از ۲۰۲۵ تا ۲۰۲۶ افزایش یافته و اثر افت امسال را تقویت کرده است. این افت تورم به معنای تغییر روند نیست تحلیلگران تأکید می‌کنند که: این کاهش بیشتر یک نوسان موقتی است. جنگ آمریکا–ایران و افزایش قیمت انرژی همچنان ابرهای تیره بر چشم‌انداز تورم بریتانیا هستند. بنابراین مسیر کلی تورم همچنان پیچیده و پرریسک باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر