TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

پیش‌نویس قانون ابری اروپا؛ چالش تازه برای غول‌های فناوری آمریکا

بر اساس اسناد و گفته‌های منابع آگاه که رویترز منتشر کرده، پیش‌نویس قانون جدید اتحادیه اروپا درباره خدمات رایانش ابری می‌تواند روند حضور شرکت‌های آمریکایی مانند آمازون، گوگل و مایکروسافت را در مناقصات مربوط به خدمات «بسیار حیاتی» ابری در اروپا پیچیده‌تر کند. طبق این اسناد، پیش‌نویس قانون شامل مجموعه‌ای از معیارهای غیرقیمتی اجباری در فرایندهای خرید دولتی است که شرایط سخت‌گیرانه‌ای را برای انتخاب ارائه‌دهندگان خدمات ابری تعیین می‌کند: نرم‌افزار و سخت‌افزار مورد استفاده باید در اتحادیه اروپا طراحی یا تولید شده باشد. معیارهای دیگر شامل استفاده از نتایج تحقیق و توسعه (R&D) اروپایی و تضمین امنیت تأمین در داخل اتحادیه اروپا است. برای انتخاب ارائه‌دهندگان غیراروپایی، معیارهایی مانند سطح حفاظت از داده‌ها، میزان کنترل کشورهای ثالث بر داده‌ها و تصمیم‌گیری شرکت‌ها در نظر گرفته می‌شود. همچنین میزان باز بودن بازار خدمات ابری کشور ثالث نیز یکی از معیارهای انتخاب خواهد بود. این پیش‌نویس می‌تواند تأثیر قابل‌توجهی بر رقابت شرکت‌های بزرگ آمریکایی در بازار ابری اروپا بگذارد و مسیر را برای تقویت بازیگران اروپایی هموار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید ناحیه یورو – مه 2026

شاخص مدیران خرید تولیدی ناحیه یورو - مه - Flash Manufacturing PMI  واقعی  ................      51.4  پیش‌بینی  .............     51.7 قبلی  ..................... 52.2  شاخص مدیران خرید بخش خدماتی ناحیه یورو - مه - Flash Services PMI  واقعی  ................    46.4  پیش‌بینی  ............   47.8 قبلی  ..................   47.6 (این داده از 47.4 تجدید شده است)  شاخص مدیران خرید بخش ترکیبی ناحیه یورو - مه - Composite PMI Flash  واقعی  ................    47.5  پیش‌بینی  ............   48.8  قبلی  ..................    48.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی فرانسه – مه ۲۰۲۶

شاخص مدیران خرید تولیدی فرانسه (مه) - French Flash Manufacturing PMI  واقعی  ................      48.9  پیش‌بینی  .............     52.1 قبلی  ..................... 52.8  مدیران خرید خدماتی فرانسه (مه) - French Flash Services PMI  واقعی  ................    42.9  پیش‌بینی  ............   46.5  قبلی  ..................   46.5  مدیران خرید ترکیبی (مه) - Composite PMI Flash  واقعی  ................    43.5  پیش‌بینی  ............   47.7  قبلی  ..................    47.6 جفت ارز EURUSD در واکنش به داده‌های ضعیف PMI فرانسه تضعیف شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش تولیدی ژاپن – مه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - مه - Flash Manufacturing PMI  واقعی  .................  54.5  پیش‌بینی ............. 54.5  قبلی  ....................   55.1  شاخص مدیران خرید بخش خدماتی ژاپن - مه - Flash Services PMI واقعی  .................   50  قبلی  .................... 51  شاخص مدیران خرید بخش ترکیبی ژاپن - مه - Composite PMI  واقعی  .................   51.1  قبلی  ....................   52.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – مه 2026

شاخص مدیران خرید تولیدی استرالیا - مه - Flash Manufacturing PMI واقعی  ................   50.2 قبلی  .....................   51.3 (این داده از 51 تجدید شده است)  شاخص مدیران خرید بخش خدماتی استرالیا - مه - Flash Services PMI  واقعی  ................    47.7  قبلی  ..................   50.7 (این داده از 50.3 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

د اینفورمیشن: اوپن‌ای‌آی تنها با وعده خرید از تأمین‌کنندگان، میلیاردها دلار درآمد کسب می‌کند

اوپن‌ای‌آی صرفاً با تعهد به خرید از فروشندگان، میلیاردها دلار به دست می‌آورد. مایکروسافت بیش از ۳۰ میلیارد دلار درآمد مرتبط با اوپن‌ای‌آی کسب کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید خدماتی نواحی مختلف یورو – آوریل ۲۰۲۶

شاخص مدیران خرید خدماتی اسپانیا - آوریل - Spanish Services PMI  واقعی ................. 47.9 پیش‌بینی .............. 51.9 قبلی ..................... 53.3 شاخص مدیران خرید بخش ترکیبی اسپانیا - آوریل - Composite PMI  واقعی .................. 48.7 قبلی ..................... 52.4 شاخص مدیران خرید خدماتی ایتالیا - آوریل - Italian Services PMI  واقعی ................. 49.8 پیش‌بینی .............. 47.9 قبلی ..................... 48.8 شاخص مدیران خرید بخش ترکیبی ایتالیا - آوریل - Composite PMI  واقعی .................. 50.5  قبلی ..................... 49.2  شاخص مدیران خرید بخش خدماتی نهایی فرانسه - آوریل - French Final Services PMI  واقعی .................. 46.5 پیش‌بینی ................ 46.5 قبلی ...................... 46.5 شاخص مدیران خرید بخش ترکیبی نهایی فرانسه - آوریل - Composite PMI Final  واقعی .................. 47.6 پیش‌بینی .............. 47.6 قبلی ..................... 48.8 شاخص مدیران خرید بخش خدماتی نهایی آلمان - آوریل - German Final Services PMI  واقعی .................. 46.9 پیش‌بینی .............. 46.9 قبلی ..................... 50.9 شاخص مدیران خرید بخش ترکیبی نهایی آلمان - آوریل - Composite PMI Final  واقعی .................. 48.4 پیش‌بینی .............. 48.3 قبلی ..................... 51.9 شاخص مدیران خرید بخش خدماتی نهایی ناحیه یورو - آوریل - Final Services PMI  واقعی ................ 47.6 پیش‌بینی ............. 47.4 قبلی ..................... 50.2 شاخص مدیران خرید بخش ترکیبی نهایی ناحیه یورو - آوریل - Composite PMI Final  واقعی .................. 48.8 پیش‌بینی .............. 48.6 قبلی ..................... 50.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنتاگون به سراغ هوش مصنوعی انویدیا و مایکروسافت رفت

  گزارش‌ها حاکی است که پنتاگون قصد دارد استفاده از فناوری‌های هوش مصنوعی شرکت‌های انویدیا (Nvidia) و مایکروسافت را در شبکه‌های محرمانه و طبقه‌بندی‌شده خود گسترش دهد. بر اساس این گزارش، وزارت دفاع آمریکا همچنین توافق‌های جدیدی با AWS و Reflection AI برای توسعه زیرساخت‌های هوش مصنوعی در محیط‌های امنیتی امضا کرده است. این اقدام بخشی از برنامه گسترده‌تر پنتاگون برای تقویت توان پردازشی، تحلیل داده و خودکارسازی عملیات در شبکه‌های حساس دفاعی به شمار می‌رود؛ شبکه‌هایی که نیازمند استانداردهای امنیتی بسیار بالا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پرچم قرمز برای سرمایه‌گذاران: وال‌استریت تحت تاثیر هفت شگفت‌انگیز

  در یک نگاه شرکت‌های انویدیا، اپل، آلفابت، مایکروسافت، آمازون، متا و تسلا، محرک اصلی رشد بازار سهام و پیشرو در انقلاب هوش مصنوعی هستند. مدیران داخلی این هفت شرکت طی یک سال گذشته بیش از ۸.۴ میلیارد دلار سهام خود را فروخته‌اند. به جز خرید ماسک در تسلا، تقریباً هیچ خرید داخلی دیگری گزارش نشده است. فروش‌های داخلی همیشه عامل منفی نیست؛ معمولاً برای پرداخت مالیات یا مدیریت نقدینگی انجام می‌شود. در سال‌های گذشته، خریداران سهام بر وال‌استریت تسلط داشته‌اند. هرچند روندهای فناوری تحول‌آفرین، از جمله ظهور هوش مصنوعی (AI)، نقش مهمی در رشد بازار ایفا کرده‌اند، اما پایه و ستون اصلی این صعود را «هفت شگفت‌‌انگیز (Magnificent Seven)» وال‌استریت تشکیل داده‌اند. هفت شگفت‌انگیز، بر اساس ارزش بازار، عبارتند از: انویدیا (Nvidia) اپل (Apple) آلفابت (Alphabet) مایکروسافت (Microsoft) آمازون (Amazon) متا پلتفرمز (Meta Platforms) تسلا (Tesla) این شرکت‌ها پیشرو در صنعت خود هستند، مزیت رقابتی پایداری دارند و اغلب دارای ترازنامه‌های نقدینگی بالا هستند. علاوه بر این، همه این هفت شرکت در صدر انقلاب هوش مصنوعی از نظر سرمایه‌گذاری و کاربرد فناوری قرار دارند. اما همین شرکت‌ها که باعث رشد بازار سهام شده‌اند، اکنون با هشدار ۸.۴ میلیارد دلاری لرزه‌ای بر وال‌استریت انداخته‌اند. فروش گسترده سهام توسط مدیران داخلی؛ نشانه‌ای نگران‌کننده برای سرمایه‌گذاران این نگرانی ناشی از فعالیت معاملات داخلی در تمام هفت شرکت مذکور است. «داخلی» به مدیران ارشد، اعضای هیئت مدیره یا سهامدارانی که حداقل ۱۰٪ سهام شرکت را دارند و ممکن است اطلاعات غیرعمومی داشته باشند گفته می‌شود. ✔️ بیشتر بخوانید: چرا نباید به مدیران پرسابقه بورس اعتماد کرد؟ یافته جدید دانشگاه هاروارد به منظور شفافیت و رعایت قانون اوراق بهادار، افراد داخلی موظف‌ هستند هرگونه خرید و فروش سهام شرکت، از جمله معاملات آپشن (Option)، را ظرف دو روز کاری پس از انجام معامله به کمیسیون بورس و اوراق بهادار (SEC) گزارش دهند. براساس گزارش‌های تجمیعی فرم ۴، افراد داخلی هفت شرکت «هفت شگفت‌انگیز» طی یک سال گذشته (تا ۲۲ فوریه ۲۰۲۶) به‌طور گسترده سهام شرکت خود را فروخته‌اند. (فرم ۴ گزارش رسمی معاملات سهام افراد داخلی شرکت است.) انویدیا: ۲.۲۵ میلیارد دلار فروش خالص اپل: ۱۳۰ میلیون دلار فروش خالص آلفابت: ۲۵۲ میلیون دلار فروش خالص مایکروسافت: ۱۶۴ میلیون دلار فروش خالص آمازون: ۵.۷۲ میلیارد دلار فروش خالص متا پلتفرمز: ۴۳۷ میلیون دلار فروش خالص تسلا: ۵۴۲ میلیون دلار خرید خالص به جز تسلا که در آن ایلان ماسک حدود ۱ میلیارد دلار سهام شرکت را در اواسط سپتامبر خرید، در سایر شرکت‌ها، مدیران داخلی به‌طور عمده فروشنده خالص بوده‌اند. مجموع فروش خالص این هفت شرکت بالغ بر ۸.۴۱۴ میلیارد دلار بوده است. تفسیر داده‌های معاملات داخلی تمام فروش‌های داخلی لزوماً نشانه منفی نیستند. اغلب مدیران و اعضای هیئت مدیره بیشتر حقوق خود را به صورت سهام و آپشن سهام دریافت می‌کنند و معمولاً برای پرداخت مالیات فدرال یا ایالتی، بخشی از سهام خود را می‌فروشند. این نوع فروش، نگران‌کننده نیست. دلایل فروش متعدد است، اما دلیل خرید تنها یکی است: انتظار رشد سهام. به جز خرید ۱ میلیارد دلاری ماسک، تقریباً خرید داخلی دیگری ثبت نشده است. در طول یک سال گذشته، هیچ خریدی توسط افراد داخلی ان‌ویدیا، اپل، آمازون یا متا انجام نشده است و خرید داخلی مایکروسافت و آلفابت به ترتیب تنها ۳.۴ و ۵ میلیون دلار بوده است. فروش گسترده سهام توسط افراد داخلی در مهم‌ترین شرکت‌های وال‌استریت و عدم خرید سهام در یک بازار تاریخی گران، می‌تواند پرچم قرمز مهمی برای سرمایه‌گذاران باشد که نباید نادیده گرفته شود. طبق جمع‌بندی یوتوتایمز، هفت شرکت بزرگ فناوری موتور اصلی رشد بازار سهام و پیشتاز انقلاب هوش مصنوعی بوده‌اند. با این حال، فروش گسترده سهام توسط مدیران داخلی این شرکت‌ها در یک سال گذشته به ارزش ۸.۴ میلیارد دلار و فقدان خرید جایگزین، هشدار مهمی برای سرمایه‌گذاران ایجاد کرده است. هر چند فروش داخلی همیشه نشانه منفی نیست و اغلب به دلایل مالیاتی یا مدیریت نقدینگی انجام می‌شود، اما در بازاری تاریخی و گران، این حجم از فروش و کمبود خرید داخلی، هشداری جدی برای فعالان بازار محسوب می‌شود که باید در تصمیمات سرمایه‌گذاری مد نظر قرار گیرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

۵ سهمی که هر سرمایه‌گذار باید در ۲۰۲۶ زیر نظر داشته باشد

در یک نگاه اکنون بهترین زمان برای سرمایه‌گذاری بلندمدت در چند غول فناوری محسوب می‌شود مایکروسافت (MSFT): با رشد ۱۷٪ در آخرین گزارش درآمدزایی و نسبت P/E پیش‌بینی‌شده ۲۴، فرصت طلایی برای خرید ارائه می‌دهد. آمازون (AMZN): با کاهش ۲۰٪ نسبت به اوج و رشد ۲۴٪ واحد AWS و تراشه‌های AI، فرصتی ارزشمند برای خرید است. آلفابت (GOOG): پیشتاز هوش مصنوعی مولد با پروژه‌های هیجان‌انگیز، پتانسیل رشد فوق‌العاده دارد. ترید دسک (TTD): با کاهش بیش از ۸۰٪ از اوج خود، نسبت P/E پیش‌بینی‌شده تنها ۱۲، زمان طلایی برای سرمایه‌گذاری است. برودکام (AVGO): با رشد ۱۰۰٪ تراشه‌های هوش مصنوعی و شراکت با غول‌های این حوزه، روند صعودی تازه شروع شده است. بازار پر از فرصت‌های سرمایه‌گذاری فوق‌العاده است. اکثر فرصت‌های سرمایه‌گذاری بلندمدت اکنون با قیمت مناسبی در دسترس هستند و مشخص نیست این شرایط تا چه زمانی باقی می‌ماند. پیش‌بینی می‌شود هر کدام از این سهام در سال‌های آینده می‌تواند بازدهی چشمگیری داشته باشند و خرید آن‌ها در قیمت فعلی بهترین فرصت را برای حداکثر سود سرمایه‌گذاران فراهم می‌کند. این گزارش را FOOL منتشر شده و توسط یوتوتایمز بازخوانی شده است. مایکروسافت (Microsoft) شرکت مایکروسافت (MSFT) نیازی به معرفی ندارد. نرم‌افزارهای این شرکت تقریباً در تمامی روزهای کاری در محیط‌های کسب‌وکار مورد استفاده قرار می‌گیرند و چندین بخش تجاری موفق دیگر نیز دارد. مایکروسافت تاکنون نتایج موفقیت‌آمیزی ثبت کرده است، از جمله رشد ۱۷٪ در آخرین گزارش درآمدزایی خود. با این حال، بازار در ماه‌های اخیر به سهام مایکروسافت توجهی نکرده و اکنون فرصتی طلایی برای خرید فراهم شده است. با توجه به اینکه نسبت قیمت سهام مایکروسافت به سود پیش‌بینی‌شده (Forward P/E) برابر با ۲۴ است، سهام این شرکت در تقریباً سه سال گذشته این‌قدر ارزان نبوده است و اکنون زمان بسیار مناسبی برای خرید آن محسوب می‌شود. آمازون (AMAZON) آمازون (AMZN) نیز سال 2026 را با نوسانات زیاد شروع کرده است. سهام این شرکت حدود ۲۰٪ نسبت به بالاترین رکورد خود کاهش یافته است. این فرصتی ارزشمند است که سرمایه‌گذاران باید از آن بهره ببرند، چرا که مهم‌ترین بخش آمازون در حال رشد است. هر چند اکثر افراد آمازون را به‌عنوان یک شرکت تجارت الکترونیک می‌شناسندبخش عمده‌ای از سود این شرکت از واحد رایانش ابری آن، یعنی سرویس‌های وب آمازون (AWS)، حاصل می‌شود. سرویس‌های وب آمازون بخش کلیدی سرمایه‌گذاری در آمازون است و رشد آن در حال شتاب گرفتن است. در فصل چهارم، درآمد این بخش نسبت به سال گذشته ۲۴٪ افزایش یافته که بهترین عملکرد سه‌ساله آن محسوب می‌شود. علاوه بر این، کسب‌وکار تراشه‌های اختصاصی آمازون با نرخ سه‌رقمی رشد کرده و نشان می‌دهد که محصولات جدید هوش مصنوعی (AI) این شرکت بسیار محبوب هستند. انتظار می‌رود آمازون در ادامه سال نتایج فوق‌العاده‌ای ارائه دهد. در نتیجه، اکنون زمان مناسبی برای خرید آن است. آلفابت (ALPHABET) برخلاف آمازون و مایکروسافت، بازار در حال حاضر علاقه زیادی به سهام آلفابت (GOOG) نشان می‌دهد. بخشی از این علاقه، به دلیل کاهش طولانی‌مدت ارزش آلفابت از زمان آغاز رونق هوش مصنوعی در سال ۲۰۲۳ است. با این حال، این شرکت به‌عنوان یکی از بازیگران قدرتمند در حوزه هوش مصنوعی مولد (generative AI) ظاهر شده و چندین پروژه هیجان‌انگیز در دست دارد. احتمال بالایی وجود دارد که آلفابت برنده نهایی در زمینه مدل‌سازی هوش مصنوعی عمومی باشد، که خبر فوق‌العاده‌ای برای سرمایه‌گذاران وفادار به آلفابت است که در سال‌های دشوار با سهام این شرکت همراه بودند. اگر مدل این شرکت به گزینه برتر تبدیل شود، آلفابت فضای زیادی برای رشد دارد و خرید سهام آن در شرایط فعلی، سرمایه‌گذاران را در معرض این پتانسیل صعودی قرار می‌دهد. ترید دسک (The Trade Desk) سهام شرکت ترید دسک (TTD) اخیراً عملکرد ضعیفی داشته است. این سهام نسبت به بالاترین رکورد خود، بیش از ۸۰٪ کاهش یافته و تحت تأثیر دو عامل قرار گرفته است. اول اینکه رشد آن کند شده است. پلتفرم تبلیغات خریداران ترید دسک (The Trade Desk) شاهد کاهش سهم بازار خود بوده، چرا که مشتریان به دنبال گزینه‌های دیگری برای قرار دادن تبلیغات خود هستند. با این حال، درآمد این شرکت در آخرین گزارش درآمدزایی خود ۱۸٪ افزایش یافته است و بنابراین رشد آن چندان کند نیست. دوم این که فشار فروش گسترده در سهام نرم‌افزاری رخ داده است، چرا که مدل‌های هوش مصنوعی مولد تهدیدی برای مدل کسب‌وکار این شرکت‌ها به‌شمار می‌آیند. با این حال، سهام شرکت ترید دسک همچنان در موقعیت خوبی قرار دارد تا رشد دو رقمی پایداری را در چند سال آینده حفظ کند، در حالی که سهام آن با نسبت قیمت به درآمد پیش‌بینی‌شده تنها ۱۲ معامله می‌شود که فوق‌العاده ارزان است. در حال حاضر زمان مناسبی برای خرید این سهام است، چرا که فرصت‌هایی با این شرایط به ندرت پیش می‌آیند. برودکام (Broadcom) در نهایت، شرکت برودکام (AVGO) را داریم. شرکت برودکام (Broadcom) در زمینه‌های متعددی فعالیت می‌کند، اما هیچ چیزی برای آینده آن به اندازه تراشه‌های اختصاصی هوش مصنوعی اهمیت ندارد. برودکام با چندین شرکت بزرگ فعال در هوش مصنوعی همکاری می‌کند تا تراشه‌های اختصاصی هوش مصنوعی طراحی کند که عملکرد قابل توجهی ارائه دهند، هرچند این موضوع با کاهش انعطاف‌پذیری همراه است. این واحدها برای یک نوع بار کاری خاص طراحی شده و در آن حوزه عملکرد بسیار عالی دارند. برودکام انتظار دارد رشد تراشه‌های هوش مصنوعی‌ آن در فصل اول به ۱۰۰٪ برسد، که این شرکت را به سریع‌ترین ارائه‌دهنده تراشه‌های محاسباتی هوش مصنوعی در بازار تبدیل می‌کند. این موضوع می‌تواند منجر به یک جهش صعودی شود، و با توجه به اینکه توسعه هوش مصنوعی انتظار می‌رود چندین سال ادامه یابد، احتمالاً روند صعودی سهام برودکام تازه آغاز شده است. جمع بندی بر اساس بازخوانی یوتوتایمز از مقاله FOOL، بازار سهام در سال ۲۰۲۶ فرصت‌های سرمایه‌گذاری کم‌نظیری ارائه می‌دهد. بسیاری از سهام بلندمدت، از مایکروسافت و آمازون گرفته تا آلفابت، ترید دسک و برودکام، اکنون با قیمت‌های جذاب در دسترس هستند. رشد پایدار، موقعیت‌های کلیدی در حوزه هوش مصنوعی و نسبت‌های P/E پایین، این سیگنال را می‌دهند که این شرکت‌ها پتانسیل بازدهی چشمگیر در سال‌های آینده دارند. سرمایه‌گذاری هوشمندانه امروز می‌تواند فرصت‌های طلایی برای سوددهی بلندمدت فراهم کند و شرایط فعلی بازار، شاید یکی از نادرترین مواقع برای ورود به این سهام باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – فوریه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (فوریه) واقعی  ................. 91.2 پیش‌بینی  ............ 87 قبلی  .................... 84.5

خواندن کامل خبر
داده های اقتصادی کم اثر

ثبات شکننده اعتماد مصرف‌کننده؛ فشار قیمت‌ها ادامه دارد، رأی دیوان عالی می‌تواند ورق را برگرداند

در یک نگاه شاخص اعتماد مصرف‌کننده در فوریه تقریباً بدون تغییر باقی ماند و پایین‌تر از برآوردها منتشر شد. ۴۶ درصد پاسخ‌دهندگان افزایش قیمت‌ها را عامل تضعیف وضعیت مالی خود دانستند. لغو تعرفه‌های دولت ترامپ توسط دیوان عالی می‌تواند در صورت کاهش فشار قیمتی، به بهبود احساسات خانوارها منجر شود. جدیدترین برآورد شاخص اعتماد مصرف‌کننده در ماه فوریه نشان می‌دهد نگاه آمریکایی‌ها به وضعیت اقتصاد نسبت به ژانویه تغییر محسوسی نداشته است؛ تصویری که همچنان از فشار قیمت‌ها بر بودجه خانوارها حکایت دارد. شاخص اعتماد مصرف‌کننده دانشگاه میشیگان به عدد ۵۶.۶ رسید؛ رقمی که تنها ۰.۴ درصد نسبت به ماه قبل افزایش نشان می‌دهد، اما پایین‌تر از سطح ۶۴.۷ ثبت‌شده در سال گذشته و همچنین کمتر از پیش‌بینی ۵۷.۲ واحدی اقتصاددانان بود. جوان هسو، مدیر نظرسنجی‌های مصرف‌کنندگان در دانشگاه میشیگان، اعلام کرد در مجموع، مصرف‌کنندگان تفاوت معناداری در شرایط اقتصادی نسبت به ماه گذشته احساس نمی‌کنند. این گزارش هم‌زمان با رأی مهم دیوان عالی ایالات متحده منتشر شد؛ رأیی که بخش گسترده‌ای از تعرفه‌های اعمال‌شده توسط دولت دونالد ترامپ را غیرقانونی اعلام کرد. “ «هرچند این نظرسنجی پیش از اعلام رأی انجام شده، اما این تصمیم می‌تواند در صورت کاهش فشارهای تورمی ناشی از تعرفه‌ها یا حتی بازپرداخت برخی هزینه‌ها به مصرف‌کنندگان و شرکت‌ها، زمینه بهبود احساسات اقتصادی را فراهم کند.» محمد زمانی به گفته هسو، حدود ۴۶ درصد از پاسخ‌دهندگان به‌طور خودجوش به افزایش قیمت‌ها به‌عنوان عاملی اشاره کردند که وضعیت مالی شخصی آن‌ها را تضعیف کرده است؛ سهمی که هفت ماه متوالی بالای ۴۰ درصد باقی مانده است. سطح اعتماد مصرف‌کننده اکنون حدود ۱۳ درصد پایین‌تر از سال گذشته و ۲۱ درصد کمتر از ژانویه ۲۰۲۵ است. تورم همچنان کانون نگرانی‌هاست. انتظارات تورمی یک‌ساله به ۳.۴ درصد کاهش یافت؛ پایین‌ترین سطح از ژانویه ۲۰۲۵، در حالی که اوایل ماه جاری این رقم ۴ درصد بود. با این حال، این سطح همچنان بالاتر از دامنه ۲.۳ تا ۳ درصدی پیش از همه‌گیری است. در افق بلندمدت نیز انتظارات تورمی در ۳.۳ درصد تثبیت شد؛ رقمی که نسبت به سطوح زیر ۲.۸ درصد در سال‌های ۲۰۱۹ و ۲۰۲۰ همچنان بالا ارزیابی می‌شود. این موضوع نشان می‌دهد بخشی از خانوارها معتقدند فشارهای قیمتی به‌طور پایدارتر در اقتصاد ریشه دوانده است. ✔️ بیشتر بخوانید: صعود بازارهای نوظهور پس از لغو تعرفه‌های آمریکا؛ ارزها و سهام جان تازه گرفتند بر اساس جمع‌بندی تیم UtoTimes، اگرچه رأی دیوان عالی می‌تواند در ماه‌های آینده از شدت برخی فشارهای قیمتی بکاهد، اما در حال حاضر هزینه‌های بالای زندگی همچنان مهم‌ترین عامل نگرانی خانوارهای آمریکایی است. هرگونه بهبود پایدار در اعتماد مصرف‌کننده، احتمالاً مستلزم کاهش ملموس قیمت‌ها یا تقویت قدرت خرید خواهد بود؛ عاملی که نه‌تنها بر رفتار مصرفی بلکه بر چشم‌انداز رشد اقتصادی آمریکا نیز اثرگذار است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص مدیران خرید ایالات متحده – فوریه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (فوریه) واقعی ................... 51.2 پیش‌بینی .............. 52.6 قبلی ...................... 52.4 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (فوریه) واقعی ................... 52.3 پیش‌بینی .............. 53 قبلی ...................... 52.7 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (فوریه) واقعی ................... 52.3 قبلی ...................... 53

خواندن کامل خبر
داده های اقتصادی کم اثر

رشد فعالیت‌های اقتصادی در بریتانیا ادامه دارد؛ اما کاهش اشتغال پابرجاست

طبق داده‌های اولیه منتشرشده توسط S&P Global و بازخوانی‌شده توسط یوتوتایمز، شاخص خدمات بریتانیا در فوریه به ۵۳.۹ رسید — بالاتر از پیش‌بینی ۵۳.۵. شاخص تولید نیز با ثبت ۵۲.۰ فراتر از انتظار ظاهر شد. شاخص ترکیبی اقتصاد به ۵۳.۹ رسید که نشان‌دهنده ادامه روند بهبود در بخش خصوصی است. کریس ویلیامسون، اقتصاددان ارشد S&P Global، اعلام کرد: «داده‌های اولیه PMI در فوریه نشانه‌های امیدوارکننده‌ای از آغاز سال برای اقتصاد بریتانیا ارائه می‌دهند. اگر این روند تا مارس ادامه یابد، رشد تولید ناخالص داخلی در سه‌ماهه اول می‌تواند بیش از ۰.۳٪ باشد.» او افزود که بخش خدمات همچنان محرک اصلی رشد است، اما تولید نیز با جهش چشمگیر در سفارش‌های صادراتی، به روند بهبود پیوسته است — رشدی که از زمان همه‌گیری بی‌سابقه بوده است. با وجود افزایش تقاضا، شرکت‌ها همچنان بر بهره‌وری و کاهش هزینه‌ها تمرکز دارند؛ موضوعی که باعث شده برای دومین ماه متوالی کاهش اشتغال ثبت شود — روندی که از بودجه پاییز ۲۰۲۴ آغاز شده بود. افزایش هزینه‌های نیروی انسانی باعث شده تورم در بخش خدمات بالا باقی بماند، اما رقابت شدید در تولید مانع از افزایش بیشتر قیمت‌ها شده است. S&P Global می‌گوید بانک مرکزی بریتانیا احتمالاً از رشد اقتصادی استقبال خواهد کرد، اما ضعف بازار کار و فشارهای قیمتی محدود می‌تواند درخواست‌ها برای کاهش نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت صنعت آلمان به فاز رشد؛ شاخص تولید به بالاتر از ۵۰ رسید

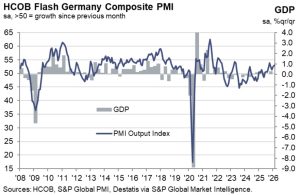
طبق داده‌های اولیه منتشرشده توسط بانک تجاری هامبورگ (HCOB) و بازخوانی‌شده توسط یوتوتایمز، شاخص تولید آلمان در فوریه به ۵۰.۷ رسید — بالاتر از پیش‌بینی ۴۹.۵ و نخستین بار در بیش از سه سال که این شاخص وارد محدوده رشد شده است. شاخص خدمات نیز با ثبت ۵۳.۴ فراتر از انتظار ظاهر شد و شاخص ترکیبی کل اقتصاد به ۵۳.۱ رسید — بالاترین سطح چهارماهه اخیر. دکتر سایروس دلا روبیا، اقتصاددان ارشد HCOB، اعلام کرد: «صنعت آلمان دوباره در حال رشد است. سفارش‌های جدید به‌طور قابل‌توجهی افزایش یافته‌اند و حتی سفارش‌های معوق نیز برای نخستین بار از اواسط ۲۰۲۲ رشد کرده‌اند.» او افزود که افزایش سفارش‌های خارجی، برنامه‌های زیرساختی دولت و هزینه‌های نظامی می‌توانند به‌عنوان «بادهای موافق» برای صنعت عمل کنند. در بخش خدمات، رشد فعالیت‌ها به دومین سطح بالای دو سال اخیر رسیده، اما شرکت‌ها همچنان در استخدام محتاط هستند و برای دومین ماه متوالی کاهش نیرو داشته‌اند. افزایش قیمت‌های خرید در صنعت نیز مشهود است — بخشی از آن به دلیل رشد قیمت انرژی. قیمت نفت خام و گاز طبیعی از ابتدای ژانویه بین ۱۲٪ تا ۱۴٪ افزایش یافته‌اند. در مجموع، HCOB پیش‌بینی می‌کند که تولید ناخالص داخلی آلمان در سه‌ماهه اول رشد قابل‌مشاهده‌ای داشته باشد و در صورت عدم افت شدید در مارس، رشد سالانه بیش از ۱٪ محتمل است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید بخش تولیدی آلمان – فوریه

شاخص مدیران خرید بخش تولیدی آلمان - فوریه - German Flash Manufacturing PMI  واقعی  ..................   50.7  پیش‌بینی  ..............   49.6  قبلی  .....................  49.1 (این داده از 48.7 تجدید شده است) شاخص مدیران خرید بخش خدماتی آلمان - فوریه - German Flash Services PMI  واقعی  ..................   53.4  پیش‌بینی  ..............   42.4  قبلی  .....................   52.4 (این داده از 53.3 تجدید شده است) شاخص مدیران خرید ترکیبی - فوریه - Composite PMI Flash  واقعی  ..................    53.1  پیش‌بینی  ..............    52.3  قبلی  .....................   52.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید فرانسه – فوریه 2026

شاخص مدیران خرید تولیدی فرانسه (فوریه) - French Flash Manufacturing PMI واقعی  ................      49.9 پیش‌بینی  .............     50.9 قبلی  ..................... 51.2 (این داده از 51 تجدید شده است) مدیران خرید خدماتی فرانسه (فوریه) - French Flash Services PMI واقعی  ................    49.6 پیش‌بینی  ............   49.1 قبلی  ..................   48.4 (این داده از 47.9 تجدید شده است) مدیران خرید ترکیبی (فوریه) - Composite PMI Flash واقعی  ................    49.9 پیش‌بینی  ............   49.7 قبلی  ..................    49.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید ژاپن – فوریه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - فوریه - Flash Manufacturing PMI  واقعی ................. 52.8  پیش‌بینی ............. 51.3  قبلی .................... 51.5 شاخص مدیران خرید بخش خدماتی ژاپن - فوریه - Flash Services PMI  واقعی ................. 53.8 قبلی .................... 53.7 شاخص مدیران خرید بخش ترکیبی ژاپن - فوریه - Composite PMI  واقعی ................. 53.8 قبلی .................... 53.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – فوریه 2026

شاخص مدیران خرید تولیدی استرالیا - فوریه - Flash Manufacturing PMI  واقعی ................ 51.5  قبلی ..................... 52.3 (این داده از 52.4 تجدید شده است) شاخص مدیران خرید بخش خدماتی استرالیا - فوریه - Flash Services PMI  واقعی ................ 52.2 قبلی .................. 56.3 (این داده از 56 تجدید نظر شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر