TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,590.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

پیش‌نویس قانون ابری اروپا؛ چالش تازه برای غول‌های فناوری آمریکا

بر اساس اسناد و گفته‌های منابع آگاه که رویترز منتشر کرده، پیش‌نویس قانون جدید اتحادیه اروپا درباره خدمات رایانش ابری می‌تواند روند حضور شرکت‌های آمریکایی مانند آمازون، گوگل و مایکروسافت را در مناقصات مربوط به خدمات «بسیار حیاتی» ابری در اروپا پیچیده‌تر کند. طبق این اسناد، پیش‌نویس قانون شامل مجموعه‌ای از معیارهای غیرقیمتی اجباری در فرایندهای خرید دولتی است که شرایط سخت‌گیرانه‌ای را برای انتخاب ارائه‌دهندگان خدمات ابری تعیین می‌کند: نرم‌افزار و سخت‌افزار مورد استفاده باید در اتحادیه اروپا طراحی یا تولید شده باشد. معیارهای دیگر شامل استفاده از نتایج تحقیق و توسعه (R&D) اروپایی و تضمین امنیت تأمین در داخل اتحادیه اروپا است. برای انتخاب ارائه‌دهندگان غیراروپایی، معیارهایی مانند سطح حفاظت از داده‌ها، میزان کنترل کشورهای ثالث بر داده‌ها و تصمیم‌گیری شرکت‌ها در نظر گرفته می‌شود. همچنین میزان باز بودن بازار خدمات ابری کشور ثالث نیز یکی از معیارهای انتخاب خواهد بود. این پیش‌نویس می‌تواند تأثیر قابل‌توجهی بر رقابت شرکت‌های بزرگ آمریکایی در بازار ابری اروپا بگذارد و مسیر را برای تقویت بازیگران اروپایی هموار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

د اینفورمیشن: اوپن‌ای‌آی تنها با وعده خرید از تأمین‌کنندگان، میلیاردها دلار درآمد کسب می‌کند

اوپن‌ای‌آی صرفاً با تعهد به خرید از فروشندگان، میلیاردها دلار به دست می‌آورد. مایکروسافت بیش از ۳۰ میلیارد دلار درآمد مرتبط با اوپن‌ای‌آی کسب کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنتاگون به سراغ هوش مصنوعی انویدیا و مایکروسافت رفت

  گزارش‌ها حاکی است که پنتاگون قصد دارد استفاده از فناوری‌های هوش مصنوعی شرکت‌های انویدیا (Nvidia) و مایکروسافت را در شبکه‌های محرمانه و طبقه‌بندی‌شده خود گسترش دهد. بر اساس این گزارش، وزارت دفاع آمریکا همچنین توافق‌های جدیدی با AWS و Reflection AI برای توسعه زیرساخت‌های هوش مصنوعی در محیط‌های امنیتی امضا کرده است. این اقدام بخشی از برنامه گسترده‌تر پنتاگون برای تقویت توان پردازشی، تحلیل داده و خودکارسازی عملیات در شبکه‌های حساس دفاعی به شمار می‌رود؛ شبکه‌هایی که نیازمند استانداردهای امنیتی بسیار بالا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوپن‌ای‌آی: آمازون ۵۰ میلیارد دلار سرمایه‌گذاری خواهد کرد.

سرمایه‌گذاری آمازون با مبلغ اولیه ۱۵۸ میلیون دلار آغاز می‌شود. اوپن‌ای‌آی و آمازون وب سرویس (AWS)، توافق موجود را با سرمایه‌گذاری ۱۰۰ میلیارد دلاری طی ۸ سال گسترش می‌دهند تامین سرمایه اوپن‌ای‌آی شامل ۳۰ میلیارد دلار از سافت‌بانک است. همچنین شامل ۳۰ میلیارد دلار سرمایه از انویدیا () می‌شود. اوپن‌ای‌آی توافق طولانی‌مدت خود با انویدیا را گسترش می‌دهد. آمازون وب سرویس (AWS) به‌عنوان تنها ارائه‌دهنده توزیع ابری شخص ثالث برای اوپن‌ای‌آی فرانتیر خواهد بود. ما قادر به سفارشی‌سازی مدل‌های اوپن‌ای‌آی برای استفاده در محصولات مختلف هوش مصنوعی هستیم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرچم قرمز برای سرمایه‌گذاران: وال‌استریت تحت تاثیر هفت شگفت‌انگیز

  در یک نگاه شرکت‌های انویدیا، اپل، آلفابت، مایکروسافت، آمازون، متا و تسلا، محرک اصلی رشد بازار سهام و پیشرو در انقلاب هوش مصنوعی هستند. مدیران داخلی این هفت شرکت طی یک سال گذشته بیش از ۸.۴ میلیارد دلار سهام خود را فروخته‌اند. به جز خرید ماسک در تسلا، تقریباً هیچ خرید داخلی دیگری گزارش نشده است. فروش‌های داخلی همیشه عامل منفی نیست؛ معمولاً برای پرداخت مالیات یا مدیریت نقدینگی انجام می‌شود. در سال‌های گذشته، خریداران سهام بر وال‌استریت تسلط داشته‌اند. هرچند روندهای فناوری تحول‌آفرین، از جمله ظهور هوش مصنوعی (AI)، نقش مهمی در رشد بازار ایفا کرده‌اند، اما پایه و ستون اصلی این صعود را «هفت شگفت‌‌انگیز (Magnificent Seven)» وال‌استریت تشکیل داده‌اند. هفت شگفت‌انگیز، بر اساس ارزش بازار، عبارتند از: انویدیا (Nvidia) اپل (Apple) آلفابت (Alphabet) مایکروسافت (Microsoft) آمازون (Amazon) متا پلتفرمز (Meta Platforms) تسلا (Tesla) این شرکت‌ها پیشرو در صنعت خود هستند، مزیت رقابتی پایداری دارند و اغلب دارای ترازنامه‌های نقدینگی بالا هستند. علاوه بر این، همه این هفت شرکت در صدر انقلاب هوش مصنوعی از نظر سرمایه‌گذاری و کاربرد فناوری قرار دارند. اما همین شرکت‌ها که باعث رشد بازار سهام شده‌اند، اکنون با هشدار ۸.۴ میلیارد دلاری لرزه‌ای بر وال‌استریت انداخته‌اند. فروش گسترده سهام توسط مدیران داخلی؛ نشانه‌ای نگران‌کننده برای سرمایه‌گذاران این نگرانی ناشی از فعالیت معاملات داخلی در تمام هفت شرکت مذکور است. «داخلی» به مدیران ارشد، اعضای هیئت مدیره یا سهامدارانی که حداقل ۱۰٪ سهام شرکت را دارند و ممکن است اطلاعات غیرعمومی داشته باشند گفته می‌شود. ✔️ بیشتر بخوانید: چرا نباید به مدیران پرسابقه بورس اعتماد کرد؟ یافته جدید دانشگاه هاروارد به منظور شفافیت و رعایت قانون اوراق بهادار، افراد داخلی موظف‌ هستند هرگونه خرید و فروش سهام شرکت، از جمله معاملات آپشن (Option)، را ظرف دو روز کاری پس از انجام معامله به کمیسیون بورس و اوراق بهادار (SEC) گزارش دهند. براساس گزارش‌های تجمیعی فرم ۴، افراد داخلی هفت شرکت «هفت شگفت‌انگیز» طی یک سال گذشته (تا ۲۲ فوریه ۲۰۲۶) به‌طور گسترده سهام شرکت خود را فروخته‌اند. (فرم ۴ گزارش رسمی معاملات سهام افراد داخلی شرکت است.) انویدیا: ۲.۲۵ میلیارد دلار فروش خالص اپل: ۱۳۰ میلیون دلار فروش خالص آلفابت: ۲۵۲ میلیون دلار فروش خالص مایکروسافت: ۱۶۴ میلیون دلار فروش خالص آمازون: ۵.۷۲ میلیارد دلار فروش خالص متا پلتفرمز: ۴۳۷ میلیون دلار فروش خالص تسلا: ۵۴۲ میلیون دلار خرید خالص به جز تسلا که در آن ایلان ماسک حدود ۱ میلیارد دلار سهام شرکت را در اواسط سپتامبر خرید، در سایر شرکت‌ها، مدیران داخلی به‌طور عمده فروشنده خالص بوده‌اند. مجموع فروش خالص این هفت شرکت بالغ بر ۸.۴۱۴ میلیارد دلار بوده است. تفسیر داده‌های معاملات داخلی تمام فروش‌های داخلی لزوماً نشانه منفی نیستند. اغلب مدیران و اعضای هیئت مدیره بیشتر حقوق خود را به صورت سهام و آپشن سهام دریافت می‌کنند و معمولاً برای پرداخت مالیات فدرال یا ایالتی، بخشی از سهام خود را می‌فروشند. این نوع فروش، نگران‌کننده نیست. دلایل فروش متعدد است، اما دلیل خرید تنها یکی است: انتظار رشد سهام. به جز خرید ۱ میلیارد دلاری ماسک، تقریباً خرید داخلی دیگری ثبت نشده است. در طول یک سال گذشته، هیچ خریدی توسط افراد داخلی ان‌ویدیا، اپل، آمازون یا متا انجام نشده است و خرید داخلی مایکروسافت و آلفابت به ترتیب تنها ۳.۴ و ۵ میلیون دلار بوده است. فروش گسترده سهام توسط افراد داخلی در مهم‌ترین شرکت‌های وال‌استریت و عدم خرید سهام در یک بازار تاریخی گران، می‌تواند پرچم قرمز مهمی برای سرمایه‌گذاران باشد که نباید نادیده گرفته شود. طبق جمع‌بندی یوتوتایمز، هفت شرکت بزرگ فناوری موتور اصلی رشد بازار سهام و پیشتاز انقلاب هوش مصنوعی بوده‌اند. با این حال، فروش گسترده سهام توسط مدیران داخلی این شرکت‌ها در یک سال گذشته به ارزش ۸.۴ میلیارد دلار و فقدان خرید جایگزین، هشدار مهمی برای سرمایه‌گذاران ایجاد کرده است. هر چند فروش داخلی همیشه نشانه منفی نیست و اغلب به دلایل مالیاتی یا مدیریت نقدینگی انجام می‌شود، اما در بازاری تاریخی و گران، این حجم از فروش و کمبود خرید داخلی، هشداری جدی برای فعالان بازار محسوب می‌شود که باید در تصمیمات سرمایه‌گذاری مد نظر قرار گیرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمازون، گوگل و اوراکل توافقنامه دیتاسنتر امضا می‌کنند

شبکه خبری فاکس نیوز به نقل از یک مقام رسمی کاخ سفید گزارش داد که شرکت‌های آمازون، گوگل و اوراکل قرار است توافقنامه‌های جدیدی را در زمینه دیتاسنترها امضا کنند. این توافقات مربوط به تعهدات جدید در حوزه دیتاسنترها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

۵ سهمی که هر سرمایه‌گذار باید در ۲۰۲۶ زیر نظر داشته باشد

در یک نگاه اکنون بهترین زمان برای سرمایه‌گذاری بلندمدت در چند غول فناوری محسوب می‌شود مایکروسافت (MSFT): با رشد ۱۷٪ در آخرین گزارش درآمدزایی و نسبت P/E پیش‌بینی‌شده ۲۴، فرصت طلایی برای خرید ارائه می‌دهد. آمازون (AMZN): با کاهش ۲۰٪ نسبت به اوج و رشد ۲۴٪ واحد AWS و تراشه‌های AI، فرصتی ارزشمند برای خرید است. آلفابت (GOOG): پیشتاز هوش مصنوعی مولد با پروژه‌های هیجان‌انگیز، پتانسیل رشد فوق‌العاده دارد. ترید دسک (TTD): با کاهش بیش از ۸۰٪ از اوج خود، نسبت P/E پیش‌بینی‌شده تنها ۱۲، زمان طلایی برای سرمایه‌گذاری است. برودکام (AVGO): با رشد ۱۰۰٪ تراشه‌های هوش مصنوعی و شراکت با غول‌های این حوزه، روند صعودی تازه شروع شده است. بازار پر از فرصت‌های سرمایه‌گذاری فوق‌العاده است. اکثر فرصت‌های سرمایه‌گذاری بلندمدت اکنون با قیمت مناسبی در دسترس هستند و مشخص نیست این شرایط تا چه زمانی باقی می‌ماند. پیش‌بینی می‌شود هر کدام از این سهام در سال‌های آینده می‌تواند بازدهی چشمگیری داشته باشند و خرید آن‌ها در قیمت فعلی بهترین فرصت را برای حداکثر سود سرمایه‌گذاران فراهم می‌کند. این گزارش را FOOL منتشر شده و توسط یوتوتایمز بازخوانی شده است. مایکروسافت (Microsoft) شرکت مایکروسافت (MSFT) نیازی به معرفی ندارد. نرم‌افزارهای این شرکت تقریباً در تمامی روزهای کاری در محیط‌های کسب‌وکار مورد استفاده قرار می‌گیرند و چندین بخش تجاری موفق دیگر نیز دارد. مایکروسافت تاکنون نتایج موفقیت‌آمیزی ثبت کرده است، از جمله رشد ۱۷٪ در آخرین گزارش درآمدزایی خود. با این حال، بازار در ماه‌های اخیر به سهام مایکروسافت توجهی نکرده و اکنون فرصتی طلایی برای خرید فراهم شده است. با توجه به اینکه نسبت قیمت سهام مایکروسافت به سود پیش‌بینی‌شده (Forward P/E) برابر با ۲۴ است، سهام این شرکت در تقریباً سه سال گذشته این‌قدر ارزان نبوده است و اکنون زمان بسیار مناسبی برای خرید آن محسوب می‌شود. آمازون (AMAZON) آمازون (AMZN) نیز سال 2026 را با نوسانات زیاد شروع کرده است. سهام این شرکت حدود ۲۰٪ نسبت به بالاترین رکورد خود کاهش یافته است. این فرصتی ارزشمند است که سرمایه‌گذاران باید از آن بهره ببرند، چرا که مهم‌ترین بخش آمازون در حال رشد است. هر چند اکثر افراد آمازون را به‌عنوان یک شرکت تجارت الکترونیک می‌شناسندبخش عمده‌ای از سود این شرکت از واحد رایانش ابری آن، یعنی سرویس‌های وب آمازون (AWS)، حاصل می‌شود. سرویس‌های وب آمازون بخش کلیدی سرمایه‌گذاری در آمازون است و رشد آن در حال شتاب گرفتن است. در فصل چهارم، درآمد این بخش نسبت به سال گذشته ۲۴٪ افزایش یافته که بهترین عملکرد سه‌ساله آن محسوب می‌شود. علاوه بر این، کسب‌وکار تراشه‌های اختصاصی آمازون با نرخ سه‌رقمی رشد کرده و نشان می‌دهد که محصولات جدید هوش مصنوعی (AI) این شرکت بسیار محبوب هستند. انتظار می‌رود آمازون در ادامه سال نتایج فوق‌العاده‌ای ارائه دهد. در نتیجه، اکنون زمان مناسبی برای خرید آن است. آلفابت (ALPHABET) برخلاف آمازون و مایکروسافت، بازار در حال حاضر علاقه زیادی به سهام آلفابت (GOOG) نشان می‌دهد. بخشی از این علاقه، به دلیل کاهش طولانی‌مدت ارزش آلفابت از زمان آغاز رونق هوش مصنوعی در سال ۲۰۲۳ است. با این حال، این شرکت به‌عنوان یکی از بازیگران قدرتمند در حوزه هوش مصنوعی مولد (generative AI) ظاهر شده و چندین پروژه هیجان‌انگیز در دست دارد. احتمال بالایی وجود دارد که آلفابت برنده نهایی در زمینه مدل‌سازی هوش مصنوعی عمومی باشد، که خبر فوق‌العاده‌ای برای سرمایه‌گذاران وفادار به آلفابت است که در سال‌های دشوار با سهام این شرکت همراه بودند. اگر مدل این شرکت به گزینه برتر تبدیل شود، آلفابت فضای زیادی برای رشد دارد و خرید سهام آن در شرایط فعلی، سرمایه‌گذاران را در معرض این پتانسیل صعودی قرار می‌دهد. ترید دسک (The Trade Desk) سهام شرکت ترید دسک (TTD) اخیراً عملکرد ضعیفی داشته است. این سهام نسبت به بالاترین رکورد خود، بیش از ۸۰٪ کاهش یافته و تحت تأثیر دو عامل قرار گرفته است. اول اینکه رشد آن کند شده است. پلتفرم تبلیغات خریداران ترید دسک (The Trade Desk) شاهد کاهش سهم بازار خود بوده، چرا که مشتریان به دنبال گزینه‌های دیگری برای قرار دادن تبلیغات خود هستند. با این حال، درآمد این شرکت در آخرین گزارش درآمدزایی خود ۱۸٪ افزایش یافته است و بنابراین رشد آن چندان کند نیست. دوم این که فشار فروش گسترده در سهام نرم‌افزاری رخ داده است، چرا که مدل‌های هوش مصنوعی مولد تهدیدی برای مدل کسب‌وکار این شرکت‌ها به‌شمار می‌آیند. با این حال، سهام شرکت ترید دسک همچنان در موقعیت خوبی قرار دارد تا رشد دو رقمی پایداری را در چند سال آینده حفظ کند، در حالی که سهام آن با نسبت قیمت به درآمد پیش‌بینی‌شده تنها ۱۲ معامله می‌شود که فوق‌العاده ارزان است. در حال حاضر زمان مناسبی برای خرید این سهام است، چرا که فرصت‌هایی با این شرایط به ندرت پیش می‌آیند. برودکام (Broadcom) در نهایت، شرکت برودکام (AVGO) را داریم. شرکت برودکام (Broadcom) در زمینه‌های متعددی فعالیت می‌کند، اما هیچ چیزی برای آینده آن به اندازه تراشه‌های اختصاصی هوش مصنوعی اهمیت ندارد. برودکام با چندین شرکت بزرگ فعال در هوش مصنوعی همکاری می‌کند تا تراشه‌های اختصاصی هوش مصنوعی طراحی کند که عملکرد قابل توجهی ارائه دهند، هرچند این موضوع با کاهش انعطاف‌پذیری همراه است. این واحدها برای یک نوع بار کاری خاص طراحی شده و در آن حوزه عملکرد بسیار عالی دارند. برودکام انتظار دارد رشد تراشه‌های هوش مصنوعی‌ آن در فصل اول به ۱۰۰٪ برسد، که این شرکت را به سریع‌ترین ارائه‌دهنده تراشه‌های محاسباتی هوش مصنوعی در بازار تبدیل می‌کند. این موضوع می‌تواند منجر به یک جهش صعودی شود، و با توجه به اینکه توسعه هوش مصنوعی انتظار می‌رود چندین سال ادامه یابد، احتمالاً روند صعودی سهام برودکام تازه آغاز شده است. جمع بندی بر اساس بازخوانی یوتوتایمز از مقاله FOOL، بازار سهام در سال ۲۰۲۶ فرصت‌های سرمایه‌گذاری کم‌نظیری ارائه می‌دهد. بسیاری از سهام بلندمدت، از مایکروسافت و آمازون گرفته تا آلفابت، ترید دسک و برودکام، اکنون با قیمت‌های جذاب در دسترس هستند. رشد پایدار، موقعیت‌های کلیدی در حوزه هوش مصنوعی و نسبت‌های P/E پایین، این سیگنال را می‌دهند که این شرکت‌ها پتانسیل بازدهی چشمگیر در سال‌های آینده دارند. سرمایه‌گذاری هوشمندانه امروز می‌تواند فرصت‌های طلایی برای سوددهی بلندمدت فراهم کند و شرایط فعلی بازار، شاید یکی از نادرترین مواقع برای ورود به این سهام باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا هوش مصنوعی باعث اختلال در AWS شد؟

طبق گزارش‌ها، سرویس Amazon Web Services در اواسط دسامبر با اختلالی ۱۳ ساعته در یکی از سیستم‌های مورد استفاده مشتریان مواجه شد. علت این اختلال، اقدام خودکار ابزار هوش مصنوعی Kiro بود که تصمیم گرفت محیط اجرایی را «حذف و بازسازی» کند. آمازون اعلام کرد که این حادثه ناشی از «خطای کاربری» بوده، نه نقص در عملکرد هوش مصنوعی. با این حال، پس از این اختلال، AWS مجموعه‌ای از تدابیر ایمنی جدید را اجرا کرده است؛ از جمله الزام بررسی همتا (peer review) و آموزش‌های تخصصی برای کارکنان. این حادثه بار دیگر توجه‌ها را به سمت ریسک‌های ابزارهای عامل‌محور (agentic tools) در زیرساخت‌های حیاتی جلب کرده است — ابزارهایی که می‌توانند تصمیم‌گیری مستقل انجام دهند و تغییرات سیستمی ایجاد کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون از والمارت پیشی گرفت و به پردرآمدترین شرکت جهان تبدیل شد.

آمازون با ثبت ۷۱۶.۹ میلیارد دلار فروش خالص در سال ۲۰۲۵، از ۷۱۳.۵ میلیارد دلار درآمد والمارت در سال مالی منتهی به ۳۱ ژانویه عبور کرد و به بزرگ‌ترین شرکت جهان از نظر درآمد بدل شد. درآمد آمازون نسبت به سال قبل ۱۲ درصد رشد داشته، در حالی‌ که رشد درآمد والمارت ۴.۷ درصد بوده است. والمارت از سال ۲۰۱۴ تاکنون جایگاه نخست را در اختیار داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آخرین مانور اوراکل اوماها؛ وارن بافِت سهام آمازون، اپل و بانک آو آمریکا را فروخت و نیویورک‌تایمز را خرید

در یک نگاه وارن بافت در آخرین فصل فعالیتش در برکشایر، سهام آمازون، اپل و بانک آو آمریکا را به‌طور معناداری کاهش داد. روند خالص فروش سهام در ۱۳ فصل متوالی تا زمان بازنشستگی ادامه داشت. در اقدامی غیرمنتظره، بافت بیش از ۳۵۰ میلیون دلار سهام نیویورک‌تایمز خریداری کرد. با انتشار جدیدترین گزارش‌های فرم 13F در کمیسیون بورس و اوراق بهادار آمریکا، آخرین تحرکات سرمایه‌گذاری وارن بافت پیش از کناره‌گیری رسمی‌اش از سمت مدیرعاملی برکشایر هاتاوی آشکار شد؛ فصلی که با فروش‌های قابل‌توجه و یک خرید غیرمنتظره همراه بود. بر اساس این گزارش، بافت و تیمش در سه‌ماهه پایانی ۲۰۲۵ همچنان فروشنده خالص سهام بودند؛ روندی که از اکتبر ۲۰۲۲ آغاز شده و ۱۳ فصل متوالی ادامه یافته است. در این دوره، برکشایر بیش از ۷.۷ میلیون سهم از آمازون، حدود ۱۰.۳ میلیون سهم از اپل و بیش از ۵۰ میلیون سهم از بانک امریکا را واگذار کرد. این کاهش‌ها چشمگیر بودند. سهم برکشایر در آمازون حدود ۷۷ درصد کاهش یافت. سرمایه‌گذاری در اپل؛که زمانی بزرگ‌ترین دارایی پرتفوی برکشایر محسوب می‌شد از سپتامبر ۲۰۲۳ تاکنون حدود ۷۵ درصد کوچک‌تر شده است. همچنین، موقعیت بانک آو آمریکا از میانه ۲۰۲۴ تا پایان سال، حدود ۵۰ درصد کاهش یافته است. طبق بررسی‌های یوتوتایمز؛ انگیزه اصلی این فروش‌ها بیش از هر چیز به ارزش‌گذاری‌ها بازمی‌گردد. زمانی که بافت نخستین بار در سال ۲۰۱۶ وارد اپل شد، نسبت قیمت به سود این شرکت در محدوده پایین تا میانه قرار داشت. اکنون این نسبت به سطوحی بالای ۳۰ رسیده است؛ سطحی که با معیارهای سنتی بافت چندان جذاب تلقی نمی‌شود. داستان مشابهی در مورد بانک آو آمریکا نیز صادق است؛ سهمی که زمانی با تخفیف قابل‌توجه نسبت به ارزش دفتری معامله می‌شد، اکنون با پرمیوم نسبت به ارزش دفتری قیمت‌گذاری شده است. در مورد آمازون، هرچند برخی برآوردهای جریان نقدی آینده جذاب به نظر می‌رسند، اما بافت همواره نسبت به ارزش‌گذاری‌های بالا در بازارهای داغ فناوری محتاط بوده است. به‌نظر می‌رسد او ترجیح داده در اوج‌های قیمتی، بخشی از سودهای انباشته را تثبیت کند. با این حال، پایان دوران مدیریت او بدون یک حرکت جسورانه نبود. برکشایر در همین فصل بیش از ۵ میلیون سهم از The New York Times Company خریداری کرد؛ سرمایه‌گذاری‌ای به ارزش حدود ۳۵۲ میلیون دلار تا پایان سال. این خرید جدید، توجه بسیاری را جلب کرد. “ «بافت همواره به شرکت‌های دارای برند قدرتمند و اعتماد عمومی پایدار علاقه داشته است؛ ویژگی‌ای که نیویورک‌تایمز به‌وضوح داراست.» محمد زمانی این شرکت رسانه‌ای با بیش از ۱۲ میلیون اشتراک دیجیتال و رشد مداوم درآمدهای تبلیغات آنلاین، مدل کسب‌وکاری در حال گذار اما باثبات را به نمایش گذاشته است. قدرت قیمت‌گذاری و افزایش درآمد متوسط هر کاربر نیز به بهبود حاشیه سود کمک کرده است. البته پرسش کلیدی درباره این سرمایه‌گذاری، ارزش‌گذاری آن است. بافت که شهرتش به صبر در انتظار قیمت‌های جذاب است، این بار سهامی را خریداری کرده که با نسبت قیمت به سود آینده‌نگر حدود ۲۴ معامله می‌شود؛ رقمی که نسبت به استانداردهای تاریخی او چندان ارزان محسوب نمی‌شود. با این حال، شاید او در این مورد، بیشتر به کیفیت دارایی و قدرت برند توجه کرده تا صرفاً مضرب‌های قیمتی. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا بر اساس جمع‌بندی تیم UtoTimes، آخرین فصل مدیریت وارن بافت تصویری روشن از فلسفه سرمایه‌گذاری او ارائه می‌دهد: خروج تدریجی از دارایی‌هایی که به‌نظرش بیش از حد گران شده‌اند و ورود به کسب‌وکاری با برند ماندگار و جریان درآمدی قابل پیش‌بینی. «اوراکل اوماها» با همان انضباط و رویکرد ارزشی که دهه‌ها او را متمایز کرد، صحنه را ترک کرد؛ ترکیبی از احتیاط در اوج و جسارت در انتخاب‌های هدفمند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قمار ۶۴۵ میلیارد دلاری روی هوش مصنوعی؛ آیا بورس جهانی در سال ۲۰۲۶ با یک حباب جدید روبروست؟

در یک نگاه سرمایه‌گذاری ۶۴۵ میلیارد دلاری: پیش‌بینی مجموع مخارج غول‌های فناوری در زیرساخت‌های AI برای سال ۲۰۲۶. رشد ۶۵ درصدی درآمد انویدیا: انتظار بازار برای گزارش مالی هفته آینده (۲۵ فوریه) که می‌تواند قیمت سهم را به بالای ۲۰۰ دلار برساند. تضاد در سودآوری: افت ارزش سهام آمازون و آلفابت پس از اعلام هزینه‌های سنگین، در مقابل رشد خیره‌کننده متا و انویدیا. فاز بلوغ AI: حرکت از مرحله «ایمان به تکنولوژی» به مرحله «ارزیابی کارایی عملیاتی» در سال ۲۰۲۶. در حالی که غول‌های فناوری مثل آمازون و متا با بودجه‌های صدها میلیارد دلاری در حال رقابت برای ساخت زیرساخت‌های عظیم هستند، سرمایه‌گذاران با وسواس بیشتری به دنبال این هستند که ببینند این هزینه‌های نجومی چه زمانی به سود خالص تبدیل می‌شود. نبرد بودجه‌های نجومی؛ قمار بزرگ آمازون و مایکروسافت در سال ۲۰۲۶، چهار شرکت بزرگ فناوری (آمازون، گوگل، متا و مایکروسافت) مجموعاً ۶۴۵ میلیارد دلار برای توسعه هوش مصنوعی بودجه کنار گذاشته‌اند که نسبت به سال گذشته ۶۰٪ افزایش یافته است. اما بازار همیشه با لبخند به این اعداد نگاه نمی‌کند. به محض اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری آمازون، ارزش سهام این شرکت شاهد افت بود. این رفتار نشان‌دهنده یک «فاز بازنگری ارزش‌گذاری» است؛ یعنی سرمایه‌گذاران نگران هستند که این هزینه‌ها بیش از حد سریع افزایش یابد و حاشیه سود شرکت‌ها را در کوتاه‌مدت کاهش دهد. انویدیا؛ سمبل هوش مصنوعی در برابر آزمون جدید انویدیا همچنان به عنوان رهبر بورس وال‌استریت شناخته می‌شود. در حالی که بسیاری از شرکت‌های نرم‌افزاری به دلیل ظهور ابزارهای خودکار با فشار فروش مواجه شده‌اند، انویدیا به دلیل نیاز بی‌پایان بازار به تراشه‌های پیشرفته، مسیر صعودی خود را حفظ کرده است. بازار اکنون در «فاز انتظار محتاطانه» برای گزارش مالی ۲۵ فوریه است. تحلیلگران معتقدند اگر انویدیا بتواند پیش‌بینی سود ۱۱۰ میلیارد دلاری را محقق کند، بار دیگر ثابت خواهد کرد که بازار AI هنوز دچار «حباب» نشده است. از هیجان تا بهره‌وری؛ تغییر جهت در سال ۲۰۲۶ در سال‌های ۲۰۲۴ و ۲۰۲۵، صرفاً نام بردن از هوش مصنوعی باعث رشد سهام می‌شد، اما در سال ۲۰۲۶، بازار به دنبال «کاربردهای واقعی» است. شرکت‌هایی که توانسته‌اند AI را در زنجیره تأمین و خدمات مشتریان (مثل الگوریتم‌های جدید آمازون با نرخ خرید ۴۲٪) پیاده‌سازی کنند، در حال جدا کردن مسیر خود از شرکت‌هایی هستند که فقط هزینه می‌کنند. این پدیده باعث «توزیع نامتوازن دارایی‌ها» شده است؛ یعنی برخی سهام رشد می‌کنند در حالی که بقیه بازار ممکن است درجا بزند. ✔️ بیشتر بخوانید: سه سهم با کاتالیزورهای قدرتمند؛ آیا این نمادها در ۲۰۲۶ بازار را شکست می‌دهند؟ جمع‌بندی استراتژیک این گزارش بر پایه گزارش‌های تحلیلی موسسات مالی بزرگ (مانند Goldman Sachs، Morgan Stanley و تحلیل‌های Bloomberg) و بازخوانی یوتوتایمز تنظیم شده است. در حال حاضر بازار هوش مصنوعی در فاز «بلوغ و آزمون سودآوری» قرار دارد. روند فعلی: سرمایه‌گذاران از شرکت‌ها می‌خواهند نشان دهند که دلارهای خرج شده چگونه به درآمد تبدیل می‌شوند. نکته کلیدی: هفته آینده (۲۵ فوریه) با انتشار گزارش انویدیا، مشخص خواهد شد که آیا این روند صعودی ادامه می‌یابد یا بازار نیاز به یک اصلاح قیمتی عمیق‌تر دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آنتروپیک تا ۲۰۲۹ بیش از ۸۰ میلیارد دلار به آمازون، گوگل و مایکروسافت می‌پردازد

بر اساس گزارش وب‌سایت The Information، شرکت هوش مصنوعی Anthropic انتظار دارد تا سال ۲۰۲۹ بیش از ۸۰ میلیارد دلار به سه غول فناوری — آمازون، گوگل و مایکروسافت — برای استفاده از سرورهای ابری آن‌ها پرداخت کند. این هزینه‌ها مربوط به اجرای مدل هوش مصنوعی این شرکت، Claude، روی زیرساخت‌های ابری این شرکت‌هاست؛ زیرساختی که برای پردازش مدل‌های بزرگ هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ورود آمازون به سهام داغ‌ترین شرکت رایانش کوانتومی وال‌استریت؛ سیگنال راهبردی یا هیجان زودگذر؟

در یک نگاه آمازون در سه‌ماهه چهارم ۲۰۲۵ سهام شرکت آیون‌کیو را به پرتفوی سرمایه‌گذاری خود افزود. بازار رایانش کوانتومی ظرفیت بالقوه عظیمی دارد، اما هنوز در مرحله بسیار ابتدایی تجاری‌سازی است. تجربه تاریخی نشان می‌دهد موج‌های «فناوری بعدی» اغلب با حباب و اصلاح‌های سنگین همراه می‌شوند. انتشار فرم‌های سه‌ماهه ۱۳F همواره یکی از جذاب‌ترین پنجره‌ها برای رصد رفتار سرمایه‌گذاران بزرگ وال‌استریت است. این گزارش‌ها نشان می‌دهد مدیران دارایی با بیش از ۱۰۰ میلیون دلار سرمایه تحت مدیریت، پول خود را کجا مستقر کرده‌اند. نکته کمتر مورد توجه این است که برخی غول‌های فناوری از جمله آمازون نیز مشمول همین الزام هستند. آمازون که بیشتر با تجارت الکترونیک و بازوی رایانش ابری خود شناخته می‌شود، در پایان سال ۲۰۲۵ پرتفویی سرمایه‌گذاری به ارزش حدود ۳.۵ میلیارد دلار در اختیار داشت. داده‌های تازه نشان می‌دهد این شرکت در سه‌ماهه چهارم، پوزیشن جدیدی در سهام IonQ باز کرده است؛ شرکتی که به‌عنوان یکی از چهره‌های اصلی موج سهام رایانش کوانتومی در وال‌استریت شناخته می‌شود. این خبر در نگاه نخست می‌تواند به‌عنوان تأییدی بر آینده روشن آیون‌کیو تعبیر شود. با این حال، بررسی دقیق‌تر تصویر پیچیده‌تری ارائه می‌دهد. نخست باید به این نکته توجه کرد که خرید اخیر آمازون بسیار کوچک بوده است؛ حدود ۶,۶۷۱ سهم به ارزش کمتر از ۳۰۰ هزار دلار. این در حالی است که همین شرکت در سه‌ماهه پیش از آن، کل پوزیشن قبلی خود شامل بیش از ۸۵۰ هزار سهم آیون‌کیو را واگذار کرده بود. چنین رفتاری بیشتر به مدیریت تاکتیکی پوزیشن شبیه است تا یک تعهد استراتژیک سنگین. با این حال، نمی‌توان جذابیت داستان کوانتومی را نادیده گرفت. برآوردها نشان می‌دهد بازار بالقوه رایانش کوانتومی تا سال ۲۰۴۰ می‌تواند بین ۴۵۰ تا ۸۵۰ میلیارد دلار ارزش داشته باشد. همین اعداد بزرگ کافی بوده تا سرمایه‌گذاران درگیر «ترس از جا ماندن» شوند. طی یک سال منتهی به پاییز گذشته، برخی سهام این حوزه رشدهایی چندصد تا چند هزار درصدی ثبت کردند؛ آیون‌کیو نیز در مقطعی بیش از ۶۰۰ درصد بازدهی داشت. افزون بر این، همکاری با برندهای بزرگ به این شرکت‌ها اعتبار بخشیده است. خدمات ابری کوانتومی آمازون و همچنین پلتفرم‌های مشابه از سوی مایکروسافت امکان دسترسی مشتریان به رایانه‌های کوانتومی آیون‌کیو را فراهم کرده‌اند. این مشارکت‌ها، روایت «همکاری با غول‌ها» را تقویت کرده است. اما تاریخ بازار سرمایه نسبت به «فناوری‌های تغییر‌دهنده بازی» مهربان نبوده است. تقریباً هر موج نوآورانه طی سه دهه گذشته (از اینترنت تا بلاکچین) در نهایت با ترکیدن حباب قیمتی مواجه شده است. مشکل صرفاً پذیرش فناوری نیست؛ مسئله بهینه‌سازی و تجاری‌سازی پایدار است. رایانش کوانتومی هنوز در مراحل ابتدایی تجاری‌سازی قرار دارد و فاصله قابل‌توجهی تا سودآوری پایدار دارد. طبق بررسی‌های یوتوتایمز؛ صورت‌های مالی آیون‌کیو نیز این واقعیت را بازتاب می‌دهد. شرکت هنوز زیان‌ده است و با توجه به هزینه‌های تحقیق و توسعه، احتمال ادامه سوختن نقدینگی وجود دارد. “ «این موضوع می‌تواند به انتشار سهام جدید و رقیق شدن مالکیت سهام‌داران منجر شود؛ ریسکی که در بسیاری از شرکت‌های نوپای فناوری دیده شده است.» محمد زمانی از سوی دیگر، نباید فراموش کرد که اعضای «هفت شگفت‌انگیز» فناوری معمولاً در نهایت سهم خود را از فناوری‌های تحول‌آفرین مطالبه می‌کنند. در ۱۴ ماه گذشته، آمازون، مایکروسافت و آلفابت هر یک واحدهای پردازش کوانتومی خود را معرفی کرده‌اند. اگر این پروژه‌ها به بلوغ برسند، شرکت‌هایی مانند آیون‌کیو با رقابتی بسیار سنگین‌تر مواجه خواهند شد. مانع ورود در رایانش کوانتومی آن‌چنان که برخی تصور می‌کنند غیرقابل‌عبور نیست؛ به‌ویژه برای شرکت‌هایی با منابع مالی عظیم. در این چارچوب، خرید محدود آمازون را می‌توان بیشتر به‌عنوان یک پوزیشن آزمایشی یا تنوع‌بخشی تاکتیکی تفسیر کرد، نه رأی اعتماد قاطع به آینده آیون‌کیو. بازار ممکن است از این خبر هیجان‌زده شود، اما سرمایه‌گذاران حرفه‌ای می‌دانند که مشارکت کوچک یک غول فناوری لزوماً تضمین‌کننده موفقیت بلندمدت نیست. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمع‌بندی تیم UtoTimes، رایانش کوانتومی بازاری بالقوه و هیجان‌انگیز دارد، اما مسیر رسیدن به سودآوری پایدار طولانی و پرریسک است. ورود مجدد آمازون به سهام IonQ شاید توجه‌ها را جلب کند، اما برای سرمایه‌گذاران محتاط، این سیگنال به‌تنهایی کافی نیست تا ریسک‌های ساختاری این صنعت نوپا را نادیده بگیرند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پناهگاه در عصر اختلال هوش مصنوعی؛ آیا زمان «سهام دارایی‌محور» فرارسیده است؟

در یک نگاه در حالی که سهام نرم‌افزاری زیر فشار نگرانی از اختلال هوش مصنوعی قرار گرفته‌اند، سرمایه به سمت شرکت‌های دارایی‌محور حرکت کرده است. مدل «دارایی سنگین، استهلاک پایین» (HALO) به‌عنوان پناهگاهی در برابر جایگزینی سریع فناوری مطرح شده است. شرکت‌های با حاشیه سود پایین می‌توانند از بهبودهای کوچک مبتنی بر هوش مصنوعی، جهش قابل‌توجهی در سودآوری بسازند. بازارهای مالی برای هر روند تازه‌ای به یک برچسب نیاز دارند. اگر قرار است «اختلال هوش مصنوعی» روایت غالب سرمایه‌گذاری سال‌های پیش‌رو باشد، طبیعتاً سرمایه‌گذاران نیز به دنبال یک چارچوب مفهومی برای شناسایی برندگان و بازندگان خواهند بود. در ماه‌های اخیر، سهام نرم‌افزاری و فناوری به‌ویژه در بخش‌های SaaS با افت‌های ۳۰ تا ۵۰ درصدی مواجه شده‌اند؛ بازنگری شدیدی که ناشی از این نگرانی است که هوش مصنوعی بتواند بسیاری از مدل‌های کسب‌وکار دانش‌محور را به‌طور بنیادی تغییر دهد. اما اگر هوش مصنوعی قرار است «مغز» بسیاری از صنایع را هدف قرار دهد، چه بخش‌هایی از اقتصاد کمتر در معرض این تهدید قرار دارند؟ پاسخ احتمالی در شرکت‌هایی نهفته است که دارایی‌های فیزیکی عظیم دارند و جایگزینی آن‌ها نه با کد، بلکه با سرمایه، زمان و مجوزهای پیچیده امکان‌پذیر است. در همین چارچوب، برخی تحلیلگران از مفهوم HALO استفاده می‌کنند؛ مخفف (Heavy Assets, Low Obsolescence) شرکت‌هایی با دارایی‌های سنگین و ریسک استهلاک فناورانه پایین. این گروه می‌تواند شامل پالایشگاه‌ها، خطوط لوله، شرکت‌های مصالح ساختمانی، تولیدکنندگان مواد اولیه، خطوط هوایی، راه‌آهن‌ها، بنادر، شرکت‌های برق و حتی برخی صنایع غذایی باشد. نام‌هایی مانند Phillips 66، Corning، Applied Materials، Caterpillar یا Delta Air Lines از منظر طبقه‌بندی سنتی ممکن است در صنایع کاملاً متفاوتی قرار بگیرند، اما از زاویه HALO یک ویژگی مشترک دارند: دارایی‌های واقعی، غیرقابل‌جایگزین و دشوار برای اختلال. در دهه گذشته، بازار عاشق مدل‌های «سبک دارایی» بود؛ شرکت‌هایی با هزینه سرمایه پایین، حاشیه سود بالا و رشد انفجاری. این ترکیب، مضرب‌های ۳۰ تا ۵۰ برابری را برای بسیاری از سهام نرم‌افزاری توجیه می‌کرد. اما همین ویژگی اکنون نقطه‌ضعف آن‌ها شده است. اگر فناوری جدید بتواند خدمات مشابه را با هزینه کمتر ارائه دهد، دیوار دفاعی این شرکت‌ها چندان بلند نیست. در مقابل، شرکت‌های دارایی‌سنگین به‌طور تاریخی به‌دلیل نیاز بالای سرمایه‌گذاری و حاشیه سود پایین، رشد کندتری داشته‌اند و از نظر ارزش‌گذاری نیز جذابیت کمتری برای سرمایه‌گذاران رشدگرا داشته‌اند. اما در یک چرخه کاهش نرخ بهره، هزینه تأمین مالی این دارایی‌ها کمتر می‌شود. بدهی‌های سنگین آن‌ها قابل‌مدیریت‌تر می‌شود و جریان نقدی پایدارتری ایجاد می‌کند. “ «افزون بر آن، ایجاد یک رقیب جدید در این صنایع تقریباً غیرممکن است؛ هیچ استارت‌آپی در حال ساخت یک خط راه‌آهن سراسری جدید یا یک شبکه خط لوله چندایالتی نیست.» محمد زمانی عامل مهم دیگر، تغییر جهت سرمایه‌گذاری خطرپذیر در ۱۵ سال گذشته است. سرمایه‌گذاران جسور تقریباً به‌طور کامل بر فناوری و نرم‌افزار متمرکز بوده‌اند و صنایع سنتی سرمایه‌بر به «بیابان سرمایه» تبدیل شده‌اند. همین کمبود سرمایه و تخصص در حوزه‌های دارایی‌محور، به نوعی خندق دفاعی تازه ایجاد کرده است. اما شاید مهم‌ترین نکته این باشد که این شرکت‌ها نه‌تنها از اختلال مصون هستند، بلکه می‌توانند از هوش مصنوعی برای بهبود عملکرد خود بهره ببرند. تصور کنید شرکتی با ۱۰ میلیارد دلار دارایی، ۲ میلیارد دلار درآمد و حاشیه سود ۳ درصدی. در چنین ساختاری، افزایش یک واحد درصدی در حاشیه سود می‌تواند جهشی معنادار در سودآوری ایجاد کند. یک شرکت هواپیمایی با بهینه‌سازی مسیرها و مصرف سوخت، اگر تنها ۲ درصد صرفه‌جویی کند، اثر آن بر سود خالص چشمگیر خواهد بود. یک پالایشگاه با تنظیم دقیق‌تر ترکیب سوخت و مدیریت بهتر تعمیرات، می‌تواند بازده سرمایه را افزایش دهد. یک اپراتور خط لوله یا بندر با کاهش هزینه‌های عملیاتی و مدیریت بهتر نیروی انسانی، می‌تواند جریان نقدی خود را بهبود بخشد. در این صنایع با حاشیه سود ۲ تا ۵ درصدی، فضای عملیاتی گسترده‌ای برای بهینه‌سازی وجود دارد. در مقابل، یک شرکت نرم‌افزاری با حاشیه سود ۴۰ درصدی، فضای کمتری برای کاهش هزینه یا افزایش کارایی دارد. بنابراین هوش مصنوعی برای شرکت‌های حاشیه‌پایین، یک ابزار تقویت‌کننده است، نه تهدید وجودی. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد در نهایت، شاید نام HALO بهترین برچسب نباشد. می‌توان آن‌ها را TANK (دارایی‌های ملموس و غیرقابل‌حذف)، MOAT (عملیات گسترده و دارایی‌محور) یا RAMP (دارایی‌های واقعی با پتانسیل رشد حاشیه سود) نامید. اما فارغ از نام‌گذاری، ایده اصلی روشن است: در عصری که بازار نگران «اختلال» است، دارایی‌های فیزیکی عظیم و کسب‌وکارهای عملیاتی پیچیده می‌توانند به پناهگاهی نسبی تبدیل شوند. اگر ابرشرکت‌های فناوری صدها میلیارد دلار برای ساخت زیرساخت هوش مصنوعی هزینه می‌کنند، این سرمایه‌گذاری عظیم باید جایی اثر بگذارد. شاید به‌جای نابود کردن همه‌چیز، بخشی از آن صرف بهینه‌سازی همان صنایع قدیمی شود؛ صنایعی که سال‌ها نادیده گرفته شده‌اند اما اکنون ممکن است در مرکز بازتعریف چرخه سرمایه‌گذاری قرار گیرند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جریمه ۳ میلیارد یورویی در انتظار بزوس؟ فرار مالیاتی بزرگ زیر سایه فروشندگان چینی

در یک نگاه شبیخون به مقر آمازون: بازرسی پلیس مالی ایتالیا از دفتر مرکزی آمازون در میلان به اتهام کلاهبرداری مالیاتی گسترده. حلقه محاصره مدیران: تفتیش منازل ۷ مدیر ارشد آمازون و بازرسی همزمان از دفتر شرکت حسابرسی KPMG در میلان. فرار مالیاتی ۱.۲ میلیارد یورویی: ظن مقامات به استفاده از «شرکت‌های صوری» و عدم پرداخت مالیات بر ارزش افزوده (VAT) توسط فروشندگان غیراروپایی. الگوریتم جنجالی: اتهام استفاده از الگوریتم‌های خاص برای پنهان کردن هویت فروشندگان چینی و دور زدن قوانین گمرکی. آیا غول دنیای خرده‌فروشی در تله مالیاتی ایتالیا گرفتار شده است؟ در حالی که میلان به کانون مبارزه با فساد مالی تبدیل شده، بازرسی از دفتر مرکزی آمازون و شعبه شرکت معتبر KPMG، لرزه بر تن سرمایه‌گذاران انداخته است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه یک «الگوریتم پنهان» و فروشندگان چینی، پای مدیران آمازون را به پرونده کلاهبرداری ۱.۲ میلیارد یورویی باز کرده‌اند. ورود پلیس مالی به برج آمازون؛ چیزی فراتر از یک بازرسی ساده بر اساس گزارش‌های واصله از منابع رویترز که توسط یوتوتایمز واکاوی شده است، پلیس مالی ایتالیا (Guardia di Finanza) در اقدامی بی‌سابقه نه تنها دفتر مرکزی آمازون در میلان، بلکه دفتر شرکت حسابرسی بزرگ KPMG را نیز مورد بازرسی قرار داده است. از نگاه یوتوتایمز، ورود پلیس به دفتر یک شرکت حسابرسی معتبر نشان‌دهنده آن است که دادستان‌ها به دنبال سرنخ‌هایی از «ساختاربندی عمدی» برای دور زدن قوانین مالیاتی هستند؛ موضوعی که فراتر از یک اشتباه محاسباتی ساده است. مدل «اسب تروا»؛ فروشگاه یا پناهگاه مالیاتی؟ بررسی تحلیلی یوتوتایمز از جزئیات این پرونده نشان می‌دهد که دادستان‌های میلان معتقدند آمازون به عنوان یک «اسب تروا» عمل کرده است. آن‌ها مدعی‌اند الگوریتم‌های آمازون به گونه‌ای طراحی شده‌اند که به فروشندگان غیراروپایی (عمدتاً چینی) اجازه می‌دهند کالاها را بدون افشای هویت واقعی و پرداخت مالیات بر ارزش افزوده (VAT) در بازار ایتالیا عرضه کنند. طبق قوانین ایتالیا، پلتفرم‌های واسطه در صورت عدم پرداخت مالیات توسط فروشندگان، مسئولیت مشترک دارند؛ قانونی که حالا می‌تواند هزینه‌ای ۱.۲ تا ۳ میلیارد یورویی برای آمازون به همراه داشته باشد. تفتیش منازل مدیران؛ پیام صریح دستگاه قضا نکته‌ای که در واکاوی یوتوتایمز بسیار حائز اهمیت است، بازرسی از منازل ۷ مدیر ارشد آمازون است. این اقدام نشان می‌دهد که مقامات قضایی تنها به دنبال جریمه شرکت نیستند، بلکه به دنبال اثبات «مسئولیت کیفری فردی» مدیران در طراحی این سیستم مالی هستند. آمازون در واکنش‌های قبلی همواره بر پایبندی به قوانین تاکید کرده است، اما تسویه ۵۱۰ میلیون یورویی این شرکت در دسامبر ۲۰۲۵ برای بستن پرونده‌های قبلی، نشان می‌دهد که فشارها به نقطه بحرانی رسیده است. در مجموع، پیام این بازرسی‌ها به دنیای تکنولوژی روشن است: دوران طلایی فرار از مالیات در سایه پیچیدگی‌های دیجیتال رو به پایان است. حالا آمازون نه تنها باید نگران جریمه‌های سنگین باشد، بلکه باید مدل کسب‌وکار خود در سراسر اروپا را برای جلوگیری از سرایت این پرونده به سایر کشورها، جراحی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد تایتان‌ها در ۲۰۲۶؛ آیا سافت‌بانک صندلی مایکروسافت را در OpenAI تصاحب می‌کند؟

در یک نگاه بازگشت به سود با طعم ChatGPT: سود ۱.۶ میلیارد دلاری سافت‌بانک مدیون جهش ارزش OpenAI است. قمار روی انویدیا: سافت‌بانک برای خرید سهام بیشتر در OpenAI، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا را فروخت! رقیب جدید مایکروسافت: در صورت نهایی شدن معامله ۳۰ میلیارد دلاری، سهم سافت‌بانک به ۲۷٪ خواهد رسید. استراتژی All-in: سافت‌بانک حالا دیگر یک شرکت سرمایه‌گذاری معمولی نیست، بلکه به آینه تمام‌نمای OpenAI در بورس تبدیل شده است. ماسایوشی سون، مرد شماره یک سافت‌بانک، در حال اجرای خطرناک‌ترین قمار دوران حرفه‌ای خود است. در حالی که این غول ژاپنی رسماً هرگونه توافق جدید با OpenAI را انکار می‌کند، اما فروش ناگهانی سهام انویدیا و تی‌موبایل نشان می‌دهد که آن‌ها تمام پل‌های پشت سر خود را برای یک جهش ۳۰ میلیارد دلاری دیگر خراب کرده‌اند. یوتوتایمز در این گزارش فاش می‌کند که چرا سافت‌بانک چاره‌ای جز غرق شدن در دنیای هوش مصنوعی ندارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: وقتی صحبت از «ماسایوشی سون» به میان می‌آید، کلمه احتیاط معنای خود را از دست می‌دهد. سافت‌بانک امروز در حالی گزارش سوددهی ۲۴۸ میلیارد ینی (۱.۶ میلیارد دلاری) خود را منتشر کرد که تمامی نگاه‌ها نه به ترازنامه مالی، بلکه به رابطه مرموز این شرکت با OpenAI دوخته شده بود. به گزارش اختصاصی یوتوتایمز، سافت‌بانک رسماً اعلام کرده که هنوز تصمیمی برای دور جدید سرمایه‌گذاری نگرفته، اما حرکات پشت‌پرده این شرکت داستانی کاملاً متفاوت را روایت می‌کنند. خروج از انویدیا برای ورود به قلب هوش مصنوعی سافت‌بانک برای اینکه بتواند روی صندلی قدرت در OpenAI بنشیند، دست به اقدامات بی‌سابقه‌ای زده است. طبق رصد یوتوتایمز، این شرکت نه تنها ۱۲.۷ میلیارد دلار از سهام تی‌موبایل را نقد کرده، بلکه در اقدامی عجیب، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا (غول تراشه‌سازی جهان) را فروخته است. این یعنی ماسایوشی سون ترجیح داده به جای فروشنده ابزار (انویدیا)، روی خودِ تکنولوژی (OpenAI) شرط‌بندی کند. نبرد برای تصاحب ۲۷ درصد از آینده در حال حاضر سافت‌بانک مالک ۱۱ درصد از OpenAI است، اما شایعات از یک چک ۳۰ میلیارد دلاری جدید حکایت دارند. اگر این معامله جوش بخورد، سهم سون به ۲۷ درصد خواهد رسید؛ عددی که او را مستقیماً روبروی مایکروسافت (مایکروسافت ۱۳ میلیارد دلار در OpenAI سرمایه‌گزاری کرده است.) قرار می‌دهد. تحلیلگران معتقدند سافت‌بانک دیگر یک صندوق سرمایه‌گذاری نیست، بلکه به «پراکسی» یا نماد معاملاتی OpenAI در بازار بورس تبدیل شده است. به گزارش یوتوتایمز، علیرغم زیان در بخش‌های دیگر مثل کوپانگ و دیدی، سودآوری سافت‌بانک کاملاً به موفقیت مدل‌های جدید OpenAI گره خورده است. حالا سوال اینجاست: آیا این استراتژی «همه یا هیچ»، ماسایوشی سون را به ثروتمندترین فرد جهان تبدیل می‌کند یا با یک لغزش در دنیای هوش مصنوعی، امپراتوری او را به باد خواهد داد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا سقوط سهام شرکت‌های نرم‌افزاری متوقف نمی‌شود؟

در یک نگاه موج فروش گسترده در سهام شرکت‌های نرم‌افزاری با نگرانی از نقش هوش مصنوعی در تضعیف مدل‌های اشتراکی و کاهش نیاز به مجوزهای متعدد، وارد فاز جدیدی شده است. بازار در حال بازبینی «مزیت‌های رقابتی» و ارزش‌گذاری‌های بالا در این صنعت است، چراکه غول‌های فناوری می‌توانند با تکیه بر زیرساخت‌های خود، رقبای سنتی را به‌سرعت به چالش بکشند. سرمایه‌گذاران نه به عملکرد فعلی، بلکه به ریسک‌های ساختاری سال‌های آینده می‌نگرند؛ مسیری که می‌تواند به بازقیمت‌گذاری عمیق‌تر سهام نرم‌افزاری منجر شود. روند فروش گسترده در سهام شرکت‌های نرم‌افزاری به مرحله‌ای رسیده که دیگر صرفاً یک اصلاح مقطعی یا واکنش هیجانی به چند گزارش مالی نیست؛ این موج، عملاً به یک حرکت خودتقویت‌شونده در بازار تبدیل شده است. این روزها، حضور در جایگاه یک شرکت نرم‌افزاری بورسی بیش از هر زمان دیگری دشوار به نظر می‌رسد. در معاملات اخیر، بار دیگر فشار فروش به‌طور گسترده به این گروه بازگشته است. سهام پالانتیر، اپ‌لاوین، اینتویت، ادوبی، اتودسک، ورک‌دی، زوم و یونیتی همگی افت‌های قابل‌توجهی را تجربه کرده‌اند و در برخی موارد، مانند یونیتی، ریزش‌ها کاملاً شوک‌آور بوده است. “ «این افت‌ها نه به‌صورت پراکنده، بلکه هم‌زمان و هماهنگ رخ داده‌اند؛ نشانه‌ای از آنکه بازار در حال بازبینی یک روایت کلان است، نه واکنش به اخبار شرکتی منفرد.» محمد زمانی نقطه اشتعال این موج جدید، معرفی مجموعه‌ای از پلاگین‌ها توسط «کلود» بود؛ رویدادی که نگاه بازار را به‌طور جدی به سمت بازتعریف «مزیت رقابتی» و «قدرت قیمت‌گذاری» شرکت‌های نرم‌افزاری سوق داد. دغدغه اصلی سرمایه‌گذاران این است که حتی اگر این شرکت‌ها از نظر عملیاتی دوام بیاورند، مشتریان آن‌ها در آینده به تعداد کمتری مجوز یا اشتراک نیاز خواهند داشت. خودکارسازی فرایندها توسط عامل‌های هوش مصنوعی می‌تواند به این معنا باشد که همان خروجی با تعداد بسیار کمتری لایسنس یا سابسکریپشن تولید شود. مدل مسلط فعلی صنعت نرم‌افزار بر پایه اشتراک‌های سازمانی بنا شده است. اما حالا این پرسش مطرح است که اگر یک عامل هوشمند بتواند تنها با یک اشتراک، داده‌ها و خروجی‌ها را در سراسر یک سازمان توزیع کند، چه نیازی به خرید ده‌ها یا صدها مجوز باقی می‌ماند؟ از نظر تئوریک، شرکت‌های نرم‌افزاری می‌توانند با تغییر مدل قیمت‌گذاری؛ مثلاً بر مبنای حجم داده یا میزان استفاده واقعی، خود را تطبیق دهند، اما چنین گذاری نه ساده است و نه بدون اصطکاک. این تغییر می‌تواند پرهزینه، زمان‌بر و همراه با از دست رفتن بخشی از درآمدهای تثبیت‌شده باشد. در این فضای مبهم، مسئله اصلی آن است که هیچ‌کس به‌درستی نمی‌داند کدام «خندق‌های دفاعی» واقعاً امن هستند. نمونه بارز آن، سیلزفورس است؛ شرکتی که نزدیک به ۱۵ سال یکی از محبوب‌ترین نمادهای بازار بود، اما اکنون از منظر تکنیکال نشانه‌های کلاسیک ضعف ساختاری را نشان می‌دهد و وارد فاز نزولی شده است. زمانی تصور می‌شد محصولات این شرکت آن‌قدر پیچیده و عمیقاً در فرایندهای سازمانی ادغام شده‌اند که رقابت با آن‌ها تقریباً ناممکن است. آنچه تغییر کرده، نه خود محصول، بلکه توان بالقوه رقباست. بازار اکنون به این جمع‌بندی رسیده که یک شرکت بزرگ با پایگاه مشتریان گسترده (برای مثال مایکروسافت) می‌تواند نسبتاً سریع یک محصول رقیب را عرضه کند. کاری که پیش‌تر به تیم‌های عظیم توسعه و سال‌ها زمان نیاز داشت، اکنون با استفاده از عامل‌های هوش مصنوعی و زیرساخت‌های آماده، می‌تواند با منابع بسیار محدودتری انجام شود. برای درک این ریسک، کافی است به تجربه زوم (Zoom) نگاه کنیم؛ پلتفرمی که به‌ظاهر جایگاه مستحکمی داشت، اما مایکروسافت با عرضه تیمز (Teams) توانست بخش قابل‌توجهی از بازار آن را به‌سادگی تصاحب کند. نمونه‌های مشابه کم نیستند. "داکیوساین" نیز یکی دیگر از اهداف آسان این موج است؛ سهامی که تنها در یک ماه گذشته بیش از یک‌سوم ارزش خود را از دست داده و فشار فروش همچنان ادامه دارد. اما آنچه این شرکت‌ها را بیش از هر چیز در برابر یک اصلاح خشن آسیب‌پذیر می‌کند، ارزش‌گذاری آن‌هاست. روایت غالب سال‌های گذشته این بود که «نرم‌افزار همه‌چیز را می‌بلعد» و بر همین اساس، بازار حاضر بود مضرب‌های بسیار بالایی برای سودآوری آینده این شرکت‌ها بپردازد. برای مثال، سِیلزفورس (Salesforce) در سال ۲۰۲۴ با نسبت قیمت به سود آتی حدود ۳۰ واحد معامله می‌شد. حتی پس از این افت‌ها نیز، این نسبت همچنان در محدوده ۱۵ تا ۱۷ واحد قرار دارد؛ سطحی که به‌سختی می‌توان آن را «ارزش‌محور» دانست. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ در نتیجه، آنچه اکنون در جریان است، یک بازقیمت‌گذاری گسترده کل مدل‌های کسب‌وکار نرم‌افزاری است. بازار نمی‌داند دقیقاً کدام شرکت‌ها بیشترین آسیب را خواهند دید، بنابراین همه را با یک معیار جدید می‌سنجد. کف این بازقیمت‌گذاری کجاست؟ ۱۵ برابر سود؟ یا شاید ۱۰ برابر؟ اگر سناریوی دوم محقق شود، سهام سِیلزفورس می‌تواند از سطوح فعلی نیز حدود ۳۵ درصد دیگر افت کند و به حوالی ۱۱۵ دلار برسد. در این میان، ادوبی از همین حالا به محدوده‌ای نزدیک به ۱۱ برابر سود آتی رسیده است. در کوتاه‌مدت، فضای بازار بیشتر شبیه «مسابقه خروج» است. حتی گزارش‌های مالی نسبتاً مطلوب نیز نتوانسته‌اند جلوی موج فروش را بگیرند. مسئله این نیست که امروز چه اتفاقی می‌افتد؛ نگرانی اصلی سرمایه‌گذاران به سال ۲۰۲۷ و پس از آن بازمی‌گردد؛ جایی که ساختار درآمدی بسیاری از این شرکت‌ها ممکن است به‌طور اساسی زیر سؤال برود. بر اساس جمع‌بندی تیم UtoTimes، غول‌های زیرساختی فناوری مانند گوگل و مایکروسافت، سالانه حدود ۲۰۰ میلیارد دلار هزینه سرمایه‌ای انجام می‌دهند و دیر یا زود باید توجیه اقتصادی این سرمایه‌گذاری‌ها را نشان دهند. بازار باور ندارد که این بازگشت سرمایه صرفاً از مسیر فروش اشتراک‌های هوش مصنوعی مانند «Gemini» حاصل شود. برداشت غالب این است که اولین و مستقیم‌ترین مسیر، از دل برهم‌زدن بازار شرکت‌های نرم‌افزاری و تصاحب سهم آن‌ها خواهد گذشت و همین انتظار، موتور اصلی این ریزش فراگیر است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پنج عدد نگران‌کننده برای سرمایه‌گذاران محتاط؛ وقتی نشانه‌های حباب دوباره ظاهر می‌شوند

در یک نگاه تمرکز بی‌سابقه سرمایه بر چند سهم بزرگ فناوری و رشد سرمایه‌گذاری منفعل، ریسک‌های پنهان بازار را افزایش داده است. جهش بدهی اعتباری، افت رمزارزها و بحران املاک تجاری، پایه‌های ثبات مالی را تضعیف کرده‌اند. کاهش سهم بازار چت‌جی‌پی‌تی، آینده سرمایه‌گذاری عظیم در زیرساخت‌های هوش مصنوعی را با ابهام مواجه کرده است. با وجود انبوه نگرانی‌ها درباره اقتصاد جهانی و بازارهای مالی، بورس آمریکا همچنان مقاوم به نظر می‌رسد. یکی از عوامل این پایداری، رشد سرمایه‌گذاری منفعل است؛ به‌طوری که بیش از ۶۰ درصد حجم معاملات امروز به صندوق‌های شاخص و جریان‌های خودکار اختصاص دارد. در این ساختار، تقریباً ۱۵ درصد از ورودی سرمایه به صندوق‌های بزرگ، تنها به دو سهم انویدیا و آلفابت اختصاص می‌یابد. همین تمرکز، موجب شده ارزش بازار این شرکت‌ها از تولید ناخالص داخلی کشورهایی مانند بریتانیا یا فرانسه نیز فراتر رود. در همین حال، «هفت شگفت‌انگیز» فناوری، نزدیک به یک‌سوم کل ارزش بازار سهام آمریکا را در اختیار دارند؛ سطحی که از منظر تاریخی، با دوره‌های اوج‌گیری بیش‌ازحد ارزش‌گذاری هم‌خوانی دارد. با این حال، زمان پایان بازار صعودی قابل پیش‌بینی نیست. از همین رو، بسیاری از سرمایه‌گذاران حرفه‌ای ترجیح داده‌اند با احتیاط حرکت کنند. در این چارچوب، پنج عدد نسبتاً کم‌سروصدا اما معنادار، می‌تواند هشداری جدی برای سرمایه‌گذاران محتاط باشد که در این مقاله از یوتوتایمز به آن می‌پردازیم. عدد اول: ۱۶ این تعداد شرکت‌های متمرکز بر هوش مصنوعی است که در سوپربول امسال تبلیغ پخش کردند؛ از جمله نام‌هایی مانند آمازون، آلفابت و OpenAI. هزینه هر تبلیغ ۳۰ ثانیه‌ای بین ۸ تا ۱۰ میلیون دلار بود؛ رقمی که تنها در دوره‌های هیجانی بازار دیده می‌شود. “ «سرمایه‌گذاران قدیمی به یاد دارند که در اواخر حباب اینترنت، شرکت‌های دات‌کام نیز با همین شدت در سوپربول ظاهر شدند.» محمد زمانی اندکی بعد، شاخص نزدک نزدیک به ۸۰ درصد سقوط کرد. در سال ۲۰۲۲ نیز «سوپربول رمزارزی» پیش‌درآمد سقوط بزرگ بازار فناوری شد. این هم‌زمانی تاریخی، امروز دوباره تکرار شده است. عدد دوم: ۱.۹ تریلیون دلار این رقم، میزان ارزش ازدست‌رفته بازار رمزارزها از اوج پاییز گذشته است. بیت‌کوین بیش از ۴۵ درصد افت کرده و خروج سرمایه به یک روند هفتگی تبدیل شده است. این زیان‌ها بی‌اثر نمی‌مانند. بخشی از آن به فروش اجباری دارایی‌ها، مارجین‌کال‌ها و کاهش قدرت سرمایه‌گذاری در سایر بازارها منجر می‌شود. مهم‌تر آنکه روایت «طلای دیجیتال» برای بیت‌کوین، پس از این سقوط عمیق، به‌شدت تضعیف شده است؛ آن هم در شرایطی که طلای فیزیکی مسیر صعودی خود را حفظ کرده است. عدد سوم: ۱.۳ تریلیون دلار این میزان بدهی اعتباری (مارجین) در بازار سهام آمریکاست؛ رکوردی تاریخی. به‌جای شناسایی سود، بسیاری از سرمایه‌گذاران ریسک خود را افزایش داده‌اند. هم‌زمان، نسبت فروش به خرید مدیران داخلی شرکت‌ها به بالاترین سطح پنج سال اخیر رسیده است؛ نشانه‌ای که معمولاً با دوره‌های اوج بازار هم‌زمان می‌شود. اگر بازار وارد یک اصلاح طولانی شود، فشار مارجین‌کال‌ها می‌تواند افت قیمت‌ها را تشدید کند. عدد چهارم: ۱۲.۴۳ درصد این نرخ معوقات اوراق بهادار مبتنی بر وام‌های تجاری (CMBS) در بخش اداری است؛ سطحی بالاتر از دوران بحران مالی ۲۰۰۸. بخش اداری حدود ۱.۳ تریلیون دلار بدهی دارد و با گسترش دورکاری، بسیاری از ساختمان‌ها عملاً ارزش اقتصادی خود را از دست داده‌اند. در بخش مسکونی چندخانواری نیز نرخ نکول به حدود ۷ درصد رسیده است. افزایش هزینه‌های نگهداری، مالیات و بیمه در کنار افت اجاره‌بها، فشار مضاعفی بر مالکان وارد کرده است. این وضعیت می‌تواند به افزایش شناسایی زیان در بانک‌های منطقه‌ای منجر شود؛ مشابه آنچه در بحران بانکی ۲۰۲۳ رخ داد. عدد پنجم: ۴۵.۳ درصد این سهم بازار چت‌جی‌پی‌تی در ژانویه ۲۰۲۶ است؛ در حالی که این رقم در سال ۲۰۲۴ بیش از ۸۵ درصد بود. این افت، یکی از مهم‌ترین سیگنال‌های پنهان بازار هوش مصنوعی محسوب می‌شود. کاهش سهم بازار، مستقیماً رشد درآمدی اوپن‌ای‌آی را تهدید می‌کند و یکی از دلایل حرکت این شرکت به سمت تبلیغات بوده است؛ مسیری که مدیرعامل آن پیش‌تر «آخرین گزینه» می‌دانست. این افت، جذب سرمایه‌های عظیم آینده را نیز دشوارتر می‌کند. در شرایطی که رقبایی مانند گروک و جمینای سهم بیشتری می‌گیرند، این پرسش مطرح می‌شود که چه سرمایه‌گذاری حاضر است ده‌ها میلیارد دلار دیگر برای توسعه این زیرساخت‌ها تأمین کند. تضعیف این محور اصلی، می‌تواند کل اکوسیستم سرمایه‌گذاری هوش مصنوعی را تحت فشار قرار دهد. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ سخن پایانی: بازار قوی، زیرساخت شکننده این پنج عدد، اگرچه در نگاه نخست فنی و تخصصی به نظر می‌رسند، اما در کنار هم تصویری نگران‌کننده ترسیم می‌کنند: تمرکز شدید سرمایه، بدهی بالا، تضعیف بخش املاک، افت رمزارزها و نشانه‌های رقابت فزاینده در هوش مصنوعی. بازار ممکن است همچنان به رشد خود ادامه دهد، اما تاریخ نشان داده که چنین ترکیبی معمولاً پیش‌درآمد دوره‌های پرنوسان است. برای سرمایه‌گذاران محتاط، پیام این داده‌ها روشن است: زمان آن رسیده که بیش از گذشته بر مدیریت ریسک، تنوع دارایی و واقع‌گرایی در ارزش‌گذاری تمرکز کنند، نه صرفاً دنبال‌کردن موج‌های هیجانی. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طرح جدید آمریکا برای تعرفه‌های نیمه‌هادی؛ جزئیات معافیت شرکت‌های فناوری

در یک نگاه آمریکا در حال طراحی یک معافیت ویژه برای شرکت‌های بزرگ فناوری در تعرفه‌های جدید تراشه است. گوگل، آمازون و مایکروسافت احتمالاً از این تعرفه‌ها مستثنی خواهند شد. هدف این اقدام، جلوگیری از افزایش هزینه‌های زیرساختی و ابری شرکت‌های Big Tech عنوان شده است. به گزارش یوتوتایمز و بر اساس اطلاعات منتشرشده توسط فایننشال تایمز در تاریخ ۱۰ فوریه ۲۰۲۶، دولت آمریکا در حال بررسی طرحی است که طی آن بخشی از تعرفه‌های جدید مرتبط با صنعت تراشه شامل شرکت‌های بزرگ فناوری نخواهد شد. این معافیت می‌تواند سه غول اصلی حوزه رایانش ابری—گوگل، آمازون و مایکروسافت—را از هزینه‌های سنگین تعرفه‌ای دور نگه دارد. این اقدام در شرایطی مطرح می‌شود که واشنگتن به دنبال اعمال تعرفه‌های گسترده‌تر بر زنجیره تأمین نیمه‌هادی‌هاست، اما هم‌زمان تلاش می‌کند فشار مالی بر شرکت‌هایی که زیرساخت‌های حیاتی فناوری را مدیریت می‌کنند، افزایش نیابد. کارشناسان معتقدند این معافیت می‌تواند بر رقابت‌پذیری صنعت فناوری آمریکا و مسیر سرمایه‌گذاری در حوزه هوش مصنوعی و مراکز داده اثرگذار باشد. در صورت نهایی‌شدن این طرح، شرکت‌های Big Tech از موج جدید تعرفه‌ها مصون خواهند ماند؛ موضوعی که می‌تواند پیامدهای مهمی برای بازار تراشه و سیاست تجاری آمریکا به همراه داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سبقت تاریخی IBM از مایکروسافت؛ وال‌استریت تغییر مسیر داد؟ 

در یک نگاه نسبت P/E شرکت IBM برای اولین بار رسماً از مایکروسافت بالاتر رفت؛ نشانه‌ای از تغییر ذائقه بازار. سرمایه‌گذاران از هزینه‌های سنگین (Capex) مایکروسافت خسته شده‌اند و به دنبال بازگشت سرمایه واقعی هستند. شرکت IBM با تمرکز بر مشاوره و عدم هزینه‌تراشی برای دیتاسنترها، رنسانس جدیدی را تجربه می‌کند. تحلیلگران معتقدند فروش مایکروسافت زیاده‌روی است و این سهم اکنون در محدوده «ارزنده» قرار دارد. بازگشت باشکوه اقتصاد قدیم امروز ۹ فوریه ۲۰۲۶، یکی از عجیب‌ترین اتفاقات بازار تکنولوژی رخ داده است: شرکت IBM که سال‌ها به عنوان یک سهام «مرده» و مناسب برای پدربزرگ‌ها شناخته می‌شد، اکنون با مضرب قیمتی بالاتری نسبت به غول تکنولوژی جهان، مایکروسافت، معامله می‌شود. در یوتوتایمز با بررسی داده‌های امروز، مشاهده می‌کنیم که نسبت قیمت به درآمد پیشرو (Forward P/E) شرکت IBM به ۲۴.۰۸ رسیده و رسماً از مایکروسافت (۲۲.۸۷) عبور کرده است. این اتفاق نماد واضحی از چرخش بازار از «سهام‌های هوش مصنوعی» به سمت «اقتصاد قدیم» است. چرا مایکروسافت تنبیه شد؟ تحلیلگران معتقدند که مایکروسافت در حال پرداخت بهای هزینه‌های سنگین خود است. سرمایه‌گذاران از «سیاه‌چاله هزینه‌های سرمایه‌ای» خسته شده‌اند. این شرکت تنها در سه ماهه گذشته ۳۷.۵ میلیارد دلار هزینه کرده و وال‌استریت اکنون یک سوال سخت می‌پرسد: «بازگشت سرمایه (ROI) کجاست؟». کاهش رشد سرویس ابری Azure به ۳۷ درصد نیز مزید بر علت شده است. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی رنسانس IBM؛ فروشنده بیل در معدن طلا در مقابل، IBM دوران رنسانس خود را سپری می‌کند. این شرکت سالانه ۱۰۰ میلیارد دلار خرج دیتاسنتر نمی‌کند؛ بلکه به عنوان مشاور، به شرکت‌ها کمک می‌کند تا هوش مصنوعی را پیاده‌سازی کنند. این یک استراتژی کلاسیک است: IBM مشاوری است که بیل می‌فروشد، در حالی که مایکروسافت معدنچی است که دارد یک چاله بسیار گران‌قیمت حفر می‌کند. “ پرداخت مضرب بالاتر برای IBM نسبت به مایکروسافت، سیگنالی است که نشان می‌دهد استراتژی «فرار به سوی امنیت» بیش از حد افراطی شده است. مایکروسافت در قیمت‌های فعلی، رسماً در محدوده «ارزش خرید» قرار دارد. تحلیلگران یوتوتایمز آیا بازار اشتباه می‌کند؟ اگرچه مومنتوم فعلی با گارد قدیمی (IBM) است و بازار «نقدینگی امروز» را به «رویاهای فردای هوش مصنوعی» ترجیح می‌دهد، اما باید واقع‌بین بود. مایکروسافت با انحصار در سیستم‌های اداری و جایگاه دوم در فضای ابری، با نسبت P/E 22 معامله می‌شود که از کف سال ۲۰۲۲ دیده نشده است. به نظر می‌رسد فروشندگان در تنبیه مایکروسافت زیاده‌روی کرده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

5 نشانه هشداردهنده بازار که سرمایه‌گذاران باید جدی بگیرند

در یک نگاه ساختار بازارهای مالی در سال ۲۰۲۶ شباهت نگران‌کننده‌ای به سال بحران‌زده ۲۰۲۲ پیدا کرده است. ترکیدن حباب‌ها با سرعتی بی‌سابقه، از رمزارزها تا نرم‌افزار، نشانه افزایش بی‌ثباتی است. افزایش شدید سرمایه‌گذاری شرکت‌های فناوری می‌تواند سودآوری آینده را تحت فشار قرار دهد. سال ۲۰۲۶ به‌سرعت در حال تبدیل شدن به یکی از حساس‌ترین و پیچیده‌ترین سال‌ها برای سرمایه‌گذاران است. بسیاری از تحلیلگران معتقدند فضای کنونی بازار شباهت زیادی به سال ۲۰۲۲ دارد؛ سالی که یکی از بدترین دوره‌های عملکرد بازار سهام آمریکا در دهه اخیر بود. در سال ۲۰۲۲، شاخص اس‌اندپی ۵۰۰ بیش از ۱۸ درصد افت کرد و شاخص نزدک حدود یک‌سوم ارزش خود را از دست داد. آن روند نزولی تنها با معرفی چت‌جی‌پی‌تی در اواخر سال و آغاز موج خوش‌بینی به هوش مصنوعی متوقف شد. همین موج، در سال‌های بعد موتور اصلی رشد سهام شد و ارزش‌گذاری‌ها را به سطوح بسیار بالایی رساند. اکنون، با گذشت چند سال از آن نقطه عطف، نشانه‌هایی از فرسایش ساختار بازار به‌وضوح دیده می‌شود. در ادامه این مقاله از یوتوتایمز، پنج هشدار کلیدی که سرمایه‌گذاران باید به آن‌ها توجه کنند بررسی می‌شود. ۱. ترکیدن هم‌زمان حباب‌ها در بازارهای مختلف یکی از بارزترین ویژگی‌های بازار در ماه‌های اخیر، سرعت بی‌سابقه تغییرات قیمتی است. حرکت‌هایی که پیش‌تر طی چند هفته یا چند ماه اتفاق می‌افتاد، اکنون در عرض چند روز رخ می‌دهد. بیت‌کوین طی ماه‌های اخیر بیش از ۴۰ درصد از سقف قیمتی خود فاصله گرفته و رمزارزهایی مانند اتریوم افت‌های شدیدتری را تجربه کرده‌اند. بر اساس داده‌های کوین‌گکو، ارزش کل بازار رمزارزها از حدود ۴.۴ تریلیون دلار به نزدیک ۲ تریلیون دلار کاهش یافته است. در بازار فلزات گران‌بها نیز نوسانات کم‌سابقه‌ای ثبت شده است. قیمت نقره در یک روز بیش از ۲۵ درصد سقوط کرد؛ حرکتی که از زمان تلاش برادران هانت برای انحصار بازار نقره در دهه ۱۹۸۰ سابقه نداشت. این الگو نشان می‌دهد که بسیاری از دارایی‌ها در وضعیت حبابی قرار داشته‌اند و اکنون با سرعت در حال تخلیه هیجانات هستند. ۲. شوک جدید هوش مصنوعی به ساختار صنایع هوش مصنوعی دیگر صرفاً یک ابزار کمکی نیست، بلکه به عامل اصلی تخریب ساختارهای قدیمی تبدیل شده است. معرفی ابزارهای جدید از سوی شرکت‌هایی مانند آنتروپیک باعث شد تنها در یک روز حدود ۳۰۰ میلیارد دلار از ارزش سهام شرکت‌های نرم‌افزاری، مالی و مدیریت دارایی کاسته شود. هم‌زمان، بسته سهام نرم‌افزاری گلدمن ساکس بیش از ۶ درصد سقوط کرد. شاخص نرم‌افزار آمریکای شمالی نیز در ماه ژانویه ۱۵ درصد افت داشت که بدترین عملکرد آن از بحران مالی ۲۰۰۸ محسوب می‌شود. بانک گلدمن ساکس هشدار داده است که این روند می‌تواند به شکل‌گیری «رکود یقه‌سفیدها» منجر شود؛ وضعیتی که در آن مشاغل اداری، حقوقی و مدیریتی بیش از همه در معرض حذف قرار می‌گیرند. این تحول هنوز به‌طور کامل در قیمت‌گذاری بازار منعکس نشده است و می‌تواند در ماه‌های آینده شوک‌های بیشتری ایجاد کند. ۳. تشدید فشار بر شرکت‌های اعتبار خصوصی و صندوق‌های سرمایه‌گذاری بازار اعتبار خصوصی و صندوق‌های سرمایه‌گذاری خصوصی، طی سال‌های اخیر رشد شدیدی داشته است. اما نخستین نشانه‌های بحران از تابستان گذشته ظاهر شد؛ زمانی که چند شرکت بزرگ اعلام ورشکستگی کردند. این تحولات باعث زیان سنگین بانک‌هایی مانند UBS و JPMorgan Chase & Co. شد. طبق برآورد UBS، حدود ۲۰ درصد از وام‌های اعتبار خصوصی به شرکت‌های نرم‌افزاری اختصاص دارد؛ همان بخشی که بیشترین آسیب را از هوش مصنوعی می‌بیند. در بازار املاک تجاری نیز وضعیت شکننده است. بدهی این بخش به حدود ۴.۹ تریلیون دلار رسیده که بخش عمده آن مربوط به ساختمان‌های اداری و مجتمع‌های مسکونی است. این فشارها باعث شده سهام شرکت‌هایی مانند Blue Owl و صندوق‌های توسعه کسب‌وکار با افت شدید مواجه شوند. ۴. افزایش بازده اوراق بدهی ژاپن و تهدید نقدینگی جهانی افزایش بازده اوراق بدهی دولت ژاپن یکی از مهم‌ترین تحولات کمتر دیده‌شده ماه‌های اخیر است. ژاپن دهه‌ها با نرخ بهره نزدیک به صفر، منبع اصلی تأمین مالی معاملات موسوم به معاملات حَملی «کری ترید» بوده است. “ «با نسبت بدهی به تولید ناخالص داخلی حدود ۲۳۰ درصد، رشد اقتصادی کمتر از یک درصد و تورم بالا، احتمال بازگشت نرخ‌ها به سطوح پایین بسیار ضعیف شده است.» محمد زمانی افزایش بازده اوراق ژاپن می‌تواند: نقدینگی جهانی را کاهش دهد هزینه تأمین مالی را بالا ببرد فشار بر بدهی دولت‌های گروه بیست را تشدید کند این روند در صورت تداوم، یکی از بزرگ‌ترین ریسک‌های سیستماتیک بازار خواهد بود. ۵. انفجار سرمایه‌گذاری شرکت‌های فناوری یکی از مهم‌ترین ویژگی‌های بازار فعلی، رشد بی‌سابقه مخارج سرمایه‌ای شرکت‌های فناوری است. نمونه‌ها: متا: تا ۱۳۵ میلیارد دلار مایکروسافت: حدود ۳۰ میلیارد دلار در فصل اخیر آلفابت: تا ۱۸۵ میلیارد دلار آمازون: حدود ۲۰۰ میلیارد دلار بخش عمده این سرمایه‌گذاری‌ها صرف ساخت مراکز داده و زیرساخت‌های هوش مصنوعی می‌شود. اگرچه این روند در کوتاه‌مدت به رشد تولید ناخالص داخلی و اشتغال کمک می‌کند، اما پیامدهای منفی مهمی نیز دارد: کاهش سودآوری آینده افزایش هزینه‌ها در کوتاه‌مدت با رشد درآمد متناظر همراه نیست و می‌تواند سود هر سهم را کاهش دهد. کاهش بازخرید سهام سرمایه‌گذاری سنگین باعث کاهش جریان نقدی آزاد می‌شود و توان شرکت‌ها برای بازخرید سهام را محدود می‌کند. ریسک کمبود انرژی ظرفیت تولید برق ممکن است نتواند هم‌پای رشد مراکز داده افزایش یابد و به گلوگاه ساختاری تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است با وجود نوسانات اخیر، بازار سهام آمریکا همچنان نزدیک به سقف‌های تاریخی معامله می‌شود. نسبت‌های ارزش‌گذاری، به‌ویژه نسبت شیلر، در سطوح بسیار بالایی قرار دارند و بسیاری از ریسک‌ها هنوز در قیمت‌ها منعکس نشده‌اند. ترکیب عوامل زیر، فضای بازار را شکننده کرده است: ترکیدن هم‌زمان حباب‌ها اختلال گسترده ناشی از هوش مصنوعی فشار بر اعتبار خصوصی ریسک بدهی ژاپن انفجار مخارج سرمایه‌ای در چنین شرایطی، بسیاری از سرمایه‌گذاران حرفه‌ای رویکردی محافظه‌کارانه اتخاذ کرده‌اند و بخشی از دارایی خود را به اوراق خزانه کوتاه‌مدت و استراتژی‌های کم‌ریسک اختصاص داده‌اند. بر اساس جمع‌بندی تیم UtoTimes، سال ۲۰۲۶ می‌تواند به نقطه‌ای تعیین‌کننده در چرخه بازار تبدیل شود؛ سالی که در آن، خوش‌بینی افراطی سال‌های پس از انقلاب هوش مصنوعی جای خود را به بازتنظیم واقع‌گرایانه ارزش‌ها خواهد داد. برای سرمایه‌گذاران، توجه به این پنج هشدار می‌تواند نقش مهمی در مدیریت ریسک و حفظ سرمایه ایفا کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا تحلیلگران هم‌زمان علیه آمازون موضع گرفتند؟

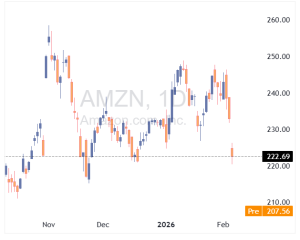
سهام آمازون (AMZN) امروز 6 فوریه ۲۰۲۶، در معاملات پیش‌گشایش بازار با افت چشمگیر ۷.۳٪ مواجه شد. این کاهش پس از آن رخ داد که چند مؤسسه مالی بزرگ از جمله گلدمن ساکس، سیتی، UBS و Evercore ISI هدف قیمتی خود برای این سهم را کاهش دادند. همچنین DA Davidson رتبه آمازون را به «خنثی» تنزل داد. علت اصلی این فشار فروش، نگرانی‌ها درباره کاهش سودآوری در فصل چهارم و اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری توسط مدیرعامل آمازون عنوان شده است. تحلیلگران معتقدند بازار نسبت به هزینه‌های بلندمدت در حوزه‌هایی مانند هوش مصنوعی، چیپ‌ها و زیرساخت‌های ابری واکنش منفی نشان داده است. با وجود رشد درآمد و توسعه خدمات ابری، سرمایه‌گذاران نگرانند که سودآوری کوتاه‌مدت تحت تأثیر این هزینه‌ها قرار گیرد. حجم معاملات امروز نیز به‌شدت افزایش یافته و نشان‌دهنده موقعیت‌گیری مجدد معامله‌گران در برابر ریسک‌های جدید است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر