TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,838.30 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش بازارهای فارکس آسیا-اقیانوسیه – سه‌شنبه، ۲ ژوئن ۲۰۲۶

بازارهای آسیایی امروز با نوسانات محدود آغاز شدند؛ در حالی‌که اظهارات تازه دونالد ترامپ درباره احتمال توافق برای تمدید آتش‌بس و بازگشایی تنگه هرمز طی یک هفته آینده واکنش محدودی در بازارها داشت. تحلیلگران می‌گویند سوابق زمانی ترامپ در پرونده‌های ژئوپلیتیکی باعث شده بازارها به این وعده‌ها با احتیاط نگاه کنند. در واشنگتن، کاخ سفید تعرفه واردات تجهیزات کشاورزی و صنعتی از جمله کمباین‌ها و ماشین‌های برداشت را کاهش داد و رژیم تعرفه‌ای فلزات شامل فولاد، مس و آلومینیوم را تعدیل کرد؛ اقدامی که به‌عنوان امتیاز تجاری نادر از سوی ترامپ تلقی می‌شود. در استرالیا، حداقل دستمزد ۴.۷۵٪ افزایش یافت و ایان هارپر، عضو هیئت‌مدیره بانک مرکزی (RBA)، با لحنی هاوکیش نسبت به تداوم فشارهای تورمی هشدار داد. او گفت شاخص‌های بازار برای انتظارات تورمی افزایش یافته‌اند و این موضوع می‌تواند زمینه‌ساز افزایش نرخ بهره در نشست ماه اوت باشد. داده‌های امروز نیز نشان دادند که رشد سه‌ماهه اول اقتصاد استرالیا احتمالاً ضعیف خواهد بود؛ تجارت خالص ۰.۸ واحد درصد از رشد کاسته و هزینه‌های دولتی تقریباً ثابت مانده است. در ژاپن، رسانه‌ها از طرح دولت برای کاهش مالیات فروش مواد غذایی از ۸٪ به ۱٪ از آوریل ۲۰۲۷ خبر دادند؛ اقدامی که نگرانی‌هایی درباره وضعیت مالی و بازار اوراق قرضه ایجاد کرده است. وزیر دارایی کاتایاما نیز تأیید کرد که توکیو و واشنگتن در زمینه بازار ارز همکاری نزدیک دارند و هر دو طرف شرایط را به‌طور فعال رصد می‌کنند. نرخ USDJPY در محدوده ۱۵۹.۷۰ بدون تغییر قابل‌توجه باقی ماند. در حوزه فناوری، مدیرعامل انویدیا، جن‌سون هوانگ اعلام کرد که تأمین قطعات برای رشد پرشتاب هوش مصنوعی تضمین شده است. هم‌زمان، آلفابت از برنامه افزایش سرمایه ۸۰ میلیارد دلاری برای توسعه زیرساخت‌های هوش مصنوعی خبر داد که شامل ۱۰ میلیارد دلار سرمایه‌گذاری خصوصی از برکشایر هاتاوی می‌شود. در بازار انرژی، کومرتس‌بانک پیش‌بینی خود از قیمت نفت برنت را به ۹۰ دلار افزایش داد و هشدار داد که در صورت تداوم بسته‌بودن تنگه هرمز، بازگشت به قیمت‌های پیش از جنگ بعید است. در کره‌جنوبی، داده‌های تورم ماه مه بالاتر از انتظار بود و احتمال ادامه سیاست‌های انقباضی بانک مرکزی (BoK) را تقویت کرد. در خاورمیانه، نخست‌وزیر اسرائیل اظهارات ترامپ درباره توافق با ایران را رد کرد و گفت عملیات علیه حزب‌الله در جنوب لبنان ادامه خواهد یافت. در وال‌استریت، شاخص‌های اصلی بار دیگر در سطح رکوردی بسته شدند، اما تحلیلگران بانک آمریکا هشدار دادند که شاخص‌های خوش‌بینی بیش از حد ممکن است سیگنال فروش معکوس را فعال کند. در بازار رمزارزها نیز شرکت برای نخستین بار از سال ۲۰۲۲ اقدام به فروش بیت‌کوین کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟

تمدید آتش‌بس در ایران بار دیگر به بازارها کمک کرده تا با دیدگاهی خوش‌بینانه معامله کنند، اما برای آنکه دلار از سطوح فعلی افت قابل‌توجه‌تری را تجربه کند، در نهایت باید شاهد بازگشایی تنگه هرمز باشیم. در کنار تحولات جدید خلیج فارس، انتشار احتمالی داده‌های تورمی قوی‌تر از انتظار آلمان نیز امروز زیر ذره‌بین قرار دارد. این تحلیل توسط مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه تمدید آتش‌بس ایران–آمریکا فضای ریسک‌پذیری را بهبود داده اما برای افت معنادار دلار، بازار نیازمند بازگشایی واقعی تنگه هرمز است. داده‌های تورمی آلمان احتمالاً بالاتر از انتظار منتشر می‌شود و می‌تواند از یورو حمایت کند، در حالی که EURUSD همچنان تحت‌تأثیر تحولات خاورمیانه است. فدرال رزرو هنوز در مسیر انقباضی باقی مانده و معامله‌گران پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، منتظر گزارش بعدی CPI هستند. دلار کانادا زیر فشار اختلاف نرخ‌های بهره و ریسک‌های تجاری USMCA قرار دارد و حتی با بهبود ریسک‌پذیری، مسیر نزولی USDCAD محدود می‌ماند. دلار امریکا: بازار در تعقیب تیتر بعدی گزارش‌ها حاکی از آن است که آمریکا و ایران بر سر تمدید موقت ۶۰ روزه آتش‌بس به توافق رسیده‌اند؛ توافقی که همچنان نیازمند تأیید دونالد ترامپ، رئیس‌جمهور آمریکا است. این خبر پس از نگرانی‌های صبح دیروز درباره احتمال گسترش دوباره تنش‌ها در پی درگیری‌های نظامی جدید، تا حدی به سرمایه‌گذاران آرامش داده است. اکنون پرسش اصلی این است که آیا تنگه هرمز به‌زودی بازگشایی خواهد شد یا اینکه تمدید آتش‌بس تنها به یک بن‌بست طولانی‌تر منجر می‌شود. پس از تیترهای خبری دیروز، دلار در برابر اکثر ارزها تضعیف شد، اما شاخص دلار (DXY) همچنان حدود ۱ درصد بالاتر از سطوح ابتدای ماه مه معامله می‌شود. این در حالی است که نفت برنت اکنون ۴ درصد پایین‌تر از کف ۷ مه قرار دارد. پیش‌بینی اینکه آیا این لحظه واقعاً نقطه عطفی برای حل‌وفصل بحران خاورمیانه است یا نه دشوار است، اما نکته‌ای که باید پذیرفت این است که دلار، فارغ از این تحولات، همچنان در موقعیت نسبتاً قدرتمندی قرار دارد. علت این موضوع را می‌توان در لحن انقباضی فدرال رزرو و داده‌های تورمی جست‌وجو کرد که علی‌رغم کاهش قیمت انرژی، بازارها را همچنان به قیمت‌گذاری برای تداوم سیاست‌های انقباضی (حدود ۱۵ نقطه پایه تا پایان سال) سوق داده‌اند. داده‌های دیروز Core PCE آمریکا که اندکی پایین‌تر از اجماع بازار و برابر با ۰.۲ درصد ماهانه منتشر شد، تأثیر چندانی بر انتظارات بازار از فدرال رزرو نداشت؛ موضوعی که شاید نشان دهد معامله‌گران ترجیح می‌دهند پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، ابتدا گزارش بعدی CPI را مشاهده کنند. امروز تقویم داده‌های آمریکا سبک‌تر است، اما سخنرانی‌های متعدد مقامات فدرال رزرو می‌تواند مورد توجه بازار قرار گیرد. دلار همچنان کاملاً تحت‌تأثیر تیترهای خبری حرکت می‌کند. نشانه‌های قوی از آغاز بازگشایی تنگه هرمز برای عبور‌ومرور می‌تواند دلار را به‌طور معناداری در برابر اکثر ارزها پایین‌تر ببرد؛ اما از سوی دیگر، تداوم وضعیت تعلیق و بلاتکلیفی حتی بدون تشدید مجدد درگیری‌های نظامی نیز ممکن است شاخص دلار را دوباره به محدوده 99.50 بازگرداند. یورو : تورم آلمان ممکن است بازار را غافلگیر کند فرانسه، اسپانیا و آلمان امروز صبح برآورد اولیه تورم ماه مه را منتشر می‌کنند. انتظار می‌رود تورم فرانسه و اسپانیا به روند شتاب‌گیری خود ادامه دهد، در حالی که پیش‌بینی‌ها تورم آلمان را در سطح ۲.۹ درصد بدون تغییر نشان می‌دهند. با این حال، تیم اقتصاد کلان ما معتقد است داده کلیدی آلمان با ریسک صعودی همراه است و احتمال ثبت رقمی به‌مراتب بالاتر از ۳ درصد وجود دارد. چنین نتیجه‌ای احتمالاً با تقویت روند نزولی نرخ‌های بهره کوتاه‌مدت، از یورو حمایت خواهد کرد. با این وجود، تحولات خاورمیانه همچنان عامل غالب در حرکت EURUSD باقی مانده است. از دید ما، بازگشایی تنگه هرمزمی‌تواند محرک یک رالی احساسی بیش از ۱ درصدی در این جفت‌ارز باشد. با این حال، تثبیت نرخ‌های بالاتر از 1.180 احتمالاً به شرایط مساعدتر در اختلاف نرخ‌های بهره کوتاه‌مدت نیز نیاز دارد؛ موضوعی که عمدتاً از مسیر بازقیمت‌گذاری انبساطی‌تر برای فدرال رزرو محقق می‌شود. دلار کانادا: اختلاف نرخ‌های بهره همچنان عامل فشار است کانادا امروز داده‌های تولید ناخالص داخلی سه‌ماهه نخست را منتشر می‌کند. انتظار بازار رشد نسبتاً ضعیف ۱.۵ درصدی سالانه‌سازی‌شده فصلی است؛ آن هم پس از ثبت رقم ناامیدکننده منفی ۰.۶ درصدی در سه‌ماهه چهارم. با این حال، چنین داده‌ای که تا حدی به گذشته مربوط است، تنها در صورتی برای بانک مرکزی کانادا اهمیت جدی خواهد داشت که اختلاف محسوسی با اجماع بازار داشته باشد. دلار کانادا امروز اندکی فرصت تنفس پیدا کرد، اما همچنان یکی از ضعیف‌ترین ارزهای گروه G10 در ماه مه باقی مانده است. در مدل ارزش منصفانه کوتاه‌مدت ما، سهام جهانی و اختلاف نرخ‌های بهره کوتاه‌مدت مهم‌ترین محرک‌های USDCAD هستند. کاهش بیشتر تنش‌ها و بهبود فضای ریسک‌پذیری احتمالاً می‌تواند USDCAD را پایین‌تر ببرد، اما اختلاف نرخ‌های بهره نسبی همچنان مانع مهمی در برابر این حرکت محسوب می‌شود. تورم کانادا و شرایط بازار کار نیز از تغییر رویکرد انقباضی بانک مرکزی کانادا در کوتاه‌مدت حمایت نمی‌کنند و بازارها همچنان راحت‌تر سناریوی حذف انتظارات انقباضی بانک مرکزی کانادا را می‌پذیرند تا کنار گذاشتن انتظارات انقباضی فدرال رزرو. مذاکرات مجدد توافق تجاری USMCA نیز همچنان یکی از ریسک‌های مهم برای دلار کانادا است. جیمیسون گریر، نماینده تجاری آمریکا، این هفته اعلام کرد اختلافات با کانادا «قابل‌توجه» است. همانند سال ۲۰۲۰، ترامپ ممکن است پیش از دستیابی به هر توافق نهایی، تهدیدهای تعرفه‌ای را تشدید کند. حتی اگر توافق جدیدی در نهایت حاصل شود، طولانی‌شدن مذاکرات و فضای عدم‌قطعیت می‌تواند بر اعتماد شرکت‌ها و بازار کار کانادا فشار وارد کند و احتمال اتخاذ موضع انقباضی‌تر از سوی بانک مرکزی کانادا را بیش از پیش کاهش دهد. در سناریوی پایه ما — که نسبت به تحولات خاورمیانه دیدگاهی نسبتاً خوش‌بینانه دارد — انتظار داریم USDCAD تا پایان ژوئن به 1.37 و تا پایان سه‌ماهه سوم به 1.36 بازگردد. این پیش‌بینی همچنان بخشی از پرمیوم ریسک مرتبط با مذاکرات مجدد USMCA را در دلار کانادا لحاظ می‌کند؛ عاملی که باعث می‌شود «لونی» نسبت به سایر ارزهای کالامحور گروه G10 عملکرد ضعیف‌تری داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اختلاف شدید اتحادیه‌ها، مذاکرات دستمزد سامسونگ را به بن‌بست رساند

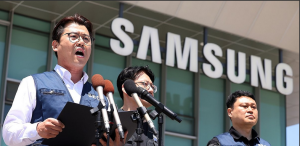
یکی از سه اتحادیه اصلی سامسونگ الکترونیکس، یعنی اتحادیه «دونگ‌هِنگ» (DX) که نماینده کارکنان بخش‌های غیرحافظه‌ای مانند موبایل، لوازم خانگی و تلویزیون است، اعلام کرد که قصد دارد در تاریخ ۲۶ مه درخواست توقف فوری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ را به دادگاه منطقه‌ای سئول (سوون) ارائه کند. این اتحادیه می‌گوید بزرگ‌ترین اتحادیه سامسونگ، یعنی اتحادیه فراشرکتی سامسونگ، به دلیل نگرانی از قدرت‌گیری کارکنان بخش DX، آن‌ها را از روند رأی‌گیری کنار گذاشته است. اتحادیه دونگ‌هِنگ که شمار اعضایش از ۲۶۰۰ نفر به بیش از ۱۳ هزار نفر افزایش یافته، مدعی است که این اقدام «تلاشی برای ساکت کردن DX» است. در حال حاضر، سامسونگ در حال برگزاری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ است و این رأی‌گیری تا ۲۷ مه ساعت ۱۰ صبح ادامه دارد. اتحادیه دونگ‌هِنگ پیش‌تر همراه با دو اتحادیه دیگر یک جبهه مشترک مذاکراتی تشکیل داده بود، اما به دلیل «نادیده گرفته شدن نظرات کارکنان DX» از آن خارج شد. اتحادیه فراشرکتی سامسونگ می‌گوید خروج دونگ‌هِنگ از جبهه مشترک به معنای از دست دادن حق رأی است. در همین حال، کارکنان بخش DX و سایر بخش‌های غیرحافظه‌ای در حال کمپین مخالفت با توافق موقت هستند. بر اساس توافق فعلی، کارکنان بخش نیمه‌هادی (DS) می‌توانند ۲۱۰ میلیون تا ۶۰۰ میلیون وون پاداش دریافت کنند، اما کارکنان DX احتمالاً تنها حدود ۶ میلیون وون سهام سامسونگ دریافت خواهند کرد؛ اختلافی که نارضایتی گسترده ایجاد کرده است.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - ژوئن - German GfK Consumer Climate  واقعی ................ 29.8-  پیش‌بینی ............. 33.7-  قبلی ................... 33.3- شاخص نهایی تولید ناخالص داخلی آلمان 2026 - سه‌ماهه اول سال - German Final GDP  واقعی .................. %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت TSMC میزبان تولید نسل جدید پردازنده‌های AMD می‌شود

شرکت AMD اعلام کرد که قصد دارد بیش از ۱۰ میلیارد دلار در اکوسیستم فناوری تایوان سرمایه‌گذاری کند؛ اقدامی که با هدف تسریع توسعه زیرساخت‌های هوش مصنوعی و تقویت زنجیره تأمین پردازنده‌های پیشرفته انجام می‌شود. به‌گفته شرکت، این سرمایه‌گذاری شامل همکاری‌های گسترده با شرکای تایوانی، توسعه ظرفیت تولید و گسترش شبکه تأمین قطعات حیاتی برای نسل جدید پردازنده‌های هوش مصنوعی است. تولید پردازنده نسل جدید EPYC Venice با فناوری ۲ نانومتری TSMC شرکت AMD همچنین اعلام کرد که تولید نسل بعدی پردازنده EPYC Venice را با استفاده از فرآیند ۲ نانومتری شرکت TSMC آغاز می‌کند. این تراشه یکی از مهم‌ترین محصولات آینده AMD در رقابت با پردازنده‌های دیتاسنتر و هوش مصنوعی محسوب می‌شود و انتظار می‌رود نقش مهمی در رقابت این شرکت با انویدیا و اینتل ایفا کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفتکش کره‌ای حامل ۲ میلیون بشکه نفت از تنگه هرمز عبور کرد

وزارت خارجه کره‌جنوبی اعلام کرد یک نفتکش این کشور با نام Universal Winner که حامل ۲ میلیون بشکه نفت خام کویت بوده، با موفقیت از تنگه هرمز خارج شده و اکنون در مسیر اولسان قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه کارگری سامسونگ پنج‌شنبه اعتصاب می‌کند

اتحادیه کارگری سامسونگ الکترونیکس اعلام کرد که پس از فروپاشی مذاکرات میانجی‌گری با مدیریت، اعتصاب برنامه‌ریزی‌شده خود را از پنج‌شنبه (۲۱ مه ۲۰۲۶) آغاز خواهد کرد. اتحادیه می‌گوید دلیل شکست مذاکرات، تأخیر مدیریت در تصمیم‌گیری بوده است؛ در حالی که اتحادیه پیشنهاد میانجی را پذیرفته اما مدیریت در مهلت مقرر پاسخی نداده است. بازار سهام کره‌جنوبی نیز پیش از اعلام رسمی، نشانه‌هایی از نگرانی را نشان می‌داد و شاخص KOSPI در مسیر نزولی قرار گرفت. خلاصه تحولات بر اساس گزارش یونهاپ و بیانیه‌های اتحادیه اتحادیه سامسونگ تأیید کرد که اعتصاب طبق برنامه در روز پنج‌شنبه آغاز می‌شود. هر دو طرف پایان رسمی مذاکرات را اعلام کردند. اتحادیه می‌گوید همچنان برای توافق مذاکره‌ای تلاش خواهد کرد، حتی در زمان اعتصاب. سامسونگ بزرگ‌ترین تولیدکننده DRAM و NAND در جهان است؛ هرگونه اختلال در تولید می‌تواند بر زنجیره جهانی نیمه‌هادی‌ها اثر بگذارد. ابعاد گسترده‌تر اختلاف این اعتصاب جدید بخشی از چالش طولانی روابط کارگری در سامسونگ است. اتحادیه ملی سامسونگ طی سال‌های اخیر رشد قابل‌توجهی داشته و چندین اعتصاب و توقف کار را برای افزایش دستمزد، بهبود شرایط کاری و شفافیت در پاداش‌ها سازمان‌دهی کرده است. اعتصاب‌های قبلی اثر محدود اما نمادین داشتند و نشان دادند که اتحادیه توان سازمان‌دهی بالایی دارد. پیامدهای جهانی برای بازار فناوری سامسونگ نقش کلیدی در تولید حافظه‌های DRAM و NAND دارد؛ قطعاتی که برای گوشی‌های هوشمند، رایانه‌ها، سرورها و تراشه‌های مرتبط با هوش مصنوعی ضروری‌اند. هرگونه اختلال در کارخانه‌های Hwaseong، Pyeongtaek یا Giheung می‌تواند بازار حافظه را در شرایط تقاضای بالا بیش از پیش تحت فشار قرار دهد؛ به‌ویژه در زمانی که زنجیره تأمین جهانی تحت تأثیر تنش‌های خاورمیانه قرار دارد. اتحادیه اعلام کرده که حتی با آغاز اعتصاب، همچنان برای توافق تلاش می‌کند؛ موضوعی که احتمال حل‌وفصل سریع را افزایش می‌دهد. اما شکست مذاکرات پس از پذیرش پیشنهاد میانجی از سوی اتحادیه، فشار را بر مدیریت سامسونگ افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تولید ناخالص داخلی انگلیس – سه ماهه اول 2026

تولید ناخالص داخلی - سه ماهه اول انگلیس (فصل به فصل) - Gross Domestic Product  واقعی .................. %0.6 پیش‌بینی ............. %0.6 قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه اول انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1.1 پیش‌بینی ............. %0.8 قبلی .................. %1.0  تولید ناخالص داخلی - ماهانه انگلیس (مارس) - Gross Domestic Product واقعی .................. %0.3 پیش‌بینی ............. %0.1- قبلی .................. %0.5 شاخص تولیدات صنعتی انگلیس - مارس - Industrial Production واقعی .................. %0.2- پیش‌بینی ............ %0.2- قبلی ................... %0.5  شاخص تولیدات کارخانجات - مارس - Manufacturing Production واقعی .................. %1.2 پیش‌بینی ............ %0.1- قبلی .................... %0.2- (این داده از ۰.۱- تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تولید ناخالص داخلی، تغییرات اشتغال و  شاخص تولیدات صنعتی ناحیه یورو – سه‌ماهه اول ۲۰۲۶

تغییرات اشتغال ناحیه یورو - سه‌ماهه اول - Employment Change  واقعی ................ %0.1  پیش‌بینی ............. %0.0 قبلی .................... %0.2  تولید ناخالص داخلی ناحیه یورو - سه‌ماهه اول - Gross Domestic Product  واقعی ................ %0.1  پیش‌بینی ............. %0.1 قبلی .................... %0.1  شاخص تولیدات صنعتی ناحیه یورو - مارس - Industrial Production  واقعی ................ %0.2  پیش‌بینی ............. %0.3  قبلی .................... %0.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه رسمی کاخ آبی درباره حمله به کشتی باری: «پاسخ قاطع در راه است»

  کاخ آبی کره‌جنوبی (Blue House) حمله به کشتی باری HMM Namu را به‌شدت محکوم کرد و اعلام نمود که این اقدام علیه کشتی‌های تجاری «غیرقابل‌توجیه» است. در بیانیه رسمی آمده است که دولت کره‌جنوبی برنامه‌ای برای پاسخ به عامل حمله دارد و نتیجه‌گیری نهایی درباره این حادثه پس از بررسی‌های کارشناسی و تحلیل‌های فنی انجام خواهد شد. مقام‌های کره‌ای تأیید کرده‌اند که قطعاتی از اشیای پرنده در محل حادثه کشف شده، اما هنوز هویت مهاجم مشخص نشده است. در ادامه بیانیه تأکید شده: «حملات علیه کشتی‌های تجاری هیچ‌گونه توجیهی ندارد و ما در حال بررسی همه احتمالات هستیم.» کاخ آبی همچنین اعلام کرد که در حال حاضر نمی‌داند ایران چه نقشی، اگر داشته باشد، در حادثه کشتی Namu ایفا کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تغییر لحن واشنگتن؛ بازارهای جهانی نفس راحت کشیدند

در معاملات چهارشنبه (۶ مه ۲۰۲۶) آسیا-پاسیفیک، بازارها تحت تأثیر نشانه‌های کاهش تنش میان آمریکا و ایران، با موجی از ریسک‌پذیری روبه‌رو شدند. مقام‌های دولت آمریکا با لحنی ملایم‌تر درباره ایران سخن گفتند و رئیس‌جمهور آمریکا اعلام کرد عملیات Project Freedom – برنامه هدایت کشتی‌های گرفتار در تنگه هرمز – به‌طور موقت متوقف شده است تا فضای لازم برای پیشرفت مذاکرات احتمالی با تهران فراهم شود. تحولات ژئوپلیتیک مقام‌های ارشد آمریکا از جمله وزیر دفاع، وزیر خارجه و رئیس ستاد مشترک، همگی بر حفظ آتش‌بس و کاهش تنش تأکید کردند. منابع منطقه‌ای می‌گویند بی‌اعتمادی عمیق ایران به آمریکا مانع اصلی توافق بوده و توقف عملیات دریایی، به‌عنوان اقدامی اعتمادساز تلقی شده است. این تغییر لحن در حالی رخ می‌دهد که گزارش‌هایی از حملات موشکی و پهپادی ایران به امارات منتشر شده است. واکنش بازارها نفت کاهش یافت؛ زیرا ریسک ژئوپلیتیک از قیمت‌ها حذف شد. طلا تا محدوده ۴۶۵۰ دلار بالا رفت؛ ضعف دلار و افت نفت از آن حمایت کرد. بازارهای سهام آسیا جهش کردند: شاخص KOSPI کره جنوبی از سطح ۷۰۰۰ عبور کرد و مکانیسم توقف معاملات خرید فعال شد. شانگهای پس از تعطیلات و هانگ‌سنگ همسو با جریان ریسک‌پذیری رشد کردند. فیوچرزهای آمریکا نیز صعودی بودند؛ به‌ویژه پس از عملکرد قوی AMD در گزارش درآمد. ین ژاپن به دلیل تعطیلی بازار داخلی بی‌تغییر ماند. بازار فارکس دلار آمریکا تضعیف شد. دلار استرالیا به بالاترین سطح چهار ساله رسید. دلار نیوزیلند به قوی‌ترین سطح دو ماهه صعود کرد. داده‌های اقتصادی شاخص خدمات RatingDog چین در آوریل بهتر از پیش‌بینی‌ها بود و به ۵۲.۶ رسید. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از انتظار تعیین کرد. نرخ بیکاری نیوزیلند در سه‌ماهه اول به ۵.۳٪ کاهش یافت و بهتر از پیش‌بینی‌ها بود. استرالیا اعلام کرد ذخیره سوخت ۱۰ میلیارد دلاری ایجاد می‌کند. بانک‌های استرالیایی و نیوزیلندی درباره مسیر نرخ بهره هشدارهایی ارائه کردند. جمع‌بندی  توقف موقت Project Freedom و تغییر لحن مقام‌های آمریکایی نسبت به ایران، فضای مثبتی در بازارهای آسیا ایجاد کرد. نفت افت کرد، طلا و دارایی‌های ریسکی رشد کردند و ارزهای کالامحور تقویت شدند. داده‌های اقتصادی چین و نیوزیلند نیز به بهبود احساسات بازار کمک کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ وارد باشگاه ۱ تریلیون دلاری‌ها شد

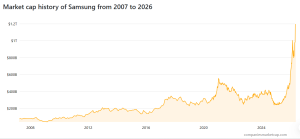
سهام Samsung پس از رشد ۱۵ درصدی، ارزش بازار این شرکت را به حدود ۱.۱۷ تریلیون دلار رساند؛ سطحی که سامسونگ را در رده یازدهم بزرگ‌ترین شرکت‌های جهان قرار می‌دهد و آن را درست پس از تسلا قرار می‌دهد. در صدر فهرست جهانی نیز انویدیا با ارزش بازار حدود ۴.۷ تریلیون دلار همچنان بزرگ‌ترین شرکت دنیا محسوب می‌شود. جهش اخیر سامسونگ نشان‌دهنده افزایش توجه سرمایه‌گذاران به بخش نیمه‌هادی‌ها و تقاضای رو‌به‌رشد برای تراشه‌های پیشرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فرار از حباب هوش مصنوعی در آمریکا؛ کدام بازارها از این وحشت سود بردند؟

در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیره‌کننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را می‌توانید در فایل صوتی زیر گوش کنید در حالی که شاخص‌های وال‌استریت تحت تأثیر نگرانی‌های ناشی از «حباب هوش مصنوعی» با عقب‌نشینی مواجه شده‌اند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیره‌کننده‌ای را به ثبت رساندند. جابه‌جایی جریان سرمایه به سمت بازارهای مقاوم‌تر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایه‌گذاران تبدیل شوند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. خروج از وال‌استریت؛ جست‌وجوی امنیت در بازارهای موازی در ماه جاری، پدیده‌ای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایه‌گذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسک‌های تکنولوژیک هستند. این جابه‌جایی، بورس‌های اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانی‌ترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه می‌کنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایه‌گذاری در سخت‌افزارهای استراتژیک شناخته می‌شود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان می‌دهد که سرمایه‌گذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی می‌شناسند. این موفقیت در حالی به دست آمده که شاخص‌های آتی در آمریکا همچنان سیگنال‌های منفی صادر می‌کنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنال‌های سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنش‌های نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هسته‌ای ایران و امریکا در هفته آینده باعث شد قیمت‌ها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمت‌ها شده است. جمع‌بندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیت‌ها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایه‌گذاران منتظرند ببینند آیا مذاکرات هفته آینده و داده‌های اقتصادی جدید می‌تواند آرامش را به وال‌استریت بازگرداند یا خیر. برای شما که بازار را رصد می‌کنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قوی‌ترین سپر دفاعی در برابر ابهامات عمل می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مرکزی کره جنوبی: تثبیت نرخ ۲.۵۰٪ با اجماع کامل

جزئیات بیشتر از تصمیم ۲۶ فوریه بانک مرکزی کره نشان می‌دهد که تثبیت نرخ بهره در سطح ۲.۵۰٪ با اتفاق آرا انجام شده است. دات‌پلات شش‌ماهه جدید که شامل ۲۱ پیش‌بینی (سه پیش‌بینی از هر عضو هیئت‌مدیره) است، نشان می‌دهد که تمرکز اصلی سیاست‌گذاران بر ثبات نرخ در نیم‌سال آینده است. ۱۶ نقطه از ۲۱ نقطه در سطح ۲.۵۰٪ قرار دارد که نشان‌دهنده تمایل قوی به حفظ نرخ فعلی است. یک اقلیت متمایل به سیاست‌های انبساطی نیز دیده می‌شود: ۴ نقطه در سطح ۲.۲۵٪ قرار دارد که نشان می‌دهد برخی اعضا احتمال یک کاهش نرخ را مطرح می‌دانند. در مقابل، تنها یک نقطه در سطح ۲.۷۵٪ قرار گرفته که نشان می‌دهد تمایل به افزایش نرخ در کوتاه‌مدت بسیار محدود است. در بخش اقتصاد کلان، بانک مرکزی اعلام کرد که مومنتوم رشد همچنان مطلوب است و صادرات قوی تراشه‌ها نقش مهمی در حمایت از فعالیت اقتصادی دارد. در عین حال، بانک مرکزی تأکید کرد که تصمیمات سیاستی باید به گونه‌ای اتخاذ شود که از روند بهبود اقتصادی حمایت کند و همزمان تغییرات در شرایط داخلی و خارجی و اثرات آن بر تورم و ثبات مالی را به‌دقت زیر نظر داشته باشد. در بخش ریسک‌ها، بانک مرکزی همچنان بر ریسک‌های ژئوپلیتیکی، تعرفه‌ها، قیمت مسکن، بدهی خانوار و نوسانات نرخ ارز تأکید کرد. این نهاد افزود که وام‌های خانوار تنها اندکی افزایش یافته و رشد قیمت مسکن در سئول کند شده است؛ نشانه‌ای از تعدیل، اما نه به اندازه‌ای که نگرانی‌های ثبات مالی را کاملاً برطرف کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمازون، گوگل و اوراکل توافقنامه دیتاسنتر امضا می‌کنند

شبکه خبری فاکس نیوز به نقل از یک مقام رسمی کاخ سفید گزارش داد که شرکت‌های آمازون، گوگل و اوراکل قرار است توافقنامه‌های جدیدی را در زمینه دیتاسنترها امضا کنند. این توافقات مربوط به تعهدات جدید در حوزه دیتاسنترها است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق بزرگ AMD با متا چشم‌انداز رشد شرکت را تقویت می‌کند

شرکت Advanced Micro Devices (AMD) یک توافق چندساله مهم در حوزه هوش مصنوعی با متا به دست آورده و از سال ۲۰۲۶، چیپ‌های سفارشی خود را به این شرکت عرضه خواهد کرد. شرکت پایپر سندلر (Piper Sandler) اعلام کرده است که این قرارداد—که با ساختار سفته‌های سهامی (stock warrants) تنظیم شده—می‌تواند در طول پنج سال حدود ۱۰۰ میلیارد دلار درآمد ایجاد کند و انتظارات سوددهی را افزایش دهد. جمع‌بندی: این قرارداد با متا، جایگاه AMD در حوزه هوش مصنوعی را تقویت کرده و چشم‌انداز رشد بلندمدت آن را به طور قابل توجهی بالا می‌برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - مارس - German GfK Consumer Climate  واقعی ................ 24.7-  پیش‌بینی ............. 23-  قبلی ................... 24.2- (این داده از 24.1- تجدید شده است) شاخص نهایی تولید ناخالص داخلی آلمان 2025 - سه‌ماهه چهارم سال - German GDP  واقعی .................. % 0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحاد تازه در نبرد تراشه‌ها؛ قرارداد ۶ گیگاواتی متا و AMD

در یک نگاه متا و AMD قرارداد چندساله‌ای برای تأمین بیش از ۶ گیگاوات تراشه هوش مصنوعی امضا کردند؛ سهام AMD با جهش قابل‌توجهی واکنش نشان داد. ساختار مبتنی بر عملکرد این توافق، شامل واگذاری ۱۶۰ میلیون سهم AMD به متا در ازای تحقق اهداف تحویل است. این قرارداد در کنار همکاری جداگانه متا با انویدیا، رقابت در بازار پردازنده‌های دیتاسنتری را تشدید می‌کند. رقابت تسلیحاتی در زیرساخت‌های هوش مصنوعی وارد مرحله‌ای تازه شده است. شرکت متا و شرکت Advanced Micro Devices از یک توافق چندساله خبر داده‌اند که بر اساس آن، متا بیش از ۶ گیگاوات ظرفیت پردازشی مبتنی بر GPU از AMD خریداری خواهد کرد؛ قراردادی که به‌عنوان بخشی از برنامه عظیم توسعه هوش مصنوعی متا تعریف شده است. جزئیات این توافق نشان می‌دهد AMD در قالب یک ساختار انگیزشی، ۱۶۰ میلیون سهم عادی به متا اختصاص خواهد داد که به‌صورت مرحله‌ای و در صورت تحقق اهداف عملیاتی آزاد می‌شود. نخستین نقطه عطف، تحویل یک گیگاوات از تراشه‌ها خواهد بود. این مدل، هم‌راستایی منافع دو شرکت را در اجرای پروژه و خلق ارزش بلندمدت تقویت می‌کند. بازار به این خبر واکنش فوری نشان داد و سهام AMD در معاملات پیش‌گشایش تا حدود ۱۰ درصد رشد کرد، هرچند بخشی از این جهش در ادامه تعدیل شد. این واکنش، بیانگر اهمیت راهبردی قرارداد برای جایگاه AMD در رقابت با انویدیا است؛ شرکتی که همچنان رهبر بلامنازع بازار GPUهای دیتاسنتری محسوب می‌شود. طبق بررسی‌های یوتوتایمز؛ نخستین سری از پردازنده‌های گرافیکی AMD از خانواده MI450 در نیمه دوم سال جاری در سامانه‌های دیتاسنتری Helios متا مستقر خواهند شد؛ زیرساخت‌هایی که با پردازنده‌های EPYC این شرکت ترکیب می‌شوند. افزون بر GPUها، متا قصد دارد حجم قابل‌توجهی از پردازنده‌های مرکزی نسل جدید AMD از جمله Venice و Verano را نیز خریداری کند؛ موضوعی که نشان می‌دهد نقش CPUها در پردازش‌های هوش مصنوعی؛ به‌ویژه در حوزه استنتاج و اجرای مدل‌های عامل‌محور، در حال پررنگ‌تر شدن است. این قرارداد تنها بخشی از نقشه سرمایه‌گذاری عظیم متاست. این شرکت اعلام کرده در سال ۲۰۲۶ بیش از ۱۳۵ میلیارد دلار هزینه سرمایه‌ای برای توسعه دیتاسنترها، خرید تراشه و آموزش مدل‌های هوش مصنوعی صرف خواهد کرد. متا البته تنها بازیگر این میدان نیست. شرکت‌هایی نظیر آمازون، آلفابت و مایکروسافت نیز مجموعاً صدها میلیارد دلار برای توسعه زیرساخت‌های AI در نظر گرفته‌اند؛ رقمی که برآوردها آن را در مجموع به حدود ۶۵۰ میلیارد دلار می‌رساند. در عین حال، متا هفته گذشته توافق جداگانه‌ای با انویدیا اعلام کرد که بر اساس آن میلیون‌ها GPU از نسل‌های Blackwell و Rubin دریافت خواهد کرد. همچنین متا میزبان نخستین استقرار گسترده سرورهای مبتنی بر پردازنده Grace انویدیا خواهد بود. “ «این هم‌زمانی همکاری با دو رقیب اصلی بازار، نشان می‌دهد متا در پی تنوع‌بخشی به زنجیره تأمین و کاهش وابستگی به یک عرضه‌کننده واحد است.» محمد زمانی با وجود این موج سرمایه‌گذاری، بازار سهام با نگاهی محتاطانه به موضوع می‌نگرد. برخی سرمایه‌گذاران نسبت به شکل‌گیری حباب احتمالی در حوزه AI هشدار می‌دهند و نگران‌اند که بازده این هزینه‌های سنگین با تأخیر یا کمتر از انتظار محقق شود. علاوه بر این، توسعه تراشه‌های اختصاصی توسط خود شرکت‌های بزرگ فناوری می‌تواند در بلندمدت تهدیدی برای سلطه GPUهای عمومی باشد. گزارش‌هایی نیز از مذاکرات متا با گوگل برای استفاده از تراشه‌های TPU منتشر شده است. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ با این حال، بسیاری از تحلیلگران معتقدند جایگزینی کامل پردازنده‌های همه‌منظوره AMD و انویدیا با تراشه‌های سفارشی، دست‌کم در کوتاه‌مدت دشوار خواهد بود. پیچیدگی نرم‌افزاری، اکوسیستم توسعه و مقیاس تولید، مزیت‌هایی هستند که به‌سادگی قابل تکرار نیستند. بر اساس جمع‌بندی تیم UtoTimes، قرارداد ۶ گیگاواتی متا و AMD نه‌فقط یک معامله تجاری، بلکه نشانه‌ای از تشدید رقابت در هسته سخت اقتصاد هوش مصنوعی است. اگر این همکاری مطابق برنامه پیش رود، می‌تواند جایگاه AMD را در بازار دیتاسنترها تقویت کرده و معادلات قدرت میان سازندگان تراشه را وارد مرحله تازه‌ای کند؛ مرحله‌ای که در آن، مقیاس سرمایه‌گذاری و سرعت اجرا تعیین‌کننده برندگان نهایی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متا اختیار خرید تا ۱۰ درصد از سهام AMD را دریافت کرد

شرکت AMD توافق کرده است طی پنج سال آینده تا سقف ۶۰ میلیارد دلار تراشه‌های هوش مصنوعی به شرکت متا عرضه کند. بر اساس این توافق، متا همچنین این اختیار را خواهد داشت که تا ۱۰ درصد از سهام AMD را در اختیار بگیرد. در واکنش به این خبر سهام شرکت AMD در معاملات پیش‌از بازگشایی بازار با تقاضا روبه‌ور شده و شاهد افزایش ۲۵ دلاری قیمت سهام این شرکت هستیم.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

تنش در خلیج‌فارس و حکم دیوان عالی آمریکا؛ دو لبه قیچی که بازارها را تهدید می‌کنند

در یک نگاه نفت برنت: رشد ۰.۵٪ تا ۷۲ دلار؛ افزایش هفتگی بیش از ۶٪ سهام آسیا: افت ۰.۴٪؛ کره‌جنوبی با رشد ۲.۱٪ پیشتاز بازار جهانی دلار: بهترین عملکرد هفتگی در ۴ ماه اخیر معامله‌گران در انتظار داده‌های تورمی و رأی دیوان عالی آمریکا در حالی که تنش‌های منطقه‌ای پیرامون ایران شدت گرفته، نفت به بالاترین سطح شش‌ماهه رسید و بازارهای سهام آسیا تحت فشار قرار گرفتند. همزمان، معامله‌گران چشم‌انتظار داده‌های اقتصادی آمریکا و رأی دیوان عالی درباره تعرفه‌های ترامپ هستند.  نفت در اوج؛ واکنش به ضرب‌الاجل ترامپ بر اساس گزارش بازخوانی‌شده توسط یوتوتایمز، نفت برنت با رشد ۰.۵٪ به ۷۲ دلار رسید — بالاترین سطح در شش ماه گذشته. این رشد در واکنش به اظهارات ترامپ مبنی بر ضرب‌الاجل ۱۵ روزه برای توافق هسته‌ای با ایران و اعزام نیروهای نظامی جدید به خاورمیانه رخ داده است. افزایش هفتگی نفت اکنون از ۶٪ فراتر رفته و نشان‌دهنده ورود بازار به «فاز واکنش به ریسک‌های ژئوپلیتیکی» است.  سهام آسیا تحت فشار؛ کره‌جنوبی استثنا شد شاخص‌های سهام آسیا به‌طور میانگین ۰.۴٪ افت کردند — ادامه‌دار با روند نزولی وال‌استریت. با این حال، شاخص کره‌جنوبی با رشد ۲.۱٪ در صدر عملکرد جهانی قرار گرفت و جایگاه خود به‌عنوان «رهبر بازار» در سال جاری را تثبیت کرد. در آمریکا و اروپا، معاملات آتی سهام ۰.۳٪ رشد کردند که می‌تواند نشانه‌ای از «تثبیت نسبی» پس از افت اولیه باشد.  دلار در مسیر صعود؛ تورم و تنش‌ها عامل تقویت دلار آمریکا در مسیر ثبت بهترین هفته خود در چهار ماه گذشته قرار دارد. معامله‌گران انتظارات خود برای کاهش نرخ بهره توسط فدرال رزرو را کاهش داده‌اند و همزمان، تنش‌های ژئوپلیتیکی باعث افزایش تقاضا برای دارایی‌های امن شده است. این ترکیب باعث شده دلار وارد «فاز تقویت در سایه ریسک» شود. ✔️ بیشتر بخوانید: لغو تعرفه‌ها یا تله صعودی؟ هشدار جی‌پی‌مورگان به معامله‌گران شاخص S&P 500 دیوان عالی آمریکا؛ رأی درباره تعرفه‌ها در راه است جمعه آینده، دیوان عالی آمریکا رأی خود درباره تعرفه‌های دوره ترامپ را اعلام خواهد کرد — موضوعی که می‌تواند بازارهای جهانی را تحت تأثیر قرار دهد. معامله‌گران به‌ویژه به سرعت جایگزینی تعرفه‌ها و واکنش دولت توجه دارند. این رأی می‌تواند مسیر نرخ‌ها، دلار و سهام را در کوتاه‌مدت تغییر دهد. جمع‌بندی استراتژیک نفت در حال واکنش به تنش‌های منطقه‌ای است، دلار در حال تقویت، و سهام در حال نوسان. معامله‌گران باید به سه عامل کلیدی توجه کنند: ضرب‌الاجل ایران، داده‌های تورمی آمریکا، و رأی دیوان عالی درباره تعرفه‌ها.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت قابل‌توجه برآورد رشد آمریکا؛ مدل GDPNow به ۳.۰ درصد کاهش یافت

در یک نگاه برآورد نهایی مدل GDPNow برای رشد سه‌ماهه چهارم ۲۰۲۵ به ۳.۰ درصد کاهش یافت. تعدیل شدید پس از داده‌های ضعیف تراز تجاری و بازنگری موجودی انبارها رخ داد. با وجود رشد سالانه مناسب، کسری بودجه بالا همچنان یکی از نقاط آسیب‌پذیر اقتصاد آمریکا باقی مانده است. مدل پیش‌بینی رشد اقتصادی متعلق به فدرال رزرو آتلانتا بار دیگر کاهش یافت و تنها کمتر از ۲۴ ساعت مانده به انتشار آمار رسمی دولت، برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم ۲۰۲۵ را از ۳.۶ درصد به ۳.۰ درصد تنزل داد. این افت، نقطه پایانی بر هفته‌ها گمانه‌زنی درباره رشد بالای ۵ درصدی در اواخر سال بود؛ برآوردهایی که عمدتاً بر پایه داده‌های موقتی و اثرات مقطعی در تراز تجاری شکل گرفته بودند. طبق بررسی‌های تیم یوتوتایمز، در ماه اکتبر مازاد تجاری قوی که تا حدی ناشی از جهش صادرات دارویی در واکنش به تعرفه‌ها بود، تصویر پررنگ‌تری از رشد ارائه داد، اما با عادی‌شدن جریان تجارت در نوامبر و دسامبر، این اثر فروکش کرد. داده‌های تازه منتشرشده از سوی اداره سرشماری و اداره تحلیل اقتصادی آمریکا نشان داد هرچند برآورد رشد هزینه‌کرد مصرف‌کننده اندکی از ۲.۴ به ۲.۵ درصد افزایش یافته، اما این بهبود نتوانسته افت سهم صادرات خالص که از ۰.۶۲ واحد درصد به تنها ۰.۰۲ واحد درصد کاهش یافت و تعدیل نزولی سرمایه‌گذاری خصوصی را جبران کند. همچنین بازنگری منفی در موجودی انبارها فشار بیشتری بر برآورد نهایی وارد کرده است. در صورت ثبت عدد ۳.۰ درصدی، رشد واقعی اقتصاد آمریکا در مقیاس سالانه (بر مبنای مقایسه سه‌ماهه چهارم به سه‌ماهه چهارم) حدود ۲.۶ درصد خواهد بود. “ «برای بزرگ‌ترین اقتصاد جهان، این رقم همچنان مطلوب ارزیابی می‌شود؛ هرچند باید توجه داشت این رشد در شرایطی محقق شده که کسری بودجه دولت حدود ۶ درصد تولید ناخالص داخلی برآورد می‌شود.» محمد زمانی به بیان دیگر، بخشی از این رشد به‌واسطه سیاست‌های مالی انبساطی و هزینه‌های دولتی تقویت شده است. برخی تحلیلگران معتقدند در صورت الزام به ترازکردن بودجه، چند واحد درصد از رشد اقتصادی کاسته می‌شد؛ نکته‌ای که پایداری بلندمدت رشد را به پرسش می‌کشد. نگاهی به عملکرد فصلی اقتصاد در سال ۲۰۲۵ نشان می‌دهد مسیر رشد نوسانی بوده است: سه‌ماهه نخست: منفی ۰.۶ درصد سه‌ماهه دوم: مثبت ۳.۸ درصد سه‌ماهه سوم: مثبت ۴.۴ درصد عدد ۳.۰ درصد برای سه‌ماهه پایانی، تصویر سالی نسبتاً قدرتمند اما نامتوازن را تکمیل می‌کند؛ رشدی که از یک‌سو با مصرف مقاوم و سرمایه‌گذاری فناوری حمایت شده و از سوی دیگر با فشارهای تجاری و چالش‌های ساختاری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا اکنون نگاه بازارها به آمار رسمی دولت و سپس به پیامدهای آن برای سیاست پولی معطوف خواهد شد. در صورتی که عدد نهایی نیز در همین محدوده تثبیت شود، سناریوی «رشد مناسب اما در حال تعدیل» تقویت می‌شود؛ سناریویی که می‌تواند دست سیاست‌گذاران پولی را برای رویکردی محتاطانه در قبال نرخ بهره بازتر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ در قله تاریخی؛ وقتی تراشه‌های گران‌قیمت بازار سئول را سبزپوش می‌کنند

در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از داده‌های اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزش‌گذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنج‌شنبه ۱۹ فوریه با رشد قابل‌توجهی همراه شدند؛ خوش‌بینی به سهام تکنولوژی، داده‌های قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از وال‌استریت تا آسیا رشد سهام تکنولوژی در وال‌استریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانی‌ها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایه‌گذاران فرصت خرید را مناسب ارزیابی کرده‌اند. در همین راستا، گزارش‌ها نشان می‌دهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که می‌تواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقه‌ای سهام سامسونگ پس از گزارش رسانه‌های محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گران‌تر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سه‌روزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c داده‌های اشتغال استرالیا؛ محرک جدید برای AUD داده‌های ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیش‌بینی‌ها برای افزایش به ۴.۲٪. این داده‌ها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگ‌کنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقه‌ای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمع‌بندی استراتژیک بررسی یوتوتایمز نشان می‌دهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. داده‌های اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کرده‌اند. با این حال، تعطیلات منطقه‌ای و احتیاط در بازار اوراق ژاپن نشان می‌دهد بازار هنوز در مرحله «تثبیت با چاشنی خوش‌بینی» قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر