TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش بازارهای فارکس آسیا-اقیانوسیه – سه‌شنبه، ۲ ژوئن ۲۰۲۶

بازارهای آسیایی امروز با نوسانات محدود آغاز شدند؛ در حالی‌که اظهارات تازه دونالد ترامپ درباره احتمال توافق برای تمدید آتش‌بس و بازگشایی تنگه هرمز طی یک هفته آینده واکنش محدودی در بازارها داشت. تحلیلگران می‌گویند سوابق زمانی ترامپ در پرونده‌های ژئوپلیتیکی باعث شده بازارها به این وعده‌ها با احتیاط نگاه کنند. در واشنگتن، کاخ سفید تعرفه واردات تجهیزات کشاورزی و صنعتی از جمله کمباین‌ها و ماشین‌های برداشت را کاهش داد و رژیم تعرفه‌ای فلزات شامل فولاد، مس و آلومینیوم را تعدیل کرد؛ اقدامی که به‌عنوان امتیاز تجاری نادر از سوی ترامپ تلقی می‌شود. در استرالیا، حداقل دستمزد ۴.۷۵٪ افزایش یافت و ایان هارپر، عضو هیئت‌مدیره بانک مرکزی (RBA)، با لحنی هاوکیش نسبت به تداوم فشارهای تورمی هشدار داد. او گفت شاخص‌های بازار برای انتظارات تورمی افزایش یافته‌اند و این موضوع می‌تواند زمینه‌ساز افزایش نرخ بهره در نشست ماه اوت باشد. داده‌های امروز نیز نشان دادند که رشد سه‌ماهه اول اقتصاد استرالیا احتمالاً ضعیف خواهد بود؛ تجارت خالص ۰.۸ واحد درصد از رشد کاسته و هزینه‌های دولتی تقریباً ثابت مانده است. در ژاپن، رسانه‌ها از طرح دولت برای کاهش مالیات فروش مواد غذایی از ۸٪ به ۱٪ از آوریل ۲۰۲۷ خبر دادند؛ اقدامی که نگرانی‌هایی درباره وضعیت مالی و بازار اوراق قرضه ایجاد کرده است. وزیر دارایی کاتایاما نیز تأیید کرد که توکیو و واشنگتن در زمینه بازار ارز همکاری نزدیک دارند و هر دو طرف شرایط را به‌طور فعال رصد می‌کنند. نرخ USDJPY در محدوده ۱۵۹.۷۰ بدون تغییر قابل‌توجه باقی ماند. در حوزه فناوری، مدیرعامل انویدیا، جن‌سون هوانگ اعلام کرد که تأمین قطعات برای رشد پرشتاب هوش مصنوعی تضمین شده است. هم‌زمان، آلفابت از برنامه افزایش سرمایه ۸۰ میلیارد دلاری برای توسعه زیرساخت‌های هوش مصنوعی خبر داد که شامل ۱۰ میلیارد دلار سرمایه‌گذاری خصوصی از برکشایر هاتاوی می‌شود. در بازار انرژی، کومرتس‌بانک پیش‌بینی خود از قیمت نفت برنت را به ۹۰ دلار افزایش داد و هشدار داد که در صورت تداوم بسته‌بودن تنگه هرمز، بازگشت به قیمت‌های پیش از جنگ بعید است. در کره‌جنوبی، داده‌های تورم ماه مه بالاتر از انتظار بود و احتمال ادامه سیاست‌های انقباضی بانک مرکزی (BoK) را تقویت کرد. در خاورمیانه، نخست‌وزیر اسرائیل اظهارات ترامپ درباره توافق با ایران را رد کرد و گفت عملیات علیه حزب‌الله در جنوب لبنان ادامه خواهد یافت. در وال‌استریت، شاخص‌های اصلی بار دیگر در سطح رکوردی بسته شدند، اما تحلیلگران بانک آمریکا هشدار دادند که شاخص‌های خوش‌بینی بیش از حد ممکن است سیگنال فروش معکوس را فعال کند. در بازار رمزارزها نیز شرکت برای نخستین بار از سال ۲۰۲۲ اقدام به فروش بیت‌کوین کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

راجرز از بانک مرکزی کانادا: دو فصل کاهش سالانه تولید ناخالص داخلی با یکی از تعاریف رکود مطابقت دارد، اما نباید بیش از حد بر یک شاخص واحد تأکید کرد

داده‌های تولید ناخالص داخلی در ماه آوریل نشان‌دهنده بهبودی جزئی است لازم است فراتر از نشانه‌های رکود فنی را بررسی کنیم باید شاخص‌های کلیدی اقتصادی دیگری را نیز در نظر گرفت

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟

تمدید آتش‌بس در ایران بار دیگر به بازارها کمک کرده تا با دیدگاهی خوش‌بینانه معامله کنند، اما برای آنکه دلار از سطوح فعلی افت قابل‌توجه‌تری را تجربه کند، در نهایت باید شاهد بازگشایی تنگه هرمز باشیم. در کنار تحولات جدید خلیج فارس، انتشار احتمالی داده‌های تورمی قوی‌تر از انتظار آلمان نیز امروز زیر ذره‌بین قرار دارد. این تحلیل توسط مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه تمدید آتش‌بس ایران–آمریکا فضای ریسک‌پذیری را بهبود داده اما برای افت معنادار دلار، بازار نیازمند بازگشایی واقعی تنگه هرمز است. داده‌های تورمی آلمان احتمالاً بالاتر از انتظار منتشر می‌شود و می‌تواند از یورو حمایت کند، در حالی که EURUSD همچنان تحت‌تأثیر تحولات خاورمیانه است. فدرال رزرو هنوز در مسیر انقباضی باقی مانده و معامله‌گران پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، منتظر گزارش بعدی CPI هستند. دلار کانادا زیر فشار اختلاف نرخ‌های بهره و ریسک‌های تجاری USMCA قرار دارد و حتی با بهبود ریسک‌پذیری، مسیر نزولی USDCAD محدود می‌ماند. دلار امریکا: بازار در تعقیب تیتر بعدی گزارش‌ها حاکی از آن است که آمریکا و ایران بر سر تمدید موقت ۶۰ روزه آتش‌بس به توافق رسیده‌اند؛ توافقی که همچنان نیازمند تأیید دونالد ترامپ، رئیس‌جمهور آمریکا است. این خبر پس از نگرانی‌های صبح دیروز درباره احتمال گسترش دوباره تنش‌ها در پی درگیری‌های نظامی جدید، تا حدی به سرمایه‌گذاران آرامش داده است. اکنون پرسش اصلی این است که آیا تنگه هرمز به‌زودی بازگشایی خواهد شد یا اینکه تمدید آتش‌بس تنها به یک بن‌بست طولانی‌تر منجر می‌شود. پس از تیترهای خبری دیروز، دلار در برابر اکثر ارزها تضعیف شد، اما شاخص دلار (DXY) همچنان حدود ۱ درصد بالاتر از سطوح ابتدای ماه مه معامله می‌شود. این در حالی است که نفت برنت اکنون ۴ درصد پایین‌تر از کف ۷ مه قرار دارد. پیش‌بینی اینکه آیا این لحظه واقعاً نقطه عطفی برای حل‌وفصل بحران خاورمیانه است یا نه دشوار است، اما نکته‌ای که باید پذیرفت این است که دلار، فارغ از این تحولات، همچنان در موقعیت نسبتاً قدرتمندی قرار دارد. علت این موضوع را می‌توان در لحن انقباضی فدرال رزرو و داده‌های تورمی جست‌وجو کرد که علی‌رغم کاهش قیمت انرژی، بازارها را همچنان به قیمت‌گذاری برای تداوم سیاست‌های انقباضی (حدود ۱۵ نقطه پایه تا پایان سال) سوق داده‌اند. داده‌های دیروز Core PCE آمریکا که اندکی پایین‌تر از اجماع بازار و برابر با ۰.۲ درصد ماهانه منتشر شد، تأثیر چندانی بر انتظارات بازار از فدرال رزرو نداشت؛ موضوعی که شاید نشان دهد معامله‌گران ترجیح می‌دهند پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، ابتدا گزارش بعدی CPI را مشاهده کنند. امروز تقویم داده‌های آمریکا سبک‌تر است، اما سخنرانی‌های متعدد مقامات فدرال رزرو می‌تواند مورد توجه بازار قرار گیرد. دلار همچنان کاملاً تحت‌تأثیر تیترهای خبری حرکت می‌کند. نشانه‌های قوی از آغاز بازگشایی تنگه هرمز برای عبور‌ومرور می‌تواند دلار را به‌طور معناداری در برابر اکثر ارزها پایین‌تر ببرد؛ اما از سوی دیگر، تداوم وضعیت تعلیق و بلاتکلیفی حتی بدون تشدید مجدد درگیری‌های نظامی نیز ممکن است شاخص دلار را دوباره به محدوده 99.50 بازگرداند. یورو : تورم آلمان ممکن است بازار را غافلگیر کند فرانسه، اسپانیا و آلمان امروز صبح برآورد اولیه تورم ماه مه را منتشر می‌کنند. انتظار می‌رود تورم فرانسه و اسپانیا به روند شتاب‌گیری خود ادامه دهد، در حالی که پیش‌بینی‌ها تورم آلمان را در سطح ۲.۹ درصد بدون تغییر نشان می‌دهند. با این حال، تیم اقتصاد کلان ما معتقد است داده کلیدی آلمان با ریسک صعودی همراه است و احتمال ثبت رقمی به‌مراتب بالاتر از ۳ درصد وجود دارد. چنین نتیجه‌ای احتمالاً با تقویت روند نزولی نرخ‌های بهره کوتاه‌مدت، از یورو حمایت خواهد کرد. با این وجود، تحولات خاورمیانه همچنان عامل غالب در حرکت EURUSD باقی مانده است. از دید ما، بازگشایی تنگه هرمزمی‌تواند محرک یک رالی احساسی بیش از ۱ درصدی در این جفت‌ارز باشد. با این حال، تثبیت نرخ‌های بالاتر از 1.180 احتمالاً به شرایط مساعدتر در اختلاف نرخ‌های بهره کوتاه‌مدت نیز نیاز دارد؛ موضوعی که عمدتاً از مسیر بازقیمت‌گذاری انبساطی‌تر برای فدرال رزرو محقق می‌شود. دلار کانادا: اختلاف نرخ‌های بهره همچنان عامل فشار است کانادا امروز داده‌های تولید ناخالص داخلی سه‌ماهه نخست را منتشر می‌کند. انتظار بازار رشد نسبتاً ضعیف ۱.۵ درصدی سالانه‌سازی‌شده فصلی است؛ آن هم پس از ثبت رقم ناامیدکننده منفی ۰.۶ درصدی در سه‌ماهه چهارم. با این حال، چنین داده‌ای که تا حدی به گذشته مربوط است، تنها در صورتی برای بانک مرکزی کانادا اهمیت جدی خواهد داشت که اختلاف محسوسی با اجماع بازار داشته باشد. دلار کانادا امروز اندکی فرصت تنفس پیدا کرد، اما همچنان یکی از ضعیف‌ترین ارزهای گروه G10 در ماه مه باقی مانده است. در مدل ارزش منصفانه کوتاه‌مدت ما، سهام جهانی و اختلاف نرخ‌های بهره کوتاه‌مدت مهم‌ترین محرک‌های USDCAD هستند. کاهش بیشتر تنش‌ها و بهبود فضای ریسک‌پذیری احتمالاً می‌تواند USDCAD را پایین‌تر ببرد، اما اختلاف نرخ‌های بهره نسبی همچنان مانع مهمی در برابر این حرکت محسوب می‌شود. تورم کانادا و شرایط بازار کار نیز از تغییر رویکرد انقباضی بانک مرکزی کانادا در کوتاه‌مدت حمایت نمی‌کنند و بازارها همچنان راحت‌تر سناریوی حذف انتظارات انقباضی بانک مرکزی کانادا را می‌پذیرند تا کنار گذاشتن انتظارات انقباضی فدرال رزرو. مذاکرات مجدد توافق تجاری USMCA نیز همچنان یکی از ریسک‌های مهم برای دلار کانادا است. جیمیسون گریر، نماینده تجاری آمریکا، این هفته اعلام کرد اختلافات با کانادا «قابل‌توجه» است. همانند سال ۲۰۲۰، ترامپ ممکن است پیش از دستیابی به هر توافق نهایی، تهدیدهای تعرفه‌ای را تشدید کند. حتی اگر توافق جدیدی در نهایت حاصل شود، طولانی‌شدن مذاکرات و فضای عدم‌قطعیت می‌تواند بر اعتماد شرکت‌ها و بازار کار کانادا فشار وارد کند و احتمال اتخاذ موضع انقباضی‌تر از سوی بانک مرکزی کانادا را بیش از پیش کاهش دهد. در سناریوی پایه ما — که نسبت به تحولات خاورمیانه دیدگاهی نسبتاً خوش‌بینانه دارد — انتظار داریم USDCAD تا پایان ژوئن به 1.37 و تا پایان سه‌ماهه سوم به 1.36 بازگردد. این پیش‌بینی همچنان بخشی از پرمیوم ریسک مرتبط با مذاکرات مجدد USMCA را در دلار کانادا لحاظ می‌کند؛ عاملی که باعث می‌شود «لونی» نسبت به سایر ارزهای کالامحور گروه G10 عملکرد ضعیف‌تری داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اختلاف شدید اتحادیه‌ها، مذاکرات دستمزد سامسونگ را به بن‌بست رساند

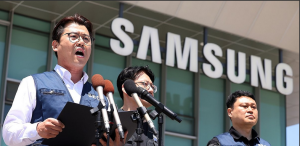
یکی از سه اتحادیه اصلی سامسونگ الکترونیکس، یعنی اتحادیه «دونگ‌هِنگ» (DX) که نماینده کارکنان بخش‌های غیرحافظه‌ای مانند موبایل، لوازم خانگی و تلویزیون است، اعلام کرد که قصد دارد در تاریخ ۲۶ مه درخواست توقف فوری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ را به دادگاه منطقه‌ای سئول (سوون) ارائه کند. این اتحادیه می‌گوید بزرگ‌ترین اتحادیه سامسونگ، یعنی اتحادیه فراشرکتی سامسونگ، به دلیل نگرانی از قدرت‌گیری کارکنان بخش DX، آن‌ها را از روند رأی‌گیری کنار گذاشته است. اتحادیه دونگ‌هِنگ که شمار اعضایش از ۲۶۰۰ نفر به بیش از ۱۳ هزار نفر افزایش یافته، مدعی است که این اقدام «تلاشی برای ساکت کردن DX» است. در حال حاضر، سامسونگ در حال برگزاری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ است و این رأی‌گیری تا ۲۷ مه ساعت ۱۰ صبح ادامه دارد. اتحادیه دونگ‌هِنگ پیش‌تر همراه با دو اتحادیه دیگر یک جبهه مشترک مذاکراتی تشکیل داده بود، اما به دلیل «نادیده گرفته شدن نظرات کارکنان DX» از آن خارج شد. اتحادیه فراشرکتی سامسونگ می‌گوید خروج دونگ‌هِنگ از جبهه مشترک به معنای از دست دادن حق رأی است. در همین حال، کارکنان بخش DX و سایر بخش‌های غیرحافظه‌ای در حال کمپین مخالفت با توافق موقت هستند. بر اساس توافق فعلی، کارکنان بخش نیمه‌هادی (DS) می‌توانند ۲۱۰ میلیون تا ۶۰۰ میلیون وون پاداش دریافت کنند، اما کارکنان DX احتمالاً تنها حدود ۶ میلیون وون سهام سامسونگ دریافت خواهند کرد؛ اختلافی که نارضایتی گسترده ایجاد کرده است.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - ژوئن - German GfK Consumer Climate  واقعی ................ 29.8-  پیش‌بینی ............. 33.7-  قبلی ................... 33.3- شاخص نهایی تولید ناخالص داخلی آلمان 2026 - سه‌ماهه اول سال - German Final GDP  واقعی .................. %0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید ناحیه یورو – مه 2026

شاخص مدیران خرید تولیدی ناحیه یورو - مه - Flash Manufacturing PMI  واقعی  ................      51.4  پیش‌بینی  .............     51.7 قبلی  ..................... 52.2  شاخص مدیران خرید بخش خدماتی ناحیه یورو - مه - Flash Services PMI  واقعی  ................    46.4  پیش‌بینی  ............   47.8 قبلی  ..................   47.6 (این داده از 47.4 تجدید شده است)  شاخص مدیران خرید بخش ترکیبی ناحیه یورو - مه - Composite PMI Flash  واقعی  ................    47.5  پیش‌بینی  ............   48.8  قبلی  ..................    48.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی فرانسه – مه ۲۰۲۶

شاخص مدیران خرید تولیدی فرانسه (مه) - French Flash Manufacturing PMI  واقعی  ................      48.9  پیش‌بینی  .............     52.1 قبلی  ..................... 52.8  مدیران خرید خدماتی فرانسه (مه) - French Flash Services PMI  واقعی  ................    42.9  پیش‌بینی  ............   46.5  قبلی  ..................   46.5  مدیران خرید ترکیبی (مه) - Composite PMI Flash  واقعی  ................    43.5  پیش‌بینی  ............   47.7  قبلی  ..................    47.6 جفت ارز EURUSD در واکنش به داده‌های ضعیف PMI فرانسه تضعیف شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش تولیدی ژاپن – مه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - مه - Flash Manufacturing PMI  واقعی  .................  54.5  پیش‌بینی ............. 54.5  قبلی  ....................   55.1  شاخص مدیران خرید بخش خدماتی ژاپن - مه - Flash Services PMI واقعی  .................   50  قبلی  .................... 51  شاخص مدیران خرید بخش ترکیبی ژاپن - مه - Composite PMI  واقعی  .................   51.1  قبلی  ....................   52.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – مه 2026

شاخص مدیران خرید تولیدی استرالیا - مه - Flash Manufacturing PMI واقعی  ................   50.2 قبلی  .....................   51.3 (این داده از 51 تجدید شده است)  شاخص مدیران خرید بخش خدماتی استرالیا - مه - Flash Services PMI  واقعی  ................    47.7  قبلی  ..................   50.7 (این داده از 50.3 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفتکش کره‌ای حامل ۲ میلیون بشکه نفت از تنگه هرمز عبور کرد

وزارت خارجه کره‌جنوبی اعلام کرد یک نفتکش این کشور با نام Universal Winner که حامل ۲ میلیون بشکه نفت خام کویت بوده، با موفقیت از تنگه هرمز خارج شده و اکنون در مسیر اولسان قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه کارگری سامسونگ پنج‌شنبه اعتصاب می‌کند

اتحادیه کارگری سامسونگ الکترونیکس اعلام کرد که پس از فروپاشی مذاکرات میانجی‌گری با مدیریت، اعتصاب برنامه‌ریزی‌شده خود را از پنج‌شنبه (۲۱ مه ۲۰۲۶) آغاز خواهد کرد. اتحادیه می‌گوید دلیل شکست مذاکرات، تأخیر مدیریت در تصمیم‌گیری بوده است؛ در حالی که اتحادیه پیشنهاد میانجی را پذیرفته اما مدیریت در مهلت مقرر پاسخی نداده است. بازار سهام کره‌جنوبی نیز پیش از اعلام رسمی، نشانه‌هایی از نگرانی را نشان می‌داد و شاخص KOSPI در مسیر نزولی قرار گرفت. خلاصه تحولات بر اساس گزارش یونهاپ و بیانیه‌های اتحادیه اتحادیه سامسونگ تأیید کرد که اعتصاب طبق برنامه در روز پنج‌شنبه آغاز می‌شود. هر دو طرف پایان رسمی مذاکرات را اعلام کردند. اتحادیه می‌گوید همچنان برای توافق مذاکره‌ای تلاش خواهد کرد، حتی در زمان اعتصاب. سامسونگ بزرگ‌ترین تولیدکننده DRAM و NAND در جهان است؛ هرگونه اختلال در تولید می‌تواند بر زنجیره جهانی نیمه‌هادی‌ها اثر بگذارد. ابعاد گسترده‌تر اختلاف این اعتصاب جدید بخشی از چالش طولانی روابط کارگری در سامسونگ است. اتحادیه ملی سامسونگ طی سال‌های اخیر رشد قابل‌توجهی داشته و چندین اعتصاب و توقف کار را برای افزایش دستمزد، بهبود شرایط کاری و شفافیت در پاداش‌ها سازمان‌دهی کرده است. اعتصاب‌های قبلی اثر محدود اما نمادین داشتند و نشان دادند که اتحادیه توان سازمان‌دهی بالایی دارد. پیامدهای جهانی برای بازار فناوری سامسونگ نقش کلیدی در تولید حافظه‌های DRAM و NAND دارد؛ قطعاتی که برای گوشی‌های هوشمند، رایانه‌ها، سرورها و تراشه‌های مرتبط با هوش مصنوعی ضروری‌اند. هرگونه اختلال در کارخانه‌های Hwaseong، Pyeongtaek یا Giheung می‌تواند بازار حافظه را در شرایط تقاضای بالا بیش از پیش تحت فشار قرار دهد؛ به‌ویژه در زمانی که زنجیره تأمین جهانی تحت تأثیر تنش‌های خاورمیانه قرار دارد. اتحادیه اعلام کرده که حتی با آغاز اعتصاب، همچنان برای توافق تلاش می‌کند؛ موضوعی که احتمال حل‌وفصل سریع را افزایش می‌دهد. اما شکست مذاکرات پس از پذیرش پیشنهاد میانجی از سوی اتحادیه، فشار را بر مدیریت سامسونگ افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تولید ناخالص داخلی انگلیس – سه ماهه اول 2026

تولید ناخالص داخلی - سه ماهه اول انگلیس (فصل به فصل) - Gross Domestic Product  واقعی .................. %0.6 پیش‌بینی ............. %0.6 قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه اول انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1.1 پیش‌بینی ............. %0.8 قبلی .................. %1.0  تولید ناخالص داخلی - ماهانه انگلیس (مارس) - Gross Domestic Product واقعی .................. %0.3 پیش‌بینی ............. %0.1- قبلی .................. %0.5 شاخص تولیدات صنعتی انگلیس - مارس - Industrial Production واقعی .................. %0.2- پیش‌بینی ............ %0.2- قبلی ................... %0.5  شاخص تولیدات کارخانجات - مارس - Manufacturing Production واقعی .................. %1.2 پیش‌بینی ............ %0.1- قبلی .................... %0.2- (این داده از ۰.۱- تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی کانادا (BoC): پذیرش هوش مصنوعی در حال ایجاد نخستین نشانه‌های افزایش بهره‌وری است و فعلاً شواهدی از حذف گسترده مشاغل دیده نمی‌شود

الکسوپولوس در سخنرانی خود در اتاوا بر اثرات هوش مصنوعی بر بهره‌وری تمرکز داشت. به گفته او، تاکنون هوش مصنوعی به بیکاری گسترده در کانادا منجر نشده است. حدود ۱۲٪ از شرکت‌های کانادایی از هوش مصنوعی استفاده می‌کنند و میزان پذیرش آن در صنایع مختلف یکسان نیست. او افزود هوش مصنوعی ممکن است شیوه انجام کارها را تغییر دهد، اما لزوماً به کاهش اشتغال کلی منجر نمی‌شود. به گفته او، این فناوری ظرفیت افزایش بهره‌وری و ارتقای سطح زندگی را دارد و در حال حاضر نشانه‌های اولیه‌ای از رشد محدود بهره‌وری مشاهده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش عجیب بازار فارکس؛ چرا دلار و یورو فعلاً درجا می‌زنند؟

با وجود بحران حل‌نشده در خاورمیانه و گسترش تورم در سراسر جهان، بازارهای فارکس همچنان بسیار آرام باقی مانده‌اند. سطح نوسانات معاملاتی در محدوده پایین بازه پنج‌ساله قرار دارد. زمانی که ارزها حرکت قابل‌توجهی ندارند، سرمایه‌گذاران همچنان ترجیح می‌دهند سرمایه خود را در ارزهایی پارک کنند که بازدهی بالاتری ارائه می‌دهند. از همین رو، تقاضا برای دلار استرالیا (AUD) و کرون نروژ (NOK) ادامه دارد. این مقاله را موسسه ING منتشر کرده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. در یک نگاه نوسان پایین در بازار فارکس با وجود بحران خاورمیانه و تورم جهانی، همچنان از استراتژی‌های کری ترید و ارزهای پربازده مثل دلار استرالیا و کرون نروژ حمایت می‌کند. داده‌های تورمی آمریکا و افزایش انتظارات انقباضی باعث شده دلار همچنان از حمایت برخوردار باشد و شاخص DXY در محدوده ۹۸ تا ۹۹ نوسان کند. با تثبیت نفت برنت نزدیک ۱۰۶ دلار، بازارها چشم‌انتظار گزارش‌های OPEC، IEA و EIA هستند؛ هرگونه کاهش بیشتر ذخایر نفتی می‌تواند قیمت نفت را بالاتر ببرد. یورو و پوند در فضای کم‌نوسان معامله می‌شوند؛ در حالی که یورو زیر فشار ریسک‌های نفتی قرار دارد، پوند از تحولات سیاسی بریتانیا و رقابت احتمالی رهبری حزب کارگر تأثیر می‌پذیرد. دلار آمریکا (USD): انتظارات بازار نسبت به فدرال رزرو متمایل‌تر به سیاست‌های انقباضی شده است یکی از مشاهدات غالب در بازارهای فارکس در حال حاضر این است که نوسانات معاملاتی به شکل غیرمنتظره‌ای پایین مانده است. با وجود چشم‌انداز شوک نفتی تورمی-رکودی که می‌تواند اقتصاد جهانی را مختل کند، سطح نوسان بازار فارکس فاصله زیادی با پایین‌ترین سطوح پنج سال اخیر ندارد. این موضوع احتمالاً تا حد زیادی به بازارهای سهام مربوط می‌شود؛ جایی که ابرچرخه هوش مصنوعی همچنان عامل غالب است. همچنین مشاهده می‌کنیم که بازارهای سهام اکنون نقش پررنگ‌تری نسبت به اختلاف نرخ بهره یا قیمت نفت در قیمت‌گذاری بازار فارکس ایفا می‌کنند. با نزدیک شدن به فصل تابستان، به نظر می‌رسد برای خارج کردن بازار از ذهنیت نوسان پایین، به محرک بزرگی نیاز باشد. این موضوع باعث می‌شود ارزهای با بازده بالاتر گروه G10 مانند دلار استرالیا و کرون نروژ همچنان مورد تقاضا باقی بمانند، زیرا استراتژی‌های کری ترید (معاملات حملی) همچنان محبوب هستند. این ارزها همچنین از قرار گرفتن در معرض کالاها سود می‌برند و از زمان آغاز درگیری ایران، شرایط تجاری (terms of trade) آن‌ها بهبود یافته است. مگر اینکه بازارهای سهام با افت شدیدی مواجه شوند، حرکت‌های محدود ارزها همچنان تحت تأثیر حرکت بعدی بزرگ قیمت نفت و واکنش بانک‌های مرکزی (از جمله فدرال رزرو) به تورم بالاتر خواهد بود. در بخش نفت، قیمت نفت برنت در نزدیکی ۱۰۶ دلار در هر بشکه ثابت مانده است. امروز باید گزارش‌های ماهانه بازار نفت از سوی آژانس بین‌المللی انرژی (IEA) و اوپک (OPEC) را زیر نظر داشت. همچنین در ادامه روز، گزارش هفتگی ذخایر نفتی EIA منتشر می‌شود که اگر کاهش ذخایر بیش از ۲ میلیون بشکه مورد انتظار باشد، می‌تواند دوباره قیمت نفت را بالاتر ببرد. در مورد فدرال رزرو، داده‌های تورم CPI ماه آوریل که بالاتر از اجماع بازار منتشر شد، باعث شده نرخ‌های OIS یک‌ماهه با سررسید یک ساله به بالاترین سطح خود از اوایل ۲۰۲۵ برسند. اکثر تحلیلگران به این نتیجه رسیده‌اند که کوین وارش که انتظار می‌رود امروز به‌عنوان رئیس جدید فدرال رزرو تأیید شود، در شرایط فعلی فضای چندانی برای پیش بردن پیام انبساطی (داویش) خود نخواهد داشت. عامل بعدی اثرگذار بر روایت فدرال رزرو امروز، انتشار داده‌های PPI ماه آوریل و سخنرانی سوزان کالینز رئیس فدرال رزرو بوستون خواهد بود که به‌عنوان یکی از اعضای متمایل به سیاست‌های انقباضی‌تر شناخته می‌شود. با توجه به نرخ‌های نسبتاً بالای سپرده ۳.۶۵ درصدی (یک‌هفته‌ای) و همچنین نقش دلار به‌عنوان پوشش ریسک در صورت جهش قیمت نفت یا افت بازار سهام، انتظار می‌رود دلار فعلاً همچنان در سطح مناسبی مورد تقاضا باقی بماند. با توجه به اینکه شاخص دلار (DXY) وزن بالایی به ارزهای اروپایی و ین ژاپن اختصاص داده، این شاخص می‌تواند همچنان در بازه ۹۸.۰۰ تا ۹۹.۰۰ معامله شود. در برابر ارزهای بازارهای نوظهور، دلار ممکن است اندکی تضعیف شود؛ زیرا بازار در انتظار برخی لحن‌های مثبت و توافقات تجاری ناشی از سفر قریب‌الوقوع رئیس‌جمهور ترامپ به چین است. یورو (EUR): محیط کم‌نوسان ادامه دارد نوسان ضمنی سه‌ماهه EURUSD اکنون به ۵.۷ درصد رسیده است. این رقم بیش از ۱ درصد پایین‌تر از نوسان تحقق‌یافته (realised volatility) بوده و فاصله زیادی با کف محدوده ۵.۲ تا ۵.۳ درصدی مشاهده‌شده در پنج سال اخیر ندارد. این لزوماً به معنای عدم شکل‌گیری روند جدید نیست، اما با توجه به نسبت ریسک ریورسال (risk reversal) — یعنی قیمت اختیار خرید یورو در برابر اختیار فروش معادل آن — نتیجه‌گیری این است که EURUSD همچنان در وضعیت رنج معامله می‌شود. با توجه به اینکه از سطوح فعلی ریسک‌های صعودی بیشتری برای قیمت نفت متصور هستیم، EURUSD ممکن است در جلسات آتی کمی پایین‌تر بیاید. با این حال، انتظار می‌رود بار دیگر در محدوده 1.1650 تقاضای مناسبی مشاهده شود. در تقویم اقتصادی امروز، انتشار دوم تولید ناخالص داخلی منطقه یورو در سه‌ماهه اول ۲۰۲۶ قرار دارد که انتظار می‌رود ۰.۱ درصد رشد فصلی (QoQ) را نشان دهد. همچنین چندین سخنران بانک مرکزی اروپا (ECB) نیز برنامه دارند. با این حال، سخنرانی‌های مهم کریستین لاگارد و فیلیپ لین تا امشب برگزار نمی‌شود. انتظار می‌رود آن‌ها احتمال افزایش نرخ بهره ECB در ماه ژوئن را مطرح نگه دارند؛ در غیر این صورت یورو تحت فشار قرار خواهد گرفت. پوند بریتانیا (GBP): استارمر همچنان در قدرت باقی مانده است پوند انگلیس سرانجام دیروز شاهد ضعفی مستقل بود؛ چرا که تحولات سیاسی وست‌مینستر به مرکز توجه بازار تبدیل شد. در حال حاضر، استارمر  قصد دارد در سمت نخست‌وزیری باقی بماند و در هر رقابت رهبری احتمالی در برابر چالش‌گران شرکت کند. این چالش‌گران شامل افرادی مانند وس استریتینگ، اندی برنهام و آنجلا رینر هستند که هنوز به‌طور رسمی نامزدی خود را اعلام نکرده‌اند. امروز احتمالاً روزی آرام‌تر از منظر مانورهای سیاسی خواهد بود؛ چرا که مراسم افتتاحیه پارلمان برگزار می‌شود و شاه چارلز برنامه‌های قانون‌گذاری حزب کارگر برای دوره آتی را ارائه خواهد کرد. با این حال، اعلام رسمی نامزدی هر یک از این چهره‌ها برای رقابت رهبری احتمالاً باعث افت تازه پوند خواهد شد؛ به‌ویژه اگر خبری درباره اندی برنهام منتشر شود، زیرا سیاست‌های او تهدیدی برای بازار اوراق قرضه بریتانیا تلقی می‌شود. بازدهی‌های بالا احتمالاً در حال حاضر تا حدی از پوند حمایت می‌کنند، اما انتظار می‌رود تقاضای مناسبی برای EURGBP در سطوح زیر 0.8650 وجود داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تولید ناخالص داخلی، تغییرات اشتغال و  شاخص تولیدات صنعتی ناحیه یورو – سه‌ماهه اول ۲۰۲۶

تغییرات اشتغال ناحیه یورو - سه‌ماهه اول - Employment Change  واقعی ................ %0.1  پیش‌بینی ............. %0.0 قبلی .................... %0.2  تولید ناخالص داخلی ناحیه یورو - سه‌ماهه اول - Gross Domestic Product  واقعی ................ %0.1  پیش‌بینی ............. %0.1 قبلی .................... %0.1  شاخص تولیدات صنعتی ناحیه یورو - مارس - Industrial Production  واقعی ................ %0.2  پیش‌بینی ............. %0.3  قبلی .................... %0.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه رسمی کاخ آبی درباره حمله به کشتی باری: «پاسخ قاطع در راه است»

  کاخ آبی کره‌جنوبی (Blue House) حمله به کشتی باری HMM Namu را به‌شدت محکوم کرد و اعلام نمود که این اقدام علیه کشتی‌های تجاری «غیرقابل‌توجیه» است. در بیانیه رسمی آمده است که دولت کره‌جنوبی برنامه‌ای برای پاسخ به عامل حمله دارد و نتیجه‌گیری نهایی درباره این حادثه پس از بررسی‌های کارشناسی و تحلیل‌های فنی انجام خواهد شد. مقام‌های کره‌ای تأیید کرده‌اند که قطعاتی از اشیای پرنده در محل حادثه کشف شده، اما هنوز هویت مهاجم مشخص نشده است. در ادامه بیانیه تأکید شده: «حملات علیه کشتی‌های تجاری هیچ‌گونه توجیهی ندارد و ما در حال بررسی همه احتمالات هستیم.» کاخ آبی همچنین اعلام کرد که در حال حاضر نمی‌داند ایران چه نقشی، اگر داشته باشد، در حادثه کشتی Namu ایفا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید خدماتی نواحی مختلف یورو – آوریل ۲۰۲۶

شاخص مدیران خرید خدماتی اسپانیا - آوریل - Spanish Services PMI  واقعی ................. 47.9 پیش‌بینی .............. 51.9 قبلی ..................... 53.3 شاخص مدیران خرید بخش ترکیبی اسپانیا - آوریل - Composite PMI  واقعی .................. 48.7 قبلی ..................... 52.4 شاخص مدیران خرید خدماتی ایتالیا - آوریل - Italian Services PMI  واقعی ................. 49.8 پیش‌بینی .............. 47.9 قبلی ..................... 48.8 شاخص مدیران خرید بخش ترکیبی ایتالیا - آوریل - Composite PMI  واقعی .................. 50.5  قبلی ..................... 49.2  شاخص مدیران خرید بخش خدماتی نهایی فرانسه - آوریل - French Final Services PMI  واقعی .................. 46.5 پیش‌بینی ................ 46.5 قبلی ...................... 46.5 شاخص مدیران خرید بخش ترکیبی نهایی فرانسه - آوریل - Composite PMI Final  واقعی .................. 47.6 پیش‌بینی .............. 47.6 قبلی ..................... 48.8 شاخص مدیران خرید بخش خدماتی نهایی آلمان - آوریل - German Final Services PMI  واقعی .................. 46.9 پیش‌بینی .............. 46.9 قبلی ..................... 50.9 شاخص مدیران خرید بخش ترکیبی نهایی آلمان - آوریل - Composite PMI Final  واقعی .................. 48.4 پیش‌بینی .............. 48.3 قبلی ..................... 51.9 شاخص مدیران خرید بخش خدماتی نهایی ناحیه یورو - آوریل - Final Services PMI  واقعی ................ 47.6 پیش‌بینی ............. 47.4 قبلی ..................... 50.2 شاخص مدیران خرید بخش ترکیبی نهایی ناحیه یورو - آوریل - Composite PMI Final  واقعی .................. 48.8 پیش‌بینی .............. 48.6 قبلی ..................... 50.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

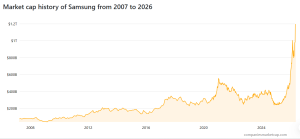
سامسونگ وارد باشگاه ۱ تریلیون دلاری‌ها شد

سهام Samsung پس از رشد ۱۵ درصدی، ارزش بازار این شرکت را به حدود ۱.۱۷ تریلیون دلار رساند؛ سطحی که سامسونگ را در رده یازدهم بزرگ‌ترین شرکت‌های جهان قرار می‌دهد و آن را درست پس از تسلا قرار می‌دهد. در صدر فهرست جهانی نیز انویدیا با ارزش بازار حدود ۴.۷ تریلیون دلار همچنان بزرگ‌ترین شرکت دنیا محسوب می‌شود. جهش اخیر سامسونگ نشان‌دهنده افزایش توجه سرمایه‌گذاران به بخش نیمه‌هادی‌ها و تقاضای رو‌به‌رشد برای تراشه‌های پیشرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فرار از حباب هوش مصنوعی در آمریکا؛ کدام بازارها از این وحشت سود بردند؟

در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیره‌کننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را می‌توانید در فایل صوتی زیر گوش کنید در حالی که شاخص‌های وال‌استریت تحت تأثیر نگرانی‌های ناشی از «حباب هوش مصنوعی» با عقب‌نشینی مواجه شده‌اند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیره‌کننده‌ای را به ثبت رساندند. جابه‌جایی جریان سرمایه به سمت بازارهای مقاوم‌تر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایه‌گذاران تبدیل شوند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. خروج از وال‌استریت؛ جست‌وجوی امنیت در بازارهای موازی در ماه جاری، پدیده‌ای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایه‌گذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسک‌های تکنولوژیک هستند. این جابه‌جایی، بورس‌های اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانی‌ترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه می‌کنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایه‌گذاری در سخت‌افزارهای استراتژیک شناخته می‌شود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان می‌دهد که سرمایه‌گذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی می‌شناسند. این موفقیت در حالی به دست آمده که شاخص‌های آتی در آمریکا همچنان سیگنال‌های منفی صادر می‌کنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنال‌های سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنش‌های نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هسته‌ای ایران و امریکا در هفته آینده باعث شد قیمت‌ها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمت‌ها شده است. جمع‌بندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیت‌ها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایه‌گذاران منتظرند ببینند آیا مذاکرات هفته آینده و داده‌های اقتصادی جدید می‌تواند آرامش را به وال‌استریت بازگرداند یا خیر. برای شما که بازار را رصد می‌کنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قوی‌ترین سپر دفاعی در برابر ابهامات عمل می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مرکزی کره جنوبی: تثبیت نرخ ۲.۵۰٪ با اجماع کامل

جزئیات بیشتر از تصمیم ۲۶ فوریه بانک مرکزی کره نشان می‌دهد که تثبیت نرخ بهره در سطح ۲.۵۰٪ با اتفاق آرا انجام شده است. دات‌پلات شش‌ماهه جدید که شامل ۲۱ پیش‌بینی (سه پیش‌بینی از هر عضو هیئت‌مدیره) است، نشان می‌دهد که تمرکز اصلی سیاست‌گذاران بر ثبات نرخ در نیم‌سال آینده است. ۱۶ نقطه از ۲۱ نقطه در سطح ۲.۵۰٪ قرار دارد که نشان‌دهنده تمایل قوی به حفظ نرخ فعلی است. یک اقلیت متمایل به سیاست‌های انبساطی نیز دیده می‌شود: ۴ نقطه در سطح ۲.۲۵٪ قرار دارد که نشان می‌دهد برخی اعضا احتمال یک کاهش نرخ را مطرح می‌دانند. در مقابل، تنها یک نقطه در سطح ۲.۷۵٪ قرار گرفته که نشان می‌دهد تمایل به افزایش نرخ در کوتاه‌مدت بسیار محدود است. در بخش اقتصاد کلان، بانک مرکزی اعلام کرد که مومنتوم رشد همچنان مطلوب است و صادرات قوی تراشه‌ها نقش مهمی در حمایت از فعالیت اقتصادی دارد. در عین حال، بانک مرکزی تأکید کرد که تصمیمات سیاستی باید به گونه‌ای اتخاذ شود که از روند بهبود اقتصادی حمایت کند و همزمان تغییرات در شرایط داخلی و خارجی و اثرات آن بر تورم و ثبات مالی را به‌دقت زیر نظر داشته باشد. در بخش ریسک‌ها، بانک مرکزی همچنان بر ریسک‌های ژئوپلیتیکی، تعرفه‌ها، قیمت مسکن، بدهی خانوار و نوسانات نرخ ارز تأکید کرد. این نهاد افزود که وام‌های خانوار تنها اندکی افزایش یافته و رشد قیمت مسکن در سئول کند شده است؛ نشانه‌ای از تعدیل، اما نه به اندازه‌ای که نگرانی‌های ثبات مالی را کاملاً برطرف کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص احساسات مصرف کننده و تولید ناخالص داخلی آلمان

شاخص احساسات مصرف کننده آلمان - مارس - German GfK Consumer Climate  واقعی ................ 24.7-  پیش‌بینی ............. 23-  قبلی ................... 24.2- (این داده از 24.1- تجدید شده است) شاخص نهایی تولید ناخالص داخلی آلمان 2025 - سه‌ماهه چهارم سال - German GDP  واقعی .................. % 0.3  پیش‌بینی ............. %0.3  قبلی .................... %0.3

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر