TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بانک ژاپن در آستانه تصمیم مهم؛ آیا ژوئن زمان افزایش نرخ است؟

به گزارش نیکی ژاپن، در آستانه برگزاری نشست سیاست‌گذاری پولی بانک مرکزی ژاپن در روزهای ۱۵ و ۱۶ ژوئن، فشار داخلی برای افزایش نرخ بهره در ماه ژوئن به‌طور محسوسی تقویت شده است. به گزارش منابع آگاه، با فروکش‌کردن نگرانی‌ها درباره افت رشد اقتصادی ناشی از تنش‌های خاورمیانه و در مقابل، افزایش ریسک شتاب‌گیری تورم، دیدگاه‌های متمایل به اقدام سریع‌تر در میان اعضای بانک ژاپن در حال گسترش است. در سطح سیاسی نیز، دولت تاکایچی سانائه که پیش‌تر نسبت به افزایش نرخ بهره محتاط بود، اکنون با توجه به تشدید روند تضعیف ین، مخالفت علنی با این اقدام نشان نمی‌دهد؛ موضوعی که می‌تواند دست بانک مرکزی را برای تصمیم‌گیری بازتر کند. بانک ژاپن در نشست قبلی در ماه آوریل، نرخ بهره را در سطح ۰.۷۵٪ ثابت نگه داشت؛ تصمیمی که در آن زمان با توجه به جهش قیمت نفت و نااطمینانی‌های ژئوپلیتیک اتخاذ شده بود. اما اکنون تحلیلگران می‌گویند مجموعه داده‌های جدید، احتمال چرخش سیاستی در ژوئن را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در منطقه امن؛ داده‌های آمریکا چه سرنوشتی برای DXY رقم می‌زنند؟

نوسان ضمنی در USDJPY همچنان پایین مانده؛ مشابه آنچه در سایر ارزهای گروه G10 دیده می‌شود. این موضوع در حالی رخ می‌دهد که USDJPY بار دیگر در آستانه سطح کلیدی 160.0 قرار گرفته و بازار وارد ماهی می‌شود که از نظر فصلی معمولاً برای این جفت‌ارز قدرتمند است. شاید آستانه واکنش بازار نسبت به آوریل بالاتر رفته باشد، اما به نظر می‌رسد بازارها همچنان ریسک مداخله جدید را کمتر از واقعیت قیمت‌گذاری می‌کنند. محرک‌های امروز بازار شامل داده‌های JOLTS آمریکا و تورم منطقه یورو در کنار تمرکز بر تیترهای خبری خلیج فارس خواهد بود. این مقاله بر اساس تحلیل منتشرشده توسط مؤسسه ING تهیه و توسط تیم یوتوتایمز ترجمه، بازنویسی و در اختیار مخاطبان قرار گرفته است. در یک نگاه نوسانات بازار فارکس به‌شدت کاهش یافته و بازارها ریسک تشدید تنش‌های خاورمیانه یا مداخله جدید ژاپن را کمتر قیمت‌گذاری می‌کنند. شاخص دلار در محدوده 99.0 تا 99.50 حمایت می‌شود و داده‌های آمریکا می‌توانند از دلار پشتیبانی بیشتری کنند. تورم منطقه یورو احتمالاً افزایش می‌یابد و می‌تواند از لحن هاوکیش ECB و افزایش نرخ بهره هفته آینده حمایت کند. با نزدیک شدن USDJPY به سطح 160، ریسک مداخله جدید ژاپن همچنان جدی است؛ اما بازار این ریسک را دست‌کم گرفته است. دلار آمریکا (USD): نوسانات همچنان در سطوحی بسیار پایین نوسانات بازار فارکس به افت خود ادامه داده و شاخص پرمخاطب CVIX برای نخستین بار از مارس ۲۰۲۴ به زیر 6.0 سقوط کرده است. بازار فارکس امروز صبح همان‌قدر نسبت به قیمت‌گذاری سناریوی تشدید دوباره تنش‌ها در خاورمیانه بی‌میل به نظر می‌رسد که در روزهای اخیر نسبت به قیمت‌گذاری توافق صلح قریب‌الوقوع بی‌میل بود. بازگشت سریع نفت برنت به زیر 95 دلار در معاملات آسیایی نشان می‌دهد احساسات کلی بازار دوباره در حال بهبود است؛ آن هم با وجود خبرهایی مبنی بر فروپاشی مجدد مذاکرات آمریکا و ایران. محدوده 99.0 تا 99.50 در شاخص دلار (DXY) فعلاً «منطقه راحتی» بازار محسوب می‌شود. این وضعیت هم منعکس‌کننده قیمت پایین‌تر نفت و هم نشان‌دهنده پشتوانه قوی‌تر اقتصاد کلان برای دلار است. از نگاه ما، داده‌های اقتصادی آمریکا در این هفته می‌توانند این عامل دوم را تقویت کنند. پس از انتشار داده قوی ISM بخش تولید در روز گذشته، اکنون تمرکز بازار به گزارش فرصت‌های شغلی JOLTS ماه آوریل معطوف شده است. بازار به‌ویژه پس از افزایش اخراج‌ها در مارس، وضعیت تعدیل نیرو را با دقت دنبال خواهد کرد، اما اجماع بازار بر ثبات شرایط و عدم تغییر در تعداد فرصت‌های شغلی است. در این سناریو، تأثیر خالص بر دلار احتمالاً خنثی خواهد بود و تیترهای خاورمیانه تنها محرک اصلی باقی می‌مانند. یورو (EUR): تورم هسته منطقه یورو در حال افزایش تدریجی انتظار می‌رود تورم اولیه منطقه یورو در ماه مه از 3.0 درصد به 3.2 درصد افزایش یابد. همچنین پیش‌بینی می‌شود تورم هسته از 2.2 درصد به 2.4 درصد برسد؛ موضوعی که برای بانک مرکزی اروپا (ECB) خوشایند نیست، هرچند هنوز آن‌قدر نگران‌کننده نیست که هشدار فوری ایجاد کند. با این حال، این داده‌ها می‌توانند از لحن هاوکیش ECB در کنار افزایش نرخ بهره تقریباً قطعی در نشست هفته آینده حمایت کنند. افت نسبتاً غافلگیرکننده انتظارات تورمی سه‌ساله به 2.9 درصد در آوریل، احتمالاً اهمیت حفظ انتظارات انقباضی توسط ECB را برای جلوگیری از بی‌ثبات شدن انتظارات تورمی نشان می‌دهد. EURUSD دیروز نیز نوسانات معمول ناشی از اخبار خلیج فارس را تجربه کرد، اما همانند سایر ارزهای G10، دامنه نوسان آن به‌مراتب محدودتر شده است. اگر در نهایت توافق صلح امضا شود، یورو می‌تواند برای بازگشت به محدوده 1.180 تلاش کند، اما نباید انتظار داشت بازار تنها بر اساس تیترهای مثبت، خوش‌بینی زیادی را در این جفت‌ارز قیمت‌گذاری کند. ین ژاپن (JPY): ریسک مداخلات جدید کمی کمتر از واقعیت قیمت‌گذاری شده است نوسان ضمنی کوتاه‌مدت USDJPY (از یک هفته تا سه ماه) همراه با افت عمومی نوسانات G10 کاهش یافته و نتوانسته ریسک مداخلات ارزی تازه را در حالی که این جفت‌ارز به 160.0 نزدیک می‌شود منعکس کند. به نظر می‌رسد بازارها فرض می‌کنند بانک مرکزی ژاپن (BoJ) منتظر خواهد ماند تا ببیند آیا افزایش نرخ بهره ۱۶ ژوئن (که 19 نقطه پایه آن قیمت‌گذاری شده) می‌تواند رشد USDJPY را محدود کند یا خیر. پس از بزرگ‌ترین مداخله ارزی ژاپن از سال ۲۰۰۴ در بازه آوریل-مه، این تصور در حال شکل‌گیری است که ادامه چنین سرعتی از مداخله قابل‌دوام نیست. همچنین احتمالاً بازارها انتظار خویشتنداری بیشتری دارند؛ زیرا دستورالعمل صندوق بین‌المللی پول (IMF) برای حفظ وضعیت «شناور آزاد»، حداکثر سه دوره مداخله در هر بازه شش‌ماهه را توصیه می‌کند. با این حال، با توجه به اینکه مقام‌های ژاپنی همچنان لحن نسبتاً هاوکیشی درباره مداخلات ارزی حفظ کرده‌اند، به نظر می‌رسد بازار ریسک مداخلات جدید را کمی کمتر از واقعیت ارزیابی کرده است. شاید آستانه جدید مداخله به‌جای 160.60 (سطح مداخله آوریل) اکنون در محدوده 162 تا 163 قرار گرفته باشد. ما معتقدیم بازارها همچنان سقف‌های بالاتر را در USDJPY آزمایش خواهند کرد؛ به‌ویژه با توجه به اینکه ماه ژوئن معمولاً از منظر فصلی، ماهی ضعیف برای ین محسوب می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش بازارهای فارکس آسیا-اقیانوسیه – سه‌شنبه، ۲ ژوئن ۲۰۲۶

بازارهای آسیایی امروز با نوسانات محدود آغاز شدند؛ در حالی‌که اظهارات تازه دونالد ترامپ درباره احتمال توافق برای تمدید آتش‌بس و بازگشایی تنگه هرمز طی یک هفته آینده واکنش محدودی در بازارها داشت. تحلیلگران می‌گویند سوابق زمانی ترامپ در پرونده‌های ژئوپلیتیکی باعث شده بازارها به این وعده‌ها با احتیاط نگاه کنند. در واشنگتن، کاخ سفید تعرفه واردات تجهیزات کشاورزی و صنعتی از جمله کمباین‌ها و ماشین‌های برداشت را کاهش داد و رژیم تعرفه‌ای فلزات شامل فولاد، مس و آلومینیوم را تعدیل کرد؛ اقدامی که به‌عنوان امتیاز تجاری نادر از سوی ترامپ تلقی می‌شود. در استرالیا، حداقل دستمزد ۴.۷۵٪ افزایش یافت و ایان هارپر، عضو هیئت‌مدیره بانک مرکزی (RBA)، با لحنی هاوکیش نسبت به تداوم فشارهای تورمی هشدار داد. او گفت شاخص‌های بازار برای انتظارات تورمی افزایش یافته‌اند و این موضوع می‌تواند زمینه‌ساز افزایش نرخ بهره در نشست ماه اوت باشد. داده‌های امروز نیز نشان دادند که رشد سه‌ماهه اول اقتصاد استرالیا احتمالاً ضعیف خواهد بود؛ تجارت خالص ۰.۸ واحد درصد از رشد کاسته و هزینه‌های دولتی تقریباً ثابت مانده است. در ژاپن، رسانه‌ها از طرح دولت برای کاهش مالیات فروش مواد غذایی از ۸٪ به ۱٪ از آوریل ۲۰۲۷ خبر دادند؛ اقدامی که نگرانی‌هایی درباره وضعیت مالی و بازار اوراق قرضه ایجاد کرده است. وزیر دارایی کاتایاما نیز تأیید کرد که توکیو و واشنگتن در زمینه بازار ارز همکاری نزدیک دارند و هر دو طرف شرایط را به‌طور فعال رصد می‌کنند. نرخ USDJPY در محدوده ۱۵۹.۷۰ بدون تغییر قابل‌توجه باقی ماند. در حوزه فناوری، مدیرعامل انویدیا، جن‌سون هوانگ اعلام کرد که تأمین قطعات برای رشد پرشتاب هوش مصنوعی تضمین شده است. هم‌زمان، آلفابت از برنامه افزایش سرمایه ۸۰ میلیارد دلاری برای توسعه زیرساخت‌های هوش مصنوعی خبر داد که شامل ۱۰ میلیارد دلار سرمایه‌گذاری خصوصی از برکشایر هاتاوی می‌شود. در بازار انرژی، کومرتس‌بانک پیش‌بینی خود از قیمت نفت برنت را به ۹۰ دلار افزایش داد و هشدار داد که در صورت تداوم بسته‌بودن تنگه هرمز، بازگشت به قیمت‌های پیش از جنگ بعید است. در کره‌جنوبی، داده‌های تورم ماه مه بالاتر از انتظار بود و احتمال ادامه سیاست‌های انقباضی بانک مرکزی (BoK) را تقویت کرد. در خاورمیانه، نخست‌وزیر اسرائیل اظهارات ترامپ درباره توافق با ایران را رد کرد و گفت عملیات علیه حزب‌الله در جنوب لبنان ادامه خواهد یافت. در وال‌استریت، شاخص‌های اصلی بار دیگر در سطح رکوردی بسته شدند، اما تحلیلگران بانک آمریکا هشدار دادند که شاخص‌های خوش‌بینی بیش از حد ممکن است سیگنال فروش معکوس را فعال کند. در بازار رمزارزها نیز شرکت برای نخستین بار از سال ۲۰۲۲ اقدام به فروش بیت‌کوین کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

موسسه SMFG: بانک مرکزی ژاپن باید در ژوئن نرخ بهره را افزایش دهد

ناگاتا، مدیر بازار در گروه مالی سومیتومو میتسویی (SMFG) اعلام کرد که بانک مرکزی ژاپن (BoJ) باید در ماه ژوئن نرخ بهره را افزایش دهد. او تأکید کرد که این اقدام می‌تواند به ثبات بیشتر بازار اوراق قرضه کمک کند. به گفته ناگاتا، SMFG پیشنهاد کرده است که بانک مرکزی از آوریل ۲۰۲۷ خرید ماهانه اوراق را در سطح ۲.۱ تریلیون ین حفظ کند. او افزود که BoJ باید مسیر سیاستی خود برای عادی‌سازی را شفاف‌تر ترسیم کند تا بازارها دید بهتری نسبت به جهت‌گیری آینده داشته باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیا در انتظار امضای ترامپ؛ آتش‌بس ایران–آمریکا در برزخ

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتش‌بس ایران–آمریکا هنوز به امضای رئیس‌جمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هسته‌ای ایران و نحوه برخورد با ذخایر اورانیوم غنی‌شده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقام‌های آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایین‌تر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیش‌بینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیش‌بینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانه‌های دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بوده‌اند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیش‌بینی کاهش ۰.۹٪) پیش‌بینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این داده‌ها پیام سیاستی بانک مرکزی ژاپن را پیچیده‌تر می‌کند؛ جایی که بازارها تا پیش از انتشار داده‌ها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمت‌گذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش می‌یابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینه‌های وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. داده‌های با فرکانس بالا برای تصمیم ژوئیه بررسی می‌شود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معامله‌گران کمی از دلار فاصله گرفتند، اما ریسک‌پذیری کامل شکل نگرفت؛ زیرا توافق آتش‌بس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکت‌ها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر به‌عنوان تأمین‌کننده زیرساخت AI دیده می‌شود. SpaceX هدف‌گذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیق‌تر نوسانات خلاصه رویداد‌‌های سش آسیا توافق تمدید آتش‌بس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیف‌تر از انتظار؛ تولید صنعتی قوی‌تر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX به‌دنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل فارکس: چرا معامله‌گران دوباره روی تقویت دلار شرط‌بندی می‌کنند؟

به نظر می‌رسد بازار همچنان متمایل به قیمت‌گذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام می‌دهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه می‌دهند، اما دلار همچنان نسبتاً خوب حمایت می‌شود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیش‌تر اتخاذ خواهد کرد. خلاصه این مقاله را می‌توانید در فایل صوتی زیر بشنوید این مقاله در وب‌سایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه بازارها همچنان سناریوی کاهش تنش در خاورمیانه را قیمت‌گذاری می‌کنند، اما موضع هاوکیش‌تر فدرال رزرو از دلار حمایت کرده است. سخنان کریستوفر والر و ریسک تورم ناشی از نفت، احتمال افزایش نرخ بهره فدرال رزرو را دوباره به کانون توجه آورده است. انتظارات بازار از افزایش نرخ بهره ECB از بیش از ۸۰ نقطه پایه به ۵۵ نقطه پایه کاهش یافته و داده‌های ضعیف اروپا به یورو فشار آورده است. داده‌های تورم PCE آمریکا و نشست بانک مرکزی نیوزیلند از مهم‌ترین محرک‌های بازار در هفته جاری خواهند بود. دلار آمریکا (USD): روایت فدرال رزرو در حال حمایت از دلار با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار می‌رفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که داده‌های ضعیف‌تر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاست‌های انقباضی سایر بانک‌های مرکزی ــ به‌ویژه در اروپا ــ در سال جاری تردید ایجاد کرده است. تغییر موضع جدید فدرال رزرو به‌خوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسک‌های سیاست‌گذاری تغییر کرده‌اند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو را قیمت‌گذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانی‌تری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش می‌یابد. این موضوع برای مدتی موجب تخت‌تر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که به‌وضوح به نفع دلار بود. در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابل‌توجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کرده‌اند. در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP می‌تواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنج‌شنبه داده‌های شاخص قیمت PCE منتشر می‌شود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این داده‌ها می‌تواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعه‌ای از سخنرانی‌های مقامات فدرال رزرو نیز در برنامه قرار دارد. اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستان‌های محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند می‌تواند اندکی هاوکیش‌تر از انتظارات باشد و از دلار نیوزیلند حمایت کند. برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و داده‌های تورم PCE در روز پنج‌شنبه مهم‌ترین ریسک برای خروج شاخص از این محدوده باشد. یورو (EUR): سه افزایش نرخ بهره ECB چه شد؟ بازارها که پیش‌تر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمت‌گذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ می‌کنند. بخش بزرگی از این تعدیل به نظر می‌رسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخ‌های بهره کوتاه‌مدت باشد. با این حال، مجموعه داده‌های ضعیف PMI اروپا در هفته گذشته به‌وضوح نسبت به انقباض فعالیت اقتصادی اروپا در سه‌ماهه دوم هشدار می‌دهد. بی‌تردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد. ما مدتی است که می‌گوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قوی‌ای برای سقوط این جفت‌ارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانه‌زنی کنند و داده‌های اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این می‌تواند مسیر احتمالی بازار باشد. از منظر داده‌ها، این هفته نخستین تصویر از بخشی از داده‌های تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر می‌رسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد. همچنین انتظار می‌رود توجه بازار به معاملات نزولی در جفت‌ارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره داده‌های داغ تورمی استرالیا در فردا (داده‌های آوریل) می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سشن آسیا: شلیک و مذاکره هم‌زمان؛ بازارها توافق ایران–آمریکا را نزدیک می‌بینند

بازارهای آسیا در ۲۶ مه ۲۰۲۶ در فضایی معامله شدند که در آن درگیری نظامی و مذاکرات دیپلماتیک هم‌زمان پیش می‌رفتند؛ وضعیتی که به‌جای تشدید تنش، از نگاه معامله‌گران نشانه‌ای از نزدیکی به توافق نهایی بود. تحولات کلیدی تنگه هرمز نیروهای آمریکایی دو شناور مین‌گذار سپاه را در تنگه هرمز هدف قرار دادند و یک سایت موشکی در بندرعباس را منهدم کردند. ایران در پاسخ، موشک‌های کروز ضدکشتی به‌سوی دارایی‌های نیروی دریایی آمریکا شلیک کرد. سنتکام این اقدامات را «دفاعی» توصیف کرد و گفت آتش‌بس همچنان برقرار است. گزارش‌ها از انفجارهای گسترده در بندرعباس، سیریک و جاسک حکایت داشت. بازارها این هم‌زمانی «شلیک و مذاکره» را نشانه‌ای از نزدیکی توافق تفسیر کردند، نه گسترش جنگ. نفت، طلا و دلار نفت پس از سقوط نزدیک به ۷٪ در روز دوشنبه، بخشی از افت را جبران کرد اما به‌دلیل درگیری‌های تازه، رشد آن محدود ماند. یک منبع آگاه گفت میانجی‌گری قطر به تفاهمی درباره دارایی‌های بلوکه‌شده ایران رسیده و احتمال اعلام توافق از روز سه‌شنبه وجود دارد. ترامپ موضع خود درباره اورانیوم غنی‌شده ایران را نرم‌تر کرد و گفت نابودی در محل یا انتقال به کشور ثالث تحت نظارت آژانس قابل‌قبول است؛ تغییری که یک مانع بزرگ را برداشت. طلا و نقره در معاملات آسیایی کاهش یافتند. دلار اندکی تقویت شد و سهام تحت فشار ملایم قرار گرفت. سیگنال‌های سیاست‌گذاری در آسیا هیمینو، معاون بانک مرکزی ژاپن، مسیر افزایش نرخ بهره را تأیید کرد و گفت ریسک خاورمیانه عامل تعیین‌کننده زمان‌بندی است. وزیر دارایی ژاپن وعده داد برای حمایت از خانوارها در برابر هزینه انرژی اقدام کند. بانک خلق چین (PBoC) نرخ میانی USDCNY را در ۶.۸۲۸۸ تعیین کرد؛ قوی‌ترین سطح از فوریه ۲۰۲۳. سریلانکا نرخ بهره را ۱۰۰ نقطه پایه افزایش داد و به ۸.۷۵٪ رساند؛ واکنشی به جهش قیمت انرژی و فشار بر روپیه. زلزله ۶.۹ ریشتری در منطقه معدنی آنتوفاگاستای شیلی خسارت محدودی ایجاد کرد و تلفات نداشت. چشم‌انداز در پایان جلسه آسیایی، بازارها به این جمع‌بندی رسیدند که: توافق ایران–آمریکا نزدیک‌تر از هر زمان در سه ماه گذشته است، آتش‌بس شکننده اما پابرجاست، و معامله‌گران فعلاً به دیپلماسی بیش از میدان جنگ اعتماد کرده‌اند. اینکه این خوش‌بینی تا سه‌شنبه دوام بیاورد، به خروجی مذاکرات دوحه بستگی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن سیگنال انقباضی داد؛ بازارها چشم‌انتظار تحولات خاورمیانه

ریوزو هیمینو، معاون بانک مرکزی ژاپن (BOJ)، در جلسه پارلمان تأکید کرد که مسیر سیاستی بانک همچنان افزایش نرخ بهره است؛ اما تحولات خاورمیانه می‌تواند زمان‌بندی این روند را تغییر دهد. پیام او روشن بود: جهت‌گیری صعودی پابرجاست، اما زمان اجرا وابسته به ریسک‌های ژئوپلیتیک است. نکات کلیدی سخنان هیمینو بانک مرکزی ژاپن قصد دارد به‌تدریج نرخ بهره را افزایش دهد و سطح انبساط پولی را متناسب با رشد اقتصادی، تورم و شرایط مالی کاهش دهد. زمان و سرعت افزایش‌های بعدی به این بستگی دارد که جنگ خاورمیانه چگونه بر اقتصاد و تورم ژاپن اثر بگذارد و آیا سناریوی پایه بانک محقق می‌شود یا نه. او افزایش نرخ‌های بلندمدت را بازتاب نگرانی جهانی از تورم دانست و گفت BOJ در بررسی برنامه کاهش خرید اوراق، وضعیت بازار و کارکرد آن را با دقت ارزیابی خواهد کرد. ابعاد مالی و سیاسی کاتایاما، وزیر دارایی، گفت دولت اثرات جنگ خاورمیانه بر قیمت‌ها و اقتصاد را زیر نظر دارد و در صورت نیاز برای حمایت از خانوارها اقدام خواهد کرد. اوزاکی، معاون دبیر کابینه، درباره شایعات مربوط به تغییر مالیات مصرف گفت هیچ تصمیمی گرفته نشده و نمی‌توان پیش‌داوری کرد. جمع‌بندی تحلیلی مجموع اظهارات امروز نشان می‌دهد: سیاست پولی ژاپن در مسیر انقباض باقی می‌ماند، دولت آماده است بخشی از فشار تورمی را با اقدامات حمایتی جذب کند، و بحث مالیات مصرف نیز در پس‌زمینه جریان دارد. برای بازارها، پیام هیمینو مهم‌ترین سیگنال بود: مسیر نرخ‌ها صعودی است، اما سرعت آن به خاورمیانه گره خورده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید ناحیه یورو – مه 2026

شاخص مدیران خرید تولیدی ناحیه یورو - مه - Flash Manufacturing PMI  واقعی  ................      51.4  پیش‌بینی  .............     51.7 قبلی  ..................... 52.2  شاخص مدیران خرید بخش خدماتی ناحیه یورو - مه - Flash Services PMI  واقعی  ................    46.4  پیش‌بینی  ............   47.8 قبلی  ..................   47.6 (این داده از 47.4 تجدید شده است)  شاخص مدیران خرید بخش ترکیبی ناحیه یورو - مه - Composite PMI Flash  واقعی  ................    47.5  پیش‌بینی  ............   48.8  قبلی  ..................    48.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی فرانسه – مه ۲۰۲۶

شاخص مدیران خرید تولیدی فرانسه (مه) - French Flash Manufacturing PMI  واقعی  ................      48.9  پیش‌بینی  .............     52.1 قبلی  ..................... 52.8  مدیران خرید خدماتی فرانسه (مه) - French Flash Services PMI  واقعی  ................    42.9  پیش‌بینی  ............   46.5  قبلی  ..................   46.5  مدیران خرید ترکیبی (مه) - Composite PMI Flash  واقعی  ................    43.5  پیش‌بینی  ............   47.7  قبلی  ..................    47.6 جفت ارز EURUSD در واکنش به داده‌های ضعیف PMI فرانسه تضعیف شد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف‌نظر در بانک مرکزی ژاپن درباره ادامه یا توقف کاهش خرید اوراق

بانک مرکزی ژاپن (BoJ) در گزارش تازه خود اعلام کرد که میان سیاست‌گذاران درباره مسیر کاهش خرید اوراق (تِیپرینگ) از سال مالی آینده، اختلاف‌نظر وجود دارد. برخی اعضا خواستار توقف موقت تِیپرینگ شده‌اند، در حالی که گروهی دیگر معتقدند این روند باید طبق برنامه ادامه یابد. دیدگاه‌های مطرح‌شده درباره مدیریت سیاست پولی برخی اعضا پیشنهاد کرده‌اند BoJ باید درباره اندازه ترازنامه خود برنامه‌ریزی مشخصی ارائه کند. لزوم پایش منظم بازار اوراق دولتی ژاپن (JGB) و ارزیابی کارکرد بازار در میان حامیان ادامه تِیپرینگ، دیدگاه‌ها درباره حجم خرید ماهانه متفاوت است: بیش از ۱.۵٪ بین ۱.۰ تا ۱.۵٪ کمتر از ۱٪ نتایج نظرسنجی BoJ از مؤسسات مالی بانک مرکزی ژاپن اعلام کرد که اکثریت مؤسسات مالی شرکت‌کننده در نظرسنجی این بانک توصیه کرده‌اند هیچ تغییری در برنامه فعلی کاهش خرید اوراق ایجاد نشود. این گزارش در شرایطی منتشر می‌شود که بازارها منتظر تصمیمات بعدی BoJ درباره نرخ بهره و مسیر سیاست انقباضی هستند، به‌ویژه پس از افزایش فشارهای تورمی ناشی از تحولات خاورمیانه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوئدا، عضو بانک مرکزی ژاپن: احتمال جهش تورم بیشتر از خطر رکود است

کوئدا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ)، در مجموعه‌ای از اظهارنظرهای تأکید کرد که فشارهای تورمی ناشی از تحولات خاورمیانه در حال افزایش است و مسیر نرخ بهره باید با دقت بیشتری تنظیم شود. مهم‌ترین نکات مطرح‌شده توسط کوئدا کف نرخ خنثی بالاتر از ۱٪ است. سرعت و شدت افزایش قیمت‌ها به‌دلیل تحولات خاورمیانه باید به‌دقت رصد شود. نگرانی‌های تورمی باعث افزایش بازدهی اوراق بلندمدت جهانی شده است. افزایش نرخ بهره باید با «سرعت مناسب» انجام شود. BoJ باید هم ریسک تورم و هم ریسک رشد اقتصادی را هم‌زمان زیر نظر داشته باشد. اظهارات تکمیلی کوئدا ریسک‌های تورمی در حال تحقق است انتظار «تشدید شدید» در اقتصاد وجود ندارد، اما ادامه درگیری خاورمیانه می‌تواند چشم‌انداز اقتصادی را تغییر دهد. ریسک جهش تورم بزرگ‌تر از ریسک رکود است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کوئدا، عضو بانک مرکزی ژاپن: نرخ بهره باید با سرعتی «مناسب» افزایش یابد

کوئدا، عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن در مجموعه‌ای از اظهارات، بر لزوم ارزیابی اثرات تنش‌های خاورمیانه بر اقتصاد جهانی، تقاضای خارجی و صادرات ژاپن تأکید کرد. او هشدار داد که شرایط جدید می‌تواند تورم پایه را از سطح هدف ۲٪ فراتر ببرد. نکات کلیدی اظهارات کوئدا بانک مرکزی ژاپن باید اثرات خاورمیانه بر اقتصاد جهانی و صادرات ژاپن را ارزیابی کند. سرعت انتقال افزایش قیمت‌ها از سوی شرکت‌ها بیشتر از چند سال گذشته شده است. رشد پایدار دستمزدها باعث شده قیمت خدمات نقش بیشتری در افزایش CPI داشته باشد. نرخ‌های بهره واقعی کوتاه‌مدت همچنان منفی و پایین‌تر از اقتصادهای دیگر است. تداوم نرخ‌های واقعی منفی بلندمدت می‌تواند جذابیت سرمایه‌گذاری در ژاپن را کاهش دهد. مطلوب است که نرخ‌های واقعی بلندمدت مثبت باقی بمانند تا سلامت بازار حفظ شود. برخی فعالان بازار معتقدند برداشت‌ها از سیاست مالی دولت بر شکل‌گیری بازدهی اوراق JGB اثر گذاشته است. کاهش تدریجی دارایی‌های اوراق دولتی BoJ کوئدا گفت انتظار می‌رود دارایی‌های اوراق دولتی ژاپن (JGB) بانک مرکزی به‌تدریج کاهش یابد، زیرا سررسید اوراق از میزان خریدها بیشتر خواهد شد. او افزود: برای حفظ تعادل بلندمدت میان بازخرید و خرید اوراق، باید وضعیت نقدشوندگی بازار JGB و تراز ذخایر بانکی ارزیابی شود. نرمال‌سازی سیاست پولی وابسته به شکاف تولید و نرخ طبیعی بهره کوئدا تأکید کرد تصمیم بانک مرکزی درباره نرمال‌سازی سیاست پولی به عواملی مانند: اندازه شکاف تولید ثبات نرخ طبیعی بهره و سایر متغیرهای مرتبط وابسته است. او هشدار داد: انحراف منفی نرخ‌های واقعی از نرخ طبیعی می‌تواند تخصیص منابع در آینده را مختل کند. اگر BoJ نرخ بهره را متناسب با رشد تورم یا انتظارات تورمی تنظیم نکند، نرخ‌های واقعی کوتاه‌مدت بیشتر کاهش می‌یابد. تورم پایه در ژاپن اکنون نزدیک ۲٪ است کوئدا گفت: تورم پایه هم‌اکنون نزدیک ۲٪ قرار دارد. BoJ باید افزایش تدریجی نرخ بهره را بر اساس فعالیت اقتصادی، قیمت‌ها و شرایط مالی ادامه دهد. تحولات اخیر احتمال سناریوی تداوم قیمت بالای نفت خام را افزایش داده است. قیمت‌ها ممکن است در آینده در دامنه گسترده‌تری از کالاها و خدمات افزایش یابد. انتظارات تورمی بلندمدت (بر اساس نظرسنجی و بازار) اندکی افزایش یافته است. مناسب است BoJ نرخ بهره را با سرعتی متعادل و با درنظرگرفتن ملاحظات اقتصادی افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید بخش تولیدی ژاپن – مه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - مه - Flash Manufacturing PMI  واقعی  .................  54.5  پیش‌بینی ............. 54.5  قبلی  ....................   55.1  شاخص مدیران خرید بخش خدماتی ژاپن - مه - Flash Services PMI واقعی  .................   50  قبلی  .................... 51  شاخص مدیران خرید بخش ترکیبی ژاپن - مه - Composite PMI  واقعی  .................   51.1  قبلی  ....................   52.2

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید تولیدی استرالیا – مه 2026

شاخص مدیران خرید تولیدی استرالیا - مه - Flash Manufacturing PMI واقعی  ................   50.2 قبلی  .....................   51.3 (این داده از 51 تجدید شده است)  شاخص مدیران خرید بخش خدماتی استرالیا - مه - Flash Services PMI  واقعی  ................    47.7  قبلی  ..................   50.7 (این داده از 50.3 تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید بانک آمریکا: ین دیگر ارز ضعیف نخواهد بود

بانک آمریکا (BofA) اعلام کرده است که دیگر نسبت به ین ژاپن بدبین نیست و چشم‌انداز خود را از «نزولی» به «خنثی» ارتقا داده است. این بانک همچنین پیش‌بینی پایان سال ۲۰۲۶ برای USDJPY را از ۱۵۷ به ۱۵۲ کاهش داده است؛ تصمیمی که بر پایه بهبود جریان‌های ساختاری و نشانه‌های جدید در بازار گرفته شده است. سه محرک اصلی که می‌تواند BofA را کاملاً صعودی نسبت به ین کند به گفته این بانک، سه رویداد مشخص می‌تواند باعث شود که BofA به‌طور کامل صعودی نسبت به ین شود: افزایش USDJPY به سطح ۱۶۰ رسیدن بازده اوراق ۱۰ساله JGB به محدوده ۳٪ سقوط قیمت نفت برنت به زیر ۹۰ دلار بانک آمریکا توضیح می‌دهد که عبور USDJPY از ۱۶۰ تقریباً قطعاً مداخله شدیدتر ارزی ژاپن را فعال می‌کند. این بانک اشاره کرده که بین اواخر آوریل و اوایل مه، تا ۱۰ تریلیون ین (حدود ۶۳ میلیارد دلار) مداخله احتمالی انجام شده است. بازده ۳٪ برای اوراق ۱۰ساله JGB نیز به معنای بازقیمت‌گذاری اساسی نرخ‌های ژاپن خواهد بود؛ تغییری که می‌تواند ورود سرمایه قابل‌توجه به دارایی‌های ینی را تحریک کند. همچنین نفت برنت زیر ۹۰ دلار، هزینه واردات انرژی ژاپن را کاهش می‌دهد و فشار مزمن بر حساب جاری را کم می‌کند. چرا BofA دیگر نسبت به ین بدبین نیست؟ این بانک می‌گوید مجموعه‌ای از بهبودهای ساختاری داخلی در حال شکل‌گیری است: کاهش شکاف وام–سپرده در بانک‌ها افزایش نرخ بهره واقعی با رشد تدریجی تورم عملکرد قوی‌تر بورس ژاپن نسبت به بازارهای آمریکا و اروپا این عوامل می‌توانند در میان‌مدت باعث بازگشت سرمایه به دارایی‌های ینی شوند. با این حال، BofA تأکید می‌کند که اختلاف نرخ بهره آمریکا و ژاپن همچنان بزرگ‌ترین مانع برای تقویت ین است. اما ترکیب ریسک مداخله در سطح ۱۶۰، بهبود ساختاری و فعالیت بیشتر BOJ باعث شده این بانک دیگر حاضر نباشد روی ضعف بیشتر ین شرط‌بندی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه HSBC، پیش‌بینی قیمت نقره را برای ۲۰۲۶ و ۲۰۲۷ افزایش داد

در یک نگاه کسری عرضه نقره در حال کاهش است: از ۱۴۳ میلیون اونس در ۲۰۲۵ به ۷۳ میلیون در ۲۰۲۶ و ۲۵ میلیون در ۲۰۲۷ می‌رسد. تولید معادن و عرضه بازیافتی نقره تا ۲۰۲۷ افزایش خواهد یافت. تضعیف دلار و تنش‌های ژئوپلیتیکی می‌تواند تا حدی از قیمت حمایت کند، اما نسبت طلا به نقره احتمالاً افزایش می‌یابد که فشار نزولی بر نقره وارد می‌کند. هدف قیمتی: ۷۰ دلار (پایان ۲۰۲۶) و ۶۵ دلار (پایان ۲۰۲۷). موسسه HSBC پیش‌بینی قیمت نقره را برای هر دو سال ۲۰۲۶ و ۲۰۲۷ افزایش داده است، هرچند این بانک همچنان انتظار دارد پتانسیل صعودی این فلز گرانبها در میان‌مدت محدود باشد. این موسسه اکنون پیش‌بینی می‌کند قیمت متوسط نقره در سال ۲۰۲۶ به ۷۵ دلار در هر اونس تروا و در سال ۲۰۲۷ به ۶۸ دلار برسد؛ در حالی که پیش‌بینی‌های قبلی این بانک به ترتیب ۶۸.۲۵ و ۵۷ دلار بود. صعود نقره ناشی از تقاضای دارایی امن و عرضه محدود است نقره در اواخر ژانویه به بالاترین سطح اسمی تاریخی خود یعنی ۱۲۱ دلار در هر اونس رسید که ناشی از افزایش قیمت طلا، محدودیت عرضه و تقاضای قوی دارایی امن مرتبط با نگرانی‌های تعرفه‌ای و تنش‌های ژئوپلیتیکی بود. این فلز در اوایل فوریه به دنبال افزایش ارزش دلار آمریکا ناشی از درگیری‌ها و تضعیف قیمت طلا، به شدت عقب‌نشینی کرد و به حدود ۶۴ دلار در هر اونس رسید، سپس مجدداً به بالای ۸۶ دلار در هر اونس بازگشت. کسری عرضه در آینده کمتر می‌شود با وجود افزایش چشم‌انداز قیمتی، موسسه HSBC موضع محتاطانه‌ای حفظ کرد و استدلال نمود که کاهش کسری عرضه و تضعیف تقاضای صنعتی و جواهرات احتمالاً مانع از رشد پایدار قیمت‌ها خواهد شد. این بانک انتظار دارد کسری بازار جهانی نقره در سال ۲۰۲۶ به ۷۳ میلیون اونس کاهش یابد (از ۱۴۳ میلیون اونس در سال ۲۰۲۵) و سپس در سال ۲۰۲۷ با افزایش تولید معادن و عرضه بازیافتی، به ۲۵ میلیون اونس برسد. جیمز استیل، تحلیلگر ارشد فلزات گرانبهای HSBC گفت: «به نظر ما کاهش کسری عرضه برای جهش شدید و طولانی‌مدت نقره کافی نخواهد بود.» این بانک انتظار دارد قیمت‌ها در نیمهٔ دوم هر دو سال ۲۰۲۶ و ۲۰۲۷ تضعیف شوند. تقاضای صنعتی و جواهرات کاهشی پیش‌بینی می‌شود تقاضای صنعتی که بیش از نیمی از مصرف جهانی نقره را تشکیل می‌دهد، در سال ۲۰۲۵ به ۶۵۷ میلیون اونس کاهش یافت (از رقم رکورد ۶۷۹ میلیون اونس در سال قبل). موسسه HSBC گفت تولیدکنندگان به طور فزاینده‌ای به دنبال کاهش یا جایگزینی مصرف نقره در واکنش به قیمت‌های بالا بوده‌اند و این بانک انتظار دارد این روند ادامه یابد. این بانک پیش‌بینی می‌کند تقاضای صنعتی نقره در سال ۲۰۲۶ به ۶۴۲ میلیون اونس و در سال ۲۰۲۷ به ۶۱۸ میلیون اونس کاهش یابد. همچنین پیش‌بینی می‌شود تقاضای جواهرات در سال جاری به ۱۵۷ میلیون اونس برسد (از ۱۸۹ میلیون اونس در سال ۲۰۲۵). رشد عرضه به تعدیل بازار کمک می‌کند در سمت عرضه، HSBC انتظار دارد تولید معادن در سال ۲۰۲۶ تقریباً بدون تغییر و در سطح ۸۴۸ میلیون اونس باقی بماند و سپس در سال ۲۰۲۷ به ۸۶۸ میلیون اونس افزایش یابد. پیش‌بینی می‌شود عرضه بازیافتی در سال جاری به ۲۱۶ میلیون اونس برسد (از ۱۹۷ میلیون اونس در سال ۲۰۲۵). تضعیف دلار و ژئوپلیتیک می‌توانند حامی قیمت باشند جیمز استیل گفت انتظار برای تضعیف دلار آمریکا و عدم‌اطمینان ژئوپلیتیکی جاری می‌تواند همچنان تا حدی از قیمت نقره حمایت کند. با این حال او هشدار داد: «نسبت طلا به نقره احتمالاً افزایش خواهد یافت که باعث می‌شود نقره حتی در صورت صعود طلا، کاهش یابد.» موسسه HSBC هدف قیمتی پایان سال خود را برای نقره ۷۰ دلار در هر اونس (۲۰۲۶) و ۶۵ دلار در هر اونس (۲۰۲۷) تعیین کرد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز نرخ بهره ژاپن از نگاه موسسه کارلایل

رئيس موسسه مالی کارلایل ژاپن اعلام کرد که این شرکت انتظار دارد بانک مرکزی ژاپن (BoJ) در سال جاری دو بار نرخ بهره را افزایش دهد. او همچنین افزود که جنگ ایران تأثیر بسیار ناچیزی بر سبد سرمایه‌گذاری کارلایل داشته و ریسک‌های ناشی از آن تاکنون مدیریت‌پذیر بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کورودا، رئيس سابق بانک مرکزی ژاپن: نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ است

هارووهیکو کورودا، رئیس پیشین بانک مرکزی ژاپن (BoJ)، اعلام کرد که بازده اوراق قرضه دولتی ۱۰‌ساله ژاپن (JGB) اخیراً به حدود ۲.۵۸٪ رسیده است؛ سطحی که به گفته او طبیعی و متناسب با تورم فعلی بین ۲ تا ۳ درصد و همچنین افزایش نرخ بهره کوتاه‌مدت توسط بانک مرکزی است. نکات کلیدی سخنان کورودا بازده اوراق ۱۰‌ساله در سطح طبیعی قرار دارد کورودا گفت افزایش اخیر بازده اوراق منعکس‌کننده شرایط تورمی و سیاست‌های پولی جدید است. تورم ژاپن در محدوده ۲ تا ۳ درصد تثبیت شده و این امر نرخ‌های بلندمدت را در مسیر صعودی نگه می‌دارد. نرخ تعادلی USDJPY بین ۱۲۰ تا ۱۳۰ او افزود بر اساس بنیان‌های اقتصادی ژاپن، نرخ تعادلی دلار در برابر ین در محدوده ۱۲۰ تا ۱۳۰ در نظر گرفته می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بسنت، وزیر خزانه‌داری امریکا: هیچ درخواستی درباره سیاست پولی از ژاپن نداشتم

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد که در گفت‌وگو با نخست‌وزیر تاکایچی درباره سفر رئیس‌جمهور ترامپ به پکن تبادل نظر کرده است. او تأکید کرد که هیچ درخواستی درباره سیاست پولی از نخست‌وزیر ژاپن نداشته است. بسنت افزود که واشنگتن در ارتباط بسیار نزدیک با وزارت دارایی ژاپن قرار دارد و هر دو طرف معتقدند که نوسانات شدید در بازار فارکس نامطلوب است. او همچنین وضعیت اقتصادی ژاپن را قوی و مقاوم توصیف کرد و گفت این موضوع «در نرخ ارز نیز منعکس خواهد شد». وزیر خزانه‌داری آمریکا همچنین اعلام کرد که اعتماد کامل به «کازوئو اوئدا»، رئیس بانک مرکزی ژاپن (BoJ)، در هدایت سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص مدیران خرید خدماتی نواحی مختلف یورو – آوریل ۲۰۲۶

شاخص مدیران خرید خدماتی اسپانیا - آوریل - Spanish Services PMI  واقعی ................. 47.9 پیش‌بینی .............. 51.9 قبلی ..................... 53.3 شاخص مدیران خرید بخش ترکیبی اسپانیا - آوریل - Composite PMI  واقعی .................. 48.7 قبلی ..................... 52.4 شاخص مدیران خرید خدماتی ایتالیا - آوریل - Italian Services PMI  واقعی ................. 49.8 پیش‌بینی .............. 47.9 قبلی ..................... 48.8 شاخص مدیران خرید بخش ترکیبی ایتالیا - آوریل - Composite PMI  واقعی .................. 50.5  قبلی ..................... 49.2  شاخص مدیران خرید بخش خدماتی نهایی فرانسه - آوریل - French Final Services PMI  واقعی .................. 46.5 پیش‌بینی ................ 46.5 قبلی ...................... 46.5 شاخص مدیران خرید بخش ترکیبی نهایی فرانسه - آوریل - Composite PMI Final  واقعی .................. 47.6 پیش‌بینی .............. 47.6 قبلی ..................... 48.8 شاخص مدیران خرید بخش خدماتی نهایی آلمان - آوریل - German Final Services PMI  واقعی .................. 46.9 پیش‌بینی .............. 46.9 قبلی ..................... 50.9 شاخص مدیران خرید بخش ترکیبی نهایی آلمان - آوریل - Composite PMI Final  واقعی .................. 48.4 پیش‌بینی .............. 48.3 قبلی ..................... 51.9 شاخص مدیران خرید بخش خدماتی نهایی ناحیه یورو - آوریل - Final Services PMI  واقعی ................ 47.6 پیش‌بینی ............. 47.4 قبلی ..................... 50.2 شاخص مدیران خرید بخش ترکیبی نهایی ناحیه یورو - آوریل - Composite PMI Final  واقعی .................. 48.8 پیش‌بینی .............. 48.6 قبلی ..................... 50.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

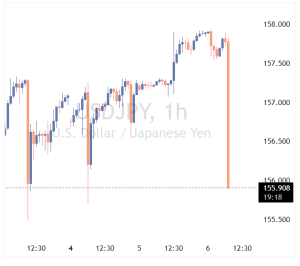
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر