TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش بازارهای فارکس آسیا-اقیانوسیه – سه‌شنبه، ۲ ژوئن ۲۰۲۶

بازارهای آسیایی امروز با نوسانات محدود آغاز شدند؛ در حالی‌که اظهارات تازه دونالد ترامپ درباره احتمال توافق برای تمدید آتش‌بس و بازگشایی تنگه هرمز طی یک هفته آینده واکنش محدودی در بازارها داشت. تحلیلگران می‌گویند سوابق زمانی ترامپ در پرونده‌های ژئوپلیتیکی باعث شده بازارها به این وعده‌ها با احتیاط نگاه کنند. در واشنگتن، کاخ سفید تعرفه واردات تجهیزات کشاورزی و صنعتی از جمله کمباین‌ها و ماشین‌های برداشت را کاهش داد و رژیم تعرفه‌ای فلزات شامل فولاد، مس و آلومینیوم را تعدیل کرد؛ اقدامی که به‌عنوان امتیاز تجاری نادر از سوی ترامپ تلقی می‌شود. در استرالیا، حداقل دستمزد ۴.۷۵٪ افزایش یافت و ایان هارپر، عضو هیئت‌مدیره بانک مرکزی (RBA)، با لحنی هاوکیش نسبت به تداوم فشارهای تورمی هشدار داد. او گفت شاخص‌های بازار برای انتظارات تورمی افزایش یافته‌اند و این موضوع می‌تواند زمینه‌ساز افزایش نرخ بهره در نشست ماه اوت باشد. داده‌های امروز نیز نشان دادند که رشد سه‌ماهه اول اقتصاد استرالیا احتمالاً ضعیف خواهد بود؛ تجارت خالص ۰.۸ واحد درصد از رشد کاسته و هزینه‌های دولتی تقریباً ثابت مانده است. در ژاپن، رسانه‌ها از طرح دولت برای کاهش مالیات فروش مواد غذایی از ۸٪ به ۱٪ از آوریل ۲۰۲۷ خبر دادند؛ اقدامی که نگرانی‌هایی درباره وضعیت مالی و بازار اوراق قرضه ایجاد کرده است. وزیر دارایی کاتایاما نیز تأیید کرد که توکیو و واشنگتن در زمینه بازار ارز همکاری نزدیک دارند و هر دو طرف شرایط را به‌طور فعال رصد می‌کنند. نرخ USDJPY در محدوده ۱۵۹.۷۰ بدون تغییر قابل‌توجه باقی ماند. در حوزه فناوری، مدیرعامل انویدیا، جن‌سون هوانگ اعلام کرد که تأمین قطعات برای رشد پرشتاب هوش مصنوعی تضمین شده است. هم‌زمان، آلفابت از برنامه افزایش سرمایه ۸۰ میلیارد دلاری برای توسعه زیرساخت‌های هوش مصنوعی خبر داد که شامل ۱۰ میلیارد دلار سرمایه‌گذاری خصوصی از برکشایر هاتاوی می‌شود. در بازار انرژی، کومرتس‌بانک پیش‌بینی خود از قیمت نفت برنت را به ۹۰ دلار افزایش داد و هشدار داد که در صورت تداوم بسته‌بودن تنگه هرمز، بازگشت به قیمت‌های پیش از جنگ بعید است. در کره‌جنوبی، داده‌های تورم ماه مه بالاتر از انتظار بود و احتمال ادامه سیاست‌های انقباضی بانک مرکزی (BoK) را تقویت کرد. در خاورمیانه، نخست‌وزیر اسرائیل اظهارات ترامپ درباره توافق با ایران را رد کرد و گفت عملیات علیه حزب‌الله در جنوب لبنان ادامه خواهد یافت. در وال‌استریت، شاخص‌های اصلی بار دیگر در سطح رکوردی بسته شدند، اما تحلیلگران بانک آمریکا هشدار دادند که شاخص‌های خوش‌بینی بیش از حد ممکن است سیگنال فروش معکوس را فعال کند. در بازار رمزارزها نیز شرکت برای نخستین بار از سال ۲۰۲۲ اقدام به فروش بیت‌کوین کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازار سهام ۲۰۲۶ چه تفاوت مهمی با حباب دات‌کام دارد؟

در یک نگاه بازار سهام ۲۰۲۶ با وجود رشد و افزایش عرضه‌های اولیه، تفاوت مهمی با دوران حباب دات‌کام دارد: کیفیت بالاتر عرضه اولیه‌ها. برخلاف اواخر دهه ۹۰، خبری از هجوم گسترده شرکت‌های ضعیف و بدون مدل درآمدی پایدار نیست و IPOها عمدتاً از سوی شرکت‌های بزرگ‌تر و بنیادی‌تر انجام می‌شوند. تا اینجای سال ۲۰۲۶ حدود ۴۰ عرضه اولیه سهام به ارزش ۲۸ میلیارد دلار ثبت شده و بازار در مسیر رسیدن به میانگین تاریخی حدود ۱۰۰ عرضه اولیه در سال قرار دارد (در مقایسه با ۲۵۰ در ۲۰۲۱ و ۴۰۰ در ۱۹۹۹). گلدمن ساکس پیش‌بینی می‌کند حجم عرضه‌های اولیه در ۲۰۲۶ به ۲۲۵ میلیارد دلار برسد و مجموع عرضه سهام به ۶۷۵ میلیارد دلار افزایش یابد؛ معادل حدود ۱٪ ارزش بازار آمریکا، کمتر از میانگین تاریخی. یک تفاوت مهم میان فضای پررونق بازارهای سهام در سال ۲۰۲۶ و دوره منتهی به سقوط دات‌کام در اواخر دهه ۱۹۹۰ و اوایل دهه ۲۰۰۰ وجود دارد: کیفیت عرضه‌های اولیه سهام (IPO). در شرایط فعلی، برخلاف آن دوره، هجوم گسترده‌ای از شرکت‌های ذاتاً ضعیف و فاقد چشم‌انداز مالی پایدار برای ورود به بورس دیده نمی‌شود. بر اساس داده‌های جدید ارائه‌شده توسط استراتژیست گلدمن ساکس، بن اسنایدر، در آستانه عرضه‌های اولیه پر سر و صدا در سال جاری از سوی شرکت‌هایی مانند اسپیس‌اکس (SpaceX) و اوپن‌ای‌آی (OpenAI)، در سال ۲۰۲۶ تاکنون ۴۰ معامله عرضه اولیه وارد بازار شده که مجموع ارزش آن‌ها ۲۸ میلیارد دلار بوده است. به گفته وی: «در حالی که در برخی از اوج‌های تاریخی بازار سهام، فعالیت عرضه اولیه‌ها افزایش قابل توجهی داشته، تعداد عرضه‌های اولیه از ابتدای سال تاکنون در مسیر رسیدن به میانگین تاریخی سالانه حدود ۱۰۰ عرضه قرار دارد. این در حالی است که در سال ۲۰۲۱ بیش از ۲۵۰ عرضه اولیه و در سال ۱۹۹۹ نزدیک به ۴۰۰ عرضه اولیه انجام شد.» او همچنین پیش‌بینی خود از حجم عرضه‌های اولیه در سال ۲۰۲۶ را از ۱۶۰ میلیارد دلار به ۲۲۵ میلیارد دلار افزایش داده است. به گفته او: «انتظار داریم مجموع عرضه‌های سهام شرکت‌ها، شامل افزایش سرمایه و سایر انتشارها، به ۶۷۵ میلیارد دلار برسد. با این حال، این رقم معادل حدود ۱ درصد از ارزش کل بازار سهام آمریکا است، در حالی که میانگین تاریخی از سال ۱۹۹۵ حدود ۱.۵ درصد بوده است.» برای درک تفاوت کیفیت شرکت‌های ورودی به بازار، کافی است به اسپیس‌اکس نگاه کرد: این شرکت در سال ۲۰۰۲ تأسیس شده، بیش از ۱۳ هزار نیروی انسانی دارد و درآمد آن در سال ۲۰۲۵ به ۱۸.۷ میلیارد دلار رسیده که نسبت به سال قبل ۳۳ درصد رشد داشته است. اگرچه رشد قابل توجه برخی سهام مانند میکرون (Micron)، سن‌دیسک (Sandisk)، اسنو فلیک (Snowflake) و دل (Dell) در هفته‌های اخیر نگرانی‌هایی درباره شکل‌گیری حباب ایجاد کرده، اما تفاوت مهم اینجاست که برخلاف دوران دات‌کام، بازار امروز شاهد ورود گسترده شرکت‌های ضعیف و غیرقابل اتکا برای بهره‌برداری از هیجانات سرمایه‌گذاران نیست. در عین حال، برخی تحلیلگران معتقدند ارزش‌گذاری بازار—حتی در برخی سهام فناوری—هنوز در چارچوب انتظارات منطقی از سودآوری و جریان نقدی آینده قرار دارد. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار در آستانه موج صعودی تازه؛ داده‌های آمریکا همه‌چیز را تغییر می‌دهد؟

هفته پیش‌رو، هفته‌ای مهم برای داده‌های اقتصاد کلان، به‌ویژه در آمریکا است. این دیدگاه به‌تدریج در حال تقویت شدن است که رشد اقتصادی آمریکا می‌تواند با سرریز شدن سرمایه‌گذاری‌های مرتبط با هوش مصنوعی به بخش‌های گسترده‌تر اقتصاد، دوباره شتاب بگیرد. داده‌های مطلوب اشتغال و افزایش تمایلات قیمتی در نظرسنجی‌های تجاری ISM این هفته می‌تواند به انتظارات بازار مبنی بر افزایش نرخ بهره توسط فدرال رزرو در سال جاری دامن بزند. ما انتظار داریم دلار همچنان حمایت شود. این مطلب بر پایه گزارش ING و با بازخوانی تیم یوتوتایمز منتشر می‌شود. در یک نگاه بازارها دوباره تمرکز خود را از ژئوپلیتیک به داده‌های اقتصاد آمریکا معطوف کرده‌اند و این موضوع از دلار حمایت می‌کند. داده‌های اشتغال، ISM و کتاب بژ می‌توانند انتظارات برای افزایش نرخ بهره فدرال رزرو را تقویت کنند. یورو ممکن است از داده‌های بالاتر انتظارات تورمی ECB حمایت بگیرد، اما چشم‌انداز دلار قوی‌تر رشد EURUSD را محدود می‌کند. بانک مرکزی انگلیس انتظارات افزایش نرخ بهره را کاهش داده و دلار قوی‌تر می‌تواند فشار بر GBPUSD را حفظ کند. دلار آمریکا (USD): بازگشت تمرکز بازار به داده‌های اقتصاد آمریکا به نظر می‌رسد بازار فارکس تا حدی از داستان خلیج فارس خسته شده است. اخبار آخر هفته مبنی بر ادامه مذاکرات آمریکا و ایران برای توافق صلح، در حالی که درگیری‌های نظامی محدود همچنان جریان دارد، تاکنون اثر چندانی بر بازار انرژی، سهام یا فارکس نداشته است. نوسان ضمنی یک‌ماهه ارزهای گروه G7 دوباره به کف‌های تابستان ۲۰۲۴ بازگشته؛ موضوعی که نشان می‌دهد بازار انتظار دارد ژئوپلیتیک در ماه‌های آینده نقش کمتری در بازار فارکس ایفا کند. با این حال، به نظر می‌رسد روایت اقتصاد کلان آمریکا در حال تقویت شدن است و آماده است حمایت گسترده‌تری از دلار فراهم کند. این هفته مجموعه بزرگی از داده‌های بازار کار و نظرسنجی‌های تجاری آمریکا منتشر خواهد شد. در حوزه بازار کار آمریکا، سه‌شنبه داده فرصت‌های شغلی JOLTS برای ماه آوریل منتشر می‌شود، چهارشنبه گزارش ماهانه ADP برای ماه مه، پنج‌شنبه آمار اخراجی‌های Challenger و در نهایت جمعه گزارش مهم اشتغال غیرکشاورزی (NFP) ماه مه منتشر خواهد شد؛ گزارشی که انتظار می‌رود افزایش مطلوب ۹۰ هزار شغل و ثبات نرخ بیکاری در سطح پایین ۴.۳ درصد را نشان دهد. همچنین، نظرسنجی‌های تجاری ISM برای بخش تولید (امروز) و خدمات (چهارشنبه) منتشر می‌شوند و تصویری از روند اشتغال، سفارشات و قدرت قیمت‌گذاری ارائه خواهند داد. علاوه بر این، کتاب بژ فدرال رزرو در روز چهارشنبه آخرین وضعیت قیمت‌ها و بازار کار در ۱۲ منطقه بانک مرکزی آمریکا را نشان خواهد داد. داده‌های این هفته احتمالاً روایت رو‌به‌رشد بازار را تقویت خواهند کرد؛ روایتی که بر اساس آن، فدرال رزرو می‌تواند نسبت به مأموریت اشتغال کامل خود آسوده‌تر باشد و تمرکز اصلی را بر ریسک‌های صعودی تورم قرار دهد. پس از شنیدن نظرات میشل بومن ــ که به‌عنوان انبساطی‌ترین عضو فدرال رزرو شناخته می‌شود ــ این هفته نوبت به اعضای هاوکیش‌تر مانند نیل کاشکاری، بث هامک و لوری لوگان می‌رسد. اگر داده‌های اشتغال همچنان قدرتمند باقی بمانند و فشارهای قیمتی در نظرسنجی‌های ISM شدید بماند، بازارها احتمالاً به سمت قیمت‌گذاری یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو در سال جاری حرکت خواهند کرد؛ در حالی که در حال حاضر حدود ۱۷ نقطه پایه انقباض پولی قیمت‌گذاری شده است. نوسانات پایین بازار همچنان جذابیت معاملات کری‌ترید (معاملات حملی) را حفظ خواهد کرد و اگر دلار به‌دلیل داده‌های قوی‌تر اقتصاد آمریکا تقویت شود، این حرکت احتمالاً بیشتر در برابر ارزهای کم‌بازدهی مانند ین ژاپن و فرانک سوئیس رخ خواهد داد. همان‌طور که جمعه اشاره کردیم، مگر اینکه بانک مرکزی ژاپن به‌طور غیرمنتظره موضعی بسیار هاوکیش اتخاذ کند، USDJPY همچنان تمایل به حرکت به سمت محدوده 162 دارد. انتظار می‌رود شاخص دلار (DXY) همچنان در محدوده 98.75 تا 99.00 حمایت شود و این هفته دوباره محدوده 99.50 را آزمایش کند. یورو (EUR): نظرسنجی انتظارات تورمی می‌تواند از سناریوی دو افزایش نرخ ECB حمایت کند امروز توجه ما به انتشار نظرسنجی انتظارات تورمی بانک مرکزی اروپا در ساعت ۱۰ صبح به وقت اروپای مرکزی معطوف است. انتظارات تورمی سه‌ساله در ماه مارس به ۳ درصد جهش کرده بود و اگر امروز نیز رقم بالایی ثبت شود، می‌تواند دیدگاه بازار مبنی بر نیاز ECB به دو مرحله افزایش نرخ بهره در سال جاری ــ احتمالاً در ژوئن و سپتامبر ــ را تقویت کند. این سناریو اندکی تهاجمی‌تر از ۴۴ نقطه پایه انقباض پولی است که بازار تا سپتامبر قیمت‌گذاری کرده است. افزایش نرخ‌های سوآپ کوتاه‌مدت یورو می‌تواند حمایت محدودی از یورو فراهم کند، اما ما معتقدیم داستان دلار همچنان مانع رشد بیشتر EURUSD خواهد شد. محدوده 1.1660 تا 1.1685 می‌تواند سقف کوتاه‌مدت معاملاتی باشد و فضای مثبت اقتصاد کلان آمریکا این پرسش را مطرح می‌کند که آیا حتی در صورت دستیابی رسمی به توافق صلح میان آمریکا و ایران، EURUSD خواهد توانست دوباره به سطح 1.18 بازگردد یا خیر. پوند بریتانیا (GBP): بیلی انتظارات برای سیاست انقباضی را آرام کرد به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی انگلیس، توانسته انتظارات بازار برای افزایش نرخ بهره در سال جاری را به‌خوبی مهار کند. در مقطعی، بازار بیش از ۸۰ نقطه پایه انقباض پولی بانک مرکزی انگلیس را قیمت‌گذاری می‌کرد، اما اکنون این رقم به ۳۳ نقطه پایه کاهش یافته است؛ هرچند افت قیمت نفت نیز در این روند نقش مهمی داشته است. بیلی در سخنرانی روز جمعه گفت بانک مرکزی انگلیس می‌تواند تورم موقت بالاتر از هدف را نادیده بگیرد، مشروط بر اینکه اثرات دور دوم شکل نگیرد. نشانه‌های مربوط به این اثرات ممکن است در روز جمعه و از طریق نظرسنجی Decision Maker Panel بانک مرکزی انگلیس درباره انتظارات تورمی منتشر شود. حذف سناریوی انقباضی تهاجمی بانک مرکزی انگلیس فشار شدیدی بر پوند وارد نکرده است؛ اما روایت دلار قوی‌تر احتمالاً GBPUSD را نزدیک محدوده 1.3500 محدود خواهد کرد و حمایت EURGBP در محدوده 0.8610/20 همچنان مستحکم به نظر می‌رسد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اندی برنهام ممکن است بریتانیا را به انتخابات زودهنگام ببرد

به‌گزارش The Sun، اندی برنهام، شهردار کلان‌شهر منچستر، در صورت رسیدن به مقام نخست‌وزیری بریتانیا، احتمال برگزاری انتخابات عمومی زودهنگام را بررسی می‌کند. منابع نزدیک به تیم او گفته‌اند که برنهام و مشاورانش در حال تدوین برنامه‌های اجرایی برای ماه‌های نخست دولت احتمالی هستند. طبق گزارش‌ها، او قصد دارد پس از ورود به داونینگ استریت، یک تغییر گسترده در ترکیب کابینه انجام دهد. در همین راستا، روزنامه The Sun نوشته است که آنجلا رینر، معاون سابق نخست‌وزیر بریتانیا، احتمالاً در صورت نخست‌وزیری برنهام، به کابینه بازخواهد گشت. تحلیلگران سیاسی معتقدند این تحرکات نشان‌دهنده آمادگی برنهام برای رهبری حزب کارگر و بازسازی ساختار دولت است؛ موضوعی که می‌تواند بر فضای اقتصادی و بازارهای مالی بریتانیا نیز تأثیرگذار باشد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اشمید، عضو فدرال رزرو: نگرانی اصلی من تورم است؛ هنوز بیش از حد داغ است

آستین اشمید، رئیس فدرال رزرو کانزاس‌سیتی، اعلام کرد که تورم همچنان بسیار بالاست و این موضوع «نگرانی اصلی» او در سیاست‌گذاری است. او گفت که به‌هیچ‌وجه اعتقادی ندارد که افزایش اخیر تورم «گذرا» باشد و تأکید کرد فدرال رزرو باید تعهد خود به بازگرداندن تورم به هدف ۲ درصدی را به‌وضوح به بازارها نشان دهد. فشار انرژی و وضعیت بازار کار اشمید گفت افزایش قیمت نفت قدرت خرید خانوارها را کاهش داده و بر هزینه‌کرد مصرف‌کنندگان فشار وارد می‌کند. او افزود که بازار کار در وضعیت «متعادل» قرار دارد و بخشی از این پایداری ناشی از استخدام در بخش سلامت است. به گفته او، با وجود رشد قیمت انرژی، تولیدکنندگان آمریکایی هنوز تمایلی به افزایش سرمایه‌گذاری برای تولید بیشتر نشان نداده‌اند. چشم‌انداز اقتصاد آمریکا و نقش هوش مصنوعی اشمید گفت بیشتر داده‌ها نشان می‌دهد اقتصاد آمریکا همچنان در مسیر رشد قرار دارد. او همچنین اشاره کرد که برخی شواهد نشان می‌دهد هوش مصنوعی سرعت استخدام را کاهش داده اما هنوز باعث تعدیل نیرو نشده است. اشمید تأکید کرد که اقتصاد آمریکا نسبت به گذشته کمتر در معرض شوک‌های انرژی قرار دارد، اما این موضوع از اهمیت کنترل تورم کم نمی‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟

تمدید آتش‌بس در ایران بار دیگر به بازارها کمک کرده تا با دیدگاهی خوش‌بینانه معامله کنند، اما برای آنکه دلار از سطوح فعلی افت قابل‌توجه‌تری را تجربه کند، در نهایت باید شاهد بازگشایی تنگه هرمز باشیم. در کنار تحولات جدید خلیج فارس، انتشار احتمالی داده‌های تورمی قوی‌تر از انتظار آلمان نیز امروز زیر ذره‌بین قرار دارد. این تحلیل توسط مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه تمدید آتش‌بس ایران–آمریکا فضای ریسک‌پذیری را بهبود داده اما برای افت معنادار دلار، بازار نیازمند بازگشایی واقعی تنگه هرمز است. داده‌های تورمی آلمان احتمالاً بالاتر از انتظار منتشر می‌شود و می‌تواند از یورو حمایت کند، در حالی که EURUSD همچنان تحت‌تأثیر تحولات خاورمیانه است. فدرال رزرو هنوز در مسیر انقباضی باقی مانده و معامله‌گران پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، منتظر گزارش بعدی CPI هستند. دلار کانادا زیر فشار اختلاف نرخ‌های بهره و ریسک‌های تجاری USMCA قرار دارد و حتی با بهبود ریسک‌پذیری، مسیر نزولی USDCAD محدود می‌ماند. دلار امریکا: بازار در تعقیب تیتر بعدی گزارش‌ها حاکی از آن است که آمریکا و ایران بر سر تمدید موقت ۶۰ روزه آتش‌بس به توافق رسیده‌اند؛ توافقی که همچنان نیازمند تأیید دونالد ترامپ، رئیس‌جمهور آمریکا است. این خبر پس از نگرانی‌های صبح دیروز درباره احتمال گسترش دوباره تنش‌ها در پی درگیری‌های نظامی جدید، تا حدی به سرمایه‌گذاران آرامش داده است. اکنون پرسش اصلی این است که آیا تنگه هرمز به‌زودی بازگشایی خواهد شد یا اینکه تمدید آتش‌بس تنها به یک بن‌بست طولانی‌تر منجر می‌شود. پس از تیترهای خبری دیروز، دلار در برابر اکثر ارزها تضعیف شد، اما شاخص دلار (DXY) همچنان حدود ۱ درصد بالاتر از سطوح ابتدای ماه مه معامله می‌شود. این در حالی است که نفت برنت اکنون ۴ درصد پایین‌تر از کف ۷ مه قرار دارد. پیش‌بینی اینکه آیا این لحظه واقعاً نقطه عطفی برای حل‌وفصل بحران خاورمیانه است یا نه دشوار است، اما نکته‌ای که باید پذیرفت این است که دلار، فارغ از این تحولات، همچنان در موقعیت نسبتاً قدرتمندی قرار دارد. علت این موضوع را می‌توان در لحن انقباضی فدرال رزرو و داده‌های تورمی جست‌وجو کرد که علی‌رغم کاهش قیمت انرژی، بازارها را همچنان به قیمت‌گذاری برای تداوم سیاست‌های انقباضی (حدود ۱۵ نقطه پایه تا پایان سال) سوق داده‌اند. داده‌های دیروز Core PCE آمریکا که اندکی پایین‌تر از اجماع بازار و برابر با ۰.۲ درصد ماهانه منتشر شد، تأثیر چندانی بر انتظارات بازار از فدرال رزرو نداشت؛ موضوعی که شاید نشان دهد معامله‌گران ترجیح می‌دهند پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، ابتدا گزارش بعدی CPI را مشاهده کنند. امروز تقویم داده‌های آمریکا سبک‌تر است، اما سخنرانی‌های متعدد مقامات فدرال رزرو می‌تواند مورد توجه بازار قرار گیرد. دلار همچنان کاملاً تحت‌تأثیر تیترهای خبری حرکت می‌کند. نشانه‌های قوی از آغاز بازگشایی تنگه هرمز برای عبور‌ومرور می‌تواند دلار را به‌طور معناداری در برابر اکثر ارزها پایین‌تر ببرد؛ اما از سوی دیگر، تداوم وضعیت تعلیق و بلاتکلیفی حتی بدون تشدید مجدد درگیری‌های نظامی نیز ممکن است شاخص دلار را دوباره به محدوده 99.50 بازگرداند. یورو : تورم آلمان ممکن است بازار را غافلگیر کند فرانسه، اسپانیا و آلمان امروز صبح برآورد اولیه تورم ماه مه را منتشر می‌کنند. انتظار می‌رود تورم فرانسه و اسپانیا به روند شتاب‌گیری خود ادامه دهد، در حالی که پیش‌بینی‌ها تورم آلمان را در سطح ۲.۹ درصد بدون تغییر نشان می‌دهند. با این حال، تیم اقتصاد کلان ما معتقد است داده کلیدی آلمان با ریسک صعودی همراه است و احتمال ثبت رقمی به‌مراتب بالاتر از ۳ درصد وجود دارد. چنین نتیجه‌ای احتمالاً با تقویت روند نزولی نرخ‌های بهره کوتاه‌مدت، از یورو حمایت خواهد کرد. با این وجود، تحولات خاورمیانه همچنان عامل غالب در حرکت EURUSD باقی مانده است. از دید ما، بازگشایی تنگه هرمزمی‌تواند محرک یک رالی احساسی بیش از ۱ درصدی در این جفت‌ارز باشد. با این حال، تثبیت نرخ‌های بالاتر از 1.180 احتمالاً به شرایط مساعدتر در اختلاف نرخ‌های بهره کوتاه‌مدت نیز نیاز دارد؛ موضوعی که عمدتاً از مسیر بازقیمت‌گذاری انبساطی‌تر برای فدرال رزرو محقق می‌شود. دلار کانادا: اختلاف نرخ‌های بهره همچنان عامل فشار است کانادا امروز داده‌های تولید ناخالص داخلی سه‌ماهه نخست را منتشر می‌کند. انتظار بازار رشد نسبتاً ضعیف ۱.۵ درصدی سالانه‌سازی‌شده فصلی است؛ آن هم پس از ثبت رقم ناامیدکننده منفی ۰.۶ درصدی در سه‌ماهه چهارم. با این حال، چنین داده‌ای که تا حدی به گذشته مربوط است، تنها در صورتی برای بانک مرکزی کانادا اهمیت جدی خواهد داشت که اختلاف محسوسی با اجماع بازار داشته باشد. دلار کانادا امروز اندکی فرصت تنفس پیدا کرد، اما همچنان یکی از ضعیف‌ترین ارزهای گروه G10 در ماه مه باقی مانده است. در مدل ارزش منصفانه کوتاه‌مدت ما، سهام جهانی و اختلاف نرخ‌های بهره کوتاه‌مدت مهم‌ترین محرک‌های USDCAD هستند. کاهش بیشتر تنش‌ها و بهبود فضای ریسک‌پذیری احتمالاً می‌تواند USDCAD را پایین‌تر ببرد، اما اختلاف نرخ‌های بهره نسبی همچنان مانع مهمی در برابر این حرکت محسوب می‌شود. تورم کانادا و شرایط بازار کار نیز از تغییر رویکرد انقباضی بانک مرکزی کانادا در کوتاه‌مدت حمایت نمی‌کنند و بازارها همچنان راحت‌تر سناریوی حذف انتظارات انقباضی بانک مرکزی کانادا را می‌پذیرند تا کنار گذاشتن انتظارات انقباضی فدرال رزرو. مذاکرات مجدد توافق تجاری USMCA نیز همچنان یکی از ریسک‌های مهم برای دلار کانادا است. جیمیسون گریر، نماینده تجاری آمریکا، این هفته اعلام کرد اختلافات با کانادا «قابل‌توجه» است. همانند سال ۲۰۲۰، ترامپ ممکن است پیش از دستیابی به هر توافق نهایی، تهدیدهای تعرفه‌ای را تشدید کند. حتی اگر توافق جدیدی در نهایت حاصل شود، طولانی‌شدن مذاکرات و فضای عدم‌قطعیت می‌تواند بر اعتماد شرکت‌ها و بازار کار کانادا فشار وارد کند و احتمال اتخاذ موضع انقباضی‌تر از سوی بانک مرکزی کانادا را بیش از پیش کاهش دهد. در سناریوی پایه ما — که نسبت به تحولات خاورمیانه دیدگاهی نسبتاً خوش‌بینانه دارد — انتظار داریم USDCAD تا پایان ژوئن به 1.37 و تا پایان سه‌ماهه سوم به 1.36 بازگردد. این پیش‌بینی همچنان بخشی از پرمیوم ریسک مرتبط با مذاکرات مجدد USMCA را در دلار کانادا لحاظ می‌کند؛ عاملی که باعث می‌شود «لونی» نسبت به سایر ارزهای کالامحور گروه G10 عملکرد ضعیف‌تری داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

 نرخ بیکاری آلمان – مه ۲۰۲۶

تغییرات بیکاری آلمان - مه - Unemployment Change واقعی .................. 12K-  پیش‌بینی ............. 11K قبلی .................... 20K  نرخ بیکاری آلمان - مه - Unemployment Rate  واقعی .................. %  پیش‌بینی ............. %6.4  قبلی ................... %6.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های خرده‌فروشی و نرخ بیکاری ژاپن – آوریل ۲۰۲۶

خرده فروشی ژاپن - سالانه (آوریل) - Retail Sales  واقعی .................. %2.1  پیش‌بینی .............. %1.4  قبلی ..................... %1.4 (این داده از 1.7 درصد تجدید شده است.) شاخص تولیدات صنعتی ژاپن - آوریل - Industrial Production  واقعی .................. %0.8  پیش‌بینی ........... %0.4-  قبلی ................ %0.4- (این داده از 0.5- تجدید شده است.) نرخ بیکاری ژاپن - ماهانه (آوریل) - Unemployment Rate  واقعی ................ %2.5  پیش‌بینی ............. %2.7  قبلی ..................... %2.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار آنتروپیک: منافع هوش مصنوعی در انحصار کشورهای ثروتمند می‌ماند

یکی از بنیان‌گذاران شرکت آنتروپیک، کریس اولاه، هشدار داد که هوش مصنوعی می‌تواند نیروی کار انسانی را در مقیاسی بسیار گسترده جایگزین کند و تأکید کرد که حمایت از افراد شغل‌از‌دست‌داده یک «وظیفه اخلاقی» است. او افزود که اگر سازوکارهای جهانی برای اشتراک منافع حاصل از پیشرفت‌های هوش مصنوعی ایجاد نشود، این دستاوردها ممکن است تنها در اختیار کشورهای ثروتمند باقی بماند و شکاف اقتصادی میان شمال و جنوب جهان را عمیق‌تر کند. اولاه گفت نبود سازوکار مشخص برای انتقال منافع فناوری به کشورهای فقیر یک «مسئله حل‌نشده» است و هشدار داد که تمرکز قدرت و سرمایه در دست چند کشور می‌تواند توازن اقتصادی جهانی را به‌طور جدی تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

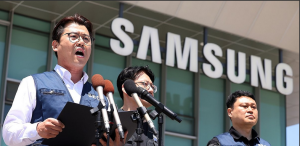
اختلاف شدید اتحادیه‌ها، مذاکرات دستمزد سامسونگ را به بن‌بست رساند

یکی از سه اتحادیه اصلی سامسونگ الکترونیکس، یعنی اتحادیه «دونگ‌هِنگ» (DX) که نماینده کارکنان بخش‌های غیرحافظه‌ای مانند موبایل، لوازم خانگی و تلویزیون است، اعلام کرد که قصد دارد در تاریخ ۲۶ مه درخواست توقف فوری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ را به دادگاه منطقه‌ای سئول (سوون) ارائه کند. این اتحادیه می‌گوید بزرگ‌ترین اتحادیه سامسونگ، یعنی اتحادیه فراشرکتی سامسونگ، به دلیل نگرانی از قدرت‌گیری کارکنان بخش DX، آن‌ها را از روند رأی‌گیری کنار گذاشته است. اتحادیه دونگ‌هِنگ که شمار اعضایش از ۲۶۰۰ نفر به بیش از ۱۳ هزار نفر افزایش یافته، مدعی است که این اقدام «تلاشی برای ساکت کردن DX» است. در حال حاضر، سامسونگ در حال برگزاری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ است و این رأی‌گیری تا ۲۷ مه ساعت ۱۰ صبح ادامه دارد. اتحادیه دونگ‌هِنگ پیش‌تر همراه با دو اتحادیه دیگر یک جبهه مشترک مذاکراتی تشکیل داده بود، اما به دلیل «نادیده گرفته شدن نظرات کارکنان DX» از آن خارج شد. اتحادیه فراشرکتی سامسونگ می‌گوید خروج دونگ‌هِنگ از جبهه مشترک به معنای از دست دادن حق رأی است. در همین حال، کارکنان بخش DX و سایر بخش‌های غیرحافظه‌ای در حال کمپین مخالفت با توافق موقت هستند. بر اساس توافق فعلی، کارکنان بخش نیمه‌هادی (DS) می‌توانند ۲۱۰ میلیون تا ۶۰۰ میلیون وون پاداش دریافت کنند، اما کارکنان DX احتمالاً تنها حدود ۶ میلیون وون سهام سامسونگ دریافت خواهند کرد؛ اختلافی که نارضایتی گسترده ایجاد کرده است.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیکاری استرالیا به ۴.۵٪ رسید؛ بالاترین سطح از ۲۰۲۱

نرخ بیکاری استرالیا در آوریل به‌طور غیرمنتظره‌ای به ۴.۵٪ افزایش یافت؛ بالاترین سطح در چهار سال و نیم گذشته و بالاتر از پیش‌بینی ۴.۳٪. این جهش در حالی رخ داد که اشتغال ۱۸٬۶۰۰ نفر کاهش یافت؛ در حالی که بازار انتظار افزایش ۱۷٬۵۰۰ شغل را داشت. این داده‌ها مسیر سیاست‌گذاری بانک مرکزی استرالیا (RBA) را پیچیده‌تر می‌کند. جزئیات کلیدی گزارش بازار کار اشتغال کل ۱۸٬۶۰۰ نفر کاهش یافت (در مقابل پیش‌بینی +۱۷٬۵۰۰). اشتغال تمام‌وقت ۱۰٬۷۰۰ نفر و پاره‌وقت ۷٬۹۰۰ نفر کاهش یافت. نرخ بیکاری به ۴.۵٪ رسید؛ بالاترین سطح از نوامبر ۲۰۲۱. نرخ مشارکت از ۶۶.۸٪ به ۶۶.۷٪ کاهش یافت. بیکاری جوانان از ۱۱٪ عبور کرد؛ سطحی که معمولاً نشانه ضعف گسترده‌تر اقتصادی است. ساعات کار ۰.۸٪ افزایش یافت؛ سیگنالی که تصویر کاملاً منفی داده‌ها را کمی تعدیل می‌کند. پیامد برای RBA این داده‌ها پیش‌بینی RBA مبنی بر پایان سال ۲۰۲۶ با نرخ بیکاری ۴.۳٪ را زیر فشار می‌گذارد. پس از سه افزایش متوالی نرخ بهره، اکنون احتمال وقفه در نشست ژوئن به‌طور قابل‌توجهی افزایش یافته است. با این حال، افزایش ساعات کار و نوسان‌پذیری تاریخی این سری داده‌ها به RBA اجازه می‌دهد از واکنش بیش‌ازحد به داده‌های فقط یک ماه خودداری کند. سیگنال نگران‌کننده: بیکاری جوانان عبور بیکاری جوانان از ۱۱٪، همراه با افت اعتماد کسب‌وکار در PMI که به سطح دوران همه‌گیری رسیده، تصویری از اقتصادی ارائه می‌دهد که تحت فشار نرخ‌های بهره بالا و شوک انرژی ناشی از خاورمیانه قرار دارد. پیامد برای بازار فارکس با افزایش احتمال توقف چرخه افزایش نرخ بهره، فشار بر دلار استرالیا (AUD) افزایش خواهد یافت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – آوریل ۲۰۲۶

تغییرات اشتغال استرالیا - آوریل - Employment Change  واقعی  .................. 18.6K-  پیش‌بینی  .............  16.7K  قبلی  .....................17.9K  نرخ بیکاری استرالیا - آوریل - Unemployment Rate  واقعی  ..................  %4.5  پیش‌بینی  .............  %4.3 قبلی  ...................  %4.3  تغییرات اشتغال تمام‌وقت استرالیا - آوریل - Full Time Employment Change  واقعی  ..................  10.7K-  قبلی  ...................  63.4K  (این داده از ۵۲.۵ هزار نفر تجدید شده است) تغییرات اشتغال پاره‌وقت استرالیا - آوریل - Part Time Employment Change  واقعی  .................. 7.9K  قبلی  ...................   40K- (این داده از منفی ۳۴.۶ هزار نفر تجدید شده است) نرخ مشارکت Participation Rate (آوریل)  واقعی  ............ %66.7  پیش‌بینی  .............  %66.8  قبلی  ................... %66.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیکاری جوانان چین در آوریل به ۱۶.۳٪ رسید

اداره ملی آمار چین اعلام کرد نرخ بیکاری مبتنی بر نظرسنجی برای گروه سنی ۱۶ تا ۲۴ سال در ماه آوریل به ۱۶.۳٪ رسیده است؛ رقمی که همچنان نشان‌دهنده فشار شدید بر بازار کار جوانان است. بر اساس این گزارش: نرخ بیکاری ۱۶ تا ۲۴ ساله‌ها: ۱۶.۳٪ نرخ بیکاری ۲۵ تا ۲۹ ساله‌ها: ۷.۴٪ نرخ بیکاری ۳۰ تا ۵۹ ساله‌ها: ۴.۲٪ این داده‌ها نشان می‌دهد شکاف بیکاری میان جوانان و سایر گروه‌های سنی همچنان بسیار بالا است؛ موضوعی که به‌ویژه پس از رکود بخش املاک، کاهش فرصت‌های شغلی در بخش فناوری و فشارهای ساختاری بر اقتصاد چین تشدید شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار فارکس زیر فشار اوراق؛ دلار دوباره فرماندهی معاملات را در دست گرفت

فروش گسترده در بازار اوراق قرضه همچنان شرایط ایده‌آلی برای تقویت دلار فراهم کرده است. به نظر می‌رسد بازارها اکنون برای ورود به معاملات جدید مبتنی بر کاهش تنش‌ها، محتاط‌تر شده‌اند و ما معتقدیم ریسک‌ها امروز همچنان به نفع تقویت دلار باقی مانده‌اند. در بریتانیا نیز تورم کمتر از انتظار منتشر شد که احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس را کاهش داد. شرکت انویدیا نیز پس از بسته شدن بازار امروز گزارش درآمد خود را منتشر می‌کند. «این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان فراهم شده است.» در یک نگاه فروش گسترده اوراق قرضه و افزایش بازده واقعی آمریکا، همچنان از تقویت دلار حمایت می‌کند و شاخص DXY می‌تواند به بالای 99.50 برسد. بازارها نسبت به اخبار مثبت خاورمیانه محتاط‌تر شده‌اند و تا زمان انتشار اخبار سازنده، ریسک‌ها به نفع دلار باقی مانده است. یورو تحت فشار اختلاف نرخ بهره و رشد بازدهی دلار قرار دارد و سطح 1.1570 به‌عنوان حمایت مهم EUR/USD مطرح است. تورم بریتانیا کمتر از انتظار منتشر شد و احتمال افزایش نرخ بهره توسط بانک مرکزی انگلیس در ماه ژوئن به سناریوی ۵۰-۵۰ کاهش یافت. دلار آمریکا: فروش اوراق همچنان از دلار حمایت می‌کند افزایش بازده واقعی اوراق خزانه‌داری آمریکا دوباره به عامل اصلی تقویت دلار تبدیل شده است. دیروز احساس می‌کردیم صبر بازار نسبت به هرگونه بهبود در وضعیت خلیج فارس بسیار محدود شده و تازه‌ترین تیترهای خبری نیز نتوانستند روند نزولی بازار اوراق را متوقف کنند. همکار ما «پادریک گاروی» در گزارشی جداگانه این دوره دشوار برای اوراق خزانه آمریکا را بررسی کرده است. او معتقد است بازدهی اوراق در کوتاه‌مدت همچنان با ریسک افزایش بیش از حد مواجه است و حتی کاهش تنش‌ها نیز ممکن است باعث شود بازده واقعی اوراق در سطوح نسبتاً بالاتری باقی بماند. لازم است دوباره تأکید کنیم که برخلاف سال ۲۰۲۵، این موج فروش اوراق ناشی از نگرانی‌های تورمی است نه نگرانی‌های مالی دولت؛ موضوعی که به‌طور واضح به نفع دلار آمریکا محسوب می‌شود. زمانی که در ماه فوریه استدلال کردیم افت دلار بیشتر ماهیتی چرخه‌ای دارد تا ساختاری، شاخصی برای سنجش نقش پناهگاه امن دلار طراحی کردیم که ترکیبی از همبستگی دلار با سهام آمریکا و بازده اوراق ۱۰ ساله خزانه‌داری بود. این شاخص اکنون نشان می‌دهد جذابیت دلار به‌عنوان دارایی امن به بالاترین سطح از اواخر ۲۰۲۲ رسیده و دومین رکورد بالای این داده‌ها از سال ۲۰۰۵ تاکنون ثبت شده است. در نتیجه، تا زمانی که اخبار واقعاً مثبتی از خلیج فارس منتشر نشود، ریسک‌های صعودی دلار همچنان غالب خواهند بود. گزارش‌هایی که دیروز منتشر شد مبنی بر اینکه سازمان  ناتو (NATO) در حال بررسی مداخله در تنگه هرمز برای حمایت از عبور کشتی‌هاست، نتوانست تأثیر محسوسی بر دارایی‌های ریسکی بگذارد. عبور شاخص دلار (DXY) از سطح 99.50 همچنان سناریویی واقع‌بینانه تلقی می‌شود؛ حتی اگر تنش‌های نظامی دوباره تشدید نشوند. نفت برنت امروز صبح بالای ۱۱۰ دلار معامله می‌شود و انتشار گزارش هفتگی اداره اطلاعات انرژی آمریکا (EIA) می‌تواند نوسانات بیشتری ایجاد کند. اجماع بازار انتظار کاهش ۲.۸ میلیون بشکه‌ای ذخایر نفت خام را دارد. هفته گذشته نیز کاهش ذخایر قابل‌توجه بود و به ۴.۳ میلیون بشکه رسید؛ رقمی که با احتساب آزادسازی ذخایر استراتژیک نفت آمریکا (SPR)، کاهش کلی موجودی‌ها را به ۱۲.۹ میلیون بشکه رساند. رویداد مهم دیگر امروز، انتشار صورتجلسه نشست ماه آوریل کمیته بازار آزاد فدرال رزرو (FOMC) است که می‌تواند جزئیات بیشتری درباره دلایل سه عضو مخالفی ارائه دهد که خواهان پیام کمتر انبساطی بودند. هرگونه اشاره به مطرح شدن احتمال افزایش نرخ بهره در این نشست می‌تواند قیمت‌گذاری تهاجمی‌تر بازار نسبت به سیاست‌های فدرال رزرو را تقویت کرده و از دلار حمایت کند. پس از بسته شدن بازار سهام آمریکا نیز توجه‌ها به گزارش درآمد سه‌ماهه نخست NVIDIA معطوف خواهد شد که قرار است امروز منتشر شود. یورو: ریسک‌های نزولی همچنان پابرجاست ما (تیم تحلیل ING) همچنان معتقدیم ریسک‌ها برای جفت‌ارز EURUSD به سمت نزول متمایل است؛ زیرا به نظر می‌رسد بازارها برای واکنش مثبت به اخبار خاورمیانه، اکنون آستانه بالاتری در نظر گرفته‌اند. سطح حمایتی بعدی که باید زیر نظر داشت 1.1570 است. در سوم مارس و همزمان با آغاز درگیری‌ها، EURUSD برای نخستین بار به زیر 1.160 سقوط کرد و پس از شکسته شدن سطح 1.1570 نیز با شکاف نزولی بیشتری مواجه شد. در حال حاضر موقعیت‌گیری معامله‌گران متعادل‌تر شده و این موضوع ریسک فروش‌های تکنیکال شدید و ناگهانی را محدودتر می‌کند. با این حال، محیط کلان اقتصادی به‌وضوح کمتر از گذشته به نفع یورو شده است. افزایش نرخ‌های بهره آمریکا، فضای ریسک‌پذیری را تضعیف کرده و روند کاهش اختلاف نرخ بهره که در دوره بحران انرژی از EURUSD حمایت می‌کرد را معکوس کرده است. اختلاف نرخ سوآپ دوساله یورو به دلار دوباره به حدود منفی ۱۰۰ نقطه پایه بازگشته؛ در حالی که اوایل آوریل در اوج خود به منفی ۶۵ نقطه پایه رسیده بود. پوند انگلیس: تورم پایین‌تر از انتظار، افزایش نرخ بهره را به تصمیمی نزدیک تبدیل کرد داده‌های تورم ماه آوریل بریتانیا امروز اندکی پایین‌تر از پیش‌بینی ما و برابر با ۲.۸ درصد سالانه منتشر شد؛ موضوعی که همانند داده‌های اشتغال روز گذشته، ضرورت افزایش تهاجمی (هاوکیش) نرخ بهره را زیر سؤال می‌برد. البته جزئیات گزارش چندان غافلگیرکننده نبود. افزایش هزینه سوخت بیش از آنکه تورم را بالا ببرد، تحت تأثیر موج افزایش‌های ملایم‌تر قیمت‌های اداری و مقرراتی در آغاز سال مالی و همچنین اثر موقت زمان‌بندی تعطیلات عید پاک خنثی شد. اکنون انتظار داریم تورم بریتانیا در ادامه سال، کمی پایین‌تر از ۴ درصد به اوج برسد. افزایش نرخ بهره در ماه ژوئن اکنون تقریباً یک سناریوی ۵۰-۵۰ محسوب می‌شود، هرچند با توجه به سناریوی پایه ING درباره قیمت انرژی، همچنان افزایش نرخ بهره را محتمل‌تر می‌دانیم. بر همین اساس، با وجود آشفتگی‌های سیاسی ادامه‌دار در بریتانیا، دیدگاه چندان صعودی نسبت به EURGBP نداریم.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نفتکش کره‌ای حامل ۲ میلیون بشکه نفت از تنگه هرمز عبور کرد

وزارت خارجه کره‌جنوبی اعلام کرد یک نفتکش این کشور با نام Universal Winner که حامل ۲ میلیون بشکه نفت خام کویت بوده، با موفقیت از تنگه هرمز خارج شده و اکنون در مسیر اولسان قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه کارگری سامسونگ پنج‌شنبه اعتصاب می‌کند

اتحادیه کارگری سامسونگ الکترونیکس اعلام کرد که پس از فروپاشی مذاکرات میانجی‌گری با مدیریت، اعتصاب برنامه‌ریزی‌شده خود را از پنج‌شنبه (۲۱ مه ۲۰۲۶) آغاز خواهد کرد. اتحادیه می‌گوید دلیل شکست مذاکرات، تأخیر مدیریت در تصمیم‌گیری بوده است؛ در حالی که اتحادیه پیشنهاد میانجی را پذیرفته اما مدیریت در مهلت مقرر پاسخی نداده است. بازار سهام کره‌جنوبی نیز پیش از اعلام رسمی، نشانه‌هایی از نگرانی را نشان می‌داد و شاخص KOSPI در مسیر نزولی قرار گرفت. خلاصه تحولات بر اساس گزارش یونهاپ و بیانیه‌های اتحادیه اتحادیه سامسونگ تأیید کرد که اعتصاب طبق برنامه در روز پنج‌شنبه آغاز می‌شود. هر دو طرف پایان رسمی مذاکرات را اعلام کردند. اتحادیه می‌گوید همچنان برای توافق مذاکره‌ای تلاش خواهد کرد، حتی در زمان اعتصاب. سامسونگ بزرگ‌ترین تولیدکننده DRAM و NAND در جهان است؛ هرگونه اختلال در تولید می‌تواند بر زنجیره جهانی نیمه‌هادی‌ها اثر بگذارد. ابعاد گسترده‌تر اختلاف این اعتصاب جدید بخشی از چالش طولانی روابط کارگری در سامسونگ است. اتحادیه ملی سامسونگ طی سال‌های اخیر رشد قابل‌توجهی داشته و چندین اعتصاب و توقف کار را برای افزایش دستمزد، بهبود شرایط کاری و شفافیت در پاداش‌ها سازمان‌دهی کرده است. اعتصاب‌های قبلی اثر محدود اما نمادین داشتند و نشان دادند که اتحادیه توان سازمان‌دهی بالایی دارد. پیامدهای جهانی برای بازار فناوری سامسونگ نقش کلیدی در تولید حافظه‌های DRAM و NAND دارد؛ قطعاتی که برای گوشی‌های هوشمند، رایانه‌ها، سرورها و تراشه‌های مرتبط با هوش مصنوعی ضروری‌اند. هرگونه اختلال در کارخانه‌های Hwaseong، Pyeongtaek یا Giheung می‌تواند بازار حافظه را در شرایط تقاضای بالا بیش از پیش تحت فشار قرار دهد؛ به‌ویژه در زمانی که زنجیره تأمین جهانی تحت تأثیر تنش‌های خاورمیانه قرار دارد. اتحادیه اعلام کرده که حتی با آغاز اعتصاب، همچنان برای توافق تلاش می‌کند؛ موضوعی که احتمال حل‌وفصل سریع را افزایش می‌دهد. اما شکست مذاکرات پس از پذیرش پیشنهاد میانجی از سوی اتحادیه، فشار را بر مدیریت سامسونگ افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه رسمی کاخ آبی درباره حمله به کشتی باری: «پاسخ قاطع در راه است»

  کاخ آبی کره‌جنوبی (Blue House) حمله به کشتی باری HMM Namu را به‌شدت محکوم کرد و اعلام نمود که این اقدام علیه کشتی‌های تجاری «غیرقابل‌توجیه» است. در بیانیه رسمی آمده است که دولت کره‌جنوبی برنامه‌ای برای پاسخ به عامل حمله دارد و نتیجه‌گیری نهایی درباره این حادثه پس از بررسی‌های کارشناسی و تحلیل‌های فنی انجام خواهد شد. مقام‌های کره‌ای تأیید کرده‌اند که قطعاتی از اشیای پرنده در محل حادثه کشف شده، اما هنوز هویت مهاجم مشخص نشده است. در ادامه بیانیه تأکید شده: «حملات علیه کشتی‌های تجاری هیچ‌گونه توجیهی ندارد و ما در حال بررسی همه احتمالات هستیم.» کاخ آبی همچنین اعلام کرد که در حال حاضر نمی‌داند ایران چه نقشی، اگر داشته باشد، در حادثه کشتی Namu ایفا کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

مِیران: زمان کاهش نرخ بهره فرا رسیده است

«مِیران»، از مقامات فدرال رزرو، اعلام کرد که از نظر او کاهش نرخ بهره اقدامی مناسب در شرایط فعلی اقتصاد آمریکاست. او تأکید کرد که سیاست‌های کنونی فدرال رزرو در حال فشار بر بازار کار است و باید در مسیر سیاست‌گذاری پولی بازنگری شود. به گفته او، فدرال رزرو باید راهنمایی آینده‌نگر (Forward Guidance) را کاهش دهد و از شوک‌های انرژی عبور کند، زیرا نه بازار کار و نه انتظارات تورمی نشانه‌ای از افزایش تورم نشان نمی‌دهند. مِیران همچنین افزود که دلایل بسیار قوی برای کوچک‌تر کردن ترازنامه فدرال رزرو وجود دارد و این اقدام می‌تواند به بهبود کارایی سیاست پولی کمک کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ وارد باشگاه ۱ تریلیون دلاری‌ها شد

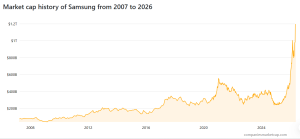
سهام Samsung پس از رشد ۱۵ درصدی، ارزش بازار این شرکت را به حدود ۱.۱۷ تریلیون دلار رساند؛ سطحی که سامسونگ را در رده یازدهم بزرگ‌ترین شرکت‌های جهان قرار می‌دهد و آن را درست پس از تسلا قرار می‌دهد. در صدر فهرست جهانی نیز انویدیا با ارزش بازار حدود ۴.۷ تریلیون دلار همچنان بزرگ‌ترین شرکت دنیا محسوب می‌شود. جهش اخیر سامسونگ نشان‌دهنده افزایش توجه سرمایه‌گذاران به بخش نیمه‌هادی‌ها و تقاضای رو‌به‌رشد برای تراشه‌های پیشرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتخابات ایالتی هند؛ حزب مودی با پیروزی‌های تازه موقعیت خود را تثبیت کرد

براساس گزارش‌های منتشرشده، حزب بهاراتیا جاناتا (BJP) به رهبری نخست‌وزیر نارندرا مودی توانسته است روند پیروزی‌های خود پس از انتخابات سراسری ۲۰۲۴ را در انتخابات ایالتی سال ۲۰۲۶ نیز ادامه دهد. گسترش نفوذ BJP در هر چهار ایالت 🔹در این انتخابات، حزب BJP و متحدانش در هر چهار ایالتی که امسال به پای صندوق رأی رفتند، موفق به افزایش تعداد کرسی‌های خود شدند. پیروزی تاریخی در بنگال غربی 🔹ایالت بنگال غربی که سال‌ها یکی از پایگاه‌های اصلی احزاب مخالف بود، شاهد یک نتیجه غیرمنتظره بود. برای نخستین‌بار، BJP توانست در این ایالت به پیروزی چشمگیر برسد و حداقل ۲۰۱ کرسی از مجموع ۲۹۴ کرسی مجلس ایالتی را به دست آورد. پیشینه ایدئولوژیک حزب 🔹طبق گزارش‌ها، ایدئولوژی اصلی BJP بر ملی‌گرایی هندو استوار است و این حزب معمولاً در ایالت‌هایی که جمعیت قابل‌توجهی از مسلمانان، مسیحیان یا غیرهندی‌زبان‌ها دارند، عملکرد ضعیف‌تری دارد. با این حال، نتایج امسال نشان می‌دهد که این الگو در برخی مناطق در حال تغییر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش وضعیت اشتغال انگلستان – فوریه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - فوریه - Claimant Count Change  واقعی .................. 26.8 هزار نفر پیش‌بینی ............ 21.4 هزار نفر قبلی ..................... 24.7 هزار نفر نرخ بیکاری انگلیس - فوریه - Unemployment Rate  واقعی .................. %4.9 پیش‌بینی ............. %5.2 قبلی .................... %5.2 شاخص متوسط درآمد به همراه مزایا - فوریه - Average Earnings Index  واقعی .................. %3.8 پیش‌بینی ............... %3.6 قبلی .................... %3.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر