TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

راجرز از بانک مرکزی کانادا: دو فصل کاهش سالانه تولید ناخالص داخلی با یکی از تعاریف رکود مطابقت دارد، اما نباید بیش از حد بر یک شاخص واحد تأکید کرد

داده‌های تولید ناخالص داخلی در ماه آوریل نشان‌دهنده بهبودی جزئی است لازم است فراتر از نشانه‌های رکود فنی را بررسی کنیم باید شاخص‌های کلیدی اقتصادی دیگری را نیز در نظر گرفت

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نیروی دریایی چین: نمایندگان ارتش‌های چین و آمریکا در روزهای ۲۸ و ۲۹ مه، نشست کارگروه توافق‌نامه مشورتی دریایی نظامی (MMCA) را در هاوایی برگزار کردند

دو طرف در خصوص وضعیت فعلی ایمنی و امنیت دریایی و هوایی میان چین و آمریکا، تبادلات صریح و سازنده‌ای انجام دادند. همچنین دو طرف درباره اقدامات و تدابیر لازم برای بهبود ایمنی و امنیت دریایی نظامی میان چین و آمریکا گفت‌وگو کردند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیش‌نویس قانون ابری اروپا؛ چالش تازه برای غول‌های فناوری آمریکا

بر اساس اسناد و گفته‌های منابع آگاه که رویترز منتشر کرده، پیش‌نویس قانون جدید اتحادیه اروپا درباره خدمات رایانش ابری می‌تواند روند حضور شرکت‌های آمریکایی مانند آمازون، گوگل و مایکروسافت را در مناقصات مربوط به خدمات «بسیار حیاتی» ابری در اروپا پیچیده‌تر کند. طبق این اسناد، پیش‌نویس قانون شامل مجموعه‌ای از معیارهای غیرقیمتی اجباری در فرایندهای خرید دولتی است که شرایط سخت‌گیرانه‌ای را برای انتخاب ارائه‌دهندگان خدمات ابری تعیین می‌کند: نرم‌افزار و سخت‌افزار مورد استفاده باید در اتحادیه اروپا طراحی یا تولید شده باشد. معیارهای دیگر شامل استفاده از نتایج تحقیق و توسعه (R&D) اروپایی و تضمین امنیت تأمین در داخل اتحادیه اروپا است. برای انتخاب ارائه‌دهندگان غیراروپایی، معیارهایی مانند سطح حفاظت از داده‌ها، میزان کنترل کشورهای ثالث بر داده‌ها و تصمیم‌گیری شرکت‌ها در نظر گرفته می‌شود. همچنین میزان باز بودن بازار خدمات ابری کشور ثالث نیز یکی از معیارهای انتخاب خواهد بود. این پیش‌نویس می‌تواند تأثیر قابل‌توجهی بر رقابت شرکت‌های بزرگ آمریکایی در بازار ابری اروپا بگذارد و مسیر را برای تقویت بازیگران اروپایی هموار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آستانه موج صعودی تازه؛ داده‌های آمریکا همه‌چیز را تغییر می‌دهد؟

هفته پیش‌رو، هفته‌ای مهم برای داده‌های اقتصاد کلان، به‌ویژه در آمریکا است. این دیدگاه به‌تدریج در حال تقویت شدن است که رشد اقتصادی آمریکا می‌تواند با سرریز شدن سرمایه‌گذاری‌های مرتبط با هوش مصنوعی به بخش‌های گسترده‌تر اقتصاد، دوباره شتاب بگیرد. داده‌های مطلوب اشتغال و افزایش تمایلات قیمتی در نظرسنجی‌های تجاری ISM این هفته می‌تواند به انتظارات بازار مبنی بر افزایش نرخ بهره توسط فدرال رزرو در سال جاری دامن بزند. ما انتظار داریم دلار همچنان حمایت شود. این مطلب بر پایه گزارش ING و با بازخوانی تیم یوتوتایمز منتشر می‌شود. در یک نگاه بازارها دوباره تمرکز خود را از ژئوپلیتیک به داده‌های اقتصاد آمریکا معطوف کرده‌اند و این موضوع از دلار حمایت می‌کند. داده‌های اشتغال، ISM و کتاب بژ می‌توانند انتظارات برای افزایش نرخ بهره فدرال رزرو را تقویت کنند. یورو ممکن است از داده‌های بالاتر انتظارات تورمی ECB حمایت بگیرد، اما چشم‌انداز دلار قوی‌تر رشد EURUSD را محدود می‌کند. بانک مرکزی انگلیس انتظارات افزایش نرخ بهره را کاهش داده و دلار قوی‌تر می‌تواند فشار بر GBPUSD را حفظ کند. دلار آمریکا (USD): بازگشت تمرکز بازار به داده‌های اقتصاد آمریکا به نظر می‌رسد بازار فارکس تا حدی از داستان خلیج فارس خسته شده است. اخبار آخر هفته مبنی بر ادامه مذاکرات آمریکا و ایران برای توافق صلح، در حالی که درگیری‌های نظامی محدود همچنان جریان دارد، تاکنون اثر چندانی بر بازار انرژی، سهام یا فارکس نداشته است. نوسان ضمنی یک‌ماهه ارزهای گروه G7 دوباره به کف‌های تابستان ۲۰۲۴ بازگشته؛ موضوعی که نشان می‌دهد بازار انتظار دارد ژئوپلیتیک در ماه‌های آینده نقش کمتری در بازار فارکس ایفا کند. با این حال، به نظر می‌رسد روایت اقتصاد کلان آمریکا در حال تقویت شدن است و آماده است حمایت گسترده‌تری از دلار فراهم کند. این هفته مجموعه بزرگی از داده‌های بازار کار و نظرسنجی‌های تجاری آمریکا منتشر خواهد شد. در حوزه بازار کار آمریکا، سه‌شنبه داده فرصت‌های شغلی JOLTS برای ماه آوریل منتشر می‌شود، چهارشنبه گزارش ماهانه ADP برای ماه مه، پنج‌شنبه آمار اخراجی‌های Challenger و در نهایت جمعه گزارش مهم اشتغال غیرکشاورزی (NFP) ماه مه منتشر خواهد شد؛ گزارشی که انتظار می‌رود افزایش مطلوب ۹۰ هزار شغل و ثبات نرخ بیکاری در سطح پایین ۴.۳ درصد را نشان دهد. همچنین، نظرسنجی‌های تجاری ISM برای بخش تولید (امروز) و خدمات (چهارشنبه) منتشر می‌شوند و تصویری از روند اشتغال، سفارشات و قدرت قیمت‌گذاری ارائه خواهند داد. علاوه بر این، کتاب بژ فدرال رزرو در روز چهارشنبه آخرین وضعیت قیمت‌ها و بازار کار در ۱۲ منطقه بانک مرکزی آمریکا را نشان خواهد داد. داده‌های این هفته احتمالاً روایت رو‌به‌رشد بازار را تقویت خواهند کرد؛ روایتی که بر اساس آن، فدرال رزرو می‌تواند نسبت به مأموریت اشتغال کامل خود آسوده‌تر باشد و تمرکز اصلی را بر ریسک‌های صعودی تورم قرار دهد. پس از شنیدن نظرات میشل بومن ــ که به‌عنوان انبساطی‌ترین عضو فدرال رزرو شناخته می‌شود ــ این هفته نوبت به اعضای هاوکیش‌تر مانند نیل کاشکاری، بث هامک و لوری لوگان می‌رسد. اگر داده‌های اشتغال همچنان قدرتمند باقی بمانند و فشارهای قیمتی در نظرسنجی‌های ISM شدید بماند، بازارها احتمالاً به سمت قیمت‌گذاری یک افزایش کامل ۲۵ نقطه پایه‌ای نرخ بهره فدرال رزرو در سال جاری حرکت خواهند کرد؛ در حالی که در حال حاضر حدود ۱۷ نقطه پایه انقباض پولی قیمت‌گذاری شده است. نوسانات پایین بازار همچنان جذابیت معاملات کری‌ترید (معاملات حملی) را حفظ خواهد کرد و اگر دلار به‌دلیل داده‌های قوی‌تر اقتصاد آمریکا تقویت شود، این حرکت احتمالاً بیشتر در برابر ارزهای کم‌بازدهی مانند ین ژاپن و فرانک سوئیس رخ خواهد داد. همان‌طور که جمعه اشاره کردیم، مگر اینکه بانک مرکزی ژاپن به‌طور غیرمنتظره موضعی بسیار هاوکیش اتخاذ کند، USDJPY همچنان تمایل به حرکت به سمت محدوده 162 دارد. انتظار می‌رود شاخص دلار (DXY) همچنان در محدوده 98.75 تا 99.00 حمایت شود و این هفته دوباره محدوده 99.50 را آزمایش کند. یورو (EUR): نظرسنجی انتظارات تورمی می‌تواند از سناریوی دو افزایش نرخ ECB حمایت کند امروز توجه ما به انتشار نظرسنجی انتظارات تورمی بانک مرکزی اروپا در ساعت ۱۰ صبح به وقت اروپای مرکزی معطوف است. انتظارات تورمی سه‌ساله در ماه مارس به ۳ درصد جهش کرده بود و اگر امروز نیز رقم بالایی ثبت شود، می‌تواند دیدگاه بازار مبنی بر نیاز ECB به دو مرحله افزایش نرخ بهره در سال جاری ــ احتمالاً در ژوئن و سپتامبر ــ را تقویت کند. این سناریو اندکی تهاجمی‌تر از ۴۴ نقطه پایه انقباض پولی است که بازار تا سپتامبر قیمت‌گذاری کرده است. افزایش نرخ‌های سوآپ کوتاه‌مدت یورو می‌تواند حمایت محدودی از یورو فراهم کند، اما ما معتقدیم داستان دلار همچنان مانع رشد بیشتر EURUSD خواهد شد. محدوده 1.1660 تا 1.1685 می‌تواند سقف کوتاه‌مدت معاملاتی باشد و فضای مثبت اقتصاد کلان آمریکا این پرسش را مطرح می‌کند که آیا حتی در صورت دستیابی رسمی به توافق صلح میان آمریکا و ایران، EURUSD خواهد توانست دوباره به سطح 1.18 بازگردد یا خیر. پوند بریتانیا (GBP): بیلی انتظارات برای سیاست انقباضی را آرام کرد به نظر می‌رسد اندرو بیلی، رئیس بانک مرکزی انگلیس، توانسته انتظارات بازار برای افزایش نرخ بهره در سال جاری را به‌خوبی مهار کند. در مقطعی، بازار بیش از ۸۰ نقطه پایه انقباض پولی بانک مرکزی انگلیس را قیمت‌گذاری می‌کرد، اما اکنون این رقم به ۳۳ نقطه پایه کاهش یافته است؛ هرچند افت قیمت نفت نیز در این روند نقش مهمی داشته است. بیلی در سخنرانی روز جمعه گفت بانک مرکزی انگلیس می‌تواند تورم موقت بالاتر از هدف را نادیده بگیرد، مشروط بر اینکه اثرات دور دوم شکل نگیرد. نشانه‌های مربوط به این اثرات ممکن است در روز جمعه و از طریق نظرسنجی Decision Maker Panel بانک مرکزی انگلیس درباره انتظارات تورمی منتشر شود. حذف سناریوی انقباضی تهاجمی بانک مرکزی انگلیس فشار شدیدی بر پوند وارد نکرده است؛ اما روایت دلار قوی‌تر احتمالاً GBPUSD را نزدیک محدوده 1.3500 محدود خواهد کرد و حمایت EURGBP در محدوده 0.8610/20 همچنان مستحکم به نظر می‌رسد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ گزارش NFP و تورم منطقه یورو در سایه خوش‌بینی نسبت به مذاکرات آمریکا و ایران در کانون توجه بازار

در یک نگاه ابهام در حصول توافق آمریکا و ایران، در حالی که ریسک‌پذیری محتاطانه‌ای در بازار سایه افکنده، نگرانی‌های تورمی را زنده نگه داشته است. با افزایش اظهارات هاوکیش مقامات فدرال رزرو، داده‌های اشتغال آمریکا در کانون توجه بازارها قرار می‌گیرد. برآورد اولیه تورم منطقه یورو نیز زیر ذره‌بین خواهد بود؛ آن هم در شرایطی که ECB خود را برای افزایش نرخ بهره در ماه ژوئن آماده می‌کند. اما پرسش کلیدی این است که آیا ین، با بازگشت دوباره به محدوده 160، توجه اصلی بازارها را به خود جلب خواهد کرد؟ هفت هفته از زمانی که آمریکا و ایران بر سر آتش‌بس و آغاز مذاکرات برای دستیابی به یک توافق دائمی به تفاهم رسیدند می‌گذرد؛ توافقی که نه‌تنها باید به درگیری‌ها پایان دهد و تنگه هرمز را بازگشایی کند، بلکه مسئله قدیمی و پیچیده پرونده هسته‌ای را نیز حل‌وفصل نماید. در هر شرایطی، دستیابی به چنین توافقی دستاوردی بزرگ محسوب می‌شود. بنابراین، ادامه‌دار شدن مذاکرات و باقی ماندن اختلافات جدی میان دو طرف چندان دور از انتظار نیست. با این حال، بازارها تا حد زیادی به این باور رسیده بودند که توافق نهایی در آستانه امضا قرار دارد. اما واقعیت تاکنون خلاف این انتظار بوده است. به جای موجی از حملات موشکی و پهپادی، اکنون بازارها با سیلی از تیترهای خبری و تحرکات دیپلماتیک مواجه هستند. نکته عجیب‌تر این است که به‌جز بازار نفت، نوسانات در سایر بازارها به‌تدریج کاهش یافته است؛ این در حالی است که معامله‌گران همچنان تلاش می‌کنند اظهارات روزانه ترامپ و گزارش‌های متناقض منابع مختلف ایرانی درباره روند مذاکرات را تفسیر کنند. با این حال، مهم‌ترین مسئله برای اقتصاد جهانی (یعنی وضعیت تنگه هرمز) هنوز در بن‌بست قرار دارد و در نتیجه، شدت بحران انرژی ناشی از این وضعیت نیز کاهش نیافته است. شاید نگران‌کننده‌ترین بخش ماجرا این باشد که بازارها ظاهراً به این کشمکش میان آمریکا و ایران عادت کرده‌اند و حتی از آن استقبال می‌کنند. بی‌شک، یک مینی‌سریال نتفلیکس که پایان آن از قبل مشخص شده باشد، سناریوی مطلوب‌تری نسبت به آن چیزی بود که اکنون به یک سریال بی‌پایان و فرسایشی شباهت پیدا کرده است. این پرسش مطرح می‌شود که آیا سرمایه‌گذاران فریب خورده‌اند و بیش از حد به نزدیک بودن توافق خوش‌بین هستند؟ آیا خطر یک بازگشت ناگهانی به واقعیت وجود دارد؟ احتمالاً بله. اما برای آنکه بازارها واکنش جدی نشان دهند، به تشدیدی بسیار بزرگ‌تر از تنش‌های اخیر نیاز است. درگیری‌های پراکنده روزهای گذشته تقریباً هیچ واکنش محسوسی در بازارهای سهام ایجاد نکرده‌اند؛ جایی که موج هوش مصنوعی همچنان وال‌استریت را به ثبت رکوردهای تاریخی جدید هدایت می‌کند. شاید این وضعیت تنها در صورتی تغییر کند که داده‌های اقتصادی پیش‌رو همچنان از سناریوی افزایش نرخ بهره توسط فدرال رزرو و سایر بانک‌های مرکزی بزرگ جهان حمایت کنند. آیا گزارش NFP و شاخص‌های ISM واکنش جدی بازار را برمی‌انگیزند؟ بدون تردید، گزارش اشتغال غیرکشاورزی آمریکا در جمعه آینده این ظرفیت را دارد که انتظارات بازار را جابه‌جا کند؛ زیرا ضعف نسبی بازار کار، تنها بهانه فدرال رزرو برای باز نگه داشتن گزینه کاهش نرخ بهره روی میز است. داده‌های اخیر NFP تصویر یکدستی ارائه نکرده‌اند؛ چراکه گاهی نرخ بیکاری متناقض با رقم اصلی اشتغال ظاهر شده و گاهی بازنگری در داده‌های قبلی، واکنش اولیه بازار به عدد اصلی اشتغال را خنثی کرده است. برای ماه مه، تحلیلگران انتظار دارند اقتصاد آمریکا 96 هزار شغل جدید ایجاد کرده باشد؛ در حالی که این رقم در آوریل 115 هزار بود. پیش‌بینی می‌شود نرخ بیکاری بدون تغییر در سطح 4.3 درصد باقی مانده باشد، در حالی که رشد میانگین دستمزد ساعتی احتمالاً در مقیاس ماهانه اندکی شتاب گرفته و به 0.3 درصد رسیده است. طبق تقویم اقتصادی یوتوتایمز؛ پیش از انتشار گزارش NFP، شاخص‌ مدیران خرید ISM در بخش تولید و خدمات به‌ترتیب در روزهای دوشنبه و چهارشنبه با دقت دنبال خواهند شد. هرگونه افزایش در زیرشاخص‌های قیمتی می‌تواند نگرانی‌های تورمی را تشدید کند. البته اگر زیرشاخص‌های اشتغال در جهت مخالف حرکت کنند، اثر این داده‌ها احتمالاً محدود خواهد ماند. سایر داده‌های مهم آمریکا شامل فرصت‌های شغلی JOLTS برای ماه آوریل در روز سه‌شنبه، سفارشات کارخانه و گزارش اشتغال ADP در روز چهارشنبه، و گزارش تعدیل نیرو Challenger برای ماه مه در روز پنج‌شنبه خواهد بود. “ «انتشار مجموعه‌ای عموماً قوی از داده‌ها می‌تواند استدلال فدرال رزرو برای حفظ تمایل به سیاست‌های انبساطی در نشست 16 و 17 ژوئن را تضعیف کند و احتمالاً نخستین نشست کوین وارش به‌عنوان رئیس جدید این نهاد را با یک دوراهی جدی روبه‌رو سازد.» محمد زمانی با این حال، در مورد دلار آمریکا، سرمایه‌گذاران همچنان میان ریسک‌های ژئوپلیتیکی و انتظارات افزایش نرخ بهره توازن برقرار خواهند کرد؛ انتظاراتی که با امید به نزدیک بودن توافق آمریکا و ایران، تا حدی تعدیل شده‌اند. یورو در انتظار داده‌های تورمی پیش از افزایش مورد انتظار نرخ بهره در منطقه یورو، معامله‌گران خود را برای نخستین افزایش نرخ بهره از سپتامبر 2023 آماده می‌کنند. سیگنال‌های مقامات بانک مرکزی اروپا (ECB) روزبه‌روز صریح‌تر شده و اکنون تمرکز بازارها بیش از اصل تصمیم ماه ژوئن، به سرعت و شدت افزایش نرخ‌ها پس از آن معطوف شده است. از این رو، برآورد اولیه تورم (شاخص CPI) ماه مه که روز سه‌شنبه منتشر می‌شود، آخرین داده مهم پیش از نشست بانک مرکزی اروپا خواهد بود و نقشی کلیدی در تصمیم‌گیری سیاست‌گذاران ایفا خواهد کرد. تورم سرفصل منطقه یورو در ماه آوریل به 3.0 درصد سالانه رسید؛ بالاترین سطح از سپتامبر 2023. در مقابل، تورم هسته که اقلامی نظیر غذا، انرژی، دخانیات و الکل را حذف می‌کند، اندکی کاهش یافت و به 2.2 درصد سالانه رسید. اگر تورم هسته‌ای در محدوده نزدیک به 2 درصد باقی بماند، احتمالاً بانک مرکزی اروپا در اعلام یک مسیر تهاجمی برای افزایش نرخ بهره محتاط‌تر عمل خواهد کرد؛ موضوعی که می‌تواند تا حدی بر یورو فشار وارد کند. با این حال، سناریوی دیگری نیز وجود دارد. یورو ممکن است حتی از داده‌های تورمی ضعیف‌تر از انتظار نیز حمایت بگیرد؛ زیرا یک ECB کمتر تهاجمی، ریسک رکود تورمی را کاهش داده و تا حدی چشم‌انداز اقتصاد منطقه یورو را بهبود می‌بخشد. در واقع، احتمال آنکه یورو تحت تأثیر داده‌های تورمی بسیار بالاتر از پیش‌بینی‌ها یا تشدید قابل توجه تنش‌های خاورمیانه تضعیف شود، بیشتر است؛ چراکه چنین عواملی می‌توانند نگرانی‌ها درباره ورود اقتصاد منطقه یورو به رکود را افزایش دهند. مسیر دلار استرالیا و دلار کانادا از یکدیگر جدا شده است بحران انرژی پیامدهای غیرمنتظره‌ای برای دو ارز مهم کالامحور داشته است. در حالی که دلار کاناداِ وابسته به صادرات نفت، در برابر دلار آمریکا اندکی تضعیف شده، دلار استرالیا (که به‌شدت به احساسات ریسک حساس است) مقاومتی غیرمعمول از خود نشان داده است. بخشی از این تفاوت را می‌توان در وضعیت متفاوت اقتصاد دو کشور جست‌وجو کرد. بازار کار ضعیف‌تر کانادا و نرخ تورم پایین‌تر آن، در مقابل اقتصاد مقاوم‌تر استرالیا و تورمی بالاتر از 4 درصد قرار گرفته‌اند. هرچند استرالیا برای بخش حمل‌ونقل وابستگی بالایی به واردات سوخت دارد، اما برای تولید برق به انرژی وارداتی وابستگی کمتری داشته و در عین حال صادرات مواد معدنی و منابع طبیعی آن از رونق هوش مصنوعی در جهان سود برده است. در مقابل، اقتصاد کانادا همچنان با سایه اختلافات تجاری با ترامپ و مذاکرات مجدد توافق USMCA مواجه است؛ عواملی که بخشی از مزایای ناشی از افزایش قیمت نفت را خنثی کرده‌اند. مهم‌تر از همه، بانک مرکزی استرالیا (RBA) هم‌اکنون وارد مسیر افزایش نرخ بهره شده است، در حالی که بانک مرکزی کانادا (BoC) هنوز این مسیر را آغاز نکرده است. بازارها انتظار ندارند BoC پیش از ماه اکتبر نرخ‌های بهره را افزایش دهد. اگر داده‌های اشتغال ماه مه که روز جمعه منتشر می‌شود ناامیدکننده باشد، این زمان‌بندی ممکن است حتی به ماه‌های پایانی سال موکول شود. در مقابل، انتظار می‌رود بانک مرکزی استرالیا پس از توقفی که از پیش به بازارها اطلاع‌رسانی شده بود، در ماه آگوست روند افزایش نرخ بهره را از سر بگیرد. داده‌های تولید ناخالص داخلی سه‌ماهه نخست که روز چهارشنبه منتشر می‌شود، احتمالاً تغییر بزرگی در چشم‌انداز نرخ بهره ایجاد نخواهد کرد؛ اما عملکردی قوی درست پیش از آغاز جنگ ایران، می‌تواند دلیلی دیگر برای کاهش احتیاط RBA فراهم کند. در همین حال، معامله‌گران دلار استرالیا داده‌های PMI بخش تولید چین برای ماه مه را نیز با دقت دنبال خواهند کرد. هر دو نسخه رسمی و S&P Global این شاخص روز دوشنبه منتشر می‌شوند و می‌توانند سرنخ‌های مهمی درباره وضعیت بزرگ‌ترین شریک تجاری استرالیا ارائه دهند. آیا مداخله جدیدی در بازار ین در راه است؟ در ژاپن، یارانه‌های انرژی دولت توانسته‌اند در طول درگیری‌های خاورمیانه تا حدی به مهار تورم کمک کنند. با این حال، این موضوع مانع از آن نشده که بانک مرکزی ژاپن (BoJ) اذعان کند فشارهای تورمی زیربنایی در حال افزایش هستند؛ فشاری که نه‌تنها از شوک انرژی، بلکه از رشد بالاتر دستمزدها نیز ناشی می‌شود. داده‌های درآمد نقدی کارکنان که روز جمعه منتشر می‌شود، تصویری به‌روز از میزان موفقیت بانک مرکزی ژاپن در دستیابی به رشد پایدار دستمزدها ارائه خواهد کرد. در همان روز، آمار هزینه‌کرد خانوارها نیز مورد توجه بازار قرار خواهد گرفت. با این حال، تردیدهای جدی وجود دارد که حتی انتشار داده‌های قوی‌تر از انتظار نیز بتواند به تقویت معنادار ین منجر شود. لحن انقباضی‌تر اخیر بانک مرکزی ژاپن نیز نتوانسته مانع بازگشت ین به محدوده حساس 160 در برابر دلار شود؛ سطحی که معمولاً با نگرانی مقامات ژاپنی همراه است. سیاست‌گذاران BoJ همچنان در راهنمایی‌های آینده‌نگر خود محتاطانه عمل می‌کنند و از تعهد به چندین مرحله افزایش نرخ بهره خودداری کرده‌اند. در همین حال، ریسک‌های ژئوپلیتیکی جاری نیز وابستگی بالای ژاپن به انرژی خاورمیانه را بیش از پیش آشکار کرده است. اکنون که دلار بار دیگر در این هفته به بالای سطح 159 ین رسیده است، در صورتی که مرز 160 شکسته شود، دولت ژاپن ممکن است در روزهای آینده ناچار به مداخله مجدد در بازار ارز شود. ✔️ بیشتر بخوانید: تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

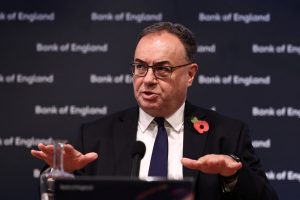
بیلی، رئیس بانک مرکزی انگلستان: بانک‌های بریتانیا به هوش مصنوعی “Mythos” دسترسی ندارند

بانک‌های بریتانیا به مدل‌های دیگر دسترسی دارند. باید رویکردی بین‌المللی در قبال ریسک سایبری اتخاذ کرد. نشانه‌هایی از تنش در اعتبارات بخش خصوصی وجود دارد. پیشنهادها در زمینه استیبل‌کوین قبل از تابستان ارائه می‌شوند میزان استفاده بانک مرکزی انگلستان (BoE) از هوش مصنوعی رو به افزایش است. آتش‌بس همچنان می‌تواند ایجادکننده عدم‌اطمینان باشد. توقف ۶۰ روزه مفید خواهد بود، اما مشکل را به‌طور کامل حل نخواهد کرد. هوش مصنوعی "Mythos"، یک مدل پیشرفته هوش مصنوعی سایبری است که توسط شرکت انتروپیک (Anthropic) ساخته شده است. این مدل به دلیل توانایی در کشف و بهره‌برداری از آسیب‌پذیری‌های نرم‌افزاری، "بسیار خطرناک" تلقی می‌شود و در حال حاضر تنها به صورت محدود در اختیار برخی موسسات فناوری و مالی قرار گرفته است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی از فدرال رزرو: نشانه‌هایی از رشد بهره‌وری ناشی از هوش مصنوعی مشاهده می‌شود

هوش مصنوعی منجر به بیکاری گسترده یا جابجایی‌های عظیم (نیروی کار) نخواهد شد احیای ثبات قیمت‌ها برای فدرال رزرو مهم است، اما نه به بهای آسیب زدن به اقتصاد

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا می‌خواهد در توافق USMCA شرطی اضافه کند که حداقل ۵۰٪ از خودروها در داخل آمریکا تولید شود تا مشمول تعرفه‌های ترجیحی شوند

به گزارش وال استریت ژورنال: دولت آمریکا قصد دارد در توافق تجاری USMCA تغییراتی ایجاد کند که بر اساس آن، دست‌کم ۵۰٪ از قطعات و مواد به‌کاررفته در خودروها باید از منابع ایالات متحده تأمین شود تا خودروها بتوانند از تعرفه‌های ترجیحی این توافق بهره‌مند شوند. طبق این گزارش، این شرط جدید باعث افزایش قابل‌توجه سهم تولید داخل آمریکا در خودروهای مشمول USMCA خواهد شد. در حال حاضر این توافق فقط الزام می‌کند که ۷۵٪ از مواد خودرو از منطقه آمریکای شمالی تأمین شود، اما شرط مشخصی برای سهم ایالات متحده وجود ندارد. این پیشنهاد پیش از مذاکرات برای بازنگری در USMCA آماده شده است؛ توافقی که در سال ۲۰۲۰ امضا شد و امسال وارد مرحله بازبینی شده است. همچنین یک هیئت آمریکایی این هفته در مکزیکوسیتی با دولت مکزیک برای آغاز دور نخست گفت‌وگوهای رسمی درباره این توافق دیدار کرده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پالسون، عضو فدرال رزرو: «فشارهای تورمی در حال وارد کردن فشار بر اقتصاد هستند

شرکت‌ها برای برنامه‌ریزی برای آینده با دشواری روبه‌رو هستند سیاست پولی در حال حاضر به‌درستی در سطوحی نسبتاً انقباضی قرار دارد تورم بیش از حد بالاست و حتی پیش از آغاز جنگ نیز بیش از حد بالا بود اقتصاد آمریکا در مسیر ادامه رشد ملایم قرار دارد مصرف‌کنندگان همچنان در حال هزینه‌کرد هستند، اما با سرعتی کمتر خانوار و شرکت‌ها در میان فضای نامطمئن موجود، نسبت به چشم‌انداز آینده محتاط هستند نرخ بیکاری تقریباً در سطح اشتغال کامل قرار دارد سناریوی پایه این است که بازار کار همچنان باثبات باقی بماند تورم به‌دلیل مجموعه‌ای از عوامل، بیش از حد بالاست سرعت فعالیت‌های اقتصادی به‌طور قابل‌توجهی به فشارهای تورمی اضافه نمی‌کند انتظارات تورمی بلندمدت در وضعیت مناسبی قرار دارند. سیاست فعلی فدرال رزرو به کنترل و کاهش تورم بالا کمک می‌کند سیاست پولی برای چشم‌انداز پیش‌رو در وضعیت مناسبی قرار دارد ثابت نگه داشتن نرخ‌های بهره به فدرال رزرو فضای لازم می‌دهد تا داده‌های اقتصادی را ارزیابی کند تغییر چشم‌انداز بازارها به سمت سیاست پولی انقباضی‌تر، امری سالم است. من تغییرات ساختاری در تورم نمی‌بینم، بلکه آن را به صورت یک سری شوک‌های پیاپی مشاهده می‌کنم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بومن، عضو بانک مرکزی آمریکا: واکنش به شوک موقتیِ ناشی از افزایش قیمت انرژی می‌تواند به اقتصاد فشار وارد کند و آن را تضعیف کند

اگر فدرال رزرو در سیاست پولی اعتبار و اعتماد خود را حفظ کند، می‌تواند شوک ناشی از افزایش قیمت انرژی را نادیده بگیرد. اگر تورم ناشی از جنگ گسترده‌تر شود، تغییر در چشم‌انداز سیاست‌گذاری را مدنظر قرار خواهم داد. سیاست فعلی فدرال رزرو که “به‌طور ملایم محدودکننده” است، با هدف حمایت از اشتغال و کاهش تورم دنبال می‌شود. خوش‌بین هستم که پایان جنگ باعث کاهش قیمت انرژی شود تداوم شوک انرژی می‌تواند در ادامه سال جاری به تورم فشار وارد کند. طرچه جنگ در خاورمیانه طولانی‌تر شود، ریسک‌های تورمی بیشتر خواهد شد. «می‌خواهم درباره تأثیر جنگ بر اقتصاد، شفافیت بیشتری داشته باشم. اقتصاد آمریکا با وجود شکنندگی بازار کار، همچنان مقاوم باقی مانده است. پیشرفت در کاهش تورم متوقف شده است اینکه فدرال رزرو در بیانیه سیاست‌گذاری ۲۹ آوریل، تمایل به تسهیل سیاست‌ها را حفظ کرد، اقدام خوبی بود واکنش به شوک انرژی می‌تواند فشار انقباضیِ غیرضروری به اقتصاد وارد کند اگر درگیری‌ها ادامه پیدا کند، دیدگاه‌های خود را بازنگری خواهم کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشمید، عضو فدرال رزرو: نگرانی اصلی من تورم است؛ هنوز بیش از حد داغ است

آستین اشمید، رئیس فدرال رزرو کانزاس‌سیتی، اعلام کرد که تورم همچنان بسیار بالاست و این موضوع «نگرانی اصلی» او در سیاست‌گذاری است. او گفت که به‌هیچ‌وجه اعتقادی ندارد که افزایش اخیر تورم «گذرا» باشد و تأکید کرد فدرال رزرو باید تعهد خود به بازگرداندن تورم به هدف ۲ درصدی را به‌وضوح به بازارها نشان دهد. فشار انرژی و وضعیت بازار کار اشمید گفت افزایش قیمت نفت قدرت خرید خانوارها را کاهش داده و بر هزینه‌کرد مصرف‌کنندگان فشار وارد می‌کند. او افزود که بازار کار در وضعیت «متعادل» قرار دارد و بخشی از این پایداری ناشی از استخدام در بخش سلامت است. به گفته او، با وجود رشد قیمت انرژی، تولیدکنندگان آمریکایی هنوز تمایلی به افزایش سرمایه‌گذاری برای تولید بیشتر نشان نداده‌اند. چشم‌انداز اقتصاد آمریکا و نقش هوش مصنوعی اشمید گفت بیشتر داده‌ها نشان می‌دهد اقتصاد آمریکا همچنان در مسیر رشد قرار دارد. او همچنین اشاره کرد که برخی شواهد نشان می‌دهد هوش مصنوعی سرعت استخدام را کاهش داده اما هنوز باعث تعدیل نیرو نشده است. اشمید تأکید کرد که اقتصاد آمریکا نسبت به گذشته کمتر در معرض شوک‌های انرژی قرار دارد، اما این موضوع از اهمیت کنترل تورم کم نمی‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تمدید آتش‌بس ایران–آمریکا؛ آیا دلار وارد فاز اصلاح می‌شود؟

تمدید آتش‌بس در ایران بار دیگر به بازارها کمک کرده تا با دیدگاهی خوش‌بینانه معامله کنند، اما برای آنکه دلار از سطوح فعلی افت قابل‌توجه‌تری را تجربه کند، در نهایت باید شاهد بازگشایی تنگه هرمز باشیم. در کنار تحولات جدید خلیج فارس، انتشار احتمالی داده‌های تورمی قوی‌تر از انتظار آلمان نیز امروز زیر ذره‌بین قرار دارد. این تحلیل توسط مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است. در یک نگاه تمدید آتش‌بس ایران–آمریکا فضای ریسک‌پذیری را بهبود داده اما برای افت معنادار دلار، بازار نیازمند بازگشایی واقعی تنگه هرمز است. داده‌های تورمی آلمان احتمالاً بالاتر از انتظار منتشر می‌شود و می‌تواند از یورو حمایت کند، در حالی که EURUSD همچنان تحت‌تأثیر تحولات خاورمیانه است. فدرال رزرو هنوز در مسیر انقباضی باقی مانده و معامله‌گران پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، منتظر گزارش بعدی CPI هستند. دلار کانادا زیر فشار اختلاف نرخ‌های بهره و ریسک‌های تجاری USMCA قرار دارد و حتی با بهبود ریسک‌پذیری، مسیر نزولی USDCAD محدود می‌ماند. دلار امریکا: بازار در تعقیب تیتر بعدی گزارش‌ها حاکی از آن است که آمریکا و ایران بر سر تمدید موقت ۶۰ روزه آتش‌بس به توافق رسیده‌اند؛ توافقی که همچنان نیازمند تأیید دونالد ترامپ، رئیس‌جمهور آمریکا است. این خبر پس از نگرانی‌های صبح دیروز درباره احتمال گسترش دوباره تنش‌ها در پی درگیری‌های نظامی جدید، تا حدی به سرمایه‌گذاران آرامش داده است. اکنون پرسش اصلی این است که آیا تنگه هرمز به‌زودی بازگشایی خواهد شد یا اینکه تمدید آتش‌بس تنها به یک بن‌بست طولانی‌تر منجر می‌شود. پس از تیترهای خبری دیروز، دلار در برابر اکثر ارزها تضعیف شد، اما شاخص دلار (DXY) همچنان حدود ۱ درصد بالاتر از سطوح ابتدای ماه مه معامله می‌شود. این در حالی است که نفت برنت اکنون ۴ درصد پایین‌تر از کف ۷ مه قرار دارد. پیش‌بینی اینکه آیا این لحظه واقعاً نقطه عطفی برای حل‌وفصل بحران خاورمیانه است یا نه دشوار است، اما نکته‌ای که باید پذیرفت این است که دلار، فارغ از این تحولات، همچنان در موقعیت نسبتاً قدرتمندی قرار دارد. علت این موضوع را می‌توان در لحن انقباضی فدرال رزرو و داده‌های تورمی جست‌وجو کرد که علی‌رغم کاهش قیمت انرژی، بازارها را همچنان به قیمت‌گذاری برای تداوم سیاست‌های انقباضی (حدود ۱۵ نقطه پایه تا پایان سال) سوق داده‌اند. داده‌های دیروز Core PCE آمریکا که اندکی پایین‌تر از اجماع بازار و برابر با ۰.۲ درصد ماهانه منتشر شد، تأثیر چندانی بر انتظارات بازار از فدرال رزرو نداشت؛ موضوعی که شاید نشان دهد معامله‌گران ترجیح می‌دهند پیش از کنار گذاشتن سناریوی افزایش نرخ بهره، ابتدا گزارش بعدی CPI را مشاهده کنند. امروز تقویم داده‌های آمریکا سبک‌تر است، اما سخنرانی‌های متعدد مقامات فدرال رزرو می‌تواند مورد توجه بازار قرار گیرد. دلار همچنان کاملاً تحت‌تأثیر تیترهای خبری حرکت می‌کند. نشانه‌های قوی از آغاز بازگشایی تنگه هرمز برای عبور‌ومرور می‌تواند دلار را به‌طور معناداری در برابر اکثر ارزها پایین‌تر ببرد؛ اما از سوی دیگر، تداوم وضعیت تعلیق و بلاتکلیفی حتی بدون تشدید مجدد درگیری‌های نظامی نیز ممکن است شاخص دلار را دوباره به محدوده 99.50 بازگرداند. یورو : تورم آلمان ممکن است بازار را غافلگیر کند فرانسه، اسپانیا و آلمان امروز صبح برآورد اولیه تورم ماه مه را منتشر می‌کنند. انتظار می‌رود تورم فرانسه و اسپانیا به روند شتاب‌گیری خود ادامه دهد، در حالی که پیش‌بینی‌ها تورم آلمان را در سطح ۲.۹ درصد بدون تغییر نشان می‌دهند. با این حال، تیم اقتصاد کلان ما معتقد است داده کلیدی آلمان با ریسک صعودی همراه است و احتمال ثبت رقمی به‌مراتب بالاتر از ۳ درصد وجود دارد. چنین نتیجه‌ای احتمالاً با تقویت روند نزولی نرخ‌های بهره کوتاه‌مدت، از یورو حمایت خواهد کرد. با این وجود، تحولات خاورمیانه همچنان عامل غالب در حرکت EURUSD باقی مانده است. از دید ما، بازگشایی تنگه هرمزمی‌تواند محرک یک رالی احساسی بیش از ۱ درصدی در این جفت‌ارز باشد. با این حال، تثبیت نرخ‌های بالاتر از 1.180 احتمالاً به شرایط مساعدتر در اختلاف نرخ‌های بهره کوتاه‌مدت نیز نیاز دارد؛ موضوعی که عمدتاً از مسیر بازقیمت‌گذاری انبساطی‌تر برای فدرال رزرو محقق می‌شود. دلار کانادا: اختلاف نرخ‌های بهره همچنان عامل فشار است کانادا امروز داده‌های تولید ناخالص داخلی سه‌ماهه نخست را منتشر می‌کند. انتظار بازار رشد نسبتاً ضعیف ۱.۵ درصدی سالانه‌سازی‌شده فصلی است؛ آن هم پس از ثبت رقم ناامیدکننده منفی ۰.۶ درصدی در سه‌ماهه چهارم. با این حال، چنین داده‌ای که تا حدی به گذشته مربوط است، تنها در صورتی برای بانک مرکزی کانادا اهمیت جدی خواهد داشت که اختلاف محسوسی با اجماع بازار داشته باشد. دلار کانادا امروز اندکی فرصت تنفس پیدا کرد، اما همچنان یکی از ضعیف‌ترین ارزهای گروه G10 در ماه مه باقی مانده است. در مدل ارزش منصفانه کوتاه‌مدت ما، سهام جهانی و اختلاف نرخ‌های بهره کوتاه‌مدت مهم‌ترین محرک‌های USDCAD هستند. کاهش بیشتر تنش‌ها و بهبود فضای ریسک‌پذیری احتمالاً می‌تواند USDCAD را پایین‌تر ببرد، اما اختلاف نرخ‌های بهره نسبی همچنان مانع مهمی در برابر این حرکت محسوب می‌شود. تورم کانادا و شرایط بازار کار نیز از تغییر رویکرد انقباضی بانک مرکزی کانادا در کوتاه‌مدت حمایت نمی‌کنند و بازارها همچنان راحت‌تر سناریوی حذف انتظارات انقباضی بانک مرکزی کانادا را می‌پذیرند تا کنار گذاشتن انتظارات انقباضی فدرال رزرو. مذاکرات مجدد توافق تجاری USMCA نیز همچنان یکی از ریسک‌های مهم برای دلار کانادا است. جیمیسون گریر، نماینده تجاری آمریکا، این هفته اعلام کرد اختلافات با کانادا «قابل‌توجه» است. همانند سال ۲۰۲۰، ترامپ ممکن است پیش از دستیابی به هر توافق نهایی، تهدیدهای تعرفه‌ای را تشدید کند. حتی اگر توافق جدیدی در نهایت حاصل شود، طولانی‌شدن مذاکرات و فضای عدم‌قطعیت می‌تواند بر اعتماد شرکت‌ها و بازار کار کانادا فشار وارد کند و احتمال اتخاذ موضع انقباضی‌تر از سوی بانک مرکزی کانادا را بیش از پیش کاهش دهد. در سناریوی پایه ما — که نسبت به تحولات خاورمیانه دیدگاهی نسبتاً خوش‌بینانه دارد — انتظار داریم USDCAD تا پایان ژوئن به 1.37 و تا پایان سه‌ماهه سوم به 1.36 بازگردد. این پیش‌بینی همچنان بخشی از پرمیوم ریسک مرتبط با مذاکرات مجدد USMCA را در دلار کانادا لحاظ می‌کند؛ عاملی که باعث می‌شود «لونی» نسبت به سایر ارزهای کالامحور گروه G10 عملکرد ضعیف‌تری داشته باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

 نرخ بیکاری آلمان – مه ۲۰۲۶

تغییرات بیکاری آلمان - مه - Unemployment Change واقعی .................. 12K-  پیش‌بینی ............. 11K قبلی .................... 20K  نرخ بیکاری آلمان - مه - Unemployment Rate  واقعی .................. %  پیش‌بینی ............. %6.4  قبلی ................... %6.4

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های خرده‌فروشی و نرخ بیکاری ژاپن – آوریل ۲۰۲۶

خرده فروشی ژاپن - سالانه (آوریل) - Retail Sales  واقعی .................. %2.1  پیش‌بینی .............. %1.4  قبلی ..................... %1.4 (این داده از 1.7 درصد تجدید شده است.) شاخص تولیدات صنعتی ژاپن - آوریل - Industrial Production  واقعی .................. %0.8  پیش‌بینی ........... %0.4-  قبلی ................ %0.4- (این داده از 0.5- تجدید شده است.) نرخ بیکاری ژاپن - ماهانه (آوریل) - Unemployment Rate  واقعی ................ %2.5  پیش‌بینی ............. %2.7  قبلی ..................... %2.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

امیدواری به دیپلماسی در خاورمیانه قیمت نفت و شاخص دلار را کاهش داد

با تعطیلی بازارهای لندن و آمریکا به مناسبت روز یادبود، تمرکز اصلی سرمایه‌گذاران به تحولات پیرامون تنش‌ها در خاورمیانه و تلاش‌های دیپلماتیک معطوف شد. گزارش‌ها حاکی از حضور مذاکره‌کننده ارشد و وزیر امور خارجه ایران در دوحه برای دستیابی به توافقی جهت پایان دادن به مناقشات است. هرچند طرفین تاکید کرده‌اند که هنوز کار زیادی باقی مانده و توافق نهایی حاصل نشده است، اما امیدها برای امضای یک یادداشت توافق اولیه (MOA) به عنوان چارچوب مذاکرات بعدی افزایش یافته است. بر اساس جزئیات منتشر شده، محورهای اصلی این رایزنی‌ها شامل پیشنهاد آتش‌بس ۶۰ روزه، بازگشایی تنگه هرمز ظرف ۳۰ روز آینده و پاکسازی مین‌ها، کاهش احتمالی محدودیت‌های آمریکا بر بنادر ایران و معافیت‌های تحریمی محدود، و همچنین اجازه موقت به ایران برای ازسرگیری برخی صادرات نفتی است. با این حال، موضوع ذخایر اورانیوم غنی‌شده ایران همچنان بزرگ‌ترین نقطه اختلاف است؛ به طوری که برخی گزارش‌ها از درخواست ایران برای انتقال اورانیوم با غنی‌سازی بالا به چین حکایت دارند. از سوی دیگر، احتمال تشدید درگیری‌ها میان اسرائیل و حزب‌الله در لبنان و تصمیم تل‌آویو برای حمله گسترده به مواضع حزب‌الله، به عنوان یکی از بزرگ‌ترین ریسک‌ها، شکنندگی این فضای دیپلماتیک را نشان می‌دهد. بازارهای مالی به این پالس‌های دیپلماتیک واکنش مثبتی نشان دادند و بخشی از «پریمیوم ریسک جنگ» از بازارها حذف شد. در همین راستا، قیمت نفت خام با ریزش شدید ۶.۵۲ درصدی به ۹۰.۳۰ دلار رسید. افت قیمت نفت، فشارهای صعودی بر دلار را کاهش داد و ارزش دلار آمریکا در برابر تمام ارزهای اصلی تضعیف شد. در بازار مشتقات نیز شاخص فیوچرز اس‌اندپی ۵۰۰ افزایش ۰.۹۸ درصدی را ثبت کرد. هم‌زمان با کاهش ارزش دلار، فلزات گرانبها رشد کردند؛ به طوری که قیمت طلا با ۱.۳۷ درصد افزایش به ۴,۵۷۰.۸۲ دلار و نقره با بیش از ۳ درصد رشد به ۷۸.۰۵ دلار رسید. در بازار رمزارزها نیز بیت‌کوین با صعود به کانال ۷۷,۵۲۳ دلار روند مثبتی را دنبال کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار آنتروپیک: منافع هوش مصنوعی در انحصار کشورهای ثروتمند می‌ماند

یکی از بنیان‌گذاران شرکت آنتروپیک، کریس اولاه، هشدار داد که هوش مصنوعی می‌تواند نیروی کار انسانی را در مقیاسی بسیار گسترده جایگزین کند و تأکید کرد که حمایت از افراد شغل‌از‌دست‌داده یک «وظیفه اخلاقی» است. او افزود که اگر سازوکارهای جهانی برای اشتراک منافع حاصل از پیشرفت‌های هوش مصنوعی ایجاد نشود، این دستاوردها ممکن است تنها در اختیار کشورهای ثروتمند باقی بماند و شکاف اقتصادی میان شمال و جنوب جهان را عمیق‌تر کند. اولاه گفت نبود سازوکار مشخص برای انتقال منافع فناوری به کشورهای فقیر یک «مسئله حل‌نشده» است و هشدار داد که تمرکز قدرت و سرمایه در دست چند کشور می‌تواند توازن اقتصادی جهانی را به‌طور جدی تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل تکنیکال یورو دلار: یورو تحت تاثیر نوسانات دلار

یورو همچنان محرک بنیادی قدرتمندی برای رشد مستقل ندارد و در شرایط فعلی، بخش عمده‌ای از نوسانات آن تحت تأثیر رفتار دلار آمریکا شکل می‌گیرد. به نظر می‌رسد این وضعیت طی هفته جاری نیز ادامه داشته باشد و جهت حرکت جفت‌ارز یورودلار بیش از هر چیز به تحولات مربوط به دلار و فضای ریسک بازار وابسته بماند. یورودلار طی هفته گذشته چندین بار حمایت مهم 1.16 را آزمایش کرد، اما در نهایت موفق به شکست این سطح نشد. دلیل اصلی حفظ این حمایت، انتشار اخبار متناقض و نوسان احساسات بازار میان سناریوهای ریسک‌گریز و ریسک‌پذیر بود؛ موضوعی که مانع از شکل‌گیری فشار فروش پایدار شد. از منظر بنیادی، در صورتی که توافقی میان آمریکا و ایران حاصل شود و فضای ریسک‌پذیری در بازارهای جهانی تقویت گردد، می‌توان انتظار بازگشت نسبی تقاضا و رشد قیمتی برای یورو را داشت. کاهش تنش‌های سیاسی معمولاً به تضعیف تقاضا برای دارایی‌های امن و تغییر جریان سرمایه به سمت ارزهای پرریسک‌تر منجر می‌شود؛ عاملی که می‌تواند از یورو حمایت کند. در تایم‌فریم ۴ ساعته نیز اندیکاتورها سیگنال‌های متفاوتی ارائه می‌دهند؛ به‌طوری‌که اندیکاتور MACD نشانه‌هایی از تقویت مومنتوم صعودی را نشان می‌دهد، اما RSI همچنان ضعف نسبی و فشار فروش را تأیید می‌کند. این اختلاف میان سیگنال‌ها، بیانگر افزایش عدم قطعیت در بازار است و احتمالاً باعث می‌شود اخبار سیاسی و اقتصادی، نقش پررنگ‌تری در تعیین روند بعدی یورودلار ایفا کنند. در شرایط فعلی، حفظ محدوده حمایتی 1.16 برای یورودلار اهمیت بسیار بالایی دارد و می‌توان آن را مرز میان ادامه اصلاح نزولی و آغاز موج جدید رشد دانست. تثبیت قیمت بالای این سطح، شانس بازگشت خریداران را افزایش می‌دهد؛ اما شکست قطعی آن می‌تواند فشار فروش را تشدید کرده و مسیر حرکت به سمت سطوح پایین‌تر را باز کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل تکنیکال طلا: نوسان روی حمایت کلیدی

اونس جهانی طلا در حال حاضر روی یکی از مهم‌ترین سطوح حمایتی خود در حال نوسان است و نبرد سنگینی میان خریداران و فروشندگان برای تعیین مسیر بعدی قیمت شکل گرفته است. همان‌طور که در نمودار مشاهده می‌شود، طلا همچنان ساختار نزولی خود را حفظ کرده و در تلاش است از حمایت کلیدی محدوده ۴۵۰۰ دلار دفاع کند. از منظر بنیادی، در صورتی که ریسک تنش‌های ژئوپلیتیکی در منطقه کاهش یابد و اخبار مثبتی از توافقات احتمالی منتشر شود، می‌توان انتظار یک ریکاوری یا اصلاح صعودی کوتاه‌مدت در قیمت طلا را داشت؛ اما این موضوع لزوماً به معنای تغییر روند اصلی بازار نخواهد بود و تا زمانی که نشانه‌های قطعی بازگشت روند دیده نشود، سناریوی نزولی همچنان معتبر باقی می‌ماند. در تایم‌فریم ۴ ساعته، شاهد سیگنال‌های متناقض از اندیکاتورها هستیم؛ به‌گونه‌ای که اندیکاتور MACD نشانه‌هایی از تقویت مومنتوم صعودی ارائه می‌دهد، در حالی که RSI همچنان سیگنال ضعف و فشار فروش را نشان می‌دهد. این واگرایی میان اندیکاتورها بیانگر افزایش عدم قطعیت در بازار است و می‌تواند باعث شود محرک‌های خبری و تحولات سیاسی، نقش تعیین‌کننده‌ای در جهت حرکت بعدی طلا داشته باشند. در سناریوی نزولی، از دست رفتن حمایت کلیدی ۴۵۰۰ دلار می‌تواند فشار فروش را افزایش داده و مسیر افت قیمت را تا محدوده ۴۲۰۰ دلار هموار کند. در مقابل، حفظ این سطح حمایتی احتمال شکل‌گیری یک بازگشت موقت یا تثبیت قیمت را افزایش خواهد داد. بازار طلا در نقطه‌ای حساس قرار گرفته و واکنش قیمت به محدوده ۴۵۰۰ دلار، همراه با اخبار سیاسی و اقتصادی پیش‌رو، می‌تواند جهت روند میان‌مدت را مشخص کند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر تورم PCE آمریکا در سایه نااطمینانی خاورمیانه

در یک نگاه دلار امریکا همچنان تحت تاثیر تحولات خاورمیانه قرار دارد. در آستانه انتشار داده‌های کلیدی PCE آمریکا، انتظارات برای افزایش نرخ بهره فدرال رزرو همچنان بالا باقی مانده است. تصمیم بانک مرکزی نیوزیلند و داده‌های تورم استرالیا می‌توانند مسیر انقباضی نرخ‌های بهره را تندتر کنند. شتاب گرفتن تورم توکیو ممکن است نگرانی‌ها درباره مداخله ارزی ژاپن را کاهش دهد. داده‌های اولیه تورم ایتالیا، فرانسه و آلمان، در کنار GDP کانادا، نیز در کانون توجه بازارها قرار دارند. پس از ثبت قوی‌ترین عملکرد هفتگی خود در دو ماه گذشته، دلار آمریکا این هفته در فضایی نوسانی و نسبتاً خنثی معامله شد؛ به‌طوری که شاخص دلار بین محدوده 98.80 تا 99.40 در رفت‌وآمد بود. دلار هفته را با قدرت آغاز کرد؛ آن هم در پی تشدید دوباره تنش‌های خاورمیانه، از جمله افزایش لحن خصمانه میان مقامات آمریکا و ایران و همچنین حملات پهپادی. با این حال، ایران بلافاصله پس از این تنش‌ها پیشنهاد صلح تازه‌ای به آمریکا ارائه کرد و دونالد ترامپ نیز روز چهارشنبه اعلام کرد مذاکرات صلح با ایران وارد «مراحل نهایی» شده است. این تحولات، همراه با انتشار خبر عبور موفق برخی کشتی‌ها از تنگه هرمز، مانع از ادامه صعود دلار شد و به قیمت نفت اجازه داد بخشی از رشد خود را پس بدهد. با این وجود، اگرچه دلار نتوانست روند صعودی خود را شتاب دهد، اما وارد فاز نزولی هم نشد. شاید دلیل این مسئله، صورت‌جلسه فدرال رزرو باشد که نشان داد نگرانی سیاست‌گذاران نسبت به از کنترل خارج شدن تورم در حال افزایش است و چندین عضو بیش از گذشته نسبت به ایده افزایش نرخ بهره تمایل پیدا کرده‌اند. تمرکز بازارها بر داده‌های PCE آمریکا در میان نگرانی‌های بالای تورمی طبق برآورد یوتوتایمز، این شرایط به سرمایه‌گذاران اجازه داده است همچنان سناریوی افزایش 25 واحد پایه‌ای نرخ بهره در آینده قابل پیش‌بینی را در قیمت‌ها لحاظ کنند. در حال حاضر، یک افزایش نرخ بهره تا ماه مارس بطور کامل قیمت‌گذاری شده و احتمال وقوع آن در سال جاری نیز حدود 70 درصد برآورد می‌شود. حتی اگر قیمت نفت بیش از این افزایش نیابد، تورم می‌تواند همچنان در سطوح بالا باقی بماند؛ زیرا نرخ‌های سالانه، قیمت‌های فعلی را با قیمت‌های یک سال قبل مقایسه می‌کنند؛ زمانی که قیمت‌ها هنوز بسیار پایین‌تر بودند. بنابراین، اگر داده‌های جدید همچنان این تصویر را تأیید کنند، سرمایه‌گذاران ممکن است زمان مورد انتظار خود برای افزایش نرخ بهره را جلوتر بیاورند. با در نظر گرفتن این موارد، شاخص Core PCE ماه آوریل که روز پنج‌شنبه منتشر می‌شود و معیار تورمی محبوب فدرال رزرو به شمار می‌رود، می‌تواند توجه ویژه‌ای را به خود جلب کند. این گزارش همراه با داده‌های درآمد و هزینه‌کرد شخصی همان ماه و همچنین دومین برآورد تولید ناخالص داخلی سه‌ماهه نخست منتشر خواهد شد. با توجه به اینکه شاخص CPI و PPI ماه آوریل بالاتر از انتظارات ظاهر شدند، ریسک داده‌های PCE نیز می‌تواند به سمت ارقام بالاتر متمایل باشد. انتشار نرخ‌های PCE بالاتر از انتظار، در کنار داده‌های نسبتاً مناسب از رشد اقتصادی، می‌تواند سناریوی افزایش نرخ بهره در ادامه سال را تقویت کند و به دلار آمریکا اجازه دهد بخشی دیگر از موقعیت خود را بهبود بخشد؛ به‌ویژه اگر مذاکرات صلح میان آمریکا و ایران بار دیگر به بن‌بست برسد. آیا بانک مرکزی نیوزیلند بار دیگر پیام انقباضی خود را تکرار خواهد کرد؟ در نیوزیلند، بانک مرکزی این کشور (RBNZ) روز چهارشنبه برای تصمیم‌گیری درباره سیاست پولی تشکیل جلسه خواهد داد. در نشست قبلی، سیاست‌گذاران تصمیم گرفتند نرخ رسمی بهره (OCR) را بدون تغییر و در سطح 2.25 درصد حفظ کنند، اما هم‌زمان نگرانی خود را نسبت به اثرات درگیری خاورمیانه بر تورم و رشد اقتصادی ابراز کردند و تأکید داشتند در صورتی که فشارهای قیمتی تشدید شود، آماده‌اند «قاطعانه» وارد عمل شوند. بازارها این تصمیم را نوعی «توقف انقباضی» تعبیر کردند؛ موضوعی که همراه با افزایش انتظارات تورمی یک‌ساله و دوساله، سرمایه‌گذاران را متقاعد کرده است که تا پایان سال احتمالاً حدود سه مرحله افزایش 25 واحد پایه‌ای نرخ بهره مورد نیاز خواهد بود. اگرچه احتمال اقدام در همین نشست همچنان پایین و در حدود 25 درصد است، اما این احتمال برای نشست ماه جولای به حدود 80 درصد می‌رسد. “ «اگر بانک مرکزی نیوزیلند بار دیگر نرخ بهره را ثابت نگه دارد اما هم‌زمان لحن انقباضی خود را حفظ کند، می‌تواند عملاً مسیر افزایش نرخ بهره در ماه جولای را قطعی‌تر کرده و حتی به تقویت بیشتر دلار نیوزیلند منجر شود.» محمد زمانی تورم استرالیا می‌تواند موتور RBA را دوباره روشن کند تنها نیم ساعت پیش از تصمیم بانک مرکزی نیوزیلند، داده‌های تورم مصرف‌کننده استرالیا برای ماه آوریل منتشر خواهد شد. بانک مرکزی استرالیا (RBA) تاکنون سه بار نرخ بهره را افزایش داده و اگرچه به نظر می‌رسد فعلاً از توقف موقت در مسیر انقباضی خود رضایت دارد، اما بر اساس معاملات سوآپ شاخص شبانه استرالیا (OIS)، بازارها همچنان حدود 70 واحد پایه افزایش نرخ بهره دیگر را تا پایان سال 2026 در قیمت‌ها لحاظ کرده‌اند. نرخ سالانه تورم مصرف‌کننده در ماه مارس از 3.7 درصد به 4.6 درصد جهش کرد و شتاب بیشتر آن می‌تواند معامله‌گران را به قیمت‌گذاری مسیری تندتر برای نرخ‌های بهره سوق دهد؛ موضوعی که می‌تواند نیروی تازه‌ای به دلار استرالیا ببخشد. در نهایت، هدف تورمی RBA در محدوده 2 تا 3 درصد قرار دارد و نرخ‌های CPI هم‌اکنون به‌وضوح بالاتر از سقف این محدوده هستند. ین در انتظار داده‌های تورم توکیو برای کاهش فشار مداخله در ژاپن، مهم‌ترین رویداد احتمالاً گزارش CPI توکیو برای ماه مه خواهد بود که همراه با داده‌های تولید صنعتی و اشتغال ماه آوریل منتشر می‌شود. حتی پس از چند نوبت مداخله اخیر مقامات ژاپنی، ین همچنان در برابر دلار آمریکا تحت فشار قرار دارد و جفت‌ارز دلار/ین بار دیگر به محدوده 158 تا 160 بازگشته است؛ محدوده‌ای که معمولاً وزیر دارایی، کاتایاما، در آن نسبت به آمادگی مقامات برای مداخله ارزی لحن جدی‌تری اتخاذ می‌کند. شتاب گرفتن تورم توکیو می‌تواند احتمال افزایش نرخ بهره از سوی بانک مرکزی ژاپن در نشست پیش‌رو را تقویت کند و شانس افزایش‌های بیشتر در ماه‌های آینده را نیز بالا ببرد. بر اساس معاملات سوآپ شاخص شبانه ژاپن (OIS)، احتمال افزایش نرخ بهره در 16 ژوئن حدود 75 درصد برآورد می‌شود و یک افزایش دیگر نیز تا پایان سال تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. افزایش احتمال رشد نرخ بهره می‌تواند به تقویت ین کمک کند و احتمالاً ریسک مداخله ارزی را کاهش دهد. با این حال، اگر بانک مرکزی ژاپن واقعاً بخواهد اثر مداخله احتمالی به نتیجه مطلوب برسد و از افت‌های سفته‌بازانه بیشتر در ین جلوگیری شود، ممکن است ناچار باشد انتظارات بازار را برآورده کند. انتشار داده‌های تورمی ایتالیا، فرانسه و آلمان؛ GDP کانادا نیز در دستور کار در نهایت، روز جمعه داده‌های اولیه CPI ماه مه از ایتالیا، فرانسه و آلمان منتشر خواهد شد و تصویری مقدماتی از مسیر احتمالی تورم در منطقه یورو ارائه می‌دهد. داده‌های تورم کل منطقه یورو نیز روز سه‌شنبه 2 ژوئن منتشر خواهد شد. در حال حاضر، انتظار می‌رود بانک مرکزی اروپا در نشست پیش‌رو نرخ بهره را افزایش دهد و پس از آن نیز حدود 40 واحد پایه افزایش دیگر در دستور کار قرار گیرد. افزایش ریسک از کنترل خارج شدن تورم می‌تواند به مسیر نرخ بهره‌ای انقباضی‌تر منجر شود، اما اینکه چنین وضعیتی بتواند به رشد یورو کمک کند، همچنان محل تردید است. اگرچه انتظار می‌رود ECB در مقایسه با فدرال رزرو با شدت بیشتری نرخ‌های بهره را افزایش دهد، اما هم‌زمان اقتصاد منطقه یورو ظاهراً از بحران فعلی انرژی و جنگ خاورمیانه آسیب بیشتری دیده است. این موضوع در تضعیف شاخص‌های PMI نیز مشهود است؛ به‌طوری که شاخص ترکیبی اولیه PMI منطقه یورو برای ماه مه از 48.8 به 47.5 کاهش یافته و بیش از پیش وارد محدوده انقباضی شده است. تولید ناخالص داخلی کانادا برای سه‌ماهه نخست و ماه مارس نیز در دستور کار روز جمعه قرار دارد. دلار کانادا در میانه آشفتگی‌های ژئوپلیتیکی خاورمیانه عملکرد نسبتاً قابل قبولی داشته و احتمالاً از رشد قیمت نفت حمایت گرفته است. در نهایت، کانادا چهارمین صادرکننده بزرگ نفت در جهان است؛ بنابراین اگر داده‌ها نشان دهند اقتصاد کانادا در برابر این ناآرامی‌ها مقاوم باقی مانده، دلار کانادا می‌تواند اندکی بیشتر تقویت شود. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران: آیا طلا می‌تواند بالای ۴٬۷۰۰ دلار تثبیت شود؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیکاری استرالیا به ۴.۵٪ رسید؛ بالاترین سطح از ۲۰۲۱

نرخ بیکاری استرالیا در آوریل به‌طور غیرمنتظره‌ای به ۴.۵٪ افزایش یافت؛ بالاترین سطح در چهار سال و نیم گذشته و بالاتر از پیش‌بینی ۴.۳٪. این جهش در حالی رخ داد که اشتغال ۱۸٬۶۰۰ نفر کاهش یافت؛ در حالی که بازار انتظار افزایش ۱۷٬۵۰۰ شغل را داشت. این داده‌ها مسیر سیاست‌گذاری بانک مرکزی استرالیا (RBA) را پیچیده‌تر می‌کند. جزئیات کلیدی گزارش بازار کار اشتغال کل ۱۸٬۶۰۰ نفر کاهش یافت (در مقابل پیش‌بینی +۱۷٬۵۰۰). اشتغال تمام‌وقت ۱۰٬۷۰۰ نفر و پاره‌وقت ۷٬۹۰۰ نفر کاهش یافت. نرخ بیکاری به ۴.۵٪ رسید؛ بالاترین سطح از نوامبر ۲۰۲۱. نرخ مشارکت از ۶۶.۸٪ به ۶۶.۷٪ کاهش یافت. بیکاری جوانان از ۱۱٪ عبور کرد؛ سطحی که معمولاً نشانه ضعف گسترده‌تر اقتصادی است. ساعات کار ۰.۸٪ افزایش یافت؛ سیگنالی که تصویر کاملاً منفی داده‌ها را کمی تعدیل می‌کند. پیامد برای RBA این داده‌ها پیش‌بینی RBA مبنی بر پایان سال ۲۰۲۶ با نرخ بیکاری ۴.۳٪ را زیر فشار می‌گذارد. پس از سه افزایش متوالی نرخ بهره، اکنون احتمال وقفه در نشست ژوئن به‌طور قابل‌توجهی افزایش یافته است. با این حال، افزایش ساعات کار و نوسان‌پذیری تاریخی این سری داده‌ها به RBA اجازه می‌دهد از واکنش بیش‌ازحد به داده‌های فقط یک ماه خودداری کند. سیگنال نگران‌کننده: بیکاری جوانان عبور بیکاری جوانان از ۱۱٪، همراه با افت اعتماد کسب‌وکار در PMI که به سطح دوران همه‌گیری رسیده، تصویری از اقتصادی ارائه می‌دهد که تحت فشار نرخ‌های بهره بالا و شوک انرژی ناشی از خاورمیانه قرار دارد. پیامد برای بازار فارکس با افزایش احتمال توقف چرخه افزایش نرخ بهره، فشار بر دلار استرالیا (AUD) افزایش خواهد یافت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات اشتغال استرالیا – آوریل ۲۰۲۶

تغییرات اشتغال استرالیا - آوریل - Employment Change  واقعی  .................. 18.6K-  پیش‌بینی  .............  16.7K  قبلی  .....................17.9K  نرخ بیکاری استرالیا - آوریل - Unemployment Rate  واقعی  ..................  %4.5  پیش‌بینی  .............  %4.3 قبلی  ...................  %4.3  تغییرات اشتغال تمام‌وقت استرالیا - آوریل - Full Time Employment Change  واقعی  ..................  10.7K-  قبلی  ...................  63.4K  (این داده از ۵۲.۵ هزار نفر تجدید شده است) تغییرات اشتغال پاره‌وقت استرالیا - آوریل - Part Time Employment Change  واقعی  .................. 7.9K  قبلی  ...................   40K- (این داده از منفی ۳۴.۶ هزار نفر تجدید شده است) نرخ مشارکت Participation Rate (آوریل)  واقعی  ............ %66.7  پیش‌بینی  .............  %66.8  قبلی  ................... %66.8

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیکاری جوانان چین در آوریل به ۱۶.۳٪ رسید

اداره ملی آمار چین اعلام کرد نرخ بیکاری مبتنی بر نظرسنجی برای گروه سنی ۱۶ تا ۲۴ سال در ماه آوریل به ۱۶.۳٪ رسیده است؛ رقمی که همچنان نشان‌دهنده فشار شدید بر بازار کار جوانان است. بر اساس این گزارش: نرخ بیکاری ۱۶ تا ۲۴ ساله‌ها: ۱۶.۳٪ نرخ بیکاری ۲۵ تا ۲۹ ساله‌ها: ۷.۴٪ نرخ بیکاری ۳۰ تا ۵۹ ساله‌ها: ۴.۲٪ این داده‌ها نشان می‌دهد شکاف بیکاری میان جوانان و سایر گروه‌های سنی همچنان بسیار بالا است؛ موضوعی که به‌ویژه پس از رکود بخش املاک، کاهش فرصت‌های شغلی در بخش فناوری و فشارهای ساختاری بر اقتصاد چین تشدید شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر