TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آخرین گزارش COT| مه ۲۰۲۶؛ آیا پول هوشمند در حال فاصله گرفتن از طلاست؟

گزارش جدید COT در هفته منتهی به ۱۹ مه ۲۰۲۶، تصویری مهم از تغییر رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ تصویری که می‌تواند سرنخ‌های مهمی برای معامله‌گران فارکس، طلا، نفت، شاخص‌ها و حتی کریپتو داشته باشد. داده‌های این هفته نشان می‌دهد سرمایه‌های سفته‌بازانه در برخی دارایی‌های امن عقب‌نشینی کرده‌اند، در حالی که بازار انرژی، برخی ارزهای کالایی و بخشی از بازار سهام آمریکا نشانه‌هایی از بهبود موقعیت‌گیری را ثبت کرده‌اند. “ «این تحلیل توسط تیم یوتوتایمز و بر پایه داده‌های منتشرشده در گزارش COT (Commitments of Traders – گزارش تعهد معامله‌گران) که از سوی کمیسیون معاملات آتی کالای آمریکا (CFTC) منتشر می‌شود، تهیه شده است. لازم به تأکید است که این ابزار تنها یکی از روش‌های رصد رفتار بازار در کنار سایر ابزارهای تحلیلی محسوب می‌شود و نباید به‌عنوان سیگنال قطعی معاملاتی تلقی شود. معامله‌گران بهتر است از این داده‌ها به‌عنوان یک راهنمای تحلیلی در کنار سایر عوامل بازار استفاده کنند.» کامران گودرزی در یک نگاه کاهش موقعیت صعودی روی یورو، پوند و ین افت محسوس تمایل سفته‌بازان به طلا و فلزات ادامه قدرت نسبی نفت خام در برابر ضعف شدید گاز طبیعی بهبود تدریجی سنتیمنت بازار در بیت‌کوین و اتریوم یورو؛ هم خریداران و هم فروشندگان فعال‌تر شدند، اما فروشندگان دست بالا را گرفتند در بازار فارکس، یورو یکی از مهم‌ترین تغییرات هفتگی را ثبت کرده است. برخلاف تصور اولیه، معامله‌گران بزرگ از معاملات خرید یورو خارج نشده‌اند؛ بلکه فعالیت در هر دو سمت بازار افزایش یافته است. Long: +9,249 Short: +15,936 Net Position: 33,513 تغییر هفتگی منفیNet: 6,687 یعنی خریداران یورو موقعیت‌های جدید باز کرده‌اند، اما فروشندگان با سرعت بیشتری وارد بازار شده‌اند. نتیجه این واگرایی، کاهش موقعیت خالص خرید بوده است. وضعیت مهم سایر ارزها دلار استرالیا (AUD) همچنان یکی از قوی‌ترین ارزهای مورد علاقه سفته‌بازان باقی مانده است: Net Position: 85,644 تغییر هفتگی: +654 در مقابل، ین ژاپن شاهد افزایش سنگین فروش بوده است: Long: +6,448 Short: +25,251 منفی Net Position: 93,905 پوند بریتانیا نیز فشار فروش بیشتری را تجربه کرده: منفی Long: 11,530 Short: +9,718 منفیNet Position: 64,307 اینجا برخلاف یورو، تصویر واقعاً نزولی‌تر است؛ زیرا لانگ‌ها کاهش یافته و هم‌زمان شورت‌ها رشد کرده‌اند. فلزات؛ کاهش اشتیاق سفته‌بازان در طلا، نقره و پلاتین در بخش فلزات، داده‌ها بیشتر از تعدیل خوش‌بینی حکایت دارند. طلا (Gold) منفی Long: 8,775 Short: +3,014 Net Position: 159,833 تغییر هفتگی: 11,789- در طلا، همزمان شاهد کاهش معاملات خرید و افزایش معاملات فروش هستیم؛ بنابراین افت موقعیت خالص صرفاً یک اثر آماری نیست و نشانه واقعی کاهش تمایل صعودی محسوب می‌شود. نقره (Silver) منفی Long: 1,978 منفی Short: 538 Net Position: 24,671 تغییر هفتگی: 1,440- در نقره، هم لانگ و هم شورت کاهش یافته‌اند؛ اما خروج از موقعیت‌های خرید بیشتر بوده و در نتیجه موقعیت خالص افت کرده است. پلاتین (Platinum) منفی Long: 2,118 Short: +686 Net Position: 17,908 تغییر هفتگی: 2,804- در پلاتین نیز ترکیب کاهش لانگ‌ها و افزایش شورت‌ها دیده می‌شود؛ الگویی که معمولاً نشانه کاهش اعتماد به ادامه رشد قیمت است. مس (Copper) منفی Long: 1,285 منفی Short: 862 Net Position: 75,886 تغییر هفتگی: 423- در مس، هر دو سمت بازار کوچک‌تر شده‌اند، اما کاهش لانگ‌ها اندکی بیشتر بوده است. به‌طور کلی، داده‌های فلزات نشان می‌دهد سرمایه‌های سفته‌بازانه نسبت به هفته‌های قبل محتاط‌تر شده‌اند. نفت و انرژی؛ تداوم قدرت نفت، فشار فروش سنگین روی گاز طبیعی در بازار انرژی، تصویر دوگانه دیده می‌شود. نفت خام WTI Long: +12,803 Short: +10,100 Net Position: 172,580 تغییر هفتگی: +2,703 در نفت، هم خریداران و هم فروشندگان موقعیت‌های خود را افزایش داده‌اند؛ اما رشد لانگ‌ها بیشتر بوده و همین موضوع باعث بهبود موقعیت خالص خرید شده است. گاز طبیعی منفی Long: 11,149 Short: +4,741 منفی Net Position: 192,196 تغییر هفتگی: 15,890- اینجا تصویر کاملاً متفاوت است؛ لانگ‌ها کاهش یافته‌اند و فروشندگان نیز بر موقعیت‌های خود افزوده‌اند. این ترکیب، یکی از نزولی‌ترین ساختارهای جدول این هفته را ایجاد کرده است. شاخص‌های آمریکا؛ واگرایی میان نزدک و بازار گسترده‌تر در بخش شاخص‌ها، همه بازار سهام آمریکا رفتار یکسانی نداشته‌اند. Nasdaq-100 بهبود قابل‌توجهی را ثبت کرده: Long: +15,898 Short: +1,333 تغییر Net: +14,565 در مقابل، Russell 2000 تضعیف شده: منفی Long: 15,867 منفی Short: 7,934 تغییر Net: 7,933- در S&P500 E-mini نیز گرچه هر دو سمت رشد کرده‌اند، اما افزایش لانگ‌ها بیشتر بوده است: Long: +4,877 Short: +1,647 تغییر Net: +3,230 کریپتو؛ بهبود تدریجی احساسات بازار در بخش دارایی‌های دیجیتال، داده‌ها نسبتاً سازنده‌اند. بیت‌کوین منفی Long: 363 منفی Short: 1,216 Net Position: 2,112 تغییر هفتگی: +853 بهبود موقعیت خالص بیت‌کوین عمدتاً ناشی از کاهش موقعیت‌های فروش بوده است، نه موج قدرتمند خرید جدید. اتریوم Long: +2,295 منفی Short: 837 Net Position: 3,568 تغییر هفتگی: +3,132 در اتریوم هم افزایش لانگ‌ها و هم کاهش شورت‌ها مشاهده می‌شود؛ ترکیبی که از بهبود سنتیمنت بازار حمایت می‌کند. جمع‌بندی: معامله‌گران بزرگ به دنبال چه سناریویی هستند؟ گزارش COT این هفته نشان می‌دهد سرمایه‌های هوشمند در حال بازتنظیم ریسک هستند. کاهش خرید در فلزات، احتیاط در بازار فارکس اروپا، تداوم علاقه به نفت و بازگشت تدریجی توجه به کریپتو، همگی می‌توانند نشانه‌ای از بازاری باشند که در حال قیمت‌گذاری سناریوی تورم پایدار، سیاست پولی محتاطانه و رشد نامتوازن اقتصاد جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شی جین‌پینگ، رهبر چین: پایان جنگ خاورمیانه یک ضرورت فوری است

ولادیمیر پوتین، رئیس‌جمهور روسیه، در دیدار با شی جین‌پینگ اعلام کرد که روابط مسکو و پکن به «سطحی بی‌سابقه» رسیده است و این روابط به‌عنوان یک عامل ثبات در نظام بین‌الملل عمل می‌کند. او تأکید کرد که روسیه همچنان تأمین‌کننده قابل‌اعتماد انرژی برای چین باقی خواهد ماند. در مقابل، شی جین‌پینگ نیز گفت که چین و روسیه باید با چشم‌انداز راهبردی بلندمدت همکاری کنند و روابط دو کشور بر پایه اعتماد سیاسی و هماهنگی استراتژیک تقویت شده است. به گفته او، پکن و مسکو قصد دارند پیمان دوستی و همکاری را تمدید کرده و هماهنگی «پشت‌به‌پشت» را به‌طور پایدار ادامه دهند. رئیس‌جمهور چین در ادامه این دیدار تأکید کرد که پایان دادن به جنگ خاورمیانه یک ضرورت فوری است. او خواستار آتش‌بس و ازسرگیری مذاکرات شد و گفت که پایان جنگ می‌تواند اثر منفی بر ثبات عرضه انرژی را کاهش دهد. شی جین‌پینگ افزود که موضوع خاورمیانه در گفت‌وگوهای او با پوتین نیز مطرح شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بزرگ‌ترین مجتمع گازی امارات پس از حملات ایران آسیب دید؛ بازگشت کامل تولید تا ۲۰۲۷ بعید است

شرکت ملی نفت ابوظبی یا ادنوک (ADNOC) اعلام کرد یکی از بزرگ‌ترین تأسیسات گازی امارات پس از آسیب ناشی از حملات ایران، تا سال ۲۰۲۷ به ظرفیت کامل باز نخواهد گشت. مجتمع گازی حبشان در ابوظبی ــ از بزرگ‌ترین مراکز فرآورش گاز جهان ــ اکنون با حدود ۶۰ درصد ظرفیت فعالیت می‌کند و هدف‌گذاری شده تا پایان سال ۲۰۲۶ به ۸۰ درصد ظرفیت بازگردد. بازسازی کامل این مجموعه برای سال ۲۰۲۷ پیش‌بینی شده است؛ حملات ماه آوریل باعث آتش‌سوزی و اختلال در عملیات این تأسیسات شد. این حملات بخشی از تنش‌های گسترده‌تر منطقه‌ای است که مسیرهای کشتیرانی خلیج فارس، از جمله تنگه هرمز، را نیز تحت تأثیر قرار داده و موجب بی‌ثباتی بازار انرژی و افزایش قیمت‌ها شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت تدریجی تأسیسات گاز حبشان امارات به ظرفیت کامل تا سال آینده

شرکت ادنوک گَس (Adnoc Gas Plc) اعلام کرد تأسیسات اصلی فرآوری گاز طبیعی در حبشان، که نقش حیاتی در تأمین سوخت امارات متحده عربی دارد، پس از آسیب‌های ناشی از جنگ ایران تا سال آینده به ظرفیت کامل بازخواهد گشت. در حال حاضر، این مجتمع در حدود ۶۰٪ ظرفیت فعالیت می‌کند و انتظار می‌رود تا پایان سال جاری به ۸۰٪ برسد و در سال ۲۰۲۷ به بهره‌برداری کامل بازگردد. ادنوک گس در بیانیه‌ای اعلام کرد که تأسیسات حبشان در اوایل آوریل دو بار هدف حمله قرار گرفت؛ حملاتی که بخشی از موج گسترده آسیب به زیرساخت‌های انرژی در امارات و سایر نقاط خاورمیانه بود. اهمیت تأسیسات حبشان تأسیسات حبشان یکی از بزرگ‌ترین مراکز فرآوری گاز در منطقه است و بخش عمده‌ای از گاز مصرفی داخلی امارات را تأمین می‌کند. این مجتمع بخشی از شبکه گسترده ادنوک است که شامل تولید، پالایش و صادرات گاز طبیعی و مایع می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزیر انرژی آمریکا: ممکن است از عضویت در آژانس بین‌المللی انرژی خارج شویم اگر این نهاد اصلاح نشود

وزیر انرژی ایالات متحده هشدار داد که اگر آژانس بین‌المللی انرژی (IEA) تغییرات لازم را اعمال نکند، آمریکا ممکن است به‌طور کامل از این نهاد خارج شود. او همچنین گفت: «مقام‌های اروپایی که همچنان به سیاست‌های سخت‌گیرانه خالصِ صفر (Net-Zero) چسبیده‌اند، ممکن است از سمت‌های خود کنار گذاشته شوند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خروج مخفیانه نقدینگی از وال‌استریت به سمت اروپا؛ آیا وقت خداحافظی با معاملات دلاری است؟

در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطح‌های حمایتی کلیدی، نشانه‌هایی از بازگشت نشان دادند، شاخص‌های اروپایی نیز امروز با رشد قابل‌توجهی معامله شدند. فضای ریسک‌پذیری در اروپا تقویت شده و برخی شاخص‌ها در آستانه ثبت رکوردهای جدید قرار گرفته‌اند. رشد شاخص‌ها در اروپا؛ بازگشت ریسک‌پذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخص‌های اروپایی امروز با رشد قابل‌توجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانه‌هایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟ فاصله تا رکوردهای جدید؛ شاخص‌ها در آستانه جهش برخی شاخص‌های اروپایی اکنون تنها چند دهم درصد با سقف‌های تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سه‌ماهه چهارم سال گذشته، سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری و سهام تکنولوژی آمریکا بوده‌اند. اروپا با تنوع بیشتر، ارزش‌گذاری‌های جذاب‌تر و ریسک ژئوپلیتیک کمتر، به‌عنوان یکی از گزینه‌های اصلی مطرح شده است. اگرچه نبود شرکت‌های بزرگ تکنولوژی در اروپا یک ضعف محسوب می‌شود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: شاخص‌های اروپایی در آستانه رکوردهای جدید هستند و سرمایه‌گذاران به‌دنبال تنوع‌بخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسک‌پذیری حفظ شود، اروپا می‌تواند به‌عنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: چرا ترامپ فقط از اوکراین امتیاز می‌خواهد؟

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد دونالد ترامپ، رئیس‌جمهور آمریکا، برای پیشبرد توافق صلح در جنگ نزدیک به چهار ساله میان کی‌یف و مسکو، فشار بیش از حدی بر او وارد می‌کند. زلنسکی در گفت‌وگویی با وب‌سایت آمریکایی آکسیوس که روز سه‌شنبه منتشر شد، گفت هر طرحی که از اوکراین بخواهد مناطقی را واگذار کند که روسیه هنوز در دونباس تصرف نکرده، در صورت برگزاری همه‌پرسی توسط مردم اوکراین رد خواهد شد. آکسیوس به نقل از زلنسکی نوشت که «منصفانه نیست» که ترامپ در اظهارات عمومی خود از اوکراین می‌خواهد امتیاز بدهد، نه از روسیه. زلنسکی در این مصاحبه تلفنی — هم‌زمان با مذاکرات نمایندگان روسیه، اوکراین و آمریکا در ژنو — گفت: «امیدوارم این فقط تاکتیک او باشد، نه تصمیم نهایی.» ترامپ طی روزهای اخیر دو بار گفته بود که این اوکراین و زلنسکی هستند که باید برای موفقیت مذاکرات گام بردارند. او روز دوشنبه در هواپیمای ریاست‌جمهوری به خبرنگاران گفت: «اوکراین بهتر است خیلی زود پای میز مذاکره بیاید. همین را می‌گویم.» به گفته آکسیوس، زلنسکی اشاره کرده که فشار آوردن بر اوکراین آسان‌تر از فشار بر روسیه است. او در عین حال از تلاش‌های ترامپ برای میانجی‌گری تشکر کرد و گفت گفت‌وگوهایش با مذاکره‌کنندگان ارشد آمریکا — استیو ویتکاف و جرد کوشنر — شامل چنین فشاری نبوده است. زلنسکی گفت: «ما به یکدیگر احترام می‌گذاریم» و افزود که «من کسی نیستم که به‌راحتی زیر فشار خم شود.» زلنسکی همچنین گفت پذیرش درخواست روسیه برای تصرف کامل منطقه دونباس — که اکنون حدود ۸۸ درصد آن را در اختیار دارد — برای رأی‌دهندگان اوکراینی قابل قبول نخواهد بود. او افزود: «از نظر احساسی، مردم هرگز این را نمی‌بخشند. هرگز. آن‌ها من را نمی‌بخشند، آمریکا را نمی‌بخشند.» زلنسکی گفت اوکراینی‌ها «نمی‌توانند بفهمند چرا باید زمین بیشتری واگذار کنند. این بخشی از کشور ماست؛ مردم، پرچم، خاک.» او بار دیگر خواستار تثبیت خطوط تماس در وضعیت فعلی شد و گفت: «فکر می‌کنم اگر در سند بنویسیم که در همین خطوط تماس باقی می‌مانیم، مردم در همه‌پرسی از آن حمایت خواهند کرد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید ویتول: تقاضای نفت تا اواسط دهه ۲۰۳۰ صعودی می‌ماند

در یک نگاه ویتول: اوج تقاضای نفت به اواسط دهه ۲۰۳۰ موکول شد. کندی رشد خودروهای برقی عامل اصلی بازنگری است. سوخت جت و LPG همچنان مسیر صعودی دارند. به گزارش یوتوتایمز در ۱۰ فوریه ۲۰۲۶، شرکت ویتول در تازه‌ترین چشم‌انداز بلندمدت خود اعلام کرده که تقاضای جهانی نفت احتمالاً دیرتر از برآوردهای قبلی به اوج می‌رسد و حتی تا اواسط دهه ۲۰۳۰ همچنان روند صعودی خواهد داشت. این بازنگری عمدتاً ناشی از کندی رشد خودروهای برقی در آمریکا و بخش‌هایی از آسیاست؛ موضوعی که باعث شده سوخت‌های حمل‌ونقل همچنان نقش محوری در سبد انرژی جهانی داشته باشند. ویتول اکنون اوج تقاضای نفت را حدود ۱۱۲ میلیون بشکه در روز پیش‌بینی می‌کند و می‌گوید مصرف جهانی در سال ۲۰۴۰ همچنان حدود ۵ میلیون بشکه در روز بالاتر از سطح فعلی خواهد بود. این شرکت تأکید می‌کند که حتی تغییرات کوچک در سرعت الکتریکی‌سازی می‌تواند مسیر تقاضای بلندمدت را به‌طور قابل‌توجهی تغییر دهد. در حالی که انتظار می‌رود مصرف بنزین و گازوئیل به‌تدریج تعدیل شود، بخش‌هایی مانند سوخت جت و LPG همچنان مقاوم باقی می‌مانند و در نبود فناوری‌های جایگزین، رشد خود را ادامه می‌دهند. ویتول همچنین هشدار می‌دهد که اگر پذیرش EV بیش از این کند شود، تقاضای سوخت‌های جاده‌ای می‌تواند حتی از پیش‌بینی فعلی نیز بالاتر برود. این چشم‌انداز جدید بار دیگر نشان می‌دهد که مسیر گذار انرژی پیچیده‌تر و کندتر از بسیاری از سناریوهای سیاست‌محور است و بازار نفت احتمالاً برای مدت طولانی‌تری از تقاضای قوی حمایت خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار مهم مرتس با بن‌سلمان؛ انرژی اروپا در نقطه تغییر

در یک نگاه مرتس برای مذاکره درباره قراردادهای LNG راهی عربستان، قطر و امارات می‌شود هدف اصلی: کاهش وابستگی آلمان به گاز مایع وارداتی از آمریکا دیدار با محمد بن سلمان در ریاض نخستین ایستگاه سفر است این سفر بخشی از تلاش آلمان برای تنوع‌بخشی به منابع انرژی است آلمان در تلاش است وابستگی انرژی خود به آمریکا را کاهش دهد و حالا صدراعظم مرتس با سفری فشرده به عربستان، قطر و امارات به‌دنبال قراردادهای جدید LNG است. این سفر می‌تواند مسیر تأمین انرژی اروپا را در سال‌های آینده تغییر دهد. صدراعظم آلمان، فریدریش مرتس، در تلاش برای کاهش وابستگی انرژی کشورش به آمریکا، این هفته راهی خاورمیانه می‌شود تا درباره قراردادهای جدید LNG با کشورهای منطقه مذاکره کند. مرتس به همراه هیأتی از مدیران ارشد شرکت‌های آلمانی، روز چهارشنبه (۴ فوریه ۲۰۲۶) وارد ریاض خواهد شد و دیداری مهم با محمد بن سلمان، ولیعهد عربستان، در برنامه دارد. او سپس روز پنجشنبه به قطر و امارات متحده عربی سفر می‌کند و قرار است جمعه شب به برلین بازگردد. این سفر بخشی از راهبرد جدید آلمان برای تنوع‌بخشی به منابع انرژی و کاهش ریسک‌های ناشی از وابستگی بیش‌ازحد به یک تأمین‌کننده—به‌ویژه آمریکا—است. افزایش رقابت جهانی بر سر LNG و نگرانی‌های ژئوپلیتیک، بر اهمیت این تلاش‌ها افزوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دوشنبه قرمز در بازارهای جهانی؛ افت هم‌زمان سهام، انرژی و فلزات

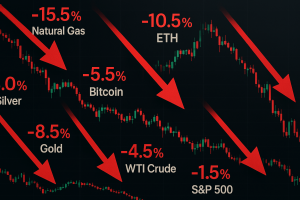
در یک نگاه بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵ رسید. گاز طبیعی با ۱۵.۵٪ سقوط، بزرگ‌ترین افت روز را ثبت کرد. اتریوم ۱۰.۵٪ کاهش یافت است. نقره ۸٪ و طلا ۵.۵٪ سقوط کردند. نفت WTI ۴.۵٪ افت کرد. شاخص‌های سهام آمریکا نیز قرمز شدند. بازارهای جهانی امروز، ۲ فوریه ۲۰۲۶، شاهد یکی از گسترده‌ترین موج‌های فروش ماه‌های اخیر بودند؛ جایی که از انرژی و فلزات گرفته تا رمزارزها و شاخص‌های سهام آمریکا همگی با افت شدید مواجه شدند. سقوط بیت‌کوین به پایین‌ترین سطح از آوریل ۲۰۲۵، جرقه‌ای بود که فشار فروش را در تمام کلاس‌های دارایی تشدید کرد. این ریزش گسترده می‌تواند نشانه‌ای از تغییر فاز بزرگ در سنتیمنت سرمایه‌گذاران باشد. “ «سرمایه‌گذاران در حال خروج هم‌زمان از دارایی‌های ریسکی و امن هستند» یوتوتایمز سقوط شدید در بازار انرژی گاز طبیعی با ۱۵.۵٪ افت، بیشترین کاهش را در میان تمام دارایی‌ها ثبت کرد. این میزان سقوط معمولاً در شرایطی رخ می‌دهد که: تقاضا کاهش یافته است. ذخایر بالا رفته است. یا نگرانی‌های اقتصادی تشدید شده باشد. نفت خام WTI نیز ۴.۵٪ افت کرد که نشان‌دهنده نگرانی گسترده درباره رشد اقتصادی است. ریزش رمزارزها: بیت‌کوین و اتریوم در خط مقدم بیت‌کوین با ۵.۵٪ افت به پایین‌ترین سطح خود از آوریل ۲۰۲۵ رسید. اتریوم نیز ۱۰.۵٪ سقوط کرد. این افت‌ها نشان می‌دهد: نقدینگی از بازار کریپتو خارج شده است. سرمایه‌گذاران به‌دنبال کاهش ریسک هستند. فشار فروش ساختاری در بازار فعال شده است. فلزات گران‌بها هم سقوط کردند نقره ۸٪ و طلا ۵.۵٪ افت کردند. این نکته بسیار مهم است، زیرا طلا معمولاً پناهگاه امن سرمایه‌گذاران است. وقتی طلا هم سقوط می‌کند، یعنی: بازار در حالت «فروش همه‌چیز» قرار دارد. سرمایه‌گذاران به‌دنبال نقدینگی فوری هستند. شاخص‌های سهام آمریکا نیز قرمز شدند نزدک ۱۰۰: ۱.۵٪- S&P 500: ۱.۲٪- این افت‌ها نشان می‌دهد فشار فروش تنها محدود به کالاها و رمزارزها نیست، بلکه بازار سهام نیز وارد فاز اصلاح شده است. تحلیل یوتوتایمز: چه چیزی پشت این ریزش است؟ تحلیل اولیه نشان می‌دهد: «بازارها در حال ورود به یک فاز جدید کاهش ریسک‌پذیری هستند. افت هم‌زمان انرژی، فلزات، رمزارزها و سهام نشان می‌دهد سرمایه‌گذاران در حال خروج گسترده از دارایی‌ها و تبدیل آن‌ها به نقدینگی هستند.» این رفتار معمولاً در دوره‌های: نگرانی از رکود شوک‌های ژئوپولیتیک تغییرات ناگهانی در سیاست پولی یا انتشار داده‌های اقتصادی منفی رخ می‌دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا فدرال رزرو نتوانست دلار را نجات دهد؟ تحلیل امروز ۹ بهمن

امروز ۲۹ ژانویه ۲۰۲۶، دلار آمریکا پس از سقوط شدید اوایل هفته، تلاش می‌کند خود را بازیابی کند اما موفقیت چندانی نداشته است. یورو به سمت سطح روانی ۱.۲۰ پیش می‌رود و ریسک‌بانک (بانک مرکزی سوئد) احتمالاً نرخ‌ها را بدون تغییر نگه می‌دارد. در این گزارش ویژه، وضعیت ارزهای اصلی جهان را به طور کامل بررسی می‌کنیم. دلار آمریکا: در میانه طوفان وضعیت فعلی دلار چگونه است؟ دلار آمریکا علی‌رغم نشانه‌هایی از تثبیت، همچنان در موقعیت ضعیفی قرار دارد. دو رویداد مهم دیروز نتوانست به دلار کمک کند: اول، وزیر خزانه‌داری آمریکا، اسکات بسنت، به صراحت اعلام کرد که واشنگتن قصد مداخله در بازار ین ژاپن را ندارد. دوم، فدرال رزرو با لحنی اندکی هاوکیش‌تر از انتظار صحبت کرد، اما این هم تأثیر مثبتی بر دلار نداشت. چه خبر از فدرال رزرو؟ جلسه دیروز فدرال رزرو نکات مهمی را نشان داد: استیون میران و کریس والر به نفع کاهش نرخ بهره رأی دادند - که چندان غافلگیرکننده نبود. کمیته FOMC جمله «ریسک‌های نزولی اشتغال در ماه‌های اخیر افزایش یافت» را از بیانیه حذف کرد. این حذف نشان می‌دهد فدرال رزرو دیدگاه خوش‌بینانه‌تری نسبت به اقتصاد دارد. جروم پاول، رئیس فدرال رزرو، تأکید کرد که بانک مرکزی عجله‌ای برای تصمیم‌گیری ندارد و می‌خواهد داده‌های جدید را ارزیابی کند. بازار اکنون مطمئن است که در مارس و آوریل کاهش نرخ بهره نخواهیم داشت. چرا دلار به فدرال رزرو واکنش نشان نداد؟ نکته جالب اینجاست: واکنش بسیار محدود دلار به تصمیمات فدرال رزرو ثابت می‌کند که در حال حاضر، نرخ‌های بهره کوتاه‌مدت تأثیر چندانی بر جفت‌ارزهای دلار ندارند. این یک تغییر بزرگ در رفتار بازار است. حتی زمانی که وزیر بسنت مداخله در ین را رد کرد، دلار فقط یک حمایت موقت دید. شاخص دلار (DXY) در ابتدا توانست ۱ درصد از کف ۹۵.۵۵ بازیابی کند، اما شب گذشته دوباره ضعیف شد. سیگنال‌های خطرناک از بازار طلا در همین حال، طلا و نقره رالی استثنایی و چشمگیری را تجربه می‌کنند. این موضوع نشان می‌دهد که معامله‌گران همچنان روی کاهش ارزش دلار شرط‌بندی می‌کنند و دلار را به عنوان پناهگاه امن نمی‌بینند. آیا بدبینی نسبت به دلار تمام می‌شود؟ به عبارت ساده، خیر! هیچ نشانه‌ای وجود ندارد که بازارها آماده باشند بدبینی خود نسبت به دلار را کنار بگذارند. احتمالاً در میانه یک دوره افزایش قابل توجه در «پوشش ریسک دلار» هستیم. به این معنی که سرمایه‌گذاران بین‌المللی دارند خود را در برابر ضعف بیشتر دلار محافظت می‌کنند، چرا که ارزش پناهگاه امن دلار در حال کاهش است. هشدار مهم: زمانی که حرکات بازار کاملاً از اقتصاد کلان و نرخ‌های بهره جدا می‌شوند، انتخاب کف قیمت بسیار خطرناک است. پیش‌بینی موسسه ING برای دلار چیست؟ با وجود تمام این نکات منفی، ترجیح ما همچنان یک بازگشت و بهبود در دلار است. اما این بهبود نیاز به شرایطی دارد:  باید داده‌های اقتصادی قوی از آمریکا منتشر شود. باید اعتماد به اقتصاد آمریکا بازسازی شود. باید نشانه‌هایی از تغییر فضا در بازار دیده شود. امروز چه باید زیر نظر بگیریم؟ آمار مدعیان بیکاری آمریکا منتشر می‌شود. این آمار در هفته‌های اخیر کمتر از انتظارات بوده و می‌تواند سیگنال مثبتی برای اقتصاد آمریکا باشد.  یورو: قدرت بی‌سابقه و نگرانی‌های بانک مرکزی اروپا یورو در حال شکستن سقف‌ها جفت‌ارز EURUSD در حال حاضر در یک روند صعودی قوی قرار دارد و به سمت سطح روانی ۱.۲۰ حرکت می‌کند. این قدرت یورو باعث ایجاد بحث‌های جدی در بانک مرکزی اروپا (ECB) شده است. ECB نگران است؟ بله، و این نگرانی در حال افزایش است: پیشینه بحث: سال گذشته، لوییس دی‌گویندس، عضو شورای حاکمیتی ECB، اشاره کرد که سطوح بالاتر از ۱.۲۰ برای EURUSD مشکل‌ساز خواهند بود. کریستین لاگارد، رئیس بانک مرکزی اروپا، این موضوع را در مواقعی رد کرد. اتفاقات اخیر: رالی اخیر یورو باعث شده دو عضو مهم ECB نگرانی‌های خود را علنی کنند: مارتین کوچر (عضو شورای حاکمیتی) و فرانسوا ویلروی (رئیس بانک مرکزی فرانسه) نگرانی آن‌ها چیست؟ یورو قوی می‌تواند منجر به: کاهش تورم در منطقه یورو فشار برای اتخاذ سیاست‌های پولی انبساطی‌تر کاهش نرخ بهره توسط ECB آیا بازار به این نگرانی‌ها واکنش نشان داده؟ خیر، هنوز نه! در قیمت‌گذاری بازار برای نرخ‌های آینده ECB هیچ تغییری دیده نمی‌شود. پیش‌بینی ما این است که معامله‌گران منتظر می‌مانند تا کریستین لاگارد در جلسه پنجشنبه هفته آینده (۵ فوریه) موضع رسمی را اعلام کند. تا آن زمان، این موضوع در سایه خواهد ماند. آیا کاهش نرخ ECB می‌تواند یورو را تضعیف کند؟ این سؤال کلیدی است و پاسخ ما: احتمالاً نه! چرا؟ چون یک تغییر بنیادی در بازار رخ داده است: همبستگی بین EURUSD و اختلاف نرخ بهره کوتاه‌مدت عملاً از بین رفته است این یعنی حتی اگر ECB نرخ را کاهش دهد، ممکن است تأثیر چندانی بر یورو نداشته باشد. شواهد این ادعا چیست؟ نگاهی به هفته گذشته بیندازیم: دلار ضررهای سنگینی را متحمل شد. در همان مدت، اختلاف نرخ بهره کوتاه‌مدت آمریکا نسبت به اروپا به ۱۱۵ نقطه پایه رسید (به نفع دلار). این بزرگترین اختلاف از اواسط نوامبر است. در اواسط نوامبر، EURUSD حدود ۱.۱۶ بود. اکنون EURUSD نزدیک ۱.۲۰ است. نتیجه: با وجود اینکه نرخ بهره آمریکا بالاتر از اروپا است، یورو همچنان قوی می‌شود! سطوح کلیدی EURUSD سطح مقاومتی بعدی: عبور از ۱.۲۰ امروز می‌تواند باعث نوسان صعودی بیشتری شود. اوج دوشنبه در ۱.۲۰۸ احتمالاً آزمایش خواهد شد. سطح حمایتی کلیدی: باید یک شکست قاطع زیر ۱.۱۹۰ را ببینیم تا بتوانیم نتیجه بگیریم روند در حال تغییر است. نتیجه‌گیری درباره یورو بنابراین، اگرچه ما تمایل داریم فکر کنیم دلار می‌تواند بهبود پیدا کند، اما تهدید واکنش نرخی ECB را عاملی نمی‌بینیم که بتواند به طور قابل توجهی مانع رشد EURUSD شود - حداقل در کوتاه‌مدت. اگر دلار وارد یک سقوط دیگر شود، کاهش احتمالی نرخ توسط ECB احتمالاً نمی‌تواند یورو را متوقف کند.  کرون سوئد: آرامش قبل از طوفان؟ تصمیم ریکس‌بانک امروز ریکس‌بانک (بانک مرکزی سوئد) امروز جلسه سیاست‌گذاری دارد و تقریباً ۱۰۰٪ مطمئن هستیم که نرخ بهره را در ۱.۷۵ درصد بدون تغییر نگه می‌دارد. داده‌های اقتصادی سوئد چه می‌گوید؟ داده‌های اخیر سیگنال‌های متفاوتی می‌دهند: تورم (مثبت برای کرون): آخرین آمار تورم زیر انتظارات منتشر شد. هم تورم سرفصل و هم تورم اصلی CPIF پایین‌تر از پیش‌بینی‌ها بود.  رشد اقتصادی (منفی برای کرون): رشد اقتصادی نوامبر قوی‌تر از انتظار بود. نرخ رشد سالانه ۲.۷ درصد ثبت شد. سیاست ریکس‌بانک چیست؟ ریکس‌بانک موضع واضحی دارد: فقط انحرافات عمده در داده‌های اقتصادی می‌تواند باعث تغییر نرخ شود. فقط رویدادهای جدی خارجی می‌تواند سیاست پولی را تغییر دهد. نکته مهم: تغییرات کوچک در داده‌ها باعث واکنش ریکس‌بانک نمی‌شود. چه‌طور با قدرت یورو برخورد می‌کند؟ در حالی که قدرت یورو در فرانکفورت باعث نگرانی و اعتراض شده، ریکس‌بانک دیدگاه متفاوتی دارد: ریکس‌بانک از مدت‌ها پیش معتقد است که کرون سوئد به طور قابل توجهی کم‌ارزش‌گذاری شده است. تحرکات اخیر ارزی هنوز آنقدر بزرگ نیستند که این دیدگاه را تغییر دهند. حتی بحث درباره واکنش سیاستی هم زود است. پیش‌بینی ING برای EURSEK نقش ریکس‌بانک: ما فکر می‌کنیم ریکس‌بانک همچنان نقش ثانویه و کم‌اهمیتی برای کرون ایفا خواهد کرد. تصمیمات این بانک محرک اصلی نخواهد بود. ارزیابی وضعیت فعلی: نظر ما این است که کاهش اخیر EURSEK (یعنی قوی شدن کرون) خیلی سریع و خیلی زیاد بوده است. شرط بازگشت: تا زمانی که EURUSD به طور قاطع پایین‌تر نرود، EURSEK هم برای بازیابی و بازگشت به سطوح بالاتر مشکل خواهد داشت. محرک اصلی قدرت کرون چیست؟ تحلیل ما: بازگشت سرمایه به سوئد احتمالاً محرک اصلی قدرت اخیر کرون بوده است. این یعنی سرمایه‌گذاران سوئدی دارند پول‌های خود را از خارج به داخل کشور برمی‌گردانند. چه اتفاقی می‌تواند این روند را تغییر دهد؟ اگر دو شرط زیر محقق شود، کرون دوباره ضعیف خواهد شد: داستان اقتصاد کلان آمریکا به بهبود ادامه دهد.  بازارها اعتماد خود به دلار آمریکا را بازسازی کنند. در این صورت، جریان بازگشت سرمایه به سوئد کاهش می‌یابد و فشار از کرون برداشته می‌شود. هدف قیمتی ما پیش‌بینی کوتاه‌مدت: ما هنوز معتقدیم که بازگشت EURSEK به سطح ۱۱.۷۰ و بالاتر در کوتاه‌مدت ممکن است. این یعنی انتظار داریم کرون اندکی ضعیف‌تر شود و یورو در برابر کرون قوی‌تر شود.  نکات کلیدی برای معامله‌گران نکته ۱: دلار در موقعیت بحرانی ریسک سقوط بیشتر همچنان وجود دارد. فقط داده‌های قوی اقتصادی می‌توانند دلار را نجات دهند. نرخ بهره دیگر محرک اصلی نیست. نکته ۲: یورو در موقعیت قدرت سطح ۱.۲۰ در تیررس است. نگرانی‌های ECB هنوز به سیاست تبدیل نشده است. کاهش نرخ احتمالی ECB ممکن است بی‌تأثیر باشد. نکته ۳: کرون احتمالاً تصحیح می‌کند قدرت اخیر پایدار نیست بازگشت به ۱۱.۷۰ محتمل است منتظر بهبود دلار بمانید جمع‌بندی تحلیل ۲۹ ژانویه ۲۰۲۶ توسط یوتو تایمز این تحلیل نشان می‌دهد که بازارهای ارز در یک دوره غیرعادی قرار دارند. ارتباط سنتی بین نرخ‌های بهره و ارزش ارزها ضعیف شده و عوامل جدیدی مانند اعتماد به پناهگاه امن بودن دلار و بازگشت سرمایه نقش اصلی را بازی می‌کنند. برای معامله‌گران، این بازار فرصت‌ها و ریسک‌های زیادی دارد و نیاز به دقت بیشتری است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوتین: اوکراین آماده مذاکره نیست | پیام هشدار برای بازار انرژی

رئیس‌جمهور روسیه در تازه‌ترین اظهارات خود تأکید کرد که اوکراین هنوز شرایط لازم برای ورود به مذاکرات صلح را ندارد. او در عین حال گفت روسیه آماده است تا از طریق راه‌های دیپلماتیک و مسالمت‌آمیز به جنگ پایان دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های تورم آمریکا تأثیر قابل‌توجهی بر دلار نخواهد گذاشت

امروز روزی بسیار شلوغ برای نشست‌های سیاست‌گذاری بانک‌های مرکزی در اروپا است. به احتمال زیاد برخی ریسک‌های نزولی برای یورو و پوند از این رویدادها وجود دارد، با این حال، به دلیل آنکه بسیاری از معامله‌گران از قبل در موقعیت‌های فروش سنگین قرار دارند، احتمال سقوط شدید پوند محدود به نظر می‌رسد. دلار آمریکا: شاخص CPI نباید تغییرات اساسی ایجاد کند شاخص دلار آمریکا (DXY) همچنان بالای 98.00 حمایت می‌شود. تا به امروز رویدادهای این هفته تأثیر زیادی بر دلار نداشته‌اند، از جمله سخنرانی دیروز کریس والر از فدرال رزرو. او عمدتاً دیدگاه انبساطی (داویش) داشت و به بازار کار ضعیف اشاره کرد و بیان داشت که نرخ سیاست همچنان 50-100 نقطه پایه بالاتر از حد نرمال است. با این حال، او عجله‌ای برای کاهش نرخ‌ها نداشت و احتمال کاهش نرخ بهره در ژانویه هنوز تنها 25٪ قیمت‌گذاری شده است. ما (تیم تحلیل ING) به کاهش نرخ در مارس تمایل داریم. مگر اینکه تعداد مدعیان هفتگی بیکاری امروز به طرز قابل توجهی افزایش یابد، احتمالاً داده‌های ایالات متحده تأثیر زیادی بر دلار نخواهد گذاشت. این گزارش شامل داده‌های شاخص قیمت مصرف‌کننده است که با تأخیر منتشر شده‌اند، جایی که پیش‌بینی می‌شود نرخ تورم سالانه نوامبر 3.1٪ باشد که در راستای روایت تورم چسبنده است. اما به نظر نمی‌رسد که این موضوع باعث ارزیابی مجدد بزرگ از مسیر فدرال رزرو شود. ما گمان می‌کنیم که شاخص دلار آمریکا (DXY) تحت تأثیر نشست‌های بانک مرکزی اروپا امروز قرار بگیرد. برخی ریسک‌های نزولی برای ارزهای اروپایی می‌تواند موجب اصلاح DXY به ناحیه 98.80 شود. یورو: بررسی واقعیت‌های بانک مرکزی اروپا ممکن است فشار بیاورد نشست امروز بانک مرکزی اروپا در کانون توجه بازارهای فارکس خواهد بود. پس از تغییر جهت سیاست‌های انقباضی (هاوکیش) هفته گذشته، سرمایه‌گذاران منتظر خواهند بود که ببینند آیا این تغییرات با پیش‌بینی‌ها و تغییرات گفتمان امروز تأیید می‌شود یا خیر. با بررسی این پیش‌بینی‌ها، پروفایل تورم احتمالاً بزرگ‌ترین ریسک برای یورو خواهد بود. در سپتامبر، پیش‌بینی‌های بانک مرکزی اروپا برای تورم هسته و کلی به شرح زیر بود: برای سال 2026، 1.7/1.9 و برای 2027، 1.8/1.9. تأخیر در مالیات کربن ETS2 ممکن است 0.2٪ از پیش‌بینی تورم کلی 2027 بکاهد و پیش‌بینی جدید تورم برای 2028 در حدود 1.8٪ ممکن است برای رئیس بانک مرکزی اروپا، کریستین لاگارد، مشکل‌ساز شود؛ زیرا باید دلایل پایین‌تر بودن تورم را توضیح دهد. همچنین، توجه زیادی به پیش‌بینی‌های رشد اقتصادی خواهد بود: 2025/2026/2027 به ترتیب 1.2/1.0/1.3 و شاید برخی اصلاحات اندک به سمت بالا. این مسائل ممکن است باعث شود که بخش کوتاه‌تر منحنی نرخ بهره یورو برخی از افزایش‌های اخیر در بازدهی‌ها را پس بگیرد. و این می‌تواند باعث فروش موقتی EURUSD به نواحی 1.1680/1700 شود. با این حال، همان‌طور که دیروز اشاره کردیم، در روزهای آینده قراردادهای آپشن بزرگ EURUSD در نواحی 1.1750/1800 منقضی می‌شوند که ممکن است تأثیراتی بر بازارهای سال نو کم‌حجم داشته باشد. در جای دیگر، شاهد نشست‌های نرخ بهره بانک مرکزی سوئد و بانک مرکزی نروژخواهیم بود. پس از کاهش نرخ به 1.75٪ در سپتامبر، بانک مرکزی سوئد خود را در موقعیت نگه‌داشتن نرخ برای یک دوره طولانی قرار داده است. احتمالاً کمی زود است که بانک مرکزی سوئد به فکر افزایش نرخ‌ها بیفتد، اما بازار به پیش‌بینی‌های نرخ سیاست توجه خواهد کرد، که در سپتامبر نرخ سیاست را برای سال 2026 بدون تغییر پیش‌بینی کرده بودند، اما یک افزایش در سال‌های 2027 و 2028. هرگونه تجدید نظر به سمت بالا می‌تواند باعث تقویت موقت کرون سوئد شود. در نروژ، بانک مرکزی نروژ به هیچ وجه عجله‌ای برای کاهش نرخ 4.00٪ ندارد. ما همچنین پیش‌بینی‌های جدید نرخ سیاست را امروز خواهیم دید. در آخرین گزارش سیاست پولی، بانک مرکزی نروژ پیش‌بینی کرده بود که هر سال یک کاهش نرخ بین 2026 تا 2028 داشته باشد، با کاهش نرخ برای سال 2026 در نیمه دوم سال. بازار کاهش 30 نقطه پایه برای نشست مه را قیمت‌گذاری کرده است و به نظر نمی‌رسد که نیازی باشد بانک مرکزی نروژ این کاهش نرخ پیش‌بینی شده را به اوایل سال 2026 منتقل کند. جفت ارز EURNOK قبلاً به دلیل روند ضعیف قیمت نفت در حال افزایش بوده و ما انتظار داریم که این روند ادامه یابد و پیشنهادات خوبی بالای 12.00 وجود داشته باشد. در نهایت، باید به دقت به جفت ارز EURHUF توجه کنیم. پوزیشن‌های طولانی فورینت (HUF) یکی از پرطرفدارترین معاملات حملی امسال بوده‌اند. این روند بازخرید در حال حاضر پس از تغییرات داویش این هفته از بانک مرکزی مجارستان در حال انجام است و ممکن است این روند ادامه داشته باشد. پوند بریتانیا: موقعیت‌یابی ممکن است تاثیر کاهش نرخ دوفیش را محدود کند امروز بانک انگلستان در ساعت ۱۵:۳۰ به وقت ایران نرخ سیاست پولی را اعلام می‌کند. کاهش 25 نقطه پایه به 3.75٪ به طور گسترده پیش‌بینی شده است. توافق عمومی احتمالاً به رأی 5-4 خواهد رسید، زیرا اندرو بیلی به سمت سیاست انبساط (داویش) حرکت کرده است، اگرچه ریسک این وجود دارد که به رأی 6-3 برسد که نشان‌دهنده یک کاهش داویش بیشتر است. این ریسک‌ها پس از سورپرایز مثبت دیروز در داده‌های تورم نوامبر افزایش یافته است که شامل کاهش قابل توجهی در قیمت‌های مواد غذایی بود. ما انتظار داریم که کاهش نرخ‌های بیشتری در فوریه و آوریل انجام شود، در حالی که بازار تنها یک کاهش نرخ در این دوره را پیش‌بینی می‌کند. مجموعه این عوامل در نگاه اول تا حدی به ضرر پوند است. اما مشکل اینجاست که موقعیت‌های سفته‌بازانه از قبل به‌طور قابل‌توجهی در وضعیت فروش سنگین پوند قرار دارند. داده‌هایی که دیشب از سوی CFTC منتشر شد و فعالیت پس از بودجه نوامبر را پوشش می‌دهد، نشان می‌دهد مدیران دارایی همچنان یک موقعیت فروش معادل ۳۸ درصد از کل موقعیت‌های باز نگه داشته‌اند. این میزان تقریباً در همان سطحی است که طی پنج سال گذشته فروش (بیشترین فروش) موقعیت‌های پوند را مشاهده کرده‌ایم. این مسئله ممکن است منجر به طرحی شود که در آن جفت EURGBP پس از کاهش نرخ بانک مرکزی انگلستان به ناحیه 0.8820/8840 برسد، اما پس از آن تماماً بازگردد – شاید حتی به ناحیه 0.8750 – به دلیل ریسک رویدادهای بانک مرکزی اروپا که حدود 1-2 ساعت پس از اعلام و کنفرانس خبری بانک انگلستان اتفاق می‌افتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نرخ بهره سوئد بدون تغییر در ۱.۷۵٪ باقی ماند

ریکس‌بانک (بانک مرکزی سوئد) نرخ بهره را مطابق انتظار بدون تغییر و در سطح ۱.۷۵٪ حفظ کرد. ریکس‌بانک: نرخ بهره برای مدتی در همین سطح باقی خواهد ماند. پیش‌بینی تورم CPIF برای سال ۲۰۲۵ برابر ۲.۷٪ است؛ در سپتامبر ۲.۶٪ پیش‌بینی شده بود. پیش‌بینی تورم ۲۰۲۶ برابر ۰.۹٪ است؛ در سپتامبر ۱.۰٪ بود. پیش‌بینی تورم ۲۰۲۷ برابر ۱.۷٪ است؛ مشابه پیش‌بینی سپتامبر. پیش‌بینی رشد GDP برای ۲۰۲۵ برابر ۱.۵٪ است؛ در سپتامبر ۰.۹٪ بود. پیش‌بینی رشد ۲۰۲۶ برابر ۲.۹٪ است؛ در سپتامبر ۲.۷٪ بود. پیش‌بینی رشد ۲۰۲۷ برابر ۲.۵٪ است؛ در سپتامبر ۲.۴٪ بود. ریکس‌بانک می‌گوید چشم‌انداز اقتصاد سوئد «روشن‌تر» شده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

صادرات گاز اسرائیل به مصر از سال ۲۰۲۶ آغاز می‌شود

اسرائیل یک توافق به ارزش ۱۱۲ میلیارد شِکِل (۳۵ میلیارد دلار) برای صادرات گاز طبیعی به مصر از سال ۲۰۲۶ تا ۲۰۴۰ تأیید کرده است؛ توافقی که با وجود برخی مخالفت‌ها نسبت به مفاد آن، در نهایت تصویب شد. نخست‌وزیر بنیامین نتانیاهو در یک بیانیه تلویزیونی اعلام کرد که پس از اطمینان از تأمین منافع ملی اسرائیل، این توافق را تأیید کرده و آن را «بزرگ‌ترین قرارداد گازی در تاریخ اسرائیل» توصیف کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اتحادیه اروپا ممنوعیت موتور احتراقی را لغو می‌کند

اتحادیه اروپا به‌زودی ممنوعیت موتورهای احتراق داخلی را در سال 2035 لغو خواهد کرد. این تصمیم به نفع خودروسازان است و می‌تواند تحولی در صنعت خودرو ایجاد کند. با این تغییر، خودروسازان می‌توانند به تولید خودروهای بنزینی و دیزلی ادامه دهند و این موضوع تأثیرات زیادی بر بازار خودرو خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین: عدم عضویت اوکراین در ناتو از نگاه روسیه یک موضوع کلیدی است

کرملین اعلام کرد که «عدم عضویت اوکراین در ناتو یکی از موضوعات کلیدی است و باید به‌طور ویژه مورد بحث قرار گیرد». همچنین مسکو گفته است که پس از گفت‌وگوهای انجام‌شده در برلین میان آمریکا، کشورهای اروپایی و اوکراین، انتظار دارد ایالات متحده درباره پیشنهادهای مطرح‌شده، مسکو را در جریان قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ با پیش‌بینی نفت ۶۳ دلاری و مازاد عرضه، چشم‌انداز بازار جهانی نفت و گاز در سال ۲۰۲۶ را خنثی ارزیابی کرد

موسسه رتبه‌بندی فیچ در گزارش جدید خود، چشم‌انداز بخش نفت و گاز جهانی برای سال ۲۰۲۶ را «خنثی» ارزیابی کرده است؛ این دیدگاه مبتنی بر فرضیه‌ای است که در آن میانگین قیمت نفت برنت به حدود ۶۳ دلار در هر بشکه خواهد رسید (کاهشی نسبت به ۶۹ دلار در سال ۲۰۲۵) و در شرایطی که ریسک‌های ژئوپلیتیک از قیمت‌ها حمایت می‌کنند، مازاد عرضه گسترده عاملی محدودکننده برای آن‌ها خواهد بود. طبق این گزارش، بازار نفت همچنان با مازاد عرضه مواجه خواهد بود، چرا که رشد عرضه در سال ۲۰۲۶ از رشد تقاضا پیشی می‌گیرد. آژانس بین‌المللی انرژی (IEA) پیش‌بینی می‌کند که عرضه جهانی ۲.۵ میلیون بشکه در روز افزایش یابد که این میزان بین کشورهای غیر اوپک پلاس (حدود ۱.۲ میلیون بشکه عمدتاً از آمریکا، برزیل، کانادا و گویان) و اوپک پلاس (حدود ۱.۳ میلیون بشکه تحت توافق‌های فعلی) تقسیم می‌شود. در مقابل، رشد تقاضا تحت تأثیر روندهای کلان اقتصادی ضعیف، شتاب‌گیری برقی‌سازی حمل‌ونقل و ضعف بخش پتروشیمی، همچنان محدود و سرکوب‌شده باقی می‌ماند. فیچ انتظار دارد که حاشیه سود پالایشی در میان اختلالات ظرفیت، همچنان مستحکم و سازنده باقی بماند، هرچند تفاوت‌های منطقه‌ای وجود خواهد داشت. همچنین، عرضه گاز طبیعی مایع (LNG) در سال ۲۰۲۶ گسترش می‌یابد که منجر به کاهش قیمت گاز اروپا خواهد شد، اما قیمت گاز آمریکا را مستحکم نگه می‌دارد. شرکت‌های نفت و گاز با ترازنامه‌های قوی و مخارج سرمایه‌ای (Capex) منضبط وارد سال ۲۰۲۶ می‌شوند و پیش‌بینی می‌شود میانگین جهانی اهرم خالص EBITDA تقریباً ثابت بماند. با این حال، در منطقه آسیا-پاسیفیک انتظار می‌رود این اهرم مالی به دلیل مخارج سرمایه‌ای بالا و قیمت‌های پایین‌تر افزایش یابد، اگرچه شرکت‌های ملی نفت چین و شرکت‌های ال‌ان‌جی استرالیا همچنان بافرهای مالی کافی را حفظ خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ به دلیل مازاد عرضه و رشد تولید غیراوپک، پیش‌بینی‌های قیمت نفت برای سال‌های آینده را کاهش داد

موسسه رتبه‌بندی فیچ فرضیات قیمت نفت برای سال‌های ۲۰۲۵ تا ۲۰۲۷ را کاهش داده است که بازتاب‌دهنده مازاد عرضه در بازار است؛ در همین حال، قیمت گاز در اروپا (TTF) برای سال ۲۰۲۶ به دلیل ترازهای محدودتر افزایش یافته و فرضیه گاز هنری هاب (Henry Hub) برای سال ۲۰۲۵ نیز با توجه به قیمت‌های سال جاری تعدیل شده است. فرضیات کوتاه‌مدت و میان‌مدت قیمت نفت برنت و وست تگزاس اینترمدیت (WTI) به دلیل مازاد عرضه قابل‌توجه در بازار کاهش یافته است، چرا که رشد تولید از افزایش اندک تقاضا پیشی گرفته است. این تعدیل همچنین عدم قطعیت در مورد حجم صادرات روسیه و سیاست‌های اوپک پلاس پس از وقفه در بازگرداندن کاهش تولید در سه ماهه اول ۲۰۲۶ را در نظر می‌گیرد. با این حال، فرضیات بلندمدت بدون تغییر باقی مانده‌اند، زیرا قیمت‌های پایین‌تر باید مانع از رشد عرضه با هزینه بالا شود. فیچ پیش‌بینی می‌کند که تقاضای جهانی نفت در سال‌های ۲۰۲۵ و ۲۰۲۶ حدود ۰.۸ میلیون بشکه در روز رشد کند که ناشی از رشد اقتصادی کندتر، رکود شدید در بخش پتروشیمی و گذار انرژی است. آژانس بین‌المللی انرژی (IEA) تخمین می‌زند که پذیرش خودروهای برقی منجر به جایگزینی ۱.۳ میلیون بشکه در روز از تقاضای نفت در سال ۲۰۲۴ شده است. اگرچه رشد تقاضا ممکن است در سال ۲۰۲۶ حمایت اندکی پیدا کند، اما انتظار می‌رود همچنان زیر ۱ میلیون بشکه در روز باقی بماند. در سمت عرضه، پیش‌بینی می‌شود عرضه جهانی نفت در سال ۲۰۲۵ به میزان ۳.۱ میلیون بشکه در روز افزایش یابد که تولیدکنندگان غیراوپک پلاس (مانند آمریکا، کانادا، برزیل و گویان) سهم عمده‌ای در این افزایش دارند. اوپک پلاس نیز پس از بازگرداندن بخشی از تولید، به دلیل شرایط بازار وقفه‌ای را برای سه ماهه اول ۲۰۲۶ اعلام کرده است. همچنین تولید روسیه به دلیل تحریم‌ها ثابت مانده و تحریم‌های جدید ممکن است بر حجم صادرات تأثیر بگذارد. در بازار گاز، افزایش فرضیه قیمت گاز TTF برای سال ۲۰۲۶ نشان‌دهنده ترازهای گاز فشرده‌تر در اروپا است، زیرا رشد عرضه LNG با تأخیر در زمان‌بندی پروژه‌ها محدود شده و جریان خط لوله روسیه همچنان محدود است. در آمریکا نیز فرضیه پایه گاز هنری هاب برای سال ۲۰۲۵ به ۳.۵ دلار افزایش یافته، در حالی که رشد تولید گاز آمریکا از رشد مصرف پیشی گرفته و صادرات رو به رشد LNG عرضه و تقاضا را متعادل کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله پهپادی جریان گاز کردستان عراق را متوقف کرد

رویترز گزارش داد که یک حمله پهپادی به میدان گازی خورمور باعث شد جریان گاز به نیروگاه‌های برق اقلیم کردستان عراق متوقف شود. این حادثه موجب اختلال در تأمین انرژی منطقه شده و نگرانی‌هایی درباره امنیت زیرساخت‌های حیاتی انرژی در عراق ایجاد کرده است. مقام‌های اقلیم کردستان عراق به همراه شرکت دانا گاز امارات تحقیقات میدانی را آغاز کرده‌اند تا جزئیات حمله و میزان خسارت مشخص شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

لاوروف، وزیر خارجه روسیه، از طرح اولیه آمریکا استقبال کرد

وزیر خارجه روسیه، سرگئی لاوروف، اعلام کرد که روسیه از نسخه اولیه طرح صلح آمریکا استقبال کرده است. او هشدار داد که اگر نسخه اصلاح‌شده طرح موقت بازتاب‌دهنده روح و مفاد مذاکرات میان پوتین و ترامپ نباشد، شرایط به‌طور کامل متفاوت خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اروپا پیشرفت مذاکرات صلح اوکراین را اعلام کرد

سخنگوی کمیسیون اروپا اعلام کرد که مذاکرات اخیر درباره اوکراین پیشرفت‌های سازنده‌ای داشته است، هرچند هنوز کارهای زیادی برای تکمیل پیشنهادهای صلح باقی مانده است. او همچنین خبر داد که فردا نشستی با حضور «ائتلاف داوطلبان اوکراین» برگزار خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر