TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

کاخ سفید تعرفه تجهیزات کشاورزی را از ۲۵٪ به ۱۵٪ کاهش داد

کاخ سفید اعلام کرد که بر اساس فرمان جدید ریاست‌جمهوری، تعرفه واردات تجهیزات کشاورزی از جمله کمباین‌ها و ماشین‌های برداشت از ۲۵ درصد به ۱۵ درصد کاهش یافته است. این فرمان همچنین دامنه تعرفه ۱۵ درصدی موجود را گسترش می‌دهد تا تجهیزات صنعتی متحرک مانند بولدوزرها و لیفتراک‌ها که از کشورهای دارای توافق تجاری با آمریکا وارد می‌شوند، مشمول این نرخ شوند. در ادامه، کاخ سفید از اصلاح تعرفه‌ها بر واردات تجهیزات صنعتی متحرک و بازنگری در رژیم تعرفه‌ای مربوط به واردات آلومینیوم، فولاد و مس خبر داد. این تغییرات بخشی از سیاست جدید واشنگتن برای بهینه‌سازی زنجیره تأمین و کاهش هزینه‌های تولید داخلی ارزیابی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار همچنان قدرتمند؛ بحران ایران فشار تازه‌ای به یورو وارد کرد

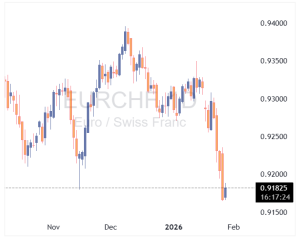
جفت‌ارز EURUSD در ماه مارس تحت فشار قرار گرفت؛ زیرا بازارها انتظار داشتند شوک تورمی-رکودی ناشی از بحران ایران، اروپا را بیش از آمریکا تحت تأثیر قرار دهد. اثرات تورمی این بحران اکنون کاملاً آشکار شده، اما داده‌های PMI اروپا در این هفته هشدار می‌دهند که بخش رکودی این شوک تازه در حال نمایان شدن در اقتصاد اروپا است. این وضعیت می‌تواند انتظارات برای ادامه سیاست‌های انقباضی بانک مرکزی اروپا (ECB) را محدود کرده و به EURUSD فشار وارد کند. این مقاله را موسسه ING منتشر کرده و توسط تیم یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بحران ایران اکنون از مسیر ضعف رشد اقتصادی و شوک انرژی، فشار بیشتری بر EURUSD وارد کرده است. بازارها انتظارات خود از افزایش نرخ بهره ECB را کاهش داده‌اند و این موضوع به ضرر یورو تمام شده است. فدرال رزرو همچنان موضعی هاوکیش دارد و بازار حدود ۲۰ نقطه پایه افزایش نرخ بهره تا پایان سال را قیمت‌گذاری می‌کند. در صورت شکست سطح 1.1575، احتمال افت EURUSD تا محدوده 1.1500 افزایش خواهد یافت. دلار آمریکا (USD): مراقب سخنرانی والر در ساعت 4 عصر به وقت اروپای مرکزی باشید بازار فارکس فعلاً نسبتاً آرام است و عمدتاً تحت تأثیر تیترهای خبری مرتبط با ایران نوسان می‌کند. نوسان ضمنی یک‌ماهه ارزهای گروه G7 نزدیک به پایین‌ترین سطوح سال قرار دارد؛ موضوعی که نشان می‌دهد بازار فارکس هنوز برای روندهای خبری شدید و ناگهانی قیمت‌گذاری نشده است. با این حال، داستان اصلی از اواسط ماه مه تاکنون، بازقیمت‌گذاری هاوکیش فدرال رزرو و تقویت دلار بوده است. بازار اکنون حدود 20 واحد پایه افزایش نرخ بهره فدرال رزرو تا دسامبر را قیمت‌گذاری می‌کند. آستان گولزبی، رئیس فدرال رزرو شیکاگو، روز گذشته هشدار داد: «ما در حال مواجهه با یک مشکل تورمی نسبتاً جدی هستیم.» هرچند او امسال حق رأی ندارد و معمولاً جزو اعضای بسیار هاوکیش فدرال رزرو محسوب نمی‌شود. برای درک بهتر دیدگاه فدرال رزرو، بازارها امروز به سخنرانی کریستوفر والر  در ساعت 4 عصر به وقت اروپای مرکزی توجه خواهند کرد. والر معمولاً سخنرانی‌های شفافی درباره چشم‌انداز اقتصادی ارائه می‌دهد و آخرین سخنان او بر لزوم حفظ توقف طولانی‌مدت در سیاست پولی تأکید داشت؛ آن هم پس از اینکه در ژانویه به کاهش نرخ بهره رأی داده بود. احتمالاً هنوز برای صحبت مستقیم درباره افزایش نرخ بهره زود است، اما این سخنرانی می‌تواند مهم‌ترین محرک بازار در روز آرام جمعه باشد. زمینه کلی این است که اکنون با نسبتاً باثبات شدن بازار کار آمریکا، فدرال رزرو باید تمرکز بیشتری بر مأموریت کنترل تورم داشته باشد. تقویم داده‌های آمریکا امروز خلوت است. انتشار نهایی شاخص اعتماد مصرف‌کننده دانشگاه میشیگان، به‌ویژه بخش انتظارات تورمی یک‌ساله و 5 تا 10 ساله، مورد توجه خواهد بود. هرگونه افزایش در انتظارات تورمی میان‌مدت برای فدرال رزرو اهمیت زیادی خواهد داشت. انتظار می‌رود شاخص دلار (DXY) در بازه 99.00 تا 99.50 حمایت شود و اگر والر به احتمال افزایش نرخ بهره اشاره کند، ریسک صعودی بیشتری خواهد داشت. یورو (EUR): فعالیت اقتصادی، حلقه ضعیف ماجراست شوک خاورمیانه در چند مرحله بر EURUSD اثر گذاشته است: ابتدا این تصور شکل گرفت که اروپا بیش از آمریکا در معرض آسیب قرار دارد. سپس بازار با این دیدگاه که ECB برای مقابله با تورم سیاست انقباضی شدیدی اتخاذ خواهد کرد، بخشی از افت یورو را جبران کرد. اما اکنون به نظر می‌رسد وارد فاز نزولی جدیدی برای EURUSD شده‌ایم. شاخص‌های PMI اروپا در این هفته ضعیف بودند و نسبت به کاهش فعالیت اقتصادی در سه‌ماهه دوم هشدار می‌دهند. ضعیف شدن فعالیت اقتصادی همچنین این پرسش را مطرح می‌کند که ECB تا چه اندازه می‌تواند همچنان موضع هاوکیش خود را حفظ کند. در اواخر آوریل، بازار نزدیک به 85 نقطه پایه افزایش نرخ بهره ECB در سال جاری را قیمت‌گذاری می‌کرد، اما این رقم اکنون به 65 نقطه پایه کاهش یافته است. دیدگاه ING این است که ECB تنها یک بار در ماه ژوئن نرخ بهره را افزایش خواهد داد. بازقیمت‌گذاری هم‌زمان چرخه سیاستی فدرال رزرو و ECB باعث شده اختلاف بازدهی واقعی دوساله EURUSD طی دو هفته گذشته حدود 30 نقطه پایه به ضرر یورو تغییر کند و ما معتقدیم این روند هنوز جای ادامه دارد. اگر EURUSD به زیر 1.1575 برسد، احتمال افت دوباره به 1.1500 وجود دارد. از سوی دیگر، حتی اگر مذاکرات صلح خاورمیانه پیشرفت کند، هرگونه رشد اصلاحی احتمالاً در محدوده 1.1660 تا 1.1690 متوقف خواهد شد؛ زیرا اثرات شوک انرژی همچنان برای چند ماه آینده پابرجا می‌ماند. امروز تمرکز بازار بر شاخص Ifo آلمان در ساعت 10 صبح به وقت اروپای مرکزی (۱۱:۳۰ به وقت ایران) خواهد بود. انتظار می‌رود بخش انتظارات این شاخص نزدیک 83.3 تا 83.5 باقی بماند؛ پایین‌ترین سطح از سال 2023 تاکنون. هرگونه افت قابل‌توجه می‌تواند فشار بیشتری بر EURUSD وارد کند. همچنین سخنرانی والر و سخنرانی امروز کریستین لاگارد، رئیس ECB، اهمیت زیادی خواهد داشت. فرانک سوئیس (CHF): EURCHF گروگان سیاست ECB شده است اکنون تقریباً روشن است که بانک مرکزی سوئیس (SNB) فعلاً قصد تغییر سیاست پولی را ندارد. اوایل سال، بحث اصلی این بود که آیا SNB مجبور می‌شود نرخ بهره را که اکنون روی 0% قرار دارد، به محدوده منفی ببرد یا خیر. اما جهش قیمت نفت باعث شد انتظارات بازار به سمت احتمال سیاست انقباضی SNB تغییر کند و اکنون حدود 20 نقطه پایه افزایش نرخ بهره تا پایان سال قیمت‌گذاری شده است. با این حال، ما بعید می‌دانیم SNB امسال نرخ بهره را افزایش دهد؛ به‌ویژه در شرایطی که این بانک تأکید کرده قصد دارد برای مقابله با قدرت بیش‌ازحد فرانک، مداخلات ارزی را تشدید کند. در نتیجه، EURCHF اکنون عملاً تحت تأثیر داستان سیاست انقباضی ECB حرکت می‌کند. اگر داده‌های ضعیف‌تر منطقه یورو باعث شود بازارها درباره میزان افزایش نرخ بهره ECB تردید کنند، ریسک‌های EURCHF به سمت نزول متمایل خواهد شد. در صورت شکست محدوده 0.9125 تا 0.9135، این جفت‌ارز می‌تواند به زیر 0.9100 نیز حرکت کند. با این حال، سطح 0.90 همچنان خط قرمز SNB محسوب می‌شود. همچنین نباید فراموش کرد که صنایع سوئیس جزو کم‌مصرف‌ترین صنایع اروپا از نظر سوخت‌های فسیلی هستند؛ موضوعی که می‌تواند عملکرد اقتصاد سوئیس را نسبت به سایر اقتصادهای اروپایی در سال جاری بهتر نگه دارد.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چین و آمریکا برای حل نگرانی‌های عناصر نادر با هم همکاری می‌کنند

مقامات چینی اعلام کردند که پکن و واشنگتن گفت‌وگوهای گسترده‌ای درباره مسائل کنترل صادرات داشته‌اند و دو طرف در حال بررسی گسترش همکاری‌های کشاورزی و افزایش دسترسی متقابل به بازار هستند. به گفته وزارت بازرگانی چین، دو کشور توافق کرده‌اند که در چارچوب توافق تجاری کوالالامپور همکاری‌ها را تمدید کنند و از هیئت‌های مشترک سرمایه‌گذاری و تجارت به‌عنوان بستر گفت‌وگو استفاده کنند. چین همچنین اعلام کرد که قصد دارد ۲۰۰ فروند هواپیمای بوئینگ خریداری کند؛ اقدامی که می‌تواند روابط تجاری دو کشور را تقویت کند. آمریکا نیز قرار است موتور و قطعات لازم را برای این قرارداد تأمین کند. در حوزه کالا، پکن و واشنگتن توافق کرده‌اند که درباره کاهش متقابل تعرفه‌ها بر بیش از ۳۰ میلیارد دلار کالا مذاکره کنند. چین همچنین ابراز امیدواری کرده که آمریکا بخش بیشتری از تعرفه‌های یک‌جانبه علیه چین را لغو کند. وزارت بازرگانی چین نیز اعلام کرد: درخواست‌های مجوز صادرات عناصر نادر برای مصارف غیرنظامی بررسی خواهد شد. ثبت‌نام صادرکنندگان واجد شرایط گوشت گاو آمریکا دوباره برقرار شده است. یک تیم فنی از چین برای بررسی تعلیق واردات گوشت گاو به آمریکا اعزام می‌شود. دو طرف برای حل نگرانی‌های مربوط به عناصر نادر همکاری خواهند کرد. این تحولات نشان می‌دهد که پکن و واشنگتن در تلاش‌اند تا در شرایط تنش‌های ژئوپلیتیک، روابط تجاری را تثبیت و گسترش دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

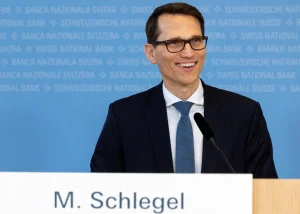
رئیس بانک ملی سوئیس، اشلگل: بر این باوریم که تورم در ماه‌های آینده افزایش خواهد یافت

ممکن است چند ماهی با تورم منفی داشته باشیم، اما این یک سیگنال هشداردهنده نیست، چرا که ما تورم را در افق میان‌مدت بررسی می‌کنیم. تورم ماهانه منفی در سال ۲۰۲۶ محتمل است. بانک ملی سوئیس آماده است تا در صورت لزوم در بازارهای ارز مداخله کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک ملی سوئیس، اشلگل: فشار تورمی سوئیس تقریباً بدون تغییر باقی مانده است

مسیر میان‌مدت تورم برای ما اهمیت دارد. رشد اقتصادی سوئیس در سال ۲۰۲۵ کُند بود، اما تفاوت‌های چشمگیری میان بخش‌های مختلف وجود داشت. بانک ملی سوئیس رشد اقتصادی این کشور را در سال ۲۰۲۶ حدود ۱٪ پیش‌بینی می‌کند. انتظار دارم تورم در فصل‌های آینده شتاب بگیرد. یک چهارم از شرکت‌های سوئیسی مورد پرسش، تحت تأثیر منفی تعرفه‌های آمریکا قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی جدید UBS از «صخره ثبات»؛ چرا فرانک سوئیس قصد ارزان شدن ندارد؟

در یک نگاه تعدیل پیش‌بینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفت‌ارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشان‌دهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل می‌کند. محدودیت در مداخله پولی: تحلیل‌گران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید می‌کند که در دوران بدهی‌های سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایه‌های هوشمند به این کشور می‌شود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانی‌های مالی بر بازارهای بین‌المللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاوم‌ترین ارزهای جهان تثبیت کرده است. تحلیل‌های اخیر بانک‌های UBS و رابوبانک حاکی از آن است که ویژگی‌های بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسک‌های جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگی‌های یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش می‌یابد. بر همین اساس، رابوبانک پیش‌بینی خود برای جفت‌ارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان می‌دهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالش‌های بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معامله‌گران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس داده‌های منبع گزارش می‌دهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد می‌کند، اما تا زمانی که حرکت قیمت‌ها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیل‌گران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاست‌های تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود می‌کند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوش‌بینانه، فرانک را در میان دریای بدهی‌های جهانی، یک «صخره ثبات» توصیف می‌کند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریان‌های سرمایه ادامه می‌دهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایه‌گذاری برای دارایی‌های مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمی‌شود. جمع‌بندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایه‌گزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانه‌زنی، بلکه بر پایه واقعیت‌های اقتصادی به عنوان مقاوم‌ترین ارز در برابر ریسک‌های ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسک‌های ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایه‌گذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟

در یک نگاه تورم در سوئیس به‌شدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفت‌ارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌های غیرمتعارف مانند نرخ بهره منفی بازگردد تنش‌های آمریکا–ایران باعث افزایش تقاضا برای فرانک به‌عنوان دارایی امن شده است در حالی که تنش‌های ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاست‌های غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاست‌گذاران مالی سوئیس سایه انداخته‌اند. سوئیس در آستانه بازگشت به سیاست‌های غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانی‌شده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته به‌شدت کاهش یافته و اکنون نگرانی‌ها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشده‌ایم، اما فشارها در حال افزایش‌اند. بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌هایی مانند نرخ بهره منفی یا خرید دارایی‌های گسترده بازگردد — تجربه‌ای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفت‌ارز EURCHF که پیش‌تر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس به‌عنوان تنها گزینه امن برای معامله‌گران ارزی مطرح شده است. تنش‌های ژئوپلیتیکی؛ زمان‌بندی نامناسب برای SNB افزایش تنش‌ها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنش‌ها باعث شده‌اند که تقاضا برای فرانک به‌عنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد می‌کند و SNB را به سمت سیاست‌های انقباضی سوق می‌دهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان می‌دهد: فشارهای تورمی، تقویت فرانک، و تنش‌های ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار داده‌اند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاست‌های غیرمتعارف پولی افزایش می‌یابد — اما فعلاً، SNB در حال مقاومت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گریر، نماینده تجاری آمریکا، درباره فولاد: ممکن است بخواهیم تعرفه‌ها را تنظیم کنیم تا اجرای آن آسان‌تر شود.

تعرفه‌های فولاد و آلومینیوم همچنان برقرار خواهند ماند. درباره تعرفه‌های فلزات: نمی‌خواهیم هزینه‌های اجرای قوانین بیش از حد سنگین شود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در آستانه انتخابات به‌دنبال کاهش تعرفه‌ها؟

در یک نگاه دولت آمریکا در حال بررسی کاهش بخشی از تعرفه‌های فلزات است.  تعرفه‌ها تا ۵۰٪ روی فولاد، آلومینیوم و کالاهای خانگی اعمال شده بودند. هدف اصلی این چرخش، کاهش فشار سیاسی و بهبود محبوبیت ترامپ پیش از انتخابات است. بازارها نگران بی‌ثباتی سیاست‌گذاری و تأثیر آن بر دلار هستند. در آستانه انتخابات میان‌دوره‌ای آمریکا، گزارش‌ها حاکی از آن است که دولت ترامپ در حال بررسی کاهش بخشی از تعرفه‌های فولاد و آلومینیوم است. یوتوتایمز در این گزارش، داده‌های منتشرشده از سوی فایننشال تایمز را بررسی می‌کند و پیامدهای این چرخش احتمالی را برای بازارها و رأی‌دهندگان تحلیل می‌کند. چرخش تعرفه‌ای؛ ترامپ به‌دنبال کاهش فشار سیاسی طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط فایننشال تایمز، دولت ترامپ در حال بررسی کاهش بخشی از تعرفه‌های اعمال‌شده بر واردات فولاد، آلومینیوم و کالاهای فلزی خانگی است. این اقدام بیشتر با هدف بهبود تصویر عمومی رئیس‌جمهور پیش از انتخابات میان‌دوره‌ای در نظر گرفته شده است. تعرفه‌هایی که تا ۵۰٪ بالا رفتند سال گذشته، دولت آمریکا تعرفه‌هایی تا سقف ۵۰٪ بر واردات فلزات اعمال کرد؛ اقدامی که حتی شامل کالاهایی مانند ماشین لباسشویی، اجاق‌گاز و قطعات دوچرخه شد. این سیاست با هدف حمایت از تولید داخلی معرفی شد، اما اکنون با انتقادهایی درباره افزایش هزینه‌های مصرف‌کننده مواجه شده است. فشار از سوی وزارت بازرگانی و رأی‌دهندگان منابع آگاه می‌گویند وزارت بازرگانی و مقامات تجاری آمریکا معتقدند این تعرفه‌ها باعث افزایش قابل‌توجه قیمت‌ها شده‌اند و نارضایتی عمومی را دامن زده‌اند. از نگاه یوتوتایمز، این نارضایتی به‌ویژه در مناطق حساس انتخاباتی، دولت را به سمت عقب‌نشینی سوق داده است. بازنگری لیست کالاها؛ تمرکز بر امنیت ملی دولت اکنون در حال بازنگری لیست کالاهای مشمول تعرفه است و قصد دارد برخی اقلام را از لیست خارج کند. همچنین، به‌جای گسترش لیست، تمرکز بر تحقیقات هدفمند امنیت ملی خواهد بود. این تغییر رویکرد می‌تواند به معنای پایان سیاست‌های تعرفه‌ای فراگیر باشد. پیامدهای بازار؛ دلار زیر فشار بی‌ثباتی از نگاه یوتوتایمز، این عقب‌نشینی در سیاست‌گذاری بار دیگر بی‌ثباتی در تصمیم‌گیری‌های اقتصادی آمریکا را برجسته می‌کند—موضوعی که بازارها از سال گذشته با کاهش ارزش دلار به آن واکنش نشان داده‌اند. اگر این روند ادامه یابد، سرمایه‌گذاران ممکن است به‌دنبال دارایی‌های امن‌تر بروند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

توافق هند و آمریکا؛ از هواپیما تا تغییر مسیر واردات نفت

در یک نگاه هند آماده سفارش ۸۰ میلیارد دلاری هواپیما از بوئینگ است؛ رقم نهایی ممکن است از ۱۰۰ میلیارد دلار فراتر رود. توافق تجاری هند و آمریکا شامل خرید ۵۰۰ میلیارد دلار کالا طی پنج سال آینده است. بیانیه مشترک طی چند روز آینده منتشر می‌شود؛ امضای رسمی در مارس برنامه‌ریزی شده است. تغییر احتمالی در منابع واردات نفت هند می‌تواند بر قیمت نفت و جریان حمل‌ونقل منطقه‌ای اثر بگذارد. در پی اعلام توافق تجاری جدید میان هند و آمریکا، دهلی‌نو آماده سفارش هواپیماهایی به ارزش ۷۰ تا ۸۰ میلیارد دلار از شرکت بوئینگ است؛ رقمی که با احتساب موتور و قطعات یدکی می‌تواند به بیش از ۱۰۰ میلیارد دلار برسد. این سفارش بخشی از بسته تجاری بزرگ‌تری است که شامل خرید ۵۰۰ میلیارد دلار کالا از آمریکا طی پنج سال آینده می‌شود. وزیر تجارت هند، پیوش گویال، اعلام کرده که بیانیه مشترک دو کشور طی ۴ تا ۵ روز آینده منتشر خواهد شد و امضای رسمی قرارداد در ماه مارس انجام می‌شود. با این حال، تحلیلگران نسبت به جزئیات اجرایی و میزان تعهد واقعی هند ابراز تردید کرده‌اند. مقایسه سفارش هند با رکوردهای قبلی سفارش‌دهنده سال ارزش تقریبی تعداد هواپیما جزئیات مهم قطر ایرویز 2025 بیش از 100 میلیارد دلار 210+ بزرگ‌ترین سفارش بوئینگ 787 و 777-9 هند (پیشنهادی) 2026 70–80 میلیارد دلار (تا 100 میلیارد با قطعات) نامشخص هنوز نهایی نشده؛ بخشی از توافق تجاری آلاسکا ایرلاینز 2026 نامشخص 110+ بزرگ‌ترین سفارش تاریخ این شرکت برای بوئینگ، این سفارش می‌تواند مسیر رشد میان‌مدت را تقویت کند، به‌ویژه با توجه به گسترش بازار هوایی هند. اما زمان‌بندی، تأمین مالی و حساسیت‌های سیاسی—از جمله پرونده‌های حقوقی مرتبط با سقوط هواپیمای در ژوئن ۲۰۲۵—همچنان چالش‌برانگیز باقی مانده‌اند. در سطح کلان، این توافق ممکن است بر منابع واردات نفت هند نیز اثر بگذارد؛ به‌ویژه اگر دهلی‌نو بخشی از خرید خود را از روسیه به سمت آمریکا یا ونزوئلا تغییر دهد. چنین تغییری می‌تواند بر قیمت منطقه‌ای نفت و جریان حمل‌ونقل دریایی تأثیر بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: ما می‌توانیم ماه‌های دارای تورم منفی را نادیده بگیریم

بانک مرکزی سوئیس می‌تواند نرخ‌ها را به زیر صفر کاهش دهد، اما آستانه انجام آن بالاتر است. نرخ‌های بهره بانک مرکزی سوئیس در حال حاضر مناسب هستند. این بانک می‌تواند در صورت نیاز در بازارهای ارز فعال باشد. اقتصاد سوئیس رشدی ملایم و پایین‌تر از میانگین دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: سیاست پولی سوئیس همچنان انبساطی باقی مانده است

رئیس بانک مرکزی سوئیس: ما آماده‌ایم در صورت لزوم در بازار فارکس مداخله کنیم. سیاست پولی ما همچنان انبساطی باقی مانده است. سیاست بانک مرکزی سوئیس در فصل‌های آینده به‌تدریج تورم را تحریک خواهد کرد. سیاست پولی همچنین از رشد اقتصادی حمایت می‌کند. مارتین از بانک مرکزی سوئیس: عدم‌قطعیت از زمان آخرین تصمیم بانک مرکزی کاهش یافته است. معاون رئیس بانک مرکزی سوئیس: اقتصاد جهانی در سه‌ماهه سوم قوی‌تر از انتظار رشد کرده است. توسعه اقتصادی در بسیاری از کشورها مقاوم‌تر از پیش‌بینی‌ها بوده است. سرمایه‌گذاری‌ها بیش از انتظار افزایش یافته‌اند، به‌ویژه در حوزه هوش مصنوعی. نااطمینانی نسبت به ارزیابی قبلی اندکی کاهش یافته است. انتظار می‌رود اقتصاد جهانی در فصل‌های آینده رشد متوسطی داشته باشد. با این حال، ریسک‌های قابل‌توجهی همچنان باقی مانده‌اند؛ از جمله تعرفه‌های آمریکا. تشودین از بانک مرکزی سوئیس: اصلی‌ترین ریسک برای اقتصاد سوئیس، تحولات اقتصاد جهانی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی سوئيس نرخ بهره را در صفر درصد حفظ کرد

بانک مرکزی سوئيس مطابق انتظارات نرخ بهره را در سطح صفر درصد ثابت نگه داشت. بانک مرکزی سوئیس نرخ تورم سال ۲۰۲۵ را ۰.۲٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز ۰.۲٪ بود). بانک مرکزی سوئیس رشد تولید ناخالص داخلی (GDP) سوئیس در سال ۲۰۲۵ را حدود ۱.۵٪ برآورد می‌کند. بانک مرکزی سوئیس رشد اقتصادی سوئیس در سال ۲۰۲۶ را حدود ۱٪ پیش‌بینی می‌کند (پیش‌بینی قبلی نیز حدود ۱٪ بود). بانک مرکزی سوئیس اعلام کرد فشارهای تورمی نسبت به آخرین ارزیابی سیاست پولی تقریباً بدون تغییر باقی مانده است. اصلی‌ترین ریسک برای چشم‌انداز اقتصادی سوئیس، تحولات اقتصاد جهانی است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است؛ دلیل آن کاهش تعرفه‌های آمریکا و تا حدی بهبود شرایط جهانی است. اگرچه تعرفه‌های آمریکا و عدم قطعیت در سیاست‌های تجاری فشارهایی بر اقتصاد جهانی وارد کرده‌اند، اما توسعه اقتصادی در بسیاری از کشورها تاکنون مقاوم‌تر از آنچه پیش‌تر تصور می‌شد باقی مانده است. نرخ بیکاری در ماه‌های اخیر بیشتر افزایش یافته است. چشم‌انداز اقتصادی سوئیس اندکی بهبود یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: بانک ملی سوئیس نرخ بهره را در سطح صفر حفظ خواهد کرد

به گزارش بلومبرگ، بانک ملی سوئیس قصد دارد نرخ‌های بهره را در سطح صفر حفظ کند و از بازگشت به نرخ‌های منفی خودداری نماید. این تصمیم در حالی اتخاذ می‌شود که ارزش فرانک سوئیس افزایش یافته و پیش‌بینی‌ها نشان می‌دهد تورم سال آینده کاهش خواهد یافت. با وجود این شرایط، مقامات پولی ترجیح می‌دهند از کاهش هزینه‌های وام‌گیری به زیر حد پایین اجتناب کنند و سیاست فعلی را ادامه دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تشودین: سیاست تعرفه‌ای آمریکا چالشی جدی برای اقتصاد جهانی است

تشودین، عضو هیئت‌مدیره بانک ملی سوئیس (SNB)، امروز اعلام کرد که سیاست‌های تعرفه‌ای آمریکا به یکی از چالش‌های اصلی اقتصاد جهانی تبدیل شده و سطح ابهام را در بازارهای بین‌المللی به‌طور قابل‌توجهی افزایش داده است. او همچنین گفت: فرانک سوئیس در سال جاری به‌صورت واقعی تقویت شده است؛ موضوعی که می‌تواند فشارهایی بر صادرات سوئیس ایجاد کند. سیاست پولی بانک ملی سوئیس همچنان انبساطی باقی مانده تا از اقتصاد داخلی حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: تورم در فصل‌های آینده افزایش می‌یابد

اشلگل، عضو ارشد بانک ملی سوئیس، اعلام کرد: تعرفه‌های آمریکا باعث کاهش رشد اقتصادی جهانی شده‌اند. انتظار می‌رود تورم در فصل‌های آینده اندکی افزایش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر