TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,590.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

گزارش بازارهای فارکس آسیا-اقیانوسیه – سه‌شنبه، ۲ ژوئن ۲۰۲۶

بازارهای آسیایی امروز با نوسانات محدود آغاز شدند؛ در حالی‌که اظهارات تازه دونالد ترامپ درباره احتمال توافق برای تمدید آتش‌بس و بازگشایی تنگه هرمز طی یک هفته آینده واکنش محدودی در بازارها داشت. تحلیلگران می‌گویند سوابق زمانی ترامپ در پرونده‌های ژئوپلیتیکی باعث شده بازارها به این وعده‌ها با احتیاط نگاه کنند. در واشنگتن، کاخ سفید تعرفه واردات تجهیزات کشاورزی و صنعتی از جمله کمباین‌ها و ماشین‌های برداشت را کاهش داد و رژیم تعرفه‌ای فلزات شامل فولاد، مس و آلومینیوم را تعدیل کرد؛ اقدامی که به‌عنوان امتیاز تجاری نادر از سوی ترامپ تلقی می‌شود. در استرالیا، حداقل دستمزد ۴.۷۵٪ افزایش یافت و ایان هارپر، عضو هیئت‌مدیره بانک مرکزی (RBA)، با لحنی هاوکیش نسبت به تداوم فشارهای تورمی هشدار داد. او گفت شاخص‌های بازار برای انتظارات تورمی افزایش یافته‌اند و این موضوع می‌تواند زمینه‌ساز افزایش نرخ بهره در نشست ماه اوت باشد. داده‌های امروز نیز نشان دادند که رشد سه‌ماهه اول اقتصاد استرالیا احتمالاً ضعیف خواهد بود؛ تجارت خالص ۰.۸ واحد درصد از رشد کاسته و هزینه‌های دولتی تقریباً ثابت مانده است. در ژاپن، رسانه‌ها از طرح دولت برای کاهش مالیات فروش مواد غذایی از ۸٪ به ۱٪ از آوریل ۲۰۲۷ خبر دادند؛ اقدامی که نگرانی‌هایی درباره وضعیت مالی و بازار اوراق قرضه ایجاد کرده است. وزیر دارایی کاتایاما نیز تأیید کرد که توکیو و واشنگتن در زمینه بازار ارز همکاری نزدیک دارند و هر دو طرف شرایط را به‌طور فعال رصد می‌کنند. نرخ USDJPY در محدوده ۱۵۹.۷۰ بدون تغییر قابل‌توجه باقی ماند. در حوزه فناوری، مدیرعامل انویدیا، جن‌سون هوانگ اعلام کرد که تأمین قطعات برای رشد پرشتاب هوش مصنوعی تضمین شده است. هم‌زمان، آلفابت از برنامه افزایش سرمایه ۸۰ میلیارد دلاری برای توسعه زیرساخت‌های هوش مصنوعی خبر داد که شامل ۱۰ میلیارد دلار سرمایه‌گذاری خصوصی از برکشایر هاتاوی می‌شود. در بازار انرژی، کومرتس‌بانک پیش‌بینی خود از قیمت نفت برنت را به ۹۰ دلار افزایش داد و هشدار داد که در صورت تداوم بسته‌بودن تنگه هرمز، بازگشت به قیمت‌های پیش از جنگ بعید است. در کره‌جنوبی، داده‌های تورم ماه مه بالاتر از انتظار بود و احتمال ادامه سیاست‌های انقباضی بانک مرکزی (BoK) را تقویت کرد. در خاورمیانه، نخست‌وزیر اسرائیل اظهارات ترامپ درباره توافق با ایران را رد کرد و گفت عملیات علیه حزب‌الله در جنوب لبنان ادامه خواهد یافت. در وال‌استریت، شاخص‌های اصلی بار دیگر در سطح رکوردی بسته شدند، اما تحلیلگران بانک آمریکا هشدار دادند که شاخص‌های خوش‌بینی بیش از حد ممکن است سیگنال فروش معکوس را فعال کند. در بازار رمزارزها نیز شرکت برای نخستین بار از سال ۲۰۲۲ اقدام به فروش بیت‌کوین کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف شدید اتحادیه‌ها، مذاکرات دستمزد سامسونگ را به بن‌بست رساند

یکی از سه اتحادیه اصلی سامسونگ الکترونیکس، یعنی اتحادیه «دونگ‌هِنگ» (DX) که نماینده کارکنان بخش‌های غیرحافظه‌ای مانند موبایل، لوازم خانگی و تلویزیون است، اعلام کرد که قصد دارد در تاریخ ۲۶ مه درخواست توقف فوری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ را به دادگاه منطقه‌ای سئول (سوون) ارائه کند. این اتحادیه می‌گوید بزرگ‌ترین اتحادیه سامسونگ، یعنی اتحادیه فراشرکتی سامسونگ، به دلیل نگرانی از قدرت‌گیری کارکنان بخش DX، آن‌ها را از روند رأی‌گیری کنار گذاشته است. اتحادیه دونگ‌هِنگ که شمار اعضایش از ۲۶۰۰ نفر به بیش از ۱۳ هزار نفر افزایش یافته، مدعی است که این اقدام «تلاشی برای ساکت کردن DX» است. در حال حاضر، سامسونگ در حال برگزاری رأی‌گیری درباره توافق موقت دستمزد ۲۰۲۶ است و این رأی‌گیری تا ۲۷ مه ساعت ۱۰ صبح ادامه دارد. اتحادیه دونگ‌هِنگ پیش‌تر همراه با دو اتحادیه دیگر یک جبهه مشترک مذاکراتی تشکیل داده بود، اما به دلیل «نادیده گرفته شدن نظرات کارکنان DX» از آن خارج شد. اتحادیه فراشرکتی سامسونگ می‌گوید خروج دونگ‌هِنگ از جبهه مشترک به معنای از دست دادن حق رأی است. در همین حال، کارکنان بخش DX و سایر بخش‌های غیرحافظه‌ای در حال کمپین مخالفت با توافق موقت هستند. بر اساس توافق فعلی، کارکنان بخش نیمه‌هادی (DS) می‌توانند ۲۱۰ میلیون تا ۶۰۰ میلیون وون پاداش دریافت کنند، اما کارکنان DX احتمالاً تنها حدود ۶ میلیون وون سهام سامسونگ دریافت خواهند کرد؛ اختلافی که نارضایتی گسترده ایجاد کرده است.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

شرکت TSMC میزبان تولید نسل جدید پردازنده‌های AMD می‌شود

شرکت AMD اعلام کرد که قصد دارد بیش از ۱۰ میلیارد دلار در اکوسیستم فناوری تایوان سرمایه‌گذاری کند؛ اقدامی که با هدف تسریع توسعه زیرساخت‌های هوش مصنوعی و تقویت زنجیره تأمین پردازنده‌های پیشرفته انجام می‌شود. به‌گفته شرکت، این سرمایه‌گذاری شامل همکاری‌های گسترده با شرکای تایوانی، توسعه ظرفیت تولید و گسترش شبکه تأمین قطعات حیاتی برای نسل جدید پردازنده‌های هوش مصنوعی است. تولید پردازنده نسل جدید EPYC Venice با فناوری ۲ نانومتری TSMC شرکت AMD همچنین اعلام کرد که تولید نسل بعدی پردازنده EPYC Venice را با استفاده از فرآیند ۲ نانومتری شرکت TSMC آغاز می‌کند. این تراشه یکی از مهم‌ترین محصولات آینده AMD در رقابت با پردازنده‌های دیتاسنتر و هوش مصنوعی محسوب می‌شود و انتظار می‌رود نقش مهمی در رقابت این شرکت با انویدیا و اینتل ایفا کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نفتکش کره‌ای حامل ۲ میلیون بشکه نفت از تنگه هرمز عبور کرد

وزارت خارجه کره‌جنوبی اعلام کرد یک نفتکش این کشور با نام Universal Winner که حامل ۲ میلیون بشکه نفت خام کویت بوده، با موفقیت از تنگه هرمز خارج شده و اکنون در مسیر اولسان قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه کارگری سامسونگ پنج‌شنبه اعتصاب می‌کند

اتحادیه کارگری سامسونگ الکترونیکس اعلام کرد که پس از فروپاشی مذاکرات میانجی‌گری با مدیریت، اعتصاب برنامه‌ریزی‌شده خود را از پنج‌شنبه (۲۱ مه ۲۰۲۶) آغاز خواهد کرد. اتحادیه می‌گوید دلیل شکست مذاکرات، تأخیر مدیریت در تصمیم‌گیری بوده است؛ در حالی که اتحادیه پیشنهاد میانجی را پذیرفته اما مدیریت در مهلت مقرر پاسخی نداده است. بازار سهام کره‌جنوبی نیز پیش از اعلام رسمی، نشانه‌هایی از نگرانی را نشان می‌داد و شاخص KOSPI در مسیر نزولی قرار گرفت. خلاصه تحولات بر اساس گزارش یونهاپ و بیانیه‌های اتحادیه اتحادیه سامسونگ تأیید کرد که اعتصاب طبق برنامه در روز پنج‌شنبه آغاز می‌شود. هر دو طرف پایان رسمی مذاکرات را اعلام کردند. اتحادیه می‌گوید همچنان برای توافق مذاکره‌ای تلاش خواهد کرد، حتی در زمان اعتصاب. سامسونگ بزرگ‌ترین تولیدکننده DRAM و NAND در جهان است؛ هرگونه اختلال در تولید می‌تواند بر زنجیره جهانی نیمه‌هادی‌ها اثر بگذارد. ابعاد گسترده‌تر اختلاف این اعتصاب جدید بخشی از چالش طولانی روابط کارگری در سامسونگ است. اتحادیه ملی سامسونگ طی سال‌های اخیر رشد قابل‌توجهی داشته و چندین اعتصاب و توقف کار را برای افزایش دستمزد، بهبود شرایط کاری و شفافیت در پاداش‌ها سازمان‌دهی کرده است. اعتصاب‌های قبلی اثر محدود اما نمادین داشتند و نشان دادند که اتحادیه توان سازمان‌دهی بالایی دارد. پیامدهای جهانی برای بازار فناوری سامسونگ نقش کلیدی در تولید حافظه‌های DRAM و NAND دارد؛ قطعاتی که برای گوشی‌های هوشمند، رایانه‌ها، سرورها و تراشه‌های مرتبط با هوش مصنوعی ضروری‌اند. هرگونه اختلال در کارخانه‌های Hwaseong، Pyeongtaek یا Giheung می‌تواند بازار حافظه را در شرایط تقاضای بالا بیش از پیش تحت فشار قرار دهد؛ به‌ویژه در زمانی که زنجیره تأمین جهانی تحت تأثیر تنش‌های خاورمیانه قرار دارد. اتحادیه اعلام کرده که حتی با آغاز اعتصاب، همچنان برای توافق تلاش می‌کند؛ موضوعی که احتمال حل‌وفصل سریع را افزایش می‌دهد. اما شکست مذاکرات پس از پذیرش پیشنهاد میانجی از سوی اتحادیه، فشار را بر مدیریت سامسونگ افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه رسمی کاخ آبی درباره حمله به کشتی باری: «پاسخ قاطع در راه است»

  کاخ آبی کره‌جنوبی (Blue House) حمله به کشتی باری HMM Namu را به‌شدت محکوم کرد و اعلام نمود که این اقدام علیه کشتی‌های تجاری «غیرقابل‌توجیه» است. در بیانیه رسمی آمده است که دولت کره‌جنوبی برنامه‌ای برای پاسخ به عامل حمله دارد و نتیجه‌گیری نهایی درباره این حادثه پس از بررسی‌های کارشناسی و تحلیل‌های فنی انجام خواهد شد. مقام‌های کره‌ای تأیید کرده‌اند که قطعاتی از اشیای پرنده در محل حادثه کشف شده، اما هنوز هویت مهاجم مشخص نشده است. در ادامه بیانیه تأکید شده: «حملات علیه کشتی‌های تجاری هیچ‌گونه توجیهی ندارد و ما در حال بررسی همه احتمالات هستیم.» کاخ آبی همچنین اعلام کرد که در حال حاضر نمی‌داند ایران چه نقشی، اگر داشته باشد، در حادثه کشتی Namu ایفا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییر لحن واشنگتن؛ بازارهای جهانی نفس راحت کشیدند

در معاملات چهارشنبه (۶ مه ۲۰۲۶) آسیا-پاسیفیک، بازارها تحت تأثیر نشانه‌های کاهش تنش میان آمریکا و ایران، با موجی از ریسک‌پذیری روبه‌رو شدند. مقام‌های دولت آمریکا با لحنی ملایم‌تر درباره ایران سخن گفتند و رئیس‌جمهور آمریکا اعلام کرد عملیات Project Freedom – برنامه هدایت کشتی‌های گرفتار در تنگه هرمز – به‌طور موقت متوقف شده است تا فضای لازم برای پیشرفت مذاکرات احتمالی با تهران فراهم شود. تحولات ژئوپلیتیک مقام‌های ارشد آمریکا از جمله وزیر دفاع، وزیر خارجه و رئیس ستاد مشترک، همگی بر حفظ آتش‌بس و کاهش تنش تأکید کردند. منابع منطقه‌ای می‌گویند بی‌اعتمادی عمیق ایران به آمریکا مانع اصلی توافق بوده و توقف عملیات دریایی، به‌عنوان اقدامی اعتمادساز تلقی شده است. این تغییر لحن در حالی رخ می‌دهد که گزارش‌هایی از حملات موشکی و پهپادی ایران به امارات منتشر شده است. واکنش بازارها نفت کاهش یافت؛ زیرا ریسک ژئوپلیتیک از قیمت‌ها حذف شد. طلا تا محدوده ۴۶۵۰ دلار بالا رفت؛ ضعف دلار و افت نفت از آن حمایت کرد. بازارهای سهام آسیا جهش کردند: شاخص KOSPI کره جنوبی از سطح ۷۰۰۰ عبور کرد و مکانیسم توقف معاملات خرید فعال شد. شانگهای پس از تعطیلات و هانگ‌سنگ همسو با جریان ریسک‌پذیری رشد کردند. فیوچرزهای آمریکا نیز صعودی بودند؛ به‌ویژه پس از عملکرد قوی AMD در گزارش درآمد. ین ژاپن به دلیل تعطیلی بازار داخلی بی‌تغییر ماند. بازار فارکس دلار آمریکا تضعیف شد. دلار استرالیا به بالاترین سطح چهار ساله رسید. دلار نیوزیلند به قوی‌ترین سطح دو ماهه صعود کرد. داده‌های اقتصادی شاخص خدمات RatingDog چین در آوریل بهتر از پیش‌بینی‌ها بود و به ۵۲.۶ رسید. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از انتظار تعیین کرد. نرخ بیکاری نیوزیلند در سه‌ماهه اول به ۵.۳٪ کاهش یافت و بهتر از پیش‌بینی‌ها بود. استرالیا اعلام کرد ذخیره سوخت ۱۰ میلیارد دلاری ایجاد می‌کند. بانک‌های استرالیایی و نیوزیلندی درباره مسیر نرخ بهره هشدارهایی ارائه کردند. جمع‌بندی  توقف موقت Project Freedom و تغییر لحن مقام‌های آمریکایی نسبت به ایران، فضای مثبتی در بازارهای آسیا ایجاد کرد. نفت افت کرد، طلا و دارایی‌های ریسکی رشد کردند و ارزهای کالامحور تقویت شدند. داده‌های اقتصادی چین و نیوزیلند نیز به بهبود احساسات بازار کمک کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ وارد باشگاه ۱ تریلیون دلاری‌ها شد

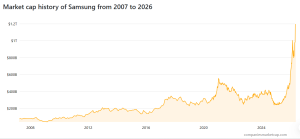
سهام Samsung پس از رشد ۱۵ درصدی، ارزش بازار این شرکت را به حدود ۱.۱۷ تریلیون دلار رساند؛ سطحی که سامسونگ را در رده یازدهم بزرگ‌ترین شرکت‌های جهان قرار می‌دهد و آن را درست پس از تسلا قرار می‌دهد. در صدر فهرست جهانی نیز انویدیا با ارزش بازار حدود ۴.۷ تریلیون دلار همچنان بزرگ‌ترین شرکت دنیا محسوب می‌شود. جهش اخیر سامسونگ نشان‌دهنده افزایش توجه سرمایه‌گذاران به بخش نیمه‌هادی‌ها و تقاضای رو‌به‌رشد برای تراشه‌های پیشرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از حباب هوش مصنوعی در آمریکا؛ کدام بازارها از این وحشت سود بردند؟

در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیره‌کننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را می‌توانید در فایل صوتی زیر گوش کنید در حالی که شاخص‌های وال‌استریت تحت تأثیر نگرانی‌های ناشی از «حباب هوش مصنوعی» با عقب‌نشینی مواجه شده‌اند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیره‌کننده‌ای را به ثبت رساندند. جابه‌جایی جریان سرمایه به سمت بازارهای مقاوم‌تر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایه‌گذاران تبدیل شوند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. خروج از وال‌استریت؛ جست‌وجوی امنیت در بازارهای موازی در ماه جاری، پدیده‌ای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایه‌گذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسک‌های تکنولوژیک هستند. این جابه‌جایی، بورس‌های اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانی‌ترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه می‌کنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایه‌گذاری در سخت‌افزارهای استراتژیک شناخته می‌شود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان می‌دهد که سرمایه‌گذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی می‌شناسند. این موفقیت در حالی به دست آمده که شاخص‌های آتی در آمریکا همچنان سیگنال‌های منفی صادر می‌کنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنال‌های سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنش‌های نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هسته‌ای ایران و امریکا در هفته آینده باعث شد قیمت‌ها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمت‌ها شده است. جمع‌بندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیت‌ها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایه‌گذاران منتظرند ببینند آیا مذاکرات هفته آینده و داده‌های اقتصادی جدید می‌تواند آرامش را به وال‌استریت بازگرداند یا خیر. برای شما که بازار را رصد می‌کنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قوی‌ترین سپر دفاعی در برابر ابهامات عمل می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مرکزی کره جنوبی: تثبیت نرخ ۲.۵۰٪ با اجماع کامل

جزئیات بیشتر از تصمیم ۲۶ فوریه بانک مرکزی کره نشان می‌دهد که تثبیت نرخ بهره در سطح ۲.۵۰٪ با اتفاق آرا انجام شده است. دات‌پلات شش‌ماهه جدید که شامل ۲۱ پیش‌بینی (سه پیش‌بینی از هر عضو هیئت‌مدیره) است، نشان می‌دهد که تمرکز اصلی سیاست‌گذاران بر ثبات نرخ در نیم‌سال آینده است. ۱۶ نقطه از ۲۱ نقطه در سطح ۲.۵۰٪ قرار دارد که نشان‌دهنده تمایل قوی به حفظ نرخ فعلی است. یک اقلیت متمایل به سیاست‌های انبساطی نیز دیده می‌شود: ۴ نقطه در سطح ۲.۲۵٪ قرار دارد که نشان می‌دهد برخی اعضا احتمال یک کاهش نرخ را مطرح می‌دانند. در مقابل، تنها یک نقطه در سطح ۲.۷۵٪ قرار گرفته که نشان می‌دهد تمایل به افزایش نرخ در کوتاه‌مدت بسیار محدود است. در بخش اقتصاد کلان، بانک مرکزی اعلام کرد که مومنتوم رشد همچنان مطلوب است و صادرات قوی تراشه‌ها نقش مهمی در حمایت از فعالیت اقتصادی دارد. در عین حال، بانک مرکزی تأکید کرد که تصمیمات سیاستی باید به گونه‌ای اتخاذ شود که از روند بهبود اقتصادی حمایت کند و همزمان تغییرات در شرایط داخلی و خارجی و اثرات آن بر تورم و ثبات مالی را به‌دقت زیر نظر داشته باشد. در بخش ریسک‌ها، بانک مرکزی همچنان بر ریسک‌های ژئوپلیتیکی، تعرفه‌ها، قیمت مسکن، بدهی خانوار و نوسانات نرخ ارز تأکید کرد. این نهاد افزود که وام‌های خانوار تنها اندکی افزایش یافته و رشد قیمت مسکن در سئول کند شده است؛ نشانه‌ای از تعدیل، اما نه به اندازه‌ای که نگرانی‌های ثبات مالی را کاملاً برطرف کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توافق بزرگ AMD با متا چشم‌انداز رشد شرکت را تقویت می‌کند

شرکت Advanced Micro Devices (AMD) یک توافق چندساله مهم در حوزه هوش مصنوعی با متا به دست آورده و از سال ۲۰۲۶، چیپ‌های سفارشی خود را به این شرکت عرضه خواهد کرد. شرکت پایپر سندلر (Piper Sandler) اعلام کرده است که این قرارداد—که با ساختار سفته‌های سهامی (stock warrants) تنظیم شده—می‌تواند در طول پنج سال حدود ۱۰۰ میلیارد دلار درآمد ایجاد کند و انتظارات سوددهی را افزایش دهد. جمع‌بندی: این قرارداد با متا، جایگاه AMD در حوزه هوش مصنوعی را تقویت کرده و چشم‌انداز رشد بلندمدت آن را به طور قابل توجهی بالا می‌برد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحاد تازه در نبرد تراشه‌ها؛ قرارداد ۶ گیگاواتی متا و AMD

در یک نگاه متا و AMD قرارداد چندساله‌ای برای تأمین بیش از ۶ گیگاوات تراشه هوش مصنوعی امضا کردند؛ سهام AMD با جهش قابل‌توجهی واکنش نشان داد. ساختار مبتنی بر عملکرد این توافق، شامل واگذاری ۱۶۰ میلیون سهم AMD به متا در ازای تحقق اهداف تحویل است. این قرارداد در کنار همکاری جداگانه متا با انویدیا، رقابت در بازار پردازنده‌های دیتاسنتری را تشدید می‌کند. رقابت تسلیحاتی در زیرساخت‌های هوش مصنوعی وارد مرحله‌ای تازه شده است. شرکت متا و شرکت Advanced Micro Devices از یک توافق چندساله خبر داده‌اند که بر اساس آن، متا بیش از ۶ گیگاوات ظرفیت پردازشی مبتنی بر GPU از AMD خریداری خواهد کرد؛ قراردادی که به‌عنوان بخشی از برنامه عظیم توسعه هوش مصنوعی متا تعریف شده است. جزئیات این توافق نشان می‌دهد AMD در قالب یک ساختار انگیزشی، ۱۶۰ میلیون سهم عادی به متا اختصاص خواهد داد که به‌صورت مرحله‌ای و در صورت تحقق اهداف عملیاتی آزاد می‌شود. نخستین نقطه عطف، تحویل یک گیگاوات از تراشه‌ها خواهد بود. این مدل، هم‌راستایی منافع دو شرکت را در اجرای پروژه و خلق ارزش بلندمدت تقویت می‌کند. بازار به این خبر واکنش فوری نشان داد و سهام AMD در معاملات پیش‌گشایش تا حدود ۱۰ درصد رشد کرد، هرچند بخشی از این جهش در ادامه تعدیل شد. این واکنش، بیانگر اهمیت راهبردی قرارداد برای جایگاه AMD در رقابت با انویدیا است؛ شرکتی که همچنان رهبر بلامنازع بازار GPUهای دیتاسنتری محسوب می‌شود. طبق بررسی‌های یوتوتایمز؛ نخستین سری از پردازنده‌های گرافیکی AMD از خانواده MI450 در نیمه دوم سال جاری در سامانه‌های دیتاسنتری Helios متا مستقر خواهند شد؛ زیرساخت‌هایی که با پردازنده‌های EPYC این شرکت ترکیب می‌شوند. افزون بر GPUها، متا قصد دارد حجم قابل‌توجهی از پردازنده‌های مرکزی نسل جدید AMD از جمله Venice و Verano را نیز خریداری کند؛ موضوعی که نشان می‌دهد نقش CPUها در پردازش‌های هوش مصنوعی؛ به‌ویژه در حوزه استنتاج و اجرای مدل‌های عامل‌محور، در حال پررنگ‌تر شدن است. این قرارداد تنها بخشی از نقشه سرمایه‌گذاری عظیم متاست. این شرکت اعلام کرده در سال ۲۰۲۶ بیش از ۱۳۵ میلیارد دلار هزینه سرمایه‌ای برای توسعه دیتاسنترها، خرید تراشه و آموزش مدل‌های هوش مصنوعی صرف خواهد کرد. متا البته تنها بازیگر این میدان نیست. شرکت‌هایی نظیر آمازون، آلفابت و مایکروسافت نیز مجموعاً صدها میلیارد دلار برای توسعه زیرساخت‌های AI در نظر گرفته‌اند؛ رقمی که برآوردها آن را در مجموع به حدود ۶۵۰ میلیارد دلار می‌رساند. در عین حال، متا هفته گذشته توافق جداگانه‌ای با انویدیا اعلام کرد که بر اساس آن میلیون‌ها GPU از نسل‌های Blackwell و Rubin دریافت خواهد کرد. همچنین متا میزبان نخستین استقرار گسترده سرورهای مبتنی بر پردازنده Grace انویدیا خواهد بود. “ «این هم‌زمانی همکاری با دو رقیب اصلی بازار، نشان می‌دهد متا در پی تنوع‌بخشی به زنجیره تأمین و کاهش وابستگی به یک عرضه‌کننده واحد است.» محمد زمانی با وجود این موج سرمایه‌گذاری، بازار سهام با نگاهی محتاطانه به موضوع می‌نگرد. برخی سرمایه‌گذاران نسبت به شکل‌گیری حباب احتمالی در حوزه AI هشدار می‌دهند و نگران‌اند که بازده این هزینه‌های سنگین با تأخیر یا کمتر از انتظار محقق شود. علاوه بر این، توسعه تراشه‌های اختصاصی توسط خود شرکت‌های بزرگ فناوری می‌تواند در بلندمدت تهدیدی برای سلطه GPUهای عمومی باشد. گزارش‌هایی نیز از مذاکرات متا با گوگل برای استفاده از تراشه‌های TPU منتشر شده است. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ با این حال، بسیاری از تحلیلگران معتقدند جایگزینی کامل پردازنده‌های همه‌منظوره AMD و انویدیا با تراشه‌های سفارشی، دست‌کم در کوتاه‌مدت دشوار خواهد بود. پیچیدگی نرم‌افزاری، اکوسیستم توسعه و مقیاس تولید، مزیت‌هایی هستند که به‌سادگی قابل تکرار نیستند. بر اساس جمع‌بندی تیم UtoTimes، قرارداد ۶ گیگاواتی متا و AMD نه‌فقط یک معامله تجاری، بلکه نشانه‌ای از تشدید رقابت در هسته سخت اقتصاد هوش مصنوعی است. اگر این همکاری مطابق برنامه پیش رود، می‌تواند جایگاه AMD را در بازار دیتاسنترها تقویت کرده و معادلات قدرت میان سازندگان تراشه را وارد مرحله تازه‌ای کند؛ مرحله‌ای که در آن، مقیاس سرمایه‌گذاری و سرعت اجرا تعیین‌کننده برندگان نهایی خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – فوریه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (فوریه) واقعی  ................. 91.2 پیش‌بینی  ............ 87 قبلی  .................... 84.5

خواندن کامل خبر
داده های اقتصادی کم اثر

متا اختیار خرید تا ۱۰ درصد از سهام AMD را دریافت کرد

شرکت AMD توافق کرده است طی پنج سال آینده تا سقف ۶۰ میلیارد دلار تراشه‌های هوش مصنوعی به شرکت متا عرضه کند. بر اساس این توافق، متا همچنین این اختیار را خواهد داشت که تا ۱۰ درصد از سهام AMD را در اختیار بگیرد. در واکنش به این خبر سهام شرکت AMD در معاملات پیش‌از بازگشایی بازار با تقاضا روبه‌ور شده و شاهد افزایش ۲۵ دلاری قیمت سهام این شرکت هستیم.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

برآورد اولیه شاخص مدیران خرید ایالات متحده – فوریه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (فوریه) واقعی ................... 51.2 پیش‌بینی .............. 52.6 قبلی ...................... 52.4 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (فوریه) واقعی ................... 52.3 پیش‌بینی .............. 53 قبلی ...................... 52.7 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (فوریه) واقعی ................... 52.3 قبلی ...................... 53

خواندن کامل خبر
داده های اقتصادی کم اثر

تنش در خلیج‌فارس و حکم دیوان عالی آمریکا؛ دو لبه قیچی که بازارها را تهدید می‌کنند

در یک نگاه نفت برنت: رشد ۰.۵٪ تا ۷۲ دلار؛ افزایش هفتگی بیش از ۶٪ سهام آسیا: افت ۰.۴٪؛ کره‌جنوبی با رشد ۲.۱٪ پیشتاز بازار جهانی دلار: بهترین عملکرد هفتگی در ۴ ماه اخیر معامله‌گران در انتظار داده‌های تورمی و رأی دیوان عالی آمریکا در حالی که تنش‌های منطقه‌ای پیرامون ایران شدت گرفته، نفت به بالاترین سطح شش‌ماهه رسید و بازارهای سهام آسیا تحت فشار قرار گرفتند. همزمان، معامله‌گران چشم‌انتظار داده‌های اقتصادی آمریکا و رأی دیوان عالی درباره تعرفه‌های ترامپ هستند.  نفت در اوج؛ واکنش به ضرب‌الاجل ترامپ بر اساس گزارش بازخوانی‌شده توسط یوتوتایمز، نفت برنت با رشد ۰.۵٪ به ۷۲ دلار رسید — بالاترین سطح در شش ماه گذشته. این رشد در واکنش به اظهارات ترامپ مبنی بر ضرب‌الاجل ۱۵ روزه برای توافق هسته‌ای با ایران و اعزام نیروهای نظامی جدید به خاورمیانه رخ داده است. افزایش هفتگی نفت اکنون از ۶٪ فراتر رفته و نشان‌دهنده ورود بازار به «فاز واکنش به ریسک‌های ژئوپلیتیکی» است.  سهام آسیا تحت فشار؛ کره‌جنوبی استثنا شد شاخص‌های سهام آسیا به‌طور میانگین ۰.۴٪ افت کردند — ادامه‌دار با روند نزولی وال‌استریت. با این حال، شاخص کره‌جنوبی با رشد ۲.۱٪ در صدر عملکرد جهانی قرار گرفت و جایگاه خود به‌عنوان «رهبر بازار» در سال جاری را تثبیت کرد. در آمریکا و اروپا، معاملات آتی سهام ۰.۳٪ رشد کردند که می‌تواند نشانه‌ای از «تثبیت نسبی» پس از افت اولیه باشد.  دلار در مسیر صعود؛ تورم و تنش‌ها عامل تقویت دلار آمریکا در مسیر ثبت بهترین هفته خود در چهار ماه گذشته قرار دارد. معامله‌گران انتظارات خود برای کاهش نرخ بهره توسط فدرال رزرو را کاهش داده‌اند و همزمان، تنش‌های ژئوپلیتیکی باعث افزایش تقاضا برای دارایی‌های امن شده است. این ترکیب باعث شده دلار وارد «فاز تقویت در سایه ریسک» شود. ✔️ بیشتر بخوانید: لغو تعرفه‌ها یا تله صعودی؟ هشدار جی‌پی‌مورگان به معامله‌گران شاخص S&P 500 دیوان عالی آمریکا؛ رأی درباره تعرفه‌ها در راه است جمعه آینده، دیوان عالی آمریکا رأی خود درباره تعرفه‌های دوره ترامپ را اعلام خواهد کرد — موضوعی که می‌تواند بازارهای جهانی را تحت تأثیر قرار دهد. معامله‌گران به‌ویژه به سرعت جایگزینی تعرفه‌ها و واکنش دولت توجه دارند. این رأی می‌تواند مسیر نرخ‌ها، دلار و سهام را در کوتاه‌مدت تغییر دهد. جمع‌بندی استراتژیک نفت در حال واکنش به تنش‌های منطقه‌ای است، دلار در حال تقویت، و سهام در حال نوسان. معامله‌گران باید به سه عامل کلیدی توجه کنند: ضرب‌الاجل ایران، داده‌های تورمی آمریکا، و رأی دیوان عالی درباره تعرفه‌ها.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده – ژانویه

تغییرات ماهانه خانه‌های در انتظار فروش ایالات متحده - Pending Home Sales (ژانویه) واقعی ..................... 0.8- درصد پیش‌بینی ............... 1.3 درصد قبلی ....................... 9.3- درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

سامسونگ در قله تاریخی؛ وقتی تراشه‌های گران‌قیمت بازار سئول را سبزپوش می‌کنند

در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از داده‌های اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزش‌گذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنج‌شنبه ۱۹ فوریه با رشد قابل‌توجهی همراه شدند؛ خوش‌بینی به سهام تکنولوژی، داده‌های قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از وال‌استریت تا آسیا رشد سهام تکنولوژی در وال‌استریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانی‌ها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایه‌گذاران فرصت خرید را مناسب ارزیابی کرده‌اند. در همین راستا، گزارش‌ها نشان می‌دهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که می‌تواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقه‌ای سهام سامسونگ پس از گزارش رسانه‌های محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گران‌تر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سه‌روزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c داده‌های اشتغال استرالیا؛ محرک جدید برای AUD داده‌های ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیش‌بینی‌ها برای افزایش به ۴.۲٪. این داده‌ها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگ‌کنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقه‌ای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمع‌بندی استراتژیک بررسی یوتوتایمز نشان می‌دهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. داده‌های اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کرده‌اند. با این حال، تعطیلات منطقه‌ای و احتیاط در بازار اوراق ژاپن نشان می‌دهد بازار هنوز در مرحله «تثبیت با چاشنی خوش‌بینی» قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا تورم ژانویه تصویر شفاف‌تری از مسیر قیمت‌ها ارائه می‌دهد؟

در یک نگاه گزارش تورم ژانویه می‌تواند اثر اختلالات آماری ناشی از تعطیلی‌های دولتی را کمرنگ‌تر کرده و تصویر دقیق‌تری از روند قیمت‌ها ارائه دهد. انتقال هزینه تعرفه‌ها به قیمت مصرف‌کننده همچنان محدود بوده، اما نشانه‌هایی از فشار تدریجی در کالاهای هسته دیده می‌شود. تا زمانی که تورم هسته در بازه ۲ تا ۳ درصد باقی بماند، تغییر محسوس در موضع سیاستی فدرال رزرو بعید به نظر می‌رسد. پس از انتشار گزارش اشتغال غیرکشاورزی (گزارش NFP)، نگاه بازارها اکنون به داده‌ای دوخته شده که می‌تواند هفته را با یک سیگنال تعیین‌کننده به پایان برساند: گزارش شاخص قیمت مصرف‌کننده آمریکا (CPI) برای ماه ژانویه. انتشار هم‌زمان اشتغال، تورم و سایر شاخص‌های کلیدی در یک هفته، اتفاقی نادر است و همین موضوع حساسیت بازار را دوچندان کرده است. یکی از نکات مهم در گزارش پیش‌رو، کاهش تدریجی اثرات اعوجاج آماری ناشی از تعطیلی دولت در پاییز گذشته است. اختلالات آن دوره در جمع‌آوری داده‌ها، برخی نوسانات غیرعادی در آمارهای تورمی ایجاد کرده بود. با فروکش کردن این اثرات، انتظار می‌رود گزارش ژانویه تصویر «پاک‌تری» از مسیر واقعی تورم ارائه دهد. در سال ۲۰۲۵، تمرکز بازارها عمدتاً بر میزان انتقال تعرفه‌های وارداتی به قیمت‌های مصرف‌کننده بوده است. برخلاف نگرانی‌های اولیه، این انتقال هزینه‌ها تاکنون محدودتر از پیش‌بینی‌ها بوده است. “ «با این حال، شواهدی از فشار تدریجی در قیمت کالاهای هسته همچنان در داده‌ها مشاهده می‌شود و اگر این روند ادامه یابد، فدرال رزرو آمریکا نمی‌تواند آن را نادیده بگیرد.» محمد زمانی بررسی کارشناسان یوتوتایمز نشان‌ می‌دهد که تمرکز اصلی همچنان بر تورم هسته خواهد بود. در صورتی که نرخ سالانه در محدوده میانی ۲ تا ۳ درصد باقی بماند، احتمال تغییر جدی در موضع سیاست پولی پایین خواهد بود. مقامات فدرال رزرو در حال حاضر رویکردی محتاطانه اتخاذ کرده‌اند و تا زمانی که نشانه‌ای از کاهش پایدار و قاطع تورم مشاهده نشود، بعید است به‌سرعت به سمت کاهش‌های بیشتر نرخ بهره حرکت کنند. بانک ولز فارگو پیش‌بینی کرده تورم هسته در ژانویه حدود ۰.۳۳ درصد رشد ماهانه ثبت کند؛ اندکی بالاتر از میانگین سال گذشته. به اعتقاد این بانک، انتقال تدریجی هزینه تعرفه‌ها و افزایش ملایم قیمت خدمات می‌تواند فشار صعودی محدودی ایجاد کند. با این حال، این مؤسسه انتظار ندارد تورم در سال ۲۰۲۶ کاهش چشمگیری را تجربه کند، به‌ویژه اگر سیاست‌های مالی و پولی نسبتاً انبساطی باقی بمانند. در همین حال، بانک سلطنتی کانادا (RBC) بر این باور است که تورم سرفصل احتمالاً در ژانویه به دلیل افت قیمت بنزین کندتر خواهد شد، اما تورم هسته در سطح ۲.۶ درصد ثابت می‌ماند؛ رقمی که فاصله قابل‌توجهی با هدف ۲ درصدی فدرال رزرو دارد. این بانک همچنین هشدار می‌دهد که فشارهای تولیدکننده هنوز بالاتر از تورم مصرف‌کننده است و ممکن است در ماه‌های آینده به قیمت‌های نهایی منتقل شود. برآورد گلدمن ساکس نیز رشد ۰.۳۳ درصدی تورم هسته و افزایش ۰.۲۴ درصدی تورم سرفصل را نشان می‌دهد. کاهش قیمت انرژی می‌تواند بخشی از فشار را خنثی کند، اما رشد قیمت مواد غذایی و خدمات همچنان عامل حمایت‌کننده تورم خواهد بود. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ بر اساس جمع‌بندی تیم UtoTimes، گزارش ژانویه نه‌تنها درباره اعداد ماهانه، بلکه درباره جهت حرکت تورم اهمیت دارد. اگر داده‌ها نشان دهند فشارهای قیمتی در حال تثبیت در سطوح بالاتر از هدف هستند، بازارها باید با این واقعیت کنار بیایند که دوره کاهش سریع نرخ بهره به این زودی‌ها بازنخواهد گشت. اما اگر نشانه‌ای از تعدیل پایدار مشاهده شود، این می‌تواند فضای بیشتری برای سیاست‌گذاران فراهم کند. در شرایطی که انتظارات بازار نسبت به مسیر نرخ بهره به‌شدت به داده‌ها وابسته شده است، گزارش فردا می‌تواند یکی از تعیین‌کننده‌ترین نقاط عطف سیاست پولی در سال جاری باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کره جنوبی ۳۱ – وال‌استریت ۱؛ شکست سنگین نیویورک در جذب سرمایه‌های هوشمند!

در یک نگاه رکوردشکنی تاریخی: شاخص آسیا-پاسیفیک با ۱۳٪ رشد، بهترین شروع سال در قرن ۲۱ را تجربه می‌کند. کره جنوبی بر قله: بازار سهام سئول با بازدهی خیره‌کننده ۳۱ درصدی، رتبه اول جهان را به خود اختصاص داد. کوچ از دلار: سرمایه‌گذاران بین‌المللی در حال خروج از بازارهای آمریکا و انتقال نقدینگی به بورس‌های آسیایی هستند. رالی هوش مصنوعی: سرمایه‌گذاری میلیاردی شرکت‌های شرق بر روی تکنولوژی AI، محرک اصلی جهش سهام تکنولوژی در آسیا شده است. در حالی که وال‌استریت در رکود نسبی به سر می‌برد، بازارهای آسیایی با رشدی بی‌سابقه در ۲۵ سال اخیر، جهان را شگفت‌زده کرده‌اند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه غول‌های شرق با تکیه بر «هوش مصنوعی» و «ارزش‌گذاری‌های جذاب»، در حال بلعیدن سرمایه‌های دلاری هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: نقشه بازارهای مالی جهان در حال تغییر است و این بار قطب‌نما به سمت شرق متمایل شده است. شاخص معتبر MSCI آسیا-پاسیفیک با ثبت پنجمین روز صعودی متوالی، رشدی ۱۳ درصدی را از ابتدای سال ۲۰۲۶ به ثبت رسانده است؛ رکوردی که از ابتدای قرن حاضر تا کنون بی‌سابقه بوده است. طبق تحلیل اختصاصی یوتوتایمز، در حالی که شاخص S&P 500 آمریکا با تنها ۱.۴٪ رشد در رتبه‌های پایین جدول جهانی دست‌وپا می‌زند، بورس‌های آسیایی به بهشت جدید معامله‌گران تبدیل شده‌اند. کره جنوبی؛ ستاره بی‌رقیب جهان در میان این طوفان صعودی، کره جنوبی با بازدهی ۳۱ درصدی، به تنهایی بار رشد بازارهای جهانی را به دوش می‌کشد. یوتوتایمز بر این باور است که قیمت‌های ارزان سهام آسیایی در مقایسه با وال‌استریت و چشم‌انداز رشد اقتصادی خیره‌کننده در این منطقه، باعث شده تا سرمایه‌گذاران بزرگ بین‌المللی به تدریج دارایی‌های دلاری خود را نقد کرده و به سمت بازارهای نوظهور شرق حرکت کنند. هوش مصنوعی و شوک سیاسی در ژاپن اما محرک اصلی این پرواز، انقلاب هوش مصنوعی است. شرکت‌های آسیایی با تزریق میلیاردها دلار به زیرساخت‌های هوش مصنوعی (AI)، نه تنها صنایع را متحول کرده‌اند، بلکه اعتماد بازار را نیز به دست آورده‌اند. از سوی دیگر، در ژاپن پیروزی قاطع نخست‌وزیر تاکایچی باعث شد تا نگرانی‌های بودجه‌ای فروکش کرده و شاهد جهش اوراق قرضه و تقویت ین در برابر دلار باشیم. به گزارش یوتوتایمز، در حالی که طلا، نقره و دلار در حال عقب‌نشینی هستند، بازارهای آسیایی آماده‌اند تا این موج صعودی را به معاملات اروپا و آمریکا نیز صادر کنند. سوال بزرگ این است: آیا وال‌استریت می‌تواند در برابر این هجوم شرقی، جایگاه خود را پس بگیرد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تازه درباره مسیر پرریسک مالی آمریکا؛ کسری بودجه با سیاست‌های ترامپ ۱.۴ تریلیون دلار افزایش می‌یابد

در یک نگاه دفتر بودجه کنگره آمریکا برآورد کسری بودجه ده‌ساله را ۱.۴ تریلیون دلار افزایش داد و مسیر مالی کشور را «ناپایدار» توصیف کرد. کاهش‌های مالیاتی و سیاست‌های مهاجرتی دولت ترامپ، عامل اصلی تشدید شکاف بودجه‌ای معرفی شده‌اند. رشد هزینه بهره بدهی و برنامه‌های رفاهی، فشار مضاعفی بر تراز مالی دولت وارد می‌کند. گزارش تازه دفتر بودجه کنگره آمریکا نشان می‌دهد که وضعیت مالی ایالات متحده وارد مرحله‌ای نگران‌کننده‌تر شده است. این نهاد مستقل هشدار داده که سیاست‌های مالی دولت، به‌ویژه برنامه‌های اقتصادی دونالد ترامپ، کسری بودجه دهه آینده را حدود ۱.۴ تریلیون دلار افزایش خواهد داد و کشور را بیش‌ازپیش به سمت مسیری غیرقابل‌دوام سوق می‌دهد. بر اساس این گزارش، بسته مالی شاخص دولت که در تابستان گذشته تصویب شد و شامل تمدید کاهش‌های مالیاتی سال ۲۰۱۷ و معرفی معافیت‌های جدید بود، به‌تنهایی حدود ۴.۷ تریلیون دلار به کسری بودجه ده‌ساله می‌افزاید. علاوه بر آن، هزینه‌های مربوط به اجرای سیاست‌های سخت‌گیرانه مهاجرتی نیز حدود ۵۰۰ میلیارد دلار بار مالی جدید ایجاد خواهد کرد. این افزایش هزینه‌ها قرار است تا حدی با درآمدهای ناشی از تعرفه‌های وارداتی جبران شود. برآورد بلومبرگ نشان می‌دهد میانگین نرخ مؤثر تعرفه‌ها به بالاترین سطح از دهه ۱۹۴۰ رسیده است. با این حال، دفتر بودجه کنگره پیش‌بینی می‌کند که درآمد حاصل از این تعرفه‌ها در بهترین حالت، تنها حدود ۳ تریلیون دلار از کسری‌ها را کاهش دهد؛ رقمی که فاصله قابل‌توجهی با هزینه‌های تحمیل‌شده دارد. در کنار این عوامل، رشد شدید هزینه بهره بدهی دولتی نیز نقش پررنگی در وخامت وضعیت مالی ایفا می‌کند. طبق برآوردها، پرداخت‌های بهره از حدود یک تریلیون دلار در سال ۲۰۲۶ به بیش از ۲.۱ تریلیون دلار در سال ۲۰۳۶ خواهد رسید؛ نتیجه ترکیب بدهی عظیم و نرخ‌های بهره بالاتر. “ «اگر این پیش‌بینی‌ها محقق شود، امیدهای اسکات بسنت، وزیر خزانه‌داری، برای کاهش کسری بودجه به محدوده ۳ درصد تولید ناخالص داخلی تا پایان دوره ترامپ، عملاً نقش بر آب خواهد شد.» محمد زمانی دفتر بودجه کنگره اکنون کسری سال ۲۰۲۶ را ۵.۸ درصد تولید ناخالص داخلی برآورد می‌کند؛ بالاتر از پیش‌بینی قبلی ۵.۵ درصدی. برای سال ۲۰۲۸ نیز این شکاف حدود ۶ درصد پیش‌بینی شده است. به اعتقاد کارشناسان یوتوتایمز؛ چشم‌انداز بلندمدت حتی نگران‌کننده‌تر است. تا سال ۲۰۳۶، کسری بودجه سالانه معادل ۶.۷ درصد تولید ناخالص داخلی خواهد بود؛ رقمی بسیار بالاتر از میانگین ۳.۸ درصدی پنج دهه گذشته. طبق این گزارش، از سال ۲۰۲۶ تا ۲۰۳۶، کسری‌ها در تمامی سال‌ها بالاتر از ۵.۶ درصد باقی خواهند ماند؛ رکوردی که از دهه ۱۹۳۰ تاکنون سابقه نداشته است. نکته مهم آن است که دفتر بودجه کنگره، نسخه اقتصادی دولت؛ ترکیبی از کاهش مالیات، افزایش تعرفه و مقررات‌زدایی را برای ایجاد جهش معنادار در رشد اقتصادی کافی نمی‌داند. هرچند رشد اقتصادی سال ۲۰۲۶ حدود ۲.۲ درصد پیش‌بینی شده، اما این رقم در سال‌های بعد به محدوده ۱.۸ درصد بازمی‌گردد و تا سال ۲۰۳۶ در همین سطح باقی می‌ماند؛ بسیار پایین‌تر از هدف رشد ۳ درصدی دولت. با وجود رشد نسبتاً بهتر در کوتاه‌مدت، زمان رسیدن نسبت بدهی به تولید ناخالص داخلی به رکورد تاریخی نیز تنها اندکی به تعویق افتاده است. اکنون انتظار می‌رود این نسبت در سال ۲۰۳۰ از رکورد ۱۹۴۶ عبور کند؛ یک سال دیرتر از برآورد قبلی. بخش قابل‌توجهی از افزایش بدهی، به هزینه‌هایی خارج از بودجه‌های سالانه بازمی‌گردد؛ از جمله پرداخت بهره و هزینه‌های برنامه‌های رفاهی بزرگ مانند تأمین اجتماعی، مدیکر و مدیکید. این اقلام، به‌طور فزاینده‌ای فضای مالی دولت را محدود کرده‌اند. در همین زمینه، جروم پاول، رئیس فدرال رزرو آمریکا، ماه گذشته هشدار داد که اگرچه سطح کنونی بدهی فوراً بحران‌ساز نیست، اما مسیر فعلی «ناپایدار» است. به گفته او، آمریکا در شرایط اشتغال کامل نیز با کسری بسیار بزرگ مواجه است، بدون آنکه راهکار مؤثری برای اصلاح آن در دستور کار باشد. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است از منظر تورمی، دفتر بودجه کنگره انتظار دارد نرخ تورم در بلندمدت به هدف ۲ درصدی فدرال رزرو آمریکا بازگردد. با این حال، تورم در سال جاری همچنان بالا و حدود ۲.۷ درصد برآورد شده و در سال ۲۰۲۷ به ۲.۳ درصد کاهش می‌یابد. نرخ بیکاری نیز احتمالاً در سال ۲۰۲۶ به میانگین ۴.۶ درصد خواهد رسید. بر اساس جمع‌بندی تیم UtoTimes، گزارش جدید دفتر بودجه کنگره تصویری از اقتصادی ارائه می‌دهد که اگرچه در کوتاه‌مدت از رشد قابل‌قبولی برخوردار است، اما در بلندمدت با فشار فزاینده بدهی، کسری مزمن و محدودیت‌های ساختاری روبه‌رو خواهد شد. اگر اصلاحات اساسی در سیاست‌های مالی صورت نگیرد، این مسیر می‌تواند به یکی از بزرگ‌ترین چالش‌های اقتصاد آمریکا در دهه آینده تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

توقف غافلگیرکننده خرده‌فروشی آمریکا در پایان سال؛ زنگ هشدار برای مصرف‌کننده و رشد اقتصادی

در یک نگاه خرده‌فروشی آمریکا در دسامبر برخلاف انتظار بازار، بدون رشد باقی ماند و نشانه‌هایی از افت شتاب مصرف نمایان شد. کاهش هزینه‌کرد در پوشاک، مبلمان و خودرو، تصویر ناهمگونی از وضعیت تقاضای خانوارها ارائه می‌دهد. ضعف مصرف می‌تواند در ماه‌های آینده به کاهش سرعت رشد اقتصادی و تعدیل سیاست‌های پولی منجر شود. داده‌های تازه اقتصادی نشان می‌دهد موتور مصرف در آمریکا، که طی ماه‌های گذشته یکی از ستون‌های اصلی رشد اقتصادی بوده، در پایان سال ۲۰۲۵ با افت شتاب مواجه شده است. بر اساس گزارش وزارت بازرگانی، گزارش خرده‌فروشی در ماه دسامبر، بدون تعدیل تورمی، تقریباً بدون تغییر نسبت به ماه قبل باقی مانده و پس از رشد ۰.۶ درصدی نوامبر، عملاً متوقف شده است. حتی با حذف فروش خودرو و بنزین نیز، شاخص اصلی هزینه‌کرد خانوارها رشدی را ثبت نکرد. این آمار ضعیف نشان می‌دهد رونق ابتدای فصل خریدهای تعطیلات، دوام چندانی نداشته و بخش بزرگی از تقاضا زودتر از موعد مصرف شده است. هم‌زمان، فشار هزینه‌های زندگی و نگرانی درباره بازار کار، همچنان بر ذهن مصرف‌کنندگان سنگینی می‌کند و مانع از بازگشت پرقدرت هزینه‌کرد شده است. بررسی جزئیات گزارش حاکی از آن است که هشت مورد از ۱۳ گروه اصلی خرده‌فروشی با کاهش فروش مواجه شده‌اند. فروشگاه‌های پوشاک و مبلمان بیشترین افت را ثبت کردند و نمایندگی‌های خودرو نیز با کاهش تقاضا روبه‌رو شدند. در مقابل، هزینه‌کرد در فروشگاه‌های مصالح ساختمانی و لوازم ورزشی اندکی افزایش یافت؛ نشانه‌ای از آنکه مصرف‌کنندگان بیشتر به نیازهای ضروری و پروژه‌های خانگی توجه دارند تا خریدهای اختیاری. نگرانی دیگر، محدود شدن دامنه مصرف در میان اقشار مختلف جامعه است. “ «اگرچه رشد بازار سهام به تقویت قدرت خرید خانوارهای پردرآمد کمک کرده، اما داده‌ها نشان می‌دهد هزینه‌کرد اقشار کم‌درآمد و متوسط، که بیشتر به رشد دستمزدها وابسته‌اند، با ضعف مواجه شده است. این شکاف درآمدی، به تدریج به شکاف در الگوی مصرف نیز تبدیل شده است.» محمد زمانی شرایط جوی نامساعد در اواخر ژانویه نیز به پیچیدگی تحلیل‌ها افزوده است. سرمای شدید و اختلال در حمل‌ونقل، فعالیت‌های اقتصادی را در بخش بزرگی از آمریکا مختل کرد و ارزیابی تقاضای واقعی در ابتدای سال جدید را دشوار ساخته است. آمارهای صنعتی نشان می‌دهد فروش خودرو در ژانویه به پایین‌ترین سطح سه‌ساله رسیده و حمل‌ونقل هوایی نیز با اختلالات گسترده مواجه بوده است. به گفته توماس رایان، اقتصاددان ارشد آمریکای شمالی در Capital Economics، اگرچه ضعف فروش دسامبر به‌تنهایی نمی‌تواند رشد سه‌ماهه چهارم را تخریب کند، اما در کنار رکود احتمالی ژانویه، مصرف را در مسیر کاهش محسوس قرار می‌دهد. از نگاه او، رشد هزینه‌کرد در فصل جاری احتمالاً به‌طور قابل‌توجهی کند خواهد شد. داده‌های موسوم به «گروه کنترلی» که در محاسبه تولید ناخالص داخلی نقش کلیدی دارند نیز ۰.۱ درصد کاهش یافته‌اند؛ در حالی که بازار انتظار رشد ۰.۴ درصدی داشت. این شاخص، خدمات غذایی، خودرو، مصالح ساختمانی و بنزین را حذف می‌کند و تصویر دقیق‌تری از مصرف واقعی کالاها ارائه می‌دهد. در سطح بنگاه‌ها نیز نشانه‌هایی از ناهمگونی مصرف دیده می‌شود. شرکت Levi Strauss & Co. اعلام کرده با وجود افزایش برخی قیمت‌ها، افت محسوسی در تقاضا مشاهده نکرده است. در مقابل، پِپسی از تداوم فشار بر بودجه خانوارهای کم‌درآمد و متوسط خبر داده و Lululemon Athletica نیز به «پایین‌آمدن سطح خرید» مصرف‌کنندگان اشاره کرده است. پیش از انتشار این گزارش، مدل GDPNow متعلق به فدرال رزرو آتلانتا نشان می‌داد مصرف خانوارها می‌تواند بیش از دو واحد درصد به رشد اقتصادی سه‌ماهه چهارم اضافه کند. اکنون، این برآوردها ممکن است مورد بازبینی قرار گیرد. از سوی دیگر، تحلیلگران یوتوتایمز معتقدند ضعف دسامبر الزاماً نشانه افت پایدار تقاضا نیست و بخشی از خریدها به ماه‌های قبل منتقل شده است. آن‌ها انتظار دارند بازپرداخت مالیات‌ها و اثر ثروت ناشی از بازارهای مالی، در ابتدای ۲۰۲۶ از مصرف حمایت کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی هم‌زمان، داده‌های جدید از بازار کار نیز نشانه‌هایی از تعدیل فشار دستمزدها ارائه می‌دهد. شاخص هزینه اشتغال، منتشرشده توسط اداره آمار کار امریکا، در سه‌ماهه پایانی سال تنها ۰.۷ درصد افزایش یافته که کمترین رشد از سال ۲۰۲۱ محسوب می‌شود؛ عاملی که می‌تواند به کاهش فشار تورمی، اما هم‌زمان به محدود شدن قدرت خرید منجر شود. بر اساس جمع‌بندی تیم UtoTimes، توقف غیرمنتظره خرده‌فروشی در دسامبر، تصویری از مصرف‌کننده‌ای محتاط‌تر و تحت فشار ترسیم می‌کند. اگر این روند در ماه‌های آینده تداوم یابد، می‌تواند به کاهش شتاب رشد اقتصادی و افزایش احتمال چرخش سیاست پولی فدرال رزرو منجر شود؛ موضوعی که بازارها با دقت آن را زیر نظر خواهند داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

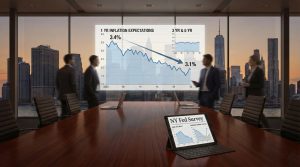
افت انتظارات تورمی آمریکایی‌ها در ژانویه؛ سیگنال مثبت برای کاهش نرخ بهره

در یک نگاه انتظارات تورمی یک‌ساله مصرف‌کنندگان آمریکا در ژانویه به ۳.۱ درصد کاهش یافت و از تداوم روند تعدیل تورم حکایت دارد. انتظارات میان‌مدت و بلندمدت بدون تغییر باقی ماند، اما نگاه خانوارها به وضعیت مالی و دسترسی به اعتبار تضعیف شد. این داده‌ها، اگرچه واکنش فوری بازار را در پی نداشت، می‌تواند به نفع طرفداران سیاست‌های انبساطی فدرال رزرو تعبیر شود. نتایج تازه نظرسنجی ماهانه انتظارات مصرف‌کنندگان که توسط فدرال‌رزرو نیویورک منتشر شده، نشان می‌دهد فشارهای تورمی از نگاه خانوارهای آمریکایی در آغاز سال ۲۰۲۶ اندکی فروکش کرده است. بر اساس این گزارش، انتظارات تورمی یک‌ساله در ژانویه به ۳.۱ درصد کاهش یافته؛ رقمی که نسبت به سطح ۳.۴ درصدی ماه دسامبر، عقب‌نشینی محسوسی به شمار می‌رود. در مقابل، انتظارات تورمی در افق‌های سه‌ساله و پنج‌ساله بدون تغییر و در سطح ۳ درصد باقی مانده است. این ثبات در چشم‌انداز میان‌مدت و بلندمدت، حاکی از آن است که مصرف‌کنندگان همچنان تورم را در محدوده‌ای نسبتاً کنترل‌شده تصور می‌کنند و نشانه‌ای از بازگشت نگرانی‌های شدید تورمی در این افق‌ها دیده نمی‌شود. در کنار این تحولات، انتظارات مربوط به افزایش قیمت مسکن نیز اندکی کاهش یافته و از ۳ درصد به ۲.۹ درصد رسیده است؛ موضوعی که می‌تواند بازتابی از سرد شدن تدریجی بازار املاک و تعدیل تقاضا باشد. با این حال، در حوزه اعتبارات، تصویر چندان امیدوارکننده نیست. خانوارها اعلام کرده‌اند دسترسی به وام و منابع اعتباری دشوارتر شده و انتظارات آن‌ها در این زمینه تضعیف شده است. ارزیابی‌ها از بازار کار، در مجموع بهبود نسبی را نشان می‌دهد، اما این بهبود نتوانسته نگرانی‌های مالی خانوارها را به‌طور کامل برطرف کند. طبق یافته‌های جدید، سطح امیدواری نسبت به وضعیت فعلی و آینده مالی کاهش یافته و بخشی از مصرف‌کنندگان نسبت به ثبات درآمد و قدرت خرید خود محتاط‌تر شده‌اند. نگاهی به روند ماه‌های گذشته نیز این تصویر را تکمیل می‌کند. در نوامبر ۲۰۲۵، انتظارات تورمی یک‌ساله در سطح ۳.۲ درصد قرار داشت و در دسامبر به ۳.۴ درصد افزایش یافت، پیش از آنکه در ژانویه مجدداً عقب‌نشینی کند. “ «هم‌زمان، در پایان سال گذشته نشانه‌هایی از تضعیف اعتماد به بازار کار و افزایش نگرانی‌ها درباره تأخیر در بازپرداخت بدهی‌ها مشاهده شد؛ مسائلی که به‌ویژه در میان خانوارهای کم‌درآمد و گروه‌های سنی بالاتر پررنگ‌تر بود.» محمد زمانی این نظرسنجی که از سوی مرکز داده‌های خرد بانک مرکزی نیویورک اجرا می‌شود، ماهانه دیدگاه حدود ۱۳۰۰ خانوار آمریکایی را درباره تورم، اشتغال، درآمد، هزینه‌ها و اعتبار رصد می‌کند. ساختار پنلی آن امکان بررسی تغییرات تدریجی انتظارات افراد در طول زمان را فراهم می‌سازد و یکی از معتبرترین منابع برای سنجش نبض ذهنی مصرف‌کنندگان به شمار می‌رود. بررسی‌های یوتوتایمز نشان می‌دهد که انتشار این گزارش واکنش قابل‌توجهی به دنبال نداشت و معامله‌گران آن را فاقد «شگفتی بزرگ» تلقی کردند. با این حال، برای تحلیلگران سیاست پولی، کاهش انتظارات تورمی کوتاه‌مدت یک نشانه مثبت محسوب می‌شود. این روند می‌تواند به تقویت استدلال طرفداران کاهش نرخ بهره کمک کند؛ به‌ویژه در شرایطی که فدرال رزرو همچنان در تلاش است میان مهار تورم و جلوگیری از رکود اقتصادی تعادل برقرار کند. ✔️  بیشتر بخوانید: سهام BAM زیر ذره‌بین بازار؛ فرصت پنهان در دل اصلاح قیمتی بر اساس جمع‌بندی تیم UtoTimes، داده‌های ژانویه تصویری از اقتصادی ارائه می‌دهد که اگرچه هنوز با نااطمینانی‌های مالی و اعتباری روبه‌روست، اما از منظر تورمی نشانه‌هایی از آرامش نسبی بروز داده است. تداوم این روند در ماه‌های آینده، نقش مهمی در جهت‌دهی به تصمیم‌های سیاست‌گذاران پولی و انتظارات بازار خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان – فوریه

برآورد اولیه شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (فوریه) واقعی .............. 57.3 پیش‌بینی .......... 55 قبلی ................. 56.4 برآورد اولیه انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.5 درصد قبلی ................... 4 درصد برآورد اولیه انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (فوریه) واقعی ................ 3.4 درصد قبلی ................... 3.3 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر