TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 82,590.82 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

بازارهای آسیا در انتظار امضای ترامپ؛ آتش‌بس ایران–آمریکا در برزخ

معاملات آسیایی روز جمعه ۲۹ مه ۲۰۲۶ در حالی آغاز شد که توافق اولیه برای تمدید ۶۰روزه آتش‌بس ایران–آمریکا هنوز به امضای رئیس‌جمهور ترامپ نرسیده و همین موضوع فضای احتیاطی بر بازارها حاکم کرده است. مذاکرات همچنان بر سر زبان مربوط به برنامه هسته‌ای ایران و نحوه برخورد با ذخایر اورانیوم غنی‌شده تهران ادامه دارد. ایران مدعی سرنگونی یک هواپیمای آمریکایی در نزدیکی بوشهر شد، اما مقام‌های آمریکا این ادعا را کاملاً رد کردند. ژاپن: تورم توکیو پایین‌تر از انتظار؛ تولید صنعتی غافلگیرکننده تورم توکیو (ماه مه) شاخص قیمت مصرف کننده هسته: رشد ۱.۳٪ (پیش‌بینی ۱.۵٪) شاخص قیمت مصرف کننده هسته - هسته: رشد ۱.۶٪ (پیش‌بینی ۱.۹٪) این ششمین ماه متوالی کاهش سرعت تورم است. یارانه‌های دولتی در حوزه انرژی و شهریه، عامل اصلی افت تورم بوده‌اند. تولید صنعتی ژاپن (آوریل) رشد ۰.۸٪ (در برابر پیش‌بینی کاهش ۰.۹٪) پیش‌بینی تولیدکنندگان برای ماه مه: افزایش ۵.۱٪ این داده‌ها پیام سیاستی بانک مرکزی ژاپن را پیچیده‌تر می‌کند؛ جایی که بازارها تا پیش از انتشار داده‌ها ۸۰٪ احتمال افزایش نرخ در ژوئن را قیمت‌گذاری کرده بودند. ین دوباره به سمت ۱۶۰ حرکت کرد و بازار در انتظار انتشار داده مداخله وزارت دارایی ژاپن در ساعت ۱۰:۰۰ GMT است. نیوزیلند: پیام کاملاً هاوکیش بانک مرکزی نیوزیلند (RBNZ) آنا برمن (رئیس RBNZ): نرخ بهره زودتر و بیشتر از برآوردهای قبلی افزایش می‌یابد. فشارهای تورمی ناشی از درگیری خاورمیانه و هزینه‌های وارداتی ادامه دارد. رشد اقتصادی نیوزیلند و شرکای تجاری آن تضعیف خواهد شد. کارن سیلک (معاون RBNZ): بانک مرکزی لازم نیست منتظر CPI فصلی بماند. داده‌های با فرکانس بالا برای تصمیم ژوئیه بررسی می‌شود. تمایل بانک به افزایش نرخ در جلسات آینده است. NZD پس از این اظهارات تقویت شد. بازار فارکس: دلار در حالت انتظار معامله‌گران کمی از دلار فاصله گرفتند، اما ریسک‌پذیری کامل شکل نگرفت؛ زیرا توافق آتش‌بس هنوز امضا نشده و هر لحظه ممکن است تغییر کند. اروپا و ژئوپلیتیک: حمله پهپادی روسیه به رومانی یک پهپاد انتحاری روسیه وارد حریم هوایی رومانی شد و به ساختمانی مسکونی در شهر گالاتی برخورد کرد. چند نفر زخمی شدند. ناتو واکنش دیپلماتیک خواهد داشت، نه نظامی. شرکت‌ها: جهش تاریخی دل و خبرهای فضایی شرکت Dell رشد درآمد: ۸۸٪ سالانه سود سهام : ۵.۲۴ دلار (+۲۸۲٪) قرارداد ۹.۷ میلیارد دلاری پنتاگون سهام: +۲۵٪ تا +۳۰٪ دل اکنون بیش از هر زمان دیگر به‌عنوان تأمین‌کننده زیرساخت AI دیده می‌شود. SpaceX هدف‌گذاری ارزش ۱.۸ تریلیون دلاری برای IPO Blue Origin انفجار راکت New Glenn در تست موتور چین و ارزها نرخ مرجع یوان: ۶.۸۱۷۶ (بالاتر از انتظار ۶.۷۶۸۵) پیام بانک خلق چین (PBOC): کنترل دقیق‌تر نوسانات خلاصه رویداد‌‌های سش آسیا توافق تمدید آتش‌بس ایران–آمریکا نهایی اما امضا نشده است. تورم توکیو ضعیف‌تر از انتظار؛ تولید صنعتی قوی‌تر از انتظار RBNZ پیام هاوکیش قوی ارسال کرد حمله پهپادی روسیه به رومانی؛ واکنش ناتو دیپلماتیک جهش ۲۵–۳۰٪ سهام دل پس از گزارش تاریخی SpaceX به‌دنبال IPO (عرضه اولیه) با ارزش ۱.۸ تریلیون دلار داده مداخله ارزی ژاپن امروز منتشر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز ۳۰ درصدی سهام دل؛ سرورهای هوش مصنوعی موتور رشد جدید شدند

سهام شرکت Dell  در معاملات پس از ساعت بازار ۳۰٪ جهش کرد؛ پس از آنکه شرکت در گزارش سه‌ماهه خود تمام انتظارات وال‌استریت را پشت سر گذاشت و چشم‌انداز درآمد سال مالی ۲۰۲۷ را به‌طور قابل‌توجهی افزایش داد. نکات کلیدی گزارش دل ۱) انفجار تقاضا برای سرورهای هوش مصنوعی دل که با انویدیا همکاری نزدیک دارد، اعلام کرد: درآمد سرورهای بهینه‌شده برای هوش مصنوعی: ۱۶.۱ میلیارد دلار رشد سالانه: ۷۵۷٪ رشد فصلی: ۷۹٪ “ «۲۴.۴ میلیارد دلار سفارش سرور AI ثبت کردیم و ۱۶.۱ میلیارد دلار درآمد شناسایی شد. پیش‌بینی درآمد سرورهای AI در سال ۲۰۲۷ را به ۶۰ میلیارد دلار افزایش می‌دهیم.» جف کلارک، مدیر عملیاتی دل: دل همچنین اعلام کرد که بک‌لاگ سرورهای AI در پایان فصل به ۵۱.۳ میلیارد دلار رسیده است (در مقایسه با ۴۳ میلیارد دلار در پایان سه‌ماهه چهارم 2026). ۲) رکورد تاریخی درآمد کل درآمد فصل: ۴۳.۸۴ میلیارد دلار (رکورد تاریخی) سود تعدیل‌شده: ۴.۸۶ دلار به‌ازای هر سهم انتظار تحلیلگران: ۲.۸۸ دلار سود و ۳۴.۸۱ میلیارد دلار درآمد ۳) رشد بخش PC با وجود فشار بازار حافظه بخش Client Solutions Group (محصولات PC): درآمد: ۱۴.۶ میلیارد دلار رشد سالانه: ۱۷٪ بازار PC همچنان تحت فشار افزایش قیمت حافظه است، اما طبق گزارش Gartner، ارسال جهانی PC رشد کرده و دل پس از HP و Lenovo در رتبه سوم بازار قرار دارد. ۴) چشم‌انداز بسیار فراتر از انتظار بازار پیش‌بینی سه‌ماهه دوم سود تعدیل‌شده: ۴.۸۰ دلار درآمد: ۴۴ تا ۴۵ میلیارد دلار انتظار بازار: ۳.۰۱ دلار سود و ۳۵.۴ میلیارد دلار درآمد پیش‌بینی سال مالی ۲۰۲۷ درآمد جدید: ۱۶۵ تا ۱۶۹ میلیارد دلار پیش‌بینی قبلی: ۱۳۸ تا ۱۴۲ میلیارد دلار انتظار تحلیلگران: ۱۴۳.۹ میلیارد دلار

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعت گذشته بازارهای مالی و کریپتو | ۲۱ مه ۲۰۲۶

در فاصله زمانی ۲۰ تا ۲۱ مه ۲۰۲۶ مجموعه‌ای از خبرهای مهم در حوزه کریپتو، فناوری و سیاست‌گذاری مالی منتشر شد. این رویدادها شامل اعلام جزئیات تازه درباره عرضه اولیه اسپیس‌ایکس، تحرکات نظارتی در آمریکا از سوی CFTC، انتشار گزارش‌های مالی شرکت‌های بزرگ از جمله انویدیا و همچنین به‌روزرسانی‌هایی درباره قوانین مرتبط با بیت‌کوین و بازار دارایی‌های توکنی‌شده بود. در ادامه، مهم‌ترین خبرهای ۲۴ ساعت گذشته را  در یوتوتایمز مرور می‌کنیم. ۱) اسپیس‌ایکس و بازتعریف رقابت در اقتصاد فضا–فناوری طبق گزارش رویترز، گلدمن ساکس قرار است مدیر اصلی عرضه اولیه سهام اسپیس‌ایکس باشد؛ اقدامی که می‌تواند بزرگ‌ترین عرضه اولیه (IPO) حوزه فضا–فناوری در یک دهه اخیر باشد. سپس شرکت اسپیس‌ایکس رسماً درخواست IPO با نماد SPCX را ثبت کرد. نکته کلیدی: ایلان ماسک کنترل شرکت را حفظ می‌کند — او همچنان CEO، CTO و رئیس هیئت‌مدیره باقی می‌ماند. این یعنی IPO بیشتر یک تأمین مالی استراتژیک است تا تغییر ساختار قدرت. ۲) فشار قانون‌گذاری در آمریکا: از Prediction Markets تا بیت‌کوین CFTC علیه مینه‌سوتا کمیسیون معاملات آتی آمریکا (CFTC) از ایالت مینه‌سوتا شکایت کرده؛ زیرا این ایالت اولین ممنوعیت کامل Prediction Markets را تصویب کرده است. این اقدام می‌تواند مسیر آینده بازارهای پیش‌بینی مبتنی بر بلاک‌چین را تحت تأثیر قرار دهد. قانون S.163 در کارولینای جنوبی فرماندار این ایالت قانونی را امضا کرد که: حق نگهداری شخصی بیت‌کوین را تضمین می‌کند، مالیات تبعیض‌آمیز را ممنوع می‌کند، و از استخراج PoW حمایت می‌کند. این قانون‌گذاری‌ها نشان می‌دهد آمریکا در حال ورود به دوره‌ای از قطبی‌سازی سیاست کریپتو است. ۳) سیگنال‌های بازار کریپتو Hyperliquid؛ بهترین عملکرد ۲۰۲۶ مدیر سرمایه‌گذاری بیت‌وایز، مت هوگان اعلام کرد که Hyperliquid با وجود رشد ۷۷٪ YTD هنوز کم‌ارزش‌گذاری شده است. بازار RWA به ۳۸ میلیارد دلار رسید طبق داده‌های Token Terminal، ارزش بازار دارایی‌های واقعی توکنی‌شده (RWA) به ۳۸ میلیارد دلار رسیده است. این رشد نشان می‌دهد RWA در حال تبدیل شدن به ستون سوم بازار کریپتو پس از بیت‌کوین و دیفای است. ۴) انویدیا و شتاب‌گیری اقتصاد هوش مصنوعی انویدیا گزارش داد: درآمد سه‌ماه اولی ۲۰۲۶: ۸۱.۶ میلیارد دلار (بالاتر از انتظار) پیش‌بینی سه‌ماهه دوم: فراتر از برآورد بازار این اعداد نشان می‌دهد موج سرمایه‌گذاری در AI Compute همچنان در فاز شتاب است و فاصله انویدیا با رقبا بیشتر می‌شود. البته سهام این شرکت بعد از انتشار این گزارش افت کرد. ۵) فدرال رزرو و دسترسی فین‌تک‌ها به سیستم پرداخت فدرال رزرو درخواست نظر عمومی درباره Skinny Master Accounts منتشر کرد؛ طرحی که می‌تواند به شرکت‌های فین‌تک و کریپتو اجازه دهد به‌طور مستقیم به سیستم پرداخت فدرال متصل شوند. اگر این طرح تصویب شود، ساختار رقابت در بانکداری آمریکا دگرگون خواهد شد. ۶) بازگشت بحث CBDC در آمریکا تیموتی مساد (رئیس پیشین CFTC) گفت پروژه CBDC آمریکا همچنان در پشت درهای بسته در حال بررسی است — حتی با وجود مخالفت علنی دونالد ترامپ. ۷) دستور اجرایی جدید ترامپ درباره AI کاخ سفید اعلام کرد ترامپ دستور اجرایی جدیدی درباره هوش مصنوعی و امنیت سایبری امضا خواهد کرد. طبق این دستور، توسعه‌دهندگان باید ۹۰ روز پیش از انتشار عمومی، مدل‌های خود را با دولت به اشتراک بگذارند. این اقدام می‌تواند: سرعت نوآوری را کاهش دهد، اما ریسک‌های امنیتی را کنترل‌پذیرتر کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جمع‌بندی بازارهای فارکس آسیا–اقیانوسیه: جهش بیکاری استرالیا، فشار بر AUD؛ داده‌های قوی ژاپن، مداخله هند و تحولات ژئوپلیتیک

بازارهای آسیا–اقیانوسیه در معاملات پنج‌شنبه ۲۱ مه ۲۰۲۶ ترکیبی از رشد سهام، داده‌های ضعیف استرالیا، سیگنال‌های تورمی ژاپن و تحولات ژئوپلیتیک را هضم کردند. در حالی که وال‌استریت با کاهش بازدهی اوراق و افت قیمت نفت فضای مثبتی ایجاد کرده بود، داده‌های منطقه‌ای تصویر پیچیده‌تری ارائه داد. نکات کلیدی بازار فارکس و اقتصاد آسیا–اقیانوسیه ۱) استرالیا: بیکاری به ۴.۵٪ جهش کرد؛ AUD تحت فشار نرخ بیکاری آوریل به ۴.۵٪ رسید (بالاترین از نوامبر ۲۰۲۱). اشتغال ۱۸٬۶۰۰ نفر کاهش یافت در برابر پیش‌بینی +۱۷٬۵۰۰. احتمال افزایش نرخ بهره RBA در اوت از ۸۱٪ به ۴۲٪ سقوط کرد. بانک NAB زمان‌بندی افزایش نرخ را از ژوئن به اوت عقب انداخت. شاخص PMI اولیه استرالیا به ۴۷.۸ سقوط کرد؛ دومین انقباض در سه ماه. جفت ارز AUDUSD کاهش یافت. ۲) ژاپن: صادرات قوی، واردات نفت سقوطی تاریخی صادرات آوریل ۱۴.۸٪ رشد کرد (پیش‌بینی ۹.۳٪). مازاد تجاری ۳۰۱.۹ میلیارد ین ثبت شد. واردات نفت خام ۶۴٪ سقوط کرد؛ شدیدترین افت از ۱۹۸۰. شاخص PMI اولیه ماه مه به کف پنج‌ماهه رسید؛ خدمات برای اولین بار در یک سال متوقف شد. کوئدا عضو هیئت سیاست‌گذاری بانک مرکزی ژاپن (BoJ): تورم پایه «در حال حاضر نزدیک ۲٪» است. BoJ باید به افزایش نرخ بهره ادامه دهد. تحولات خاورمیانه ممکن است تورم را بالاتر از هدف ببرد. ۳) چین و کره‌جنوبی بانک خلق چین (PBoC) نرخ میانی USDCNY را ۶.۸۳۴۹ تعیین کرد (بالاتر از برآورد بازار). کره‌جنوبی تأیید کرد که معاملات ۲۴ ساعته USDKRW از ۶ ژوئیه آغاز می‌شود. شاخص بورس کره جنوبی (KOSPI) بیش از ۷٪ جهش کرد؛ توافق دستمزد سامسونگ اعتصاب ۱۸روزه را متوقف کرد. ۴) هند: مداخله بانک مرکزی مداخله بانک مرکزی هند باعث تقویت شدید روپیه شد. ۵) ژئوپلیتیک: ایران منطقه دریایی کنترل‌شده اعلام کرد ایران «منطقه دریایی کنترل‌شده» در تنگه هرمز اعلام کرد و عبور همه کشتی‌ها را منوط به اخذ مجوز دانست. وزارت خارجه ایران: «دیدگاه‌های آمریکا را دریافت کرده‌ایم و در حال بررسی هستیم.» ۶) شرکت‌ها: گزارش‌های بزرگ از انویدیا و SpaceX انویدیا: درآمد دیتاسنتر ۷۵.۲ میلیارد دلار. بازخرید ۸۰ میلیارد دلاری و افزایش ۲۵ برابری سود نقدی. سهام پس از انتشار گزارش نوسان منفی داشت. SpaceX: ثبت درخواست IPO نزدک با نماد SPCX. ایلان ماسک ۸۵.۱٪ قدرت رأی را حفظ می‌کند. ۷) سهام آسیا شاخص Nikkei ژاپن: +۳.۵٪ بازارهای چین: رشد ملایم ~۰.۵٪ هنگ‌کنگ: منفی KOSPI: +۷٪ (فعال شدن Sidecar) جمع‌بندی بازار فارکس AUD: تحت فشار شدید پس از داده‌های بیکاری. JPY: داده‌های قوی صادرات + موضع انقباضی BoJ حمایت ایجاد کرد. KRW: با خبر معاملات ۲۴ ساعته تقویت شد. INR: با مداخله بانک مرکزی جهش کرد. CNY: نرخ‌گذاری PBoC کمی تضعیف‌کننده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه اول 2026 اکسون موبیل

گزارش درآمدزایی سه‌ماهه اول 2026 اکسون موبیل سود هر سهم (EPS) واقعی…………. 1.16 دلار پیش‌بینی………… 1.03 دلار درآمدزایی فصلی (REVENUE) واقعی………… 85.14 میلیارد دلار پیش‌بینی……….. 81.24 میلیارد دلار

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خروج مخفیانه نقدینگی از وال‌استریت به سمت اروپا؛ آیا وقت خداحافظی با معاملات دلاری است؟

در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطح‌های حمایتی کلیدی، نشانه‌هایی از بازگشت نشان دادند، شاخص‌های اروپایی نیز امروز با رشد قابل‌توجهی معامله شدند. فضای ریسک‌پذیری در اروپا تقویت شده و برخی شاخص‌ها در آستانه ثبت رکوردهای جدید قرار گرفته‌اند. رشد شاخص‌ها در اروپا؛ بازگشت ریسک‌پذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخص‌های اروپایی امروز با رشد قابل‌توجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانه‌هایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟ فاصله تا رکوردهای جدید؛ شاخص‌ها در آستانه جهش برخی شاخص‌های اروپایی اکنون تنها چند دهم درصد با سقف‌های تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سه‌ماهه چهارم سال گذشته، سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری و سهام تکنولوژی آمریکا بوده‌اند. اروپا با تنوع بیشتر، ارزش‌گذاری‌های جذاب‌تر و ریسک ژئوپلیتیک کمتر، به‌عنوان یکی از گزینه‌های اصلی مطرح شده است. اگرچه نبود شرکت‌های بزرگ تکنولوژی در اروپا یک ضعف محسوب می‌شود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: شاخص‌های اروپایی در آستانه رکوردهای جدید هستند و سرمایه‌گذاران به‌دنبال تنوع‌بخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسک‌پذیری حفظ شود، اروپا می‌تواند به‌عنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پشت‌پرده گزارش مالی آمازون؛ ترکیبی از رشد و هشدار

در یک نگاه درآمد آمازون به ۲۱۳.۳۹ میلیارد دلار رسید؛ بالاتر از پیش‌بینی ۲۱۱.۴۹ میلیارد دلاری سود هر سهم ۱.۹۵ دلار بود؛ اندکی کمتر از انتظار ۱.۹۶ دلار سرمایه‌گذاری سال ۲۰۲۶ حدود ۲۰۰ میلیارد دلار اعلام شد؛ بسیار بالاتر از انتظار بازار شرکت آمازون در تاریخ ۶ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم ۲۰۲۵ خود را منتشر کرد؛ گزارشی که با وجود کاهش جزئی سود هر سهم، عملکردی قابل‌قبول داشت. سود هر سهم با رقم ۱.۹۵ دلار اندکی پایین‌تر از پیش‌بینی ۱.۹۶ دلار بود، اما درآمد کل شرکت با ثبت ۲۱۳.۳۹ میلیارد دلار، فراتر از انتظار ۲۱۱.۴۹ میلیارد دلاری بازار قرار گرفت. بخش Amazon Web Services (AWS) نقطه قوت گزارش بود؛ با درآمد ۳۵.۵۸ میلیارد دلار و رشد ۲۴ درصدی (بدون تأثیر نرخ ارز)، این بخش از پیش‌بینی ۲۱ درصدی فراتر رفت و نشان داد تقاضا برای خدمات ابری همچنان بالاست. در بخش خرده‌فروشی، درآمد آمریکای شمالی با ۱۲۷.۰۸ میلیارد دلار تقریباً مطابق انتظار بود و فروش فروشگاه‌های فیزیکی (از جمله Whole Foods) با ۵.۸۶ میلیارد دلار نیز نزدیک به پیش‌بینی‌ها ثبت شد. اما آنچه توجه بازار را جلب کرد، چشم‌انداز سرمایه‌گذاری آمازون در سال ۲۰۲۶ بود: ۲۰۰ میلیارد دلار، در حالی که پیش‌بینی‌ها عددی در حدود ۱۴۶.۱ میلیارد دلار را نشان می‌دادند. این افزایش سرمایه‌گذاری عمدتاً در زیرساخت‌های AWS، هوش مصنوعی و لجستیک انجام خواهد شد، اما ممکن است در کوتاه‌مدت فشارهایی بر حاشیه سود وارد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت با درآمد قوی بازار را غافلگیر کرد، اما یک عدد همه‌چیز را تغییر داد

در یک نگاه درآمد آلفابت بالاتر از پیش‌بینی‌ها بود؛ با رشد در جست‌وجو، تبلیغات و سرویس‌های ابری. تبلیغات عملکرد خوبی داشت؛ هرچند درآمد YouTube کمی کمتر از انتظار بود. بخش Google Cloud فراتر از برآوردها ظاهر شد و نقش موتور رشد را تقویت کرد. سرمایه‌گذاری‌های سنگین و Capex بی‌سابقه باعث نگرانی درباره حاشیه سود و جریان نقدی شد. آلفابت در سه‌ماهه پایانی سال عملکردی فراتر از انتظار ثبت کرد، اما اعلام برنامه سرمایه‌گذاری عظیم برای سال ۲۰۲۶ باعث شد بازار واکنشی محتاطانه نشان دهد. این نتایج از یک‌سو روند رشد شرکت را تأیید می‌کند و از سوی دیگر، حجم بالای هزینه‌های سرمایه‌ای آینده پرسش‌هایی درباره جریان نقدی، حاشیه سود و ارزش‌گذاری ایجاد کرده است؛ به‌ویژه با توجه به شتاب‌گیری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی. آلفابت توانست با اتکا به قدرت جست‌وجو، تبلیغات و سرویس‌های ابری، درآمدی بالاتر از پیش‌بینی‌ها ثبت کند. درآمد کل شرکت به 113.83 میلیارد دلار رسید که بالاتر از اجماع تحلیلگران بود. همچنین درآمد بدون هزینه‌های جذب ترافیک نیز فراتر از انتظار گزارش شد. در بخش Google Services، درآمدها از برآوردها عبور کرد و تبلیغات نیز در مجموع عملکردی بهتر از پیش‌بینی‌ها داشت. بخش «جست‌وجو و سایر خدمات» رشد قابل‌توجهی نشان داد و بار دیگر قدرت موتور اصلی درآمدزایی آلفابت را—حتی در فضای رقابتی‌تر تبلیغات دیجیتال—به نمایش گذاشت. با این حال، درآمد تبلیغات YouTube کمی کمتر از انتظار بود که نشان‌دهنده احتیاط بیشتر تبلیغ‌دهندگان در فرمت‌های ویدیویی است. Google Cloud یکی از نقاط درخشان گزارش بود. درآمد این بخش با رسیدن به 17.66 میلیارد دلار به‌طور محسوسی از پیش‌بینی‌ها فراتر رفت. این عملکرد اعتماد سرمایه‌گذاران به Cloud را به‌عنوان یک محرک رشد بلندمدت و بخش مهمی از درآمدهای گروه تقویت می‌کند؛ به‌ویژه با افزایش تقاضای سازمانی و بارهای کاری مرتبط با هوش مصنوعی. در بخش سودآوری، درآمد عملیاتی کمی کمتر از انتظار بود که دلیل آن افزایش هزینه‌ها در توسعه زیرساخت و سرمایه‌گذاری‌های مداوم در حوزه هوش مصنوعی عنوان شد. این فشار هزینه‌ای با رقم بسیار بزرگ 91.45 میلیارد دلار هزینه سرمایه‌ای در سال ۲۰۲۵ (تنها 27.85 میلیارد دلار در سه‌ماهه چهارم) برجسته‌تر شد؛ رقمی که بسیار بالاتر از انتظار بازار بود. برای سال ۲۰۲۶، آلفابت رویکردی حتی تهاجمی‌تر اتخاذ کرده و محدوده هزینه سرمایه‌ای 175 تا 185 میلیارد دلار را اعلام کرده است؛ رقمی که به‌طور چشمگیری بالاتر از پیش‌بینی تحلیلگران است. این راهنما نشان‌دهنده تعهد جدی شرکت به توسعه زیرساخت‌های هوش مصنوعی، مراکز داده و ظرفیت Cloud است، اما احتمالاً تمرکز بازار را بیش از پیش به تعادل میان حاشیه سود کوتاه‌مدت و رشد بلندمدت معطوف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Eli Lilly بازار را غافلگیر کرد؛ سود و فروش فراتر از انتظار

در یک نگاه سود تعدیل‌شده هر سهم: ۷.۵۴ دلار (پیش‌بینی: ۶.۶۷ دلار) درآمد کل Q4: ۱۹.۲۹ میلیارد دلار (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) قیمت پیش‌گشایش امروز: ۱۰۸۴.۵ دلار (افزایش از ۱۰۰۳.۴۶ دلار) شرکت داروسازی Eli Lilly امروز ۴ فوریه ۲۰۲۶ گزارش مالی سه‌ماهه چهارم خود را منتشر کرد و با ثبت درآمد و سودی فراتر از انتظارات، توجه بازار را به خود جلب کرد. این گزارش در حالی منتشر شد که نمودار قیمت سهام LLY نشان‌دهنده نوسانات شدید در ماه‌های اخیر است—از جهش در نوامبر تا افت در دسامبر و بازگشت تدریجی در ژانویه. امروز در پیش‌گشایش، قیمت سهم به ۱۰۸۴.۵ دلار رسید؛ جهشی قابل‌توجه از قیمت بسته‌شده ۱۰۰۳.۴۶ دلار. درآمد سه‌ماهه چهارم به ۱۹.۲۹ میلیارد دلار رسید (پیش‌بینی: ۱۸.۰۱ میلیارد دلار) و سود تعدیل‌شده هر سهم ۷.۵۴ دلار بود (پیش‌بینی: ۶.۶۷ دلار). فروش داروی Mounjaro به ۷.۴۱ میلیارد دلار رسید و Zepbound نیز ۴.۲۶ میلیارد دلار فروش داشت—هر دو فراتر از انتظارات بازار. Eli Lilly برای سال ۲۰۲۶ درآمدی بین ۸۰ تا ۸۳ میلیارد دلار و سود هر سهم بین ۳۳.۵۰ تا ۳۵ دلار پیش‌بینی کرده است. این سهم یکی از سنگین‌ترین وزنه‌ها در شاخص‌های S&P 500 و NYSE محسوب می‌شود و نوسانات آن تأثیر مستقیمی بر روند کلی بازار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرمایه‌گذاران از AMD چه می‌خواهند که نمی‌بینند؟

در یک نگاه شرکت AMD در سود و درآمد سه‌ماهه چهارم فراتر از انتظار ظاهر شد. راهنمایی مالی ضعیف باعث افت سهام در معاملات پس از ساعت شد. رشد بخش هوش مصنوعی کمتر از انتظارات سرمایه‌گذاران بود. تقاضای چین نقش مهمی در فروش تراشه‌های AI داشت. با وجود عملکرد درخشان AMD در سه‌ماهه چهارم سال ۲۰۲۵، چشم‌انداز محتاطانه شرکت در بخش هوش مصنوعی باعث شد سهام آن سقوط کند. این واکنش نشان می‌دهد که بازار تا چه اندازه از شرکت‌های فعال در حوزه AI انتظار رشد سریع دارد و هر نشانه‌ای از کندی، بلافاصله در قیمت‌ها منعکس می‌شود. سهام AMD پس از انتشار گزارش مالی سه‌ماهه چهارم کاهش یافت؛ در حالی که شرکت عملکردی فراتر از پیش‌بینی‌ها داشت، اما چشم‌انداز محتاطانه آن در بخش هوش مصنوعی باعث نگرانی بازار شد. AMD سود تعدیل‌شده ۱.۵۳ دلار به‌ازای هر سهم و درآمد ۱۰.۲۷ میلیارد دلاری گزارش کرد که هر دو بالاتر از انتظارات بودند. با این حال، پیش‌بینی درآمد ۹.۸ میلیارد دلاری برای سه‌ماهه اول کمتر از انتظارات خوش‌بینانه بازار بود و همین موضوع باعث افت سهام در معاملات پس از ساعت شد. سرمایه‌گذاران انتظار داشتند AMD با سرعت بیشتری فاصله خود را با انویدیا در حوزه پردازش‌های پیشرفته هوش مصنوعی کاهش دهد، اما شرکت اعلام کرد نسل بعدی تراشه‌های قدرتمند AI آن اواخر امسال عرضه می‌شود. در این میان، تقاضای چین نقطه روشن گزارش بود؛ AMD اعلام کرد ۳۹۰ میلیون دلار از فروش سه‌ماهه چهارم مربوط به تراشه MI308 در چین بوده است. با وجود فشارهای کوتاه‌مدت، مدیریت AMD همچنان به آینده خوش‌بین است و انتظار دارد درآمد بخش هوش مصنوعی تا سال ۲۰۲۷ به ده‌ها میلیارد دلار برسد. این گزارش نشان می‌دهد که AMD در مسیر رشد قرار دارد، اما انتظارات بسیار بالای بازار همچنان چالش‌ساز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد فراتر از انتظار پالانتیر و چشم‌انداز قوی ۲۰۲۶

در یک نگاه پالانتیر در Q4 فراتر از انتظار ظاهر شد: سود ۲۵ سنت در برابر پیش‌بینی ۲۳ سنت و درآمد ۱.۴۱ میلیارد دلار. چشم‌انداز ۲۰۲۶ انفجاری است: درآمد ۷.۱۸ تا ۷.۱۹ میلیارد دلار؛ بسیار بالاتر از برآورد ۶.۲۲ میلیارد دلاری بازار. نقش پررنگ پالانتیر در سیستم‌های نظارتی دولت آمریکا از جمله همکاری با ICE و ابزارهای ردیابی پیشرفته. ارزش‌گذاری PLTR همچنان بحث‌برانگیز است و سهام رفتاری شبیه «سهام میم» دارد، با الگوهای تکنیکال هشداردهنده. پالانتیر با انتشار گزارش مالی سه‌ماهه چهارم در تاریخ ۳ فوریه ۲۰۲۶، بار دیگر توجه بازار را به خود جلب کرد. سود و درآمد شرکت فراتر از انتظار بود و چشم‌انداز سال ۲۰۲۶ نیز رشد انفجاری را نشان می‌دهد. این عملکرد در حالی منتشر می‌شود که نقش پالانتیر در پروژه‌های نظارتی دولت آمریکا و ارزش‌گذاری عجیب سهام PLTR همچنان موضوع بحث سرمایه‌گذاران است. پالانتیر، یکی از جنجالی‌ترین شرکت‌های فناوری داده‌محور، امروز با انتشار گزارش مالی سه‌ماهه چهارم خود بازار را غافلگیر کرد. سود تعدیل‌شده هر سهم به ۲۵ سنت رسید که بالاتر از پیش‌بینی ۲۳ سنتی تحلیلگران بود. درآمد شرکت نیز با ثبت ۱.۴۱ میلیارد دلار از برآورد ۱.۳۳ میلیارد دلاری فراتر رفت. اما بخش جذاب‌تر گزارش، چشم‌انداز سال ۲۰۲۶ است. پالانتیر اعلام کرد انتظار دارد درآمد سال آینده بین ۷.۱۸۲ تا ۷.۱۹۸ میلیارد دلار باشد؛ رقمی که به‌طور قابل‌توجهی بالاتر از برآورد ۶.۲۲ میلیارد دلاری بازار است. این رشد نشان می‌دهد تقاضا برای محصولات داده‌محور و هوش مصنوعی پالانتیر همچنان در حال افزایش است. پالانتیر در قلب دولت نظارتی آمریکا در کنار عملکرد مالی، نقش پالانتیر در پروژه‌های نظارتی دولت آمریکا همچنان موضوع بحث است. گزارش‌هایی منتشر شده که نشان می‌دهد اداره مهاجرت و گمرک آمریکا (ICE) از فناوری پالانتیر برای ساخت ابزارهایی استفاده می‌کند که: افراد هدف برای دیپورت را روی نقشه مشخص می‌کند. پرونده کامل آنها را نمایش می‌دهد. «امتیاز اطمینان» از محل حضورشان ارائه می‌دهد. گزارش دیگری از Wired نیز نشان می‌دهد پالانتیر در پردازش گزارش‌های مردمی برای ICE نقش دارد. این فعالیت‌ها تنها بخش آشکار ماجراست؛ بسیاری معتقدند پالانتیر در پروژه‌های امنیتی محرمانه نیز نقش کلیدی دارد.  ارزش‌گذاری عجیب PLTR با وجود رشد درآمد، ارزش‌گذاری پالانتیر همچنان بحث‌برانگیز است. ارزش بازار شرکت حدود ۳۴۹ میلیارد دلار است؛ رقمی که نسبت به درآمد فعلی، آن را در دسته سهام بسیار گران قرار می‌دهد. حتی با رشدهای پیش‌بینی‌شده، نسبت ارزش به درآمد همچنان غیرعادی است. سهام میم یا غول آینده؟ رفتار سهام PLTR در بازار بیشتر شبیه «سهام میم» است. الگوی سر و شانه در نمودار آن هشداردهنده است و رفتارهای جنجالی مدیرعامل شرکت، الکس کارپ، نیز باعث شده برخی گروه‌ها خواستار نظارت بیشتر بر فعالیت‌های پالانتیر شوند. با این حال، اگر سناریوی «گسترش دولت نظارتی» محقق شود، درآمد پالانتیر می‌تواند چند برابر شود و ارزش‌گذاری فعلی را توجیه کند. جمع‌بندی یوتوتایمز پالانتیر در سال ۲۰۲۶ یکی از جذاب‌ترین و بحث‌برانگیزترین سهام بازار است؛ ترکیبی از رشد انفجاری، نقش کلیدی در دولت نظارتی و ارزش‌گذاری پرریسک. اما همین ویژگی‌ها باعث شده این شرکت هنوز نتواند وارد Nasdaq‑100 شود. اگر نوسانات کاهش یابد و درآمدها به‌صورت پایدار رشد کنند، احتمال ورود PLTR در  آینده افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش سه‌ماهه چهارم تسلا؛ جهش حاشیه سود در سایه افت درآمد و جریان نقدی

در یک نگاه تسلا در سود تعدیل‌شده و حاشیه سود فراتر از انتظارات ظاهر شد، اما در درآمد و جریان نقدی آزاد ناامیدکننده بود. جهش حاشیه سود عملیاتی نشان‌دهنده بهبود کنترل هزینه‌هاست، هرچند فشار بر تقاضا همچنان پابرجاست. پایداری سودآوری و مسیر قیمت‌گذاری، کانون توجه سرمایه‌گذاران در ادامه سال خواهد بود. گزارش مالی تسلا برای سه‌ماهه چهارم ۲۰۲۵ تصویری دوگانه از وضعیت این خودروساز برقی ارائه داد. در حالی که سود تعدیل‌شده و شاخص‌های سودآوری فراتر از برآوردها ظاهر شدند، ضعف در درآمد و جریان نقدی آزاد باعث شد واکنش بازار محتاطانه باقی بماند و تمرکز سرمایه‌گذاران همچنان بر تقاضا، قیمت‌گذاری و پایداری سودآوری معطوف شود. تسلا سود هر سهم تعدیل‌شده را ۰.۵۰ دلار گزارش کرد که بالاتر از انتظار ۰.۴۵ دلاری بازار بود. با این حال، سود هر سهم گزارش‌شده به ۰.۲۴ دلار کاهش یافت؛ افتی محسوس نسبت به ۰.۶۶ دلار در مدت مشابه سال قبل که نشان می‌دهد فشار بر توان سودسازی شرکت در مقیاس سالانه همچنان قابل‌توجه است. در بخش درآمد، تسلا به رقم ۲۴.۹۰ میلیارد دلار رسید که اندکی پایین‌تر از پیش‌بینی ۲۵.۱۱ میلیارد دلاری تحلیلگران بود. این عقب‌ماندگی می‌تواند بازتابی از ضعف نسبی در حجم فروش، فشارهای قیمتی یا تغییر ترکیب محصولات باشد؛ عواملی که همچنان رقابت فشرده در بازار خودروهای برقی را برجسته می‌کند. نقطه قوت اصلی گزارش، بخش سودآوری بود. درآمد عملیاتی با ثبت ۱.۴۱ میلیارد دلار، بالاتر از برآورد ۱.۳۲ میلیارد دلاری بازار قرار گرفت. مهم‌تر از آن، حاشیه سود ناخالص به ۲۰.۱ درصد جهش کرد؛ سطحی که به‌طور معناداری بالاتر از انتظار ۱۷.۱ درصدی تحلیلگران بود. “ «این بهبود، نشانه‌ای از اثرگذاری مدیریت هزینه‌ها، بهینه‌سازی تولید و شاید ثبات نسبی قیمت نهاده‌ها در این دوره تلقی می‌شود.» محمد زمانی با این حال، تصویر جریان نقدی چندان قانع‌کننده نبود. جریان نقدی آزاد تسلا ۱.۴۲ میلیارد دلار گزارش شد که پایین‌تر از پیش‌بینی ۱.۵۹ میلیارد دلاری بازار بود. این اختلاف می‌تواند ناشی از فشار سرمایه در گردش، افزایش مخارج سرمایه‌ای یا اثرات زمانی در دریافت‌ها و پرداخت‌ها باشد؛ عواملی که تبدیل سود حسابداری به نقدینگی واقعی را محدود کرده‌اند. ✔️  بیشتر بخوانید: عملکرد فراتر از انتظار مایکروسافت در سه‌ماهه دوم؛ تداوم قدرت Azure و بخش ابری بر اساس جمع‌بندی تیم UtoTimes، گزارش سه‌ماهه چهارم بار دیگر همان الگوی آشنای تسلا را به نمایش گذاشت: از یک سو، بهبود غیرمنتظره در حاشیه سود که می‌تواند به تثبیت احساسات کوتاه‌مدت بازار کمک کند؛ و از سوی دیگر، پرسش‌های پابرجا درباره قدرت تقاضا، فشارهای رقابتی و کیفیت جریان نقدی. برای بازار، سؤال کلیدی این است که آیا جهش حاشیه سود می‌تواند پایدار بماند یا صرفاً نتیجه عوامل مقطعی بوده است. تا زمانی که پاسخ روشنی به این پرسش داده نشود، روایت سهام تسلا همچنان میان خوش‌بینی به بهره‌وری عملیاتی و نگرانی نسبت به رشد درآمد و نقدینگی در نوسان خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد فراتر از انتظار مایکروسافت در سه‌ماهه دوم؛ تداوم قدرت Azure و بخش ابری

در یک نگاه مایکروسافت در سه‌ماهه دوم سال مالی ۲۰۲۶ در سود و درآمد فراتر از پیش‌بینی‌ها ظاهر شد. درآمد بخش "ابر هوشمند" و رشد ۳۸ درصدی Azure، تداوم شتاب کسب‌وکار ابری را تأیید کرد. حجم بالای قراردادهای معوق و رشد کاربران سازمانی، از پایداری تقاضای شرکتی حکایت دارد. مایکروسافت در گزارش مالی سه‌ماهه دوم سال مالی ۲۰۲۶، عملکردی بهتر از انتظارات بازار ثبت کرد و بار دیگر جایگاه خود را به‌عنوان یکی از باثبات‌ترین شرکت‌های بزرگ فناوری تثبیت نمود. رشد پایدار در بخش خدمات ابری و تداوم تقاضای سازمانی، مهم‌ترین محرک‌های این عملکرد مثبت بودند. در سطح کلی، درآمد شرکت به ۸۱.۲۷ میلیارد دلار رسید که اندکی بالاتر از برآورد ۸۰.۳۱ میلیارد دلاری تحلیلگران بود. سود هر سهم تعدیل‌شده نیز ۴.۱۴ دلار گزارش شد که از پیش‌بینی ۳.۹۲ دلاری بازار فراتر رفت. سود هر سهم غیرتعدیل‌شده با ثبت ۵.۱۶ دلار، قدرت بالای درآمدزایی عملیاتی شرکت را برجسته کرد. بررسی‌های تیم یوتوتایمز نشان می‌دهد که بخش خدمات ابری توانسته بار دیگر نقش محوری در نتایج مالی ایفا کند. درآمد واحد "ابر هوشمند" به ۳۲.۹۱ میلیارد دلار رسید و پیش‌بینی ۳۲.۳۹ میلیارد دلاری را پشت سر گذاشت. این رشد بازتاب‌دهنده تقاضای پایدار برای زیرساخت‌های ابری و بارهای کاری سازمانی در میان مشتریان بزرگ بود. در همین بخش، درآمد Azure و سایر خدمات ابری با رشد ۳۸ درصدی به‌صورت ثابت ارزی (بدون اثر نوسانات نرخ ارز) همراه شد؛ رشدی که دقیقاً مطابق انتظارات بازار بود. هرچند این رقم نشانه‌ای از تداوم قدرت پلتفرم Azure است، اما سرمایه‌گذاران همچنان به دنبال نشانه‌هایی از شتاب‌گیری مجدد رشد در سطوح بالاتر هستند. “ «هرچند این رقم نشانه‌ای از تداوم قدرت پلتفرم Azure است، اما سرمایه‌گذاران همچنان به دنبال نشانه‌هایی از شتاب‌گیری مجدد رشد در سطوح بالاتر هستند.» محمد زمانی در کنار عملکرد فصلی، شاخص‌های پیش‌نگر تقاضا نیز تصویری مثبت ارائه دادند. مایکروسافت اعلام کرد حجم «تعهدات معوق تجاری» یا RPO به ۶۲۵ میلیارد دلار رسیده است؛ شاخصی که میزان درآمدهای قراردادشده آینده را نشان می‌دهد و سطح بالایی از دیدپذیری درآمدی را برای شرکت فراهم می‌کند. همچنین، تعداد کاربران تجاری Microsoft 365 با رشد ۶ درصدی همراه شد که نشان‌دهنده تداوم نفوذ این مجموعه نرم‌افزاری در سازمان‌ها و وفاداری بالای مشتریان شرکتی است. از منظر راهبردی، نتایج این فصل بار دیگر جایگاه مایکروسافت را به‌عنوان یک «ترکیب‌کننده بلندمدت باکیفیت» در میان شرکت‌های بزرگ فناوری تثبیت می‌کند؛ شرکتی که با اتکا به اجرای قوی در حوزه رایانش ابری، هوش مصنوعی و خدمات سازمانی، توانسته رشد پایدار خود را حفظ کند. ✔️  بیشتر بخوانید: عملکرد فراتر از انتظار متا در سه‌ماهه چهارم؛ رشد تبلیغات در سایه افزایش هزینه‌های سرمایه‌ای با این حال، تمرکز اصلی بازار در ماه‌های آینده بر مسیر رشد Azure باقی خواهد ماند. در شرایطی که سطح فعلی رشد همچنان بالا است، هرگونه نشانه از کندی یا شتاب‌گیری مجدد می‌تواند تأثیر مستقیمی بر احساسات سرمایه‌گذاران نسبت به سهام مایکروسافت داشته باشد. بر اساس جمع‌بندی تیم UtoTimes، گزارش سه‌ماهه دوم نشان می‌دهد مایکروسافت همچنان از ترکیبی کم‌نظیر از رشد، مقیاس و دیدپذیری درآمد برخوردار است؛ ویژگی‌هایی که آن را به یکی از ستون‌های اصلی بازار سهام فناوری در سال ۲۰۲۶ تبدیل کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد فراتر از انتظار متا در سه‌ماهه چهارم؛ رشد تبلیغات در سایه افزایش هزینه‌های سرمایه‌ای

در یک نگاه متا در سه‌ماهه چهارم ۲۰۲۵ در سود و درآمد فراتر از پیش‌بینی‌ها ظاهر شد و بخش تبلیغات موتور اصلی رشد بود. زیان واحد "واقعیت مجازی" افزایش یافت و همچنان بر حاشیه سود شرکت فشار وارد می‌کند. افزایش قابل‌توجه چشم‌انداز هزینه‌های سرمایه‌ای ۲۰۲۶، نگرانی‌هایی درباره سودآوری بلندمدت ایجاد کرده است. شرکت متا در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵، عملکردی فراتر از انتظارات بازار ثبت کرد و با تکیه بر رشد پایدار درآمدهای تبلیغاتی، چشم‌انداز مثبتی برای آغاز سال ۲۰۲۶ ارائه داد. با این حال، افزایش زیان واحد Reality Labs و جهش قابل‌توجه برآورد هزینه‌های سرمایه‌ای، نشان می‌دهد جاه‌طلبی‌های بلندمدت این شرکت بهای سنگینی برای سودآوری کوتاه‌مدت دارد. سود هر سهم متا در این دوره به ۸.۸۸ دلار رسید که به‌طور محسوسی بالاتر از پیش‌بینی ۸.۱۹ دلاری تحلیلگران و همچنین بیشتر از رقم ۸.۰۲ دلاری سال قبل بود. درآمد شرکت نیز با رشد قابل‌توجه به ۵۹.۸۹ میلیارد دلار افزایش یافت و برآورد ۵۸.۴۲ میلیارد دلاری بازار را پشت سر گذاشت؛ رشدی که عمدتاً از تداوم تقاضای قوی برای تبلیغات دیجیتال ناشی شد. طبق بررسی آماری تیم یوتوتایمز، درآمد بخش تبلیغات به ۵۸.۱۴ میلیارد دلار رسید و از پیش‌بینی ۵۶.۷۹ میلیارد دلاری فراتر رفت. این عملکرد بازتاب‌دهنده افزایش تعامل کاربران و بهبود فرآیندهای درآمدزایی در پلتفرم‌های متا است. بخش «خانواده اپلیکیشن‌ها» شامل فیسبوک، اینستاگرام و واتس‌اپ، همچنان ستون اصلی درآمدزایی شرکت باقی ماند و با ثبت ۵۸.۹۴ میلیارد دلار درآمد و ۳۰.۷۷ میلیارد دلار سود عملیاتی، انتظارات بازار را پشت سر گذاشت. در مجموع، سود عملیاتی متا با رشد ۵.۹ درصدی نسبت به سال قبل به ۲۴.۷۵ میلیارد دلار رسید؛ رشدی که نشان‌دهنده اثرگذاری سیاست‌های کنترل هزینه و بازسازی ساختار مالی شرکت در یک سال گذشته است. در مقابل، واحد Reality Labs همچنان نقطه ضعف اصلی صورت‌های مالی متا محسوب می‌شود. درآمد این بخش با ثبت ۹۵۵ میلیون دلار اندکی کمتر از پیش‌بینی‌ها بود، در حالی که زیان عملیاتی آن به ۶.۰۲ میلیارد دلار افزایش یافت و از برآورد ۵.۸ میلیارد دلاری بازار فراتر رفت. “ «سرمایه‌گذاری سنگین در حوزه واقعیت مجازی، واقعیت افزوده و فناوری‌های مرتبط، همچنان فشار قابل‌توجهی بر حاشیه سود گروه وارد می‌کند.» محمد زمانی در بخش چشم‌انداز، متا پیش‌بینی درآمد سه‌ماهه نخست ۲۰۲۶ را در بازه ۵۳.۵ تا ۵۶.۵ میلیارد دلار اعلام کرد؛ رقمی که به‌طور محسوسی بالاتر از برآورد ۵۱.۲۷ میلیارد دلاری تحلیلگران است و نشان‌دهنده اعتماد مدیریت به تداوم شتاب درآمدهای تبلیغاتی در کوتاه‌مدت است. در عین حال، این شرکت چشم‌انداز هزینه‌های سرمایه‌ای سال ۲۰۲۶ را به محدوده ۱۱۵ تا ۱۳۵ میلیارد دلار افزایش داد؛ رقمی که بالاتر از انتظارات بازار قرار دارد و بازتاب‌دهنده تمرکز فزاینده متا بر توسعه زیرساخت‌های هوش مصنوعی و پروژه‌های رشد بلندمدت است. مارک زاکربرگ و تیم مدیریتی متا در ماه‌های اخیر بارها بر نقش محوری هوش مصنوعی در آینده کسب‌وکار شرکت تأکید کرده‌اند و افزایش هزینه‌های سرمایه‌ای را می‌توان نشانه‌ای از تعهد جدی متا به حفظ موقعیت رقابتی خود در این حوزه دانست. ✔️  بیشتر بخوانید: چرا طلا دوباره به پناهگاه اول سرمایه‌گذاران جهانی تبدیل شده است؟ بر اساس جمع‌بندی تیم UtoTimes، گزارش مالی اخیر متا تصویری دوگانه ارائه می‌دهد: از یک سو، کسب‌وکار اصلی شرکت با اتکا به تبلیغات دیجیتال همچنان قدرتمند و سودآور باقی مانده و چشم‌انداز کوتاه‌مدت مثبتی دارد؛ از سوی دیگر، فشار هزینه‌های سرمایه‌ای و زیان‌های پایدار Reality Labs می‌تواند جذابیت سهام را برای سرمایه‌گذاران متمرکز بر حاشیه سود محدود کند. مسیر آینده متا تا حد زیادی به توانایی این شرکت در تبدیل سرمایه‌گذاری‌های سنگین امروز به جریان‌های درآمدی پایدار در سال‌های آینده وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش مالی سه‌ماهه چهارم ASML: فراتر از انتظارها!

شرکت ASML در گزارش مالی سه‌ماهه چهارم سال ۲۰۲۵ عملکرد قوی‌تری نسبت به پیش‌بینی‌ها ارائه داد: • درآمد: ۹.۷۲ میلیارد یورو (برآورد ۹.۵۷ میلیارد یورو) • حاشیه ناخالص: ۵۲.۲٪ (برآورد ۵۱.۹٪) • سفارشات: ۱۳.۱۶ میلیارد یورو (برآورد ۶.۸۵ میلیارد یورو) • پیش‌بینی فروش خالص سال ۲۰۲۶: بین ۳۴ تا ۳۹ میلیارد یورو (برآورد ۳۵.۱۵ میلیارد یورو) • پیش‌بینی حاشیه ناخالص سال ۲۰۲۶: بین ۵۱٪ تا ۵۳٪ (برآورد ۵۲.۹٪) • اعلام برنامه بازخرید سهام جدید: تا سقف ۱۲ میلیارد یورو تا پایان سال ۲۰۲۸ • تصمیم به بهینه‌سازی سازمان‌های فناوری و فناوری اطلاعات این نتایج نشان‌دهنده قوت و پتانسیل بالای ASML در بازار جهانی نیمه‌هادی و تأثیر آن بر پیشرفت‌های تکنولوژیکی، به ویژه در زمینه هوش مصنوعی است. معرفی شرکت ASML شرکت ASML یکی از پیشروترین شرکت‌های جهانی در زمینه تولید تجهیزات لیتوگرافی برای صنعت نیمه‌هادی است. این شرکت مستقر در هلند، با فناوری‌های پیشرفته خود، نقش حیاتی در تولید تراشه‌های نیمه‌هادی ایفا می‌کند که به عنوان مغز الکترونیک در دستگاه‌های مختلف، از گوشی‌های هوشمند گرفته تا سرورهای داده و سیستم‌های هوش مصنوعی، استفاده می‌شوند. ASML به ویژه با توسعه فناوری EUV (Extreme Ultraviolet Lithography) به عنوان یک بازیکن کلیدی در زنجیره تأمین هوش مصنوعی شناخته می‌شود، زیرا این فناوری امکان تولید تراشه‌های با کیفیت و کارایی بالا را فراهم می‌آورد که برای محاسبات پیچیده و پردازش داده‌های کلان ضروری هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نتایج مالی سه‌ماهه چهارم 2025: عملکرد برجسته شرکت‌های بزرگ

یونایتدهلث (UNH): سود هر سهم تعدیل شده ۲.۱۱ دلار اعلام شد که کمی بالاتر از پیش‌بینی ۲.۱۰ دلار بود. درآمد این شرکت به ۱۱۳.۲۲ میلیارد دلار رسید که کمی کمتر از پیش‌بینی ۱۱۳.۸ میلیارد دلار بود. یو‌پی‌اس (UPS): سود هر سهم تعدیل شده ۲.۳۸ دلار بود که از پیش‌بینی ۲.۲۱ دلار بهتر بود. درآمد شرکت نیز ۲۴.۵ میلیارد دلار گزارش شد، بالاتر از پیش‌بینی ۲۳.۹۹ میلیارد دلار. جنرال موتورز (GM): سود هر سهم تعدیل شده ۲.۵۱ دلار اعلام شد که بالاتر از پیش‌بینی ۲.۲۷ دلار بود. درآمد شرکت ۴۵.۲۹ میلیارد دلار بود که کمی کمتر از پیش‌بینی ۴۵.۴ میلیارد دلار بود. سود هر سهم تعدیل شده این شرکت ۰.۱۶ دلار بود که کمتر از پیش‌بینی ۰.۳۴ دلار است. درآمد حاصل از مسافران نیز ۱۲.۶۶ میلیارد دلار گزارش شد که کمی پایین‌تر از پیش‌بینی ۱۲.۷۶ میلیارد دلار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه اروپا ممنوعیت موتور احتراقی را لغو می‌کند

اتحادیه اروپا به‌زودی ممنوعیت موتورهای احتراق داخلی را در سال 2035 لغو خواهد کرد. این تصمیم به نفع خودروسازان است و می‌تواند تحولی در صنعت خودرو ایجاد کند. با این تغییر، خودروسازان می‌توانند به تولید خودروهای بنزینی و دیزلی ادامه دهند و این موضوع تأثیرات زیادی بر بازار خودرو خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مهم‌ترین گزارش‌های درآمدی هفته ۸ تا ۱۲ دسامبر

چهارشنبه حساس‌ترین روز هفته خواهد بود؛ شرکت‌های بزرگ فناوری مانند Oracle، Adobe و Synopsys گزارش‌های خود را پس از بسته شدن بازار منتشر خواهند کرد. شرکت GameStop که همیشه توجه رسانه‌ها را به خود جلب می‌کند، سه‌شنبه بعد از ظهر گزارش خواهد داد. شرکت‌های Broadcom، Costco و Lululemon نیز در روز پنج‌شنبه بعد از بازار، عملکرد مالی خود را اعلام خواهند کرد؛ این سه شرکت می‌توانند بر شاخص‌های خرده‌فروشی و نیمه‌هادی تأثیرگذار باشند. حضور شرکت‌هایی مانند Manchester United و RH نشان‌دهنده تنوع بالای صنایع در این هفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 والمارت

سود هر سهم (EPS) واقعی ................. 0.62 دلار پیش‌بینی ............ 0.6 دلار درآمدزایی فصلی (REVENUE) واقعی ................ 179.5 میلیارد دلار پیش‌بینی ........... 177.45 میلیارد دلار جزئیات وزن والمارت در شاخص‌های اصلی شاخص داوجونز داوجونز یک شاخص قیمت‌محور است، یعنی وزن هر شرکت بر اساس قیمت سهام آن تعیین می‌شود، نه ارزش بازار. با توجه به قیمت فعلی سهام والمارت (WMT) که حدود ۱۰۳ دلار است، وزن آن در داوجونز حدود ۲.۶٪ است. شرکت‌هایی با قیمت سهام بالاتر مانند Goldman Sachs یا Microsoft وزن بیشتری دارند، حتی اگر ارزش بازار کمتری نسبت به والمارت داشته باشند. شاخص S&P 500 این شاخص ارزش‌محور (Market Cap Weighted) است، یعنی وزن هر شرکت بر اساس ارزش بازار آن تعیین می‌شود. ارزش بازار والمارت در سال ۲۰۲۵ حدود ۸۱۶ میلیارد دلار است. با توجه به ارزش بازار کل S&P 500، وزن والمارت در این شاخص حدود ۰.۶٪ تا ۰.۷٪ تخمین زده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش سه‌ماهه AMD؛ فراتر از انتظارات بازار با چشم‌انداز قوی برای سه‌ماهه چهارم

شرکت AMD در گزارش مالی سه‌ماهه سوم ۲۰۲۵ بار دیگر انتظارات وال‌استریت را پشت سر گذاشت؛ عملکردی که نشان می‌دهد موج تقاضا برای پردازنده‌های هوش مصنوعی و سرور همچنان موتور اصلی رشد این شرکت است، حتی با وجود ضعف مداوم بازار رایانه‌های شخصی. شرکت AMD سود تعدیل‌شده ۱.۲۰ دلار به‌ازای هر سهم را اعلام کرد؛ رقمی که از برآورد ۱.۱۷ دلار بالاتر بود. درآمد شرکت نیز با رشد سالانه ۱۶٪ به ۹.۲۵ میلیارد دلار رسید و از پیش‌بینی ۸.۷۴ میلیارد دلاری تحلیلگران فراتر رفت. سود عملیاتی تعدیل‌شده به ۲.۲۴ میلیارد دلار رسید (برآورد بازار: ۲.۱۵ میلیارد دلار) و حاشیه سود عملیاتی با ۲۴٪ تقریباً مطابق انتظارات بود. در بخش هزینه‌ها، سرمایه‌گذاری در تحقیق‌وتوسعه با هدف گسترش محصولات مبتنی بر هوش مصنوعی، به ۲.۱۴ میلیارد دلار افزایش یافت (بالاتر از تخمین ۱.۹۶ میلیارد دلار). هزینه سرمایه‌ای نیز ۲۵۸ میلیون دلار گزارش شد که از برآورد ۲۱۹.۷ میلیون دلاری بیشتر بود. مدیریت AMD برای سه‌ماهه پایانی سال، دامنه درآمد ۹.۳ تا ۹.۹ میلیارد دلاری را پیش‌بینی کرده که بالاتر از انتظار ۹.۲۱ میلیارد دلاری بازار است؛ نشانه‌ای از اعتماد شرکت به تقاضای پایدار پردازنده‌های AI و عرضه نسل جدید محصولات.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم Eli Lilly and Company

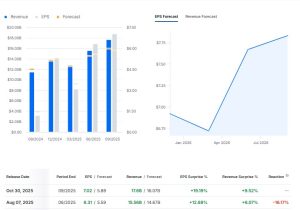
سود هر سهم (EPS) واقعی............. 7.02 پیش‌بینی............ 5.89 درآمدزایی فصلی (REVENUE) واقعی............ 17.6 میلیارد دلار پیش‌بینی........... 16.07 میلیارد دلار خلاصه وزن سهم Eli Lilly در شاخص‌های آمریکا شاخص S&P 500: وزن تقریبی بین ۱.۵٪ تا ۲٪ وزن Eli Lilly در داوجونز: حدود ۳.۹٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 شرکت بوئينگ

سود هر سهم (EPS) واقعی............. 7.47 - پیش‌بینی............ 0.46- درآمدزایی فصلی (REVENUE) واقعی............ 23.3 میلیارد دلار پیش‌بینی........... 21.93 میلیارد دلار شاخص بورسی وزن تقریبی Boeing Dow Jones (DJIA) حدود 6٪ تا 8٪ S&P 500 S&P 500 حدود 0.3٪ تا 0.5٪ Nasdaq 100 ندارد. شرکت بوئینگ در گزارش مالی اخیر خود، درآمدی فراتر از انتظار ثبت کرده اما سودآوری‌اش به شدت پایین‌تر از پیش‌بینی‌ها بوده است. سود هر سهم (EPS) که انتظار می‌رفت منفی ۲٫۳۸ دلار باشد، به منفی ۷٫۴۷ دلار رسید—یعنی ۲۱۴٪ بدتر از پیش‌بینی‌ها. در مقابل، درآمد شرکت با ثبت ۲۳٫۲۷ میلیارد دلار، ۵٪ بیشتر از برآوردها بوده است. نکات برجسته عملکرد سود هر سهم نسبت به سال گذشته ۲۸٪ افزایش یافته است. درآمد نسبت به سال گذشته ۳۰٪ افزایش یافته است. سود هر سهم نسبت به فصل قبل ۵۰۲٪ کاهش یافته است. درآمد نسبت به فصل قبل ۲٪ افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سود خالص شرکت SK Hynix فراتر از پیش‌بینی‌ها بود

شرکت SK Hynix، تأمین‌کننده تراشه برای انویدیا، گزارش عملکرد مالی سه‌ماهه سوم سال ۲۰۲۵ را منتشر کرد: درآمد: ۲۴.۴۵ تریلیون وون (پیش‌بینی: ۲۴.۵۱ تریلیون) سود عملیاتی: ۱۱.۳۸ تریلیون وون (پیش‌بینی: ۱۱.۲۳ تریلیون) سود خالص: ۱۲.۶۰ تریلیون وون (بالاتر از پیش‌بینی ۸.۵۷ تریلیون) این شرکت انتظار دارد در سه‌ماهه چهارم، رشد بیت DRAM و NAND در محدوده پایین تک‌رقمی نسبت به فصل قبل باشد. همچنین اعلام کرد که برای عرضه حافظه‌های HBM4 آماده است و ارسال این محصولات از سه‌ماهه چهارم آغاز خواهد شد. سرمایه‌گذاری سال مالی ۲۰۲۶ نیز افزایش خواهد یافت تا سطح سرمایه‌گذاری بهینه حفظ شود. تقاضای مشتریان برای محصولات DRAM و NAND در سال ۲۰۲۶ نیز تأمین شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر